
¿Tienes una enfermedad crónica y crees que ninguna aseguradora te aceptará? Es el miedo más frecuente al contratar un seguro médico privado con preexistencias. La realidad es más matizada: depende de la enfermedad, la aseguradora y el tipo de póliza. Hoy te explicamos exactamente qué opciones reales tienes en España en 2026.
Lo esencial de un vistazo
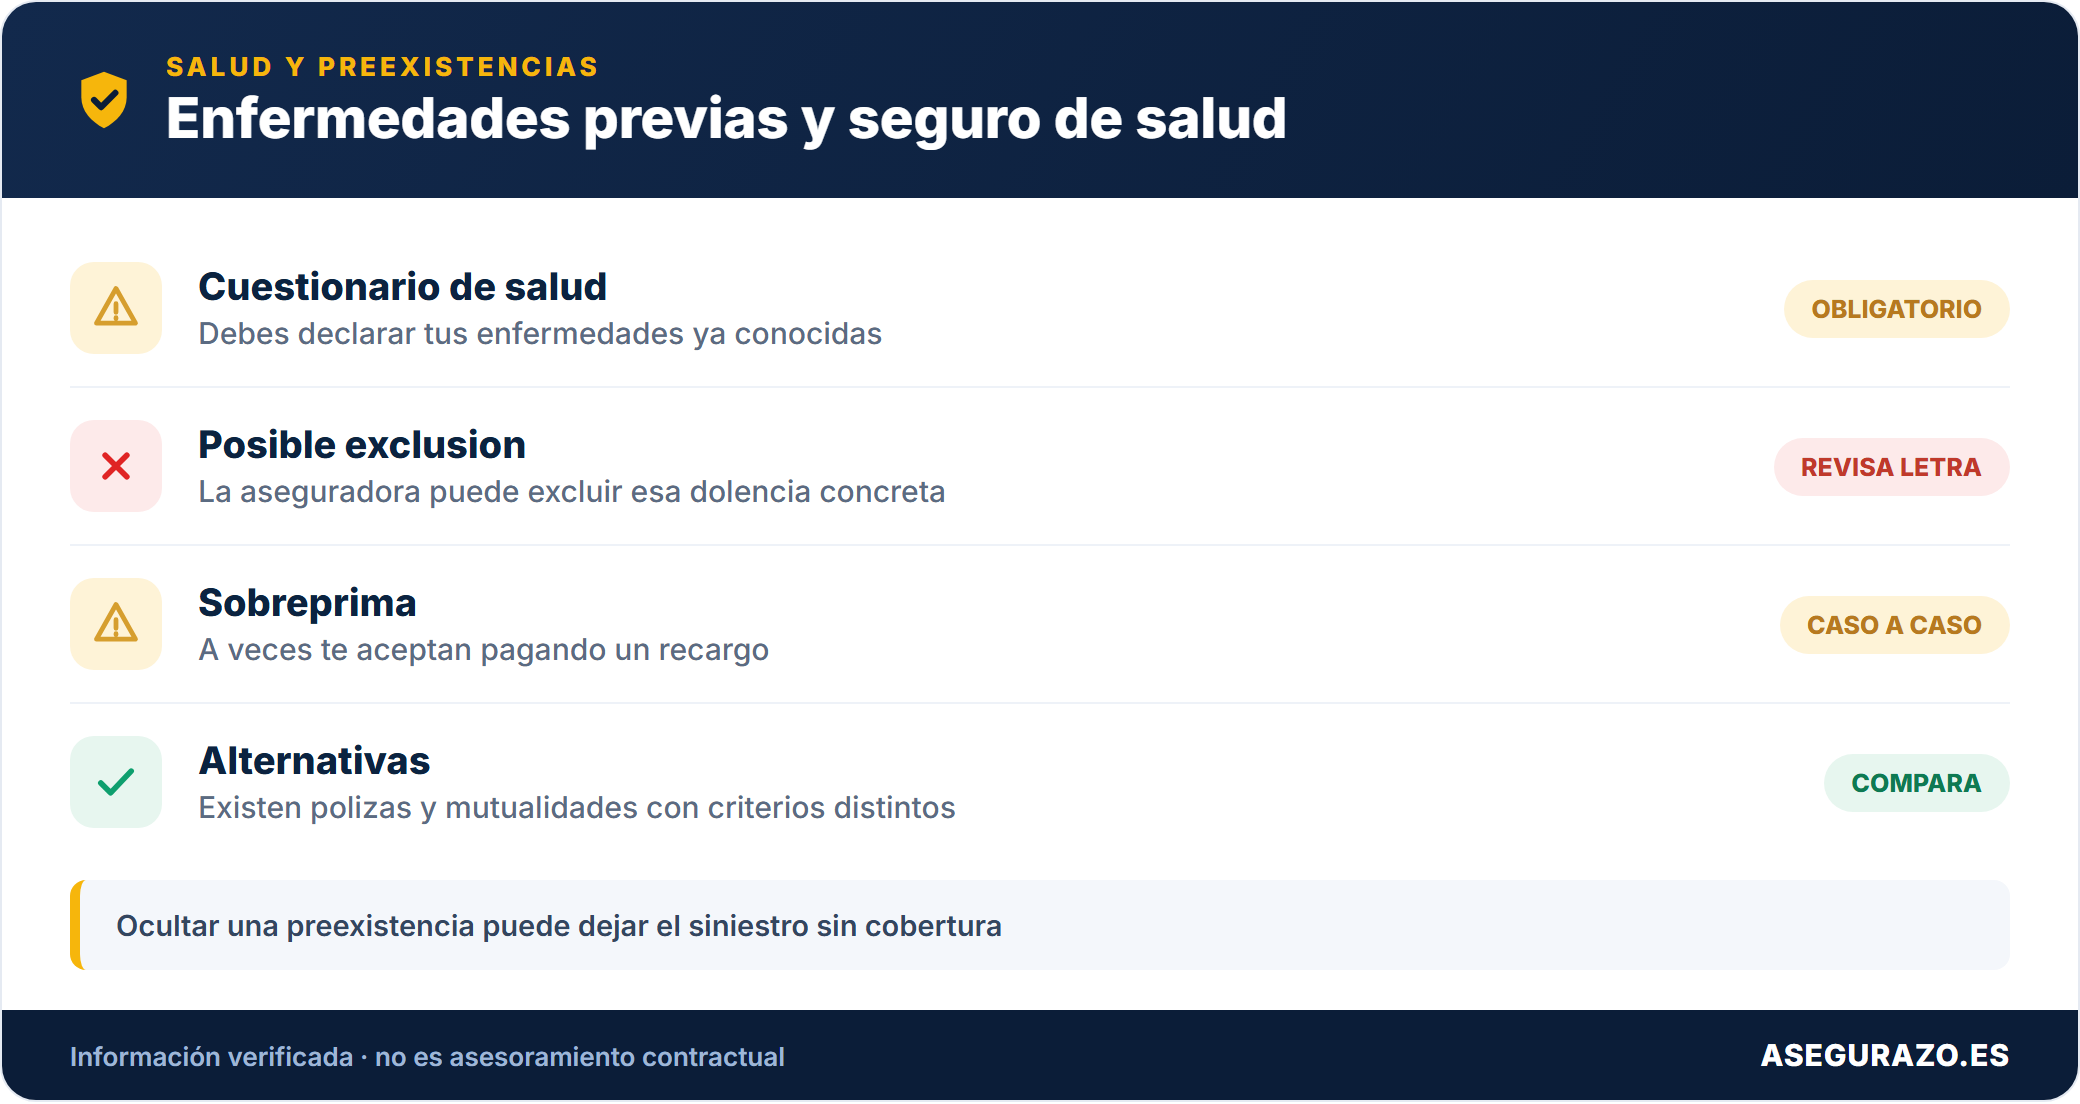
| Situación | Qué esperar |
|---|---|
| Patología leve y controlada | Aceptación con exclusión o sobreprima |
| Patología crónica estable | Depende de la aseguradora, comparar |
| Patología grave o activa | Posible rechazo, buscar alternativas |
| Sin cuestionario de salud | ✅ Opción real para muchos perfiles |
| Seguro colectivo de empresa | ✅ Suele cubrir preexistencias |
| Ocultar la enfermedad | ❌ Anulación de póliza sin devolución |
¿Qué es una Enfermedad Preexistente?
Una enfermedad preexistente es cualquier patología, lesión, condición de salud o síntoma diagnosticado o existente antes de la fecha de firma de la póliza.
No importa si estás curado, en tratamiento o en remisión. Si existía antes de contratar, es preexistente.
El cuestionario de salud que firmas al contratar un seguro médico privado es un documento legal. Declarar con veracidad no es opcional: es una obligación legal regulada por el artículo 10 de la Ley 50/1980 de Contrato de Seguro.
Lo Más Importante: Nunca Ocultes una Preexistencia
Esta advertencia va antes que cualquier consejo de ahorro o comparativa.
Ocultar una enfermedad en el cuestionario de salud tiene consecuencias graves:
- ❌ La aseguradora puede anular la póliza sin devolución de primas
- ❌ Puede negarse a pagar cualquier siniestro relacionado con esa enfermedad
- ❌ Puede reclamar las indemnizaciones ya pagadas si descubre el fraude
- ⚖️ Puede constituir fraude al seguro con consecuencias legales
Y lo descubrirán. Cuando vayas al médico, pidas pruebas o necesites una intervención, el historial médico aparece. Las aseguradoras tienen acceso a informes clínicos y el médico está obligado a reflejar el historial completo.
La honestidad en el cuestionario no es un consejo. Es la única opción.
Errores al declarar una preexistencia (y cómo evitarlos)
Ocultar la enfermedad
Creer que la aseguradora no se enterará. Cuando usas el cuadro médico, tu historial clínico queda registrado y se puede cruzar con la declaración firmada.
Aceptar el primer "no"
Asumir el rechazo como definitivo. La misma patología puede ser rechazada en una compañía y aceptada en otra con exclusión o sobreprima.
No acotar la exclusión
Conformarse con una exclusión genérica tipo "columna vertebral", mucho más restrictiva de lo necesario.
Olvidar los informes
No aportar pruebas de estabilidad o remisión al solicitar el seguro o al pedir una reconsideración.
Ignorar las alternativas
Quedarse sin cobertura pudiendo recurrir a productos que no exigen cuestionario o a un colectivo.
Las 3 Respuestas Habituales de las Aseguradoras
Cuando declaras una preexistencia en el cuestionario de salud, la aseguradora analiza tu perfil y responde de una de estas tres formas:
Respuesta 1, ✅ Aceptación con Exclusión
Es la respuesta más habitual para patologías leves o controladas.
Cómo funciona:
- Te aceptan como cliente
- La póliza cubre todo excepto lo relacionado directamente con esa enfermedad
- El resto de coberturas funcionan con normalidad
Ejemplo práctico: Tienes una hernia lumbar diagnosticada. La aseguradora te acepta pero excluye cualquier tratamiento, prueba o intervención relacionada con la columna lumbar. Si te rompes un brazo o necesitas un cardiólogo, estás cubierto perfectamente.
Lo que debes negociar: Pide que la exclusión quede redactada de forma muy específica en las condiciones particulares. Cuanto más concreta y acotada sea la exclusión, mejor para ti. Una exclusión genérica como «columna vertebral» es mucho más restrictiva que «hernia discal L4-L5 diagnosticada en 2022.»
Respuesta 2, ⚠️ Aceptación con Sobreprima
Menos habitual pero existe. La aseguradora acepta cubrir la preexistencia pero a un precio mayor.
Cómo funciona:
- Te aceptan como cliente
- La póliza cubre todo incluida la preexistencia
- Pagas una prima mensual más alta que refleja el mayor riesgo asumido
Para quién tiene sentido: Si la enfermedad es la principal razón por la que buscas el seguro, la sobreprima puede ser una opción válida. Compara el coste total con lo que pagarías de forma privada sin seguro.
Lo que debes hacer: Compara la misma solicitud en varias aseguradoras. La sobreprima varía enormemente entre compañías para la misma patología. Una compañía puede aplicar un 30% de recargo y otra un 80%. La diferencia puede ser de cientos de euros al año.
Respuesta 3, ❌ Rechazo de la Solicitud
Ocurre con patologías graves, crónicas inestables o procesos activos de alta complejidad.
Cuándo suele producirse:
- Procesos oncológicos activos o recientes
- Cardiopatías graves o insuficiencia cardíaca
- Diabetes tipo 1 insulinodependiente con complicaciones
- Enfermedades autoinmunes graves en fase activa
- Insuficiencia renal en diálisis
- Patologías psiquiátricas graves con hospitalizaciones recientes
El rechazo no es definitivo para siempre: Si tu situación mejora o la enfermedad entra en remisión estable, puedes volver a solicitar el seguro en el futuro. Algunas aseguradoras reevalúan tras un período de estabilidad demostrable.
¿Qué Seguros de Salud SÍ te Aceptan con Preexistencias?
Esta es la sección más importante para quien ya ha recibido un rechazo o teme recibirlo.
Opción 1, Seguros Médicos Sin Cuestionario de Salud
Existen pólizas en el mercado español que no exigen cuestionario de salud para su contratación.
¿Por qué no lo exigen? Porque sus coberturas son más limitadas. Generalmente no incluyen:
- ❌ Hospitalización y cirugía mayor
- ❌ Grandes pruebas diagnósticas (resonancias, TAC)
- ❌ Tratamientos de alto coste
Pero sí incluyen:
- ✅ Consultas con médico general y especialistas
- ✅ Análisis básicos y pruebas sencillas
- ✅ Urgencias según la póliza
- ✅ Telemedicina y consultas telefónicas
- ✅ Fisioterapia básica en algunos planes
Para quién es ideal: Personas con preexistencias graves que solo necesitan acceso rápido a especialistas y consultas sin listas de espera, sin pretender que el seguro cubra tratamientos complejos relacionados con su enfermedad.
Aseguradoras con productos sin cuestionario en 2026: Algunas compañías como Asisa, Adeslas o DKV tienen en cartera productos de asistencia ambulatoria sin declaración de salud. Pregunta expresamente por esta modalidad al solicitar presupuesto.
Opción 2, Seguros Colectivos de Empresa
Es la vía más poderosa para acceder a cobertura completa con preexistencias y la menos conocida.
¿Por qué funcionan?
Los seguros de salud colectivos que ofrecen las empresas a sus empleados funcionan bajo una lógica diferente a los individuales:
- La aseguradora asegura a todo el colectivo sin selección individual de riesgo
- En grupos grandes (más de 10-15 empleados), las preexistencias individuales se diluyen en el riesgo colectivo
- La empresa paga parte o toda la prima
- Las preexistencias individuales quedan cubiertas desde el inicio
La consecuencia práctica: Un empleado con diabetes tipo 2, una hernia o incluso antecedentes oncológicos puede acceder a un seguro de salud completo a través de su empresa cuando individualmente le habrían rechazado o excluido esa cobertura.
Si buscas trabajo: En 2026 el seguro médico colectivo es uno de los beneficios más valorados en la negociación laboral. Si tienes preexistencias, tenerlo en cuenta al evaluar ofertas de empleo tiene sentido económico real.
Opción 3, Seguros de Reembolso
Los seguros de reembolso funcionan de forma diferente a los de cuadro médico:
- Puedes acudir a cualquier médico o clínica de España (o del mundo en algunos planes)
- Pagas tú primero y la aseguradora te reembolsa un porcentaje (70% - 90% habitualmente)
- Algunos tienen cuestionarios de salud más flexibles
Son más caros pero más flexibles. Para personas con preexistencias que necesitan médicos muy específicos no siempre incluidos en los cuadros médicos estándar pueden ser la mejor opción.
Enfermedades Preexistentes: Guía de Aceptación Habitual
⚠️ Esta clasificación es orientativa. Cada aseguradora tiene sus propios criterios y el mismo perfil puede tener respuestas diferentes en distintas compañías.
🟢 Generalmente Aceptadas (con exclusión o sobreprima baja)
- ✅ Asma controlado sin hospitalizaciones recientes
- ✅ Alergias (alimentarias, estacionales, cutáneas)
- ✅ Hernias (discales, inguinales) sin cirugía pendiente
- ✅ Hipertensión arterial bien controlada con medicación
- ✅ Hipotiroidismo estable con tratamiento hormonal
- ✅ Colesterol alto controlado con medicación o dieta
- ✅ Varices sin complicaciones graves
- ✅ Migraña sin patología neurológica asociada
- ✅ Ansiedad leve sin hospitalización psiquiátrica
- ✅ Operaciones antiguas resueltas (apendicitis, amígdalas, etc.)
- ✅ Diabetes tipo 2 bien controlada sin complicaciones (con exclusión frecuente)
🟡 Aceptación Variable (depende mucho de la aseguradora)
- ⚠️ Depresión según gravedad y tratamiento actual
- ⚠️ Diabetes tipo 2 con complicaciones incipientes
- ⚠️ Enfermedades autoinmunes leves (psoriasis, artritis reumatoide estable)
- ⚠️ Problemas de espalda crónicos con cirugías previas
- ⚠️ Obesidad con IMC elevado
- ⚠️ Antecedentes oncológicos con más de 5 años en remisión
- ⚠️ Epilepsia controlada con medicación
- ⚠️ Enfermedad inflamatoria intestinal (Crohn, colitis) en fase leve
🔴 Habitualmente Rechazadas o con Exclusión Total
- ❌ Diabetes tipo 1 insulinodependiente con complicaciones
- ❌ Procesos oncológicos activos o en tratamiento
- ❌ Cardiopatías graves (insuficiencia cardíaca, valvulopatías severas)
- ❌ Trasplantes de órganos
- ❌ Insuficiencia renal en diálisis
- ❌ VIH/SIDA en muchas aseguradoras (aunque la normativa evoluciona)
- ❌ Enfermedades neurodegenerativas (Parkinson, ELA, esclerosis múltiple grave)
- ❌ Trastornos psiquiátricos graves con hospitalizaciones recientes
- ❌ Cirrosis hepática o insuficiencia hepática grave
Cómo tratan las aseguradoras las preexistencias más frecuentes
| Enfermedad preexistente | Cómo la tratan las aseguradoras | Opciones habituales |
|---|---|---|
| Hipertensión controlada | Aceptación habitual con exclusión o sobreprima baja | Póliza individual, comparar varias compañías |
| Asma o alergias controladas | Aceptación habitual sin grandes recargos | Póliza individual estándar |
| Diabetes tipo 2 controlada | Variable, con exclusión frecuente de la dolencia | Colectivo de empresa, reembolso |
| Ansiedad o depresión leve | Variable según gravedad y tratamiento actual | Declarar tratamiento, comparar aseguradoras |
| Antecedente oncológico (más de 5 años en remisión) | Variable según informe médico | Aportar informes, pedir reevaluación |
| Diabetes tipo 1 con complicaciones | Rechazo frecuente en póliza individual | Seguro sin cuestionario, colectivo de empresa |
| Proceso oncológico activo | Rechazo habitual mientras está en tratamiento | Sin cuestionario, colectivo, reembolso |
| Insuficiencia renal en diálisis | Rechazo habitual en el mercado individual | Colectivo de empresa, reevaluar tras estabilidad |
Clasificación orientativa: cada aseguradora aplica sus propios criterios y el mismo perfil puede recibir respuestas distintas. Contrasta siempre las condiciones particulares y, ante dudas, la DGSFP (dgsfp.mineco.gob.es).
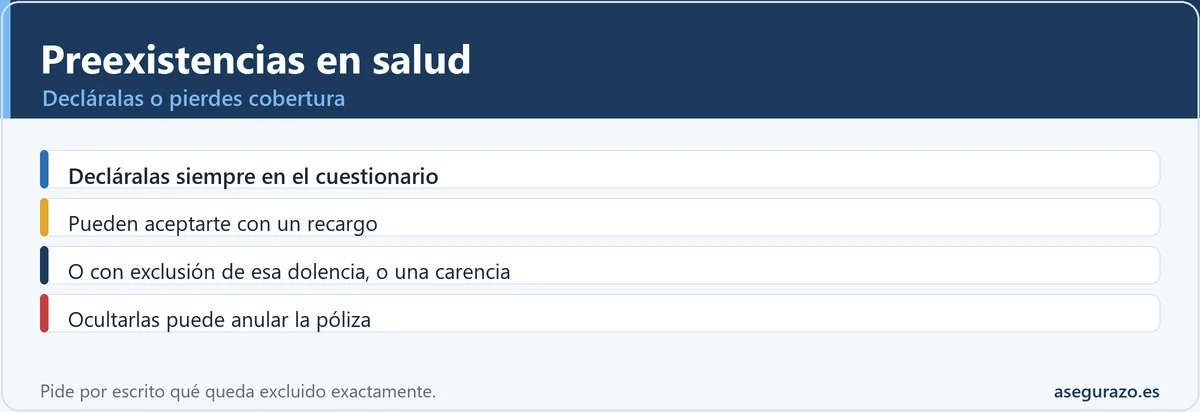
Enfermedades previas: decláralas o pierdes cobertura
La regla de oro con las preexistencias: decláralas en el cuestionario de salud. Ocultarlas puede hacer que la aseguradora rechace pagar ese tratamiento e incluso anule la póliza. Algunas compañías aceptan preexistencias con un recargo o un periodo de espera; la sinceridad te protege.
Preexistencias en salud: recargo, exclusión o carencia
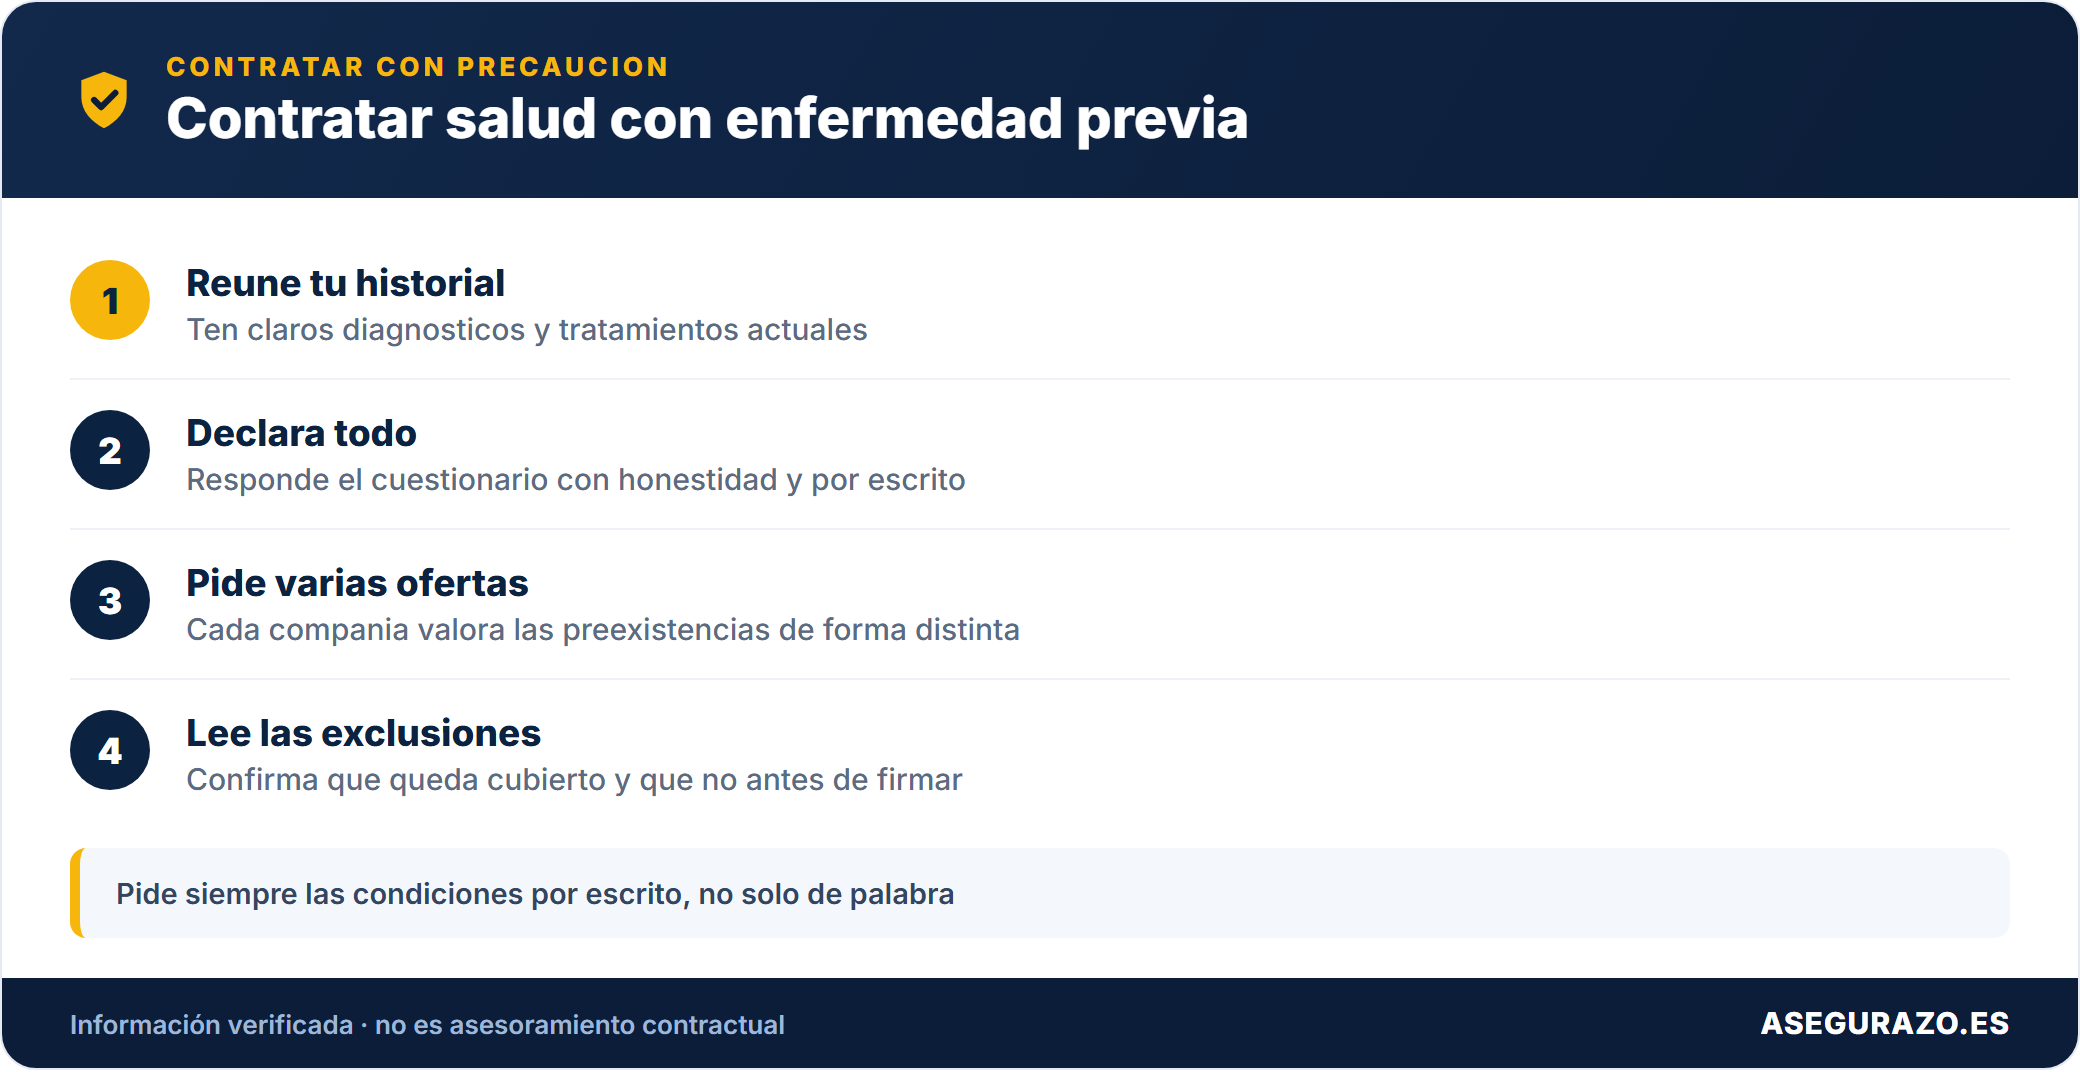
Cuando declaras una preexistencia, la aseguradora puede aceptarte con un recargo o exclusión de esa dolencia concreta, o aplicar una carencia. Es mejor eso que ocultarla y que rechacen el tratamiento. Pide por escrito qué queda excluido exactamente, para saber con qué cuentas desde el primer día.
Preguntas típicas
¿Puede la aseguradora descubrir una preexistencia que no declaré? Sí. Cuando accedes al cuadro médico, el historial clínico queda registrado. La aseguradora puede cruzar datos del historial con la declaración de salud firmada. El descubrimiento suele ocurrir precisamente cuando más necesitas el seguro.
¿Puedo pedir que reconsideren el rechazo? Sí. Puedes aportar informes médicos actualizados que demuestren estabilidad o mejoría. Algunas aseguradoras tienen un departamento médico al que puedes dirigirte para una segunda valoración.
¿Cuánto tiempo después de curarme puedo volver a solicitar el seguro? Depende de la patología. Para procesos oncológicos la mayoría exige entre 3 y 5 años en remisión completa. Para otras enfermedades puede ser suficiente con un año de estabilidad documentada.
¿El médico de la aseguradora puede pedirme un reconocimiento previo? Sí. Para perfiles de mayor riesgo o capitales altos algunas aseguradoras solicitan un reconocimiento médico previo a la contratación. Es voluntario pero negarse suele implicar el rechazo de la solicitud.
¿Puedo contratar el seguro para un familiar con preexistencias si yo estoy sano? Sí, cada persona asegurada tiene su propio cuestionario de salud. Tu buen estado de salud no beneficia ni perjudica la solicitud de otro miembro de la familia.
Más dudas frecuentes sobre preexistencias
¿Cuánto puede subir la prima por una preexistencia?
¿La carencia y la exclusión son lo mismo?
¿Cuenta como preexistencia algo que tuve hace años y ya está curado?
¿Puedo cambiar de seguro sin perder la cobertura de mi preexistencia?
¿Un corredor de seguros me cobra por buscar opciones?
Para quedarte con lo importante: No Des por Hecho el Rechazo Sin Comparar
El seguro de salud con enfermedades preexistentes no es un producto imposible de conseguir. Es un mercado complejo donde la misma patología puede ser aceptada en una compañía y rechazada en otra.
Lo que nunca debes hacer:
- ❌ Ocultar la enfermedad en el cuestionario
- ❌ Asumir el rechazo sin consultar varias opciones
- ❌ Quedarte sin cobertura cuando existen alternativas reales
Lo que sí debes hacer:
- ✅ Comparar en al menos 5 aseguradoras diferentes con el mismo perfil declarado
- ✅ Preguntar por productos sin cuestionario si tu objetivo es el acceso a especialistas
- ✅ Valorar el seguro colectivo si tu empresa lo ofrece o puedes negociarlo
- ✅ Consultar con un corredor de seguros independiente: conocen qué compañías tienen criterios más flexibles para cada patología concreta y pueden ahorrarte semanas de gestiones
Un buen corredor de seguros no te cuesta nada (cobra comisión de la aseguradora) y puede ser la diferencia entre conseguir cobertura o quedarte fuera del mercado.
¿Tienes una enfermedad preexistente y no sabes qué opciones tienes? Cuéntanoslo en los comentarios con tu patología y perfil. Te orientamos sin compromiso y sin datos personales. En Asegurazo.es la información es siempre gratuita y honesta. 👇
Te puede interesar
- 🏥 Los 5 mejores seguros de salud en España: Ranking 2026
- ⏳ ¿Qué es el periodo de carencia en un seguro médico?
- 💊 Seguro de salud con copago vs sin copago: ¿cuál elegir?
Redactado por Alejandro Urbina · Asegurazo.es · Basado en la legislación española vigente.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: