
¿Te has quedado bloqueado al elegir entre un seguro médico con copago o sin copago? Es la duda que más se repite al contratar un seguro de salud privado y también la que más dinero te puede hacer perder si aciertas por intuición en lugar de por números. La respuesta corta es incómoda: no hay una modalidad mejor que otra, hay una modalidad mejor para ti, y depende casi por completo de cuántas veces pisas la consulta al año.
En esta guía vas a encontrar lo que casi ningún comparador te da: los importes reales de copago por acto médico en 2026, una calculadora que te dice cuál te sale más barato con tus propios datos, el número exacto de visitas a partir del cual una opción supera a la otra, y los detalles que descuadran la cuenta (el tope anual de copagos, las carencias y la deducción fiscal si eres autónomo). Nada de importes inventados como oficiales: todo lo que verás son cifras orientativas de mercado, y al final tienes las fuentes públicas para contrastar.
Lo mínimo que debes saber antes de firmar
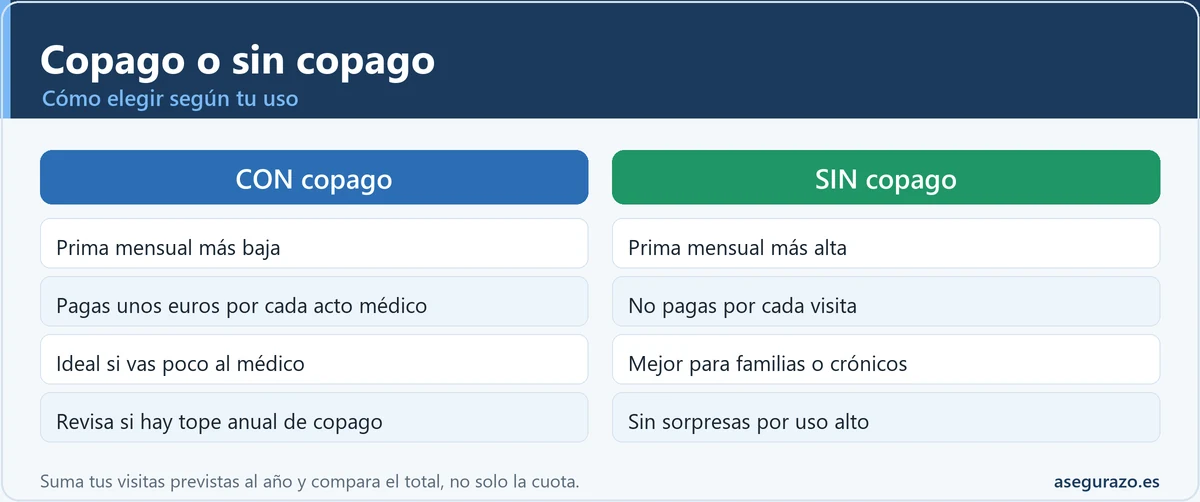
Un seguro con copago te cobra una prima mensual más baja a cambio de que pagues una pequeña cantidad fija cada vez que usas un servicio: la consulta del especialista, una prueba, una sesión de fisioterapia. Un seguro sin copago te cobra una prima mensual más alta, pero después no pagas nada en el momento de usar la cobertura. Es la diferencia entre pagar por uso y pagar por tarifa plana.
La decisión se reduce a una pregunta: ¿cuánto vas a usar el seguro este año? Si apenas vas al médico, la prima baja del copago casi nunca la compensarás con lo que pagas por visita, y ganas tú. Si tú o tu familia encadenáis consultas, pruebas y urgencias, esos pequeños copagos se suman hasta superar la diferencia de prima, y entonces la tarifa plana del sin copago sale rentable. Todo lo demás son matices sobre esa idea central.
Qué es el copago y por qué las aseguradoras lo ofrecen
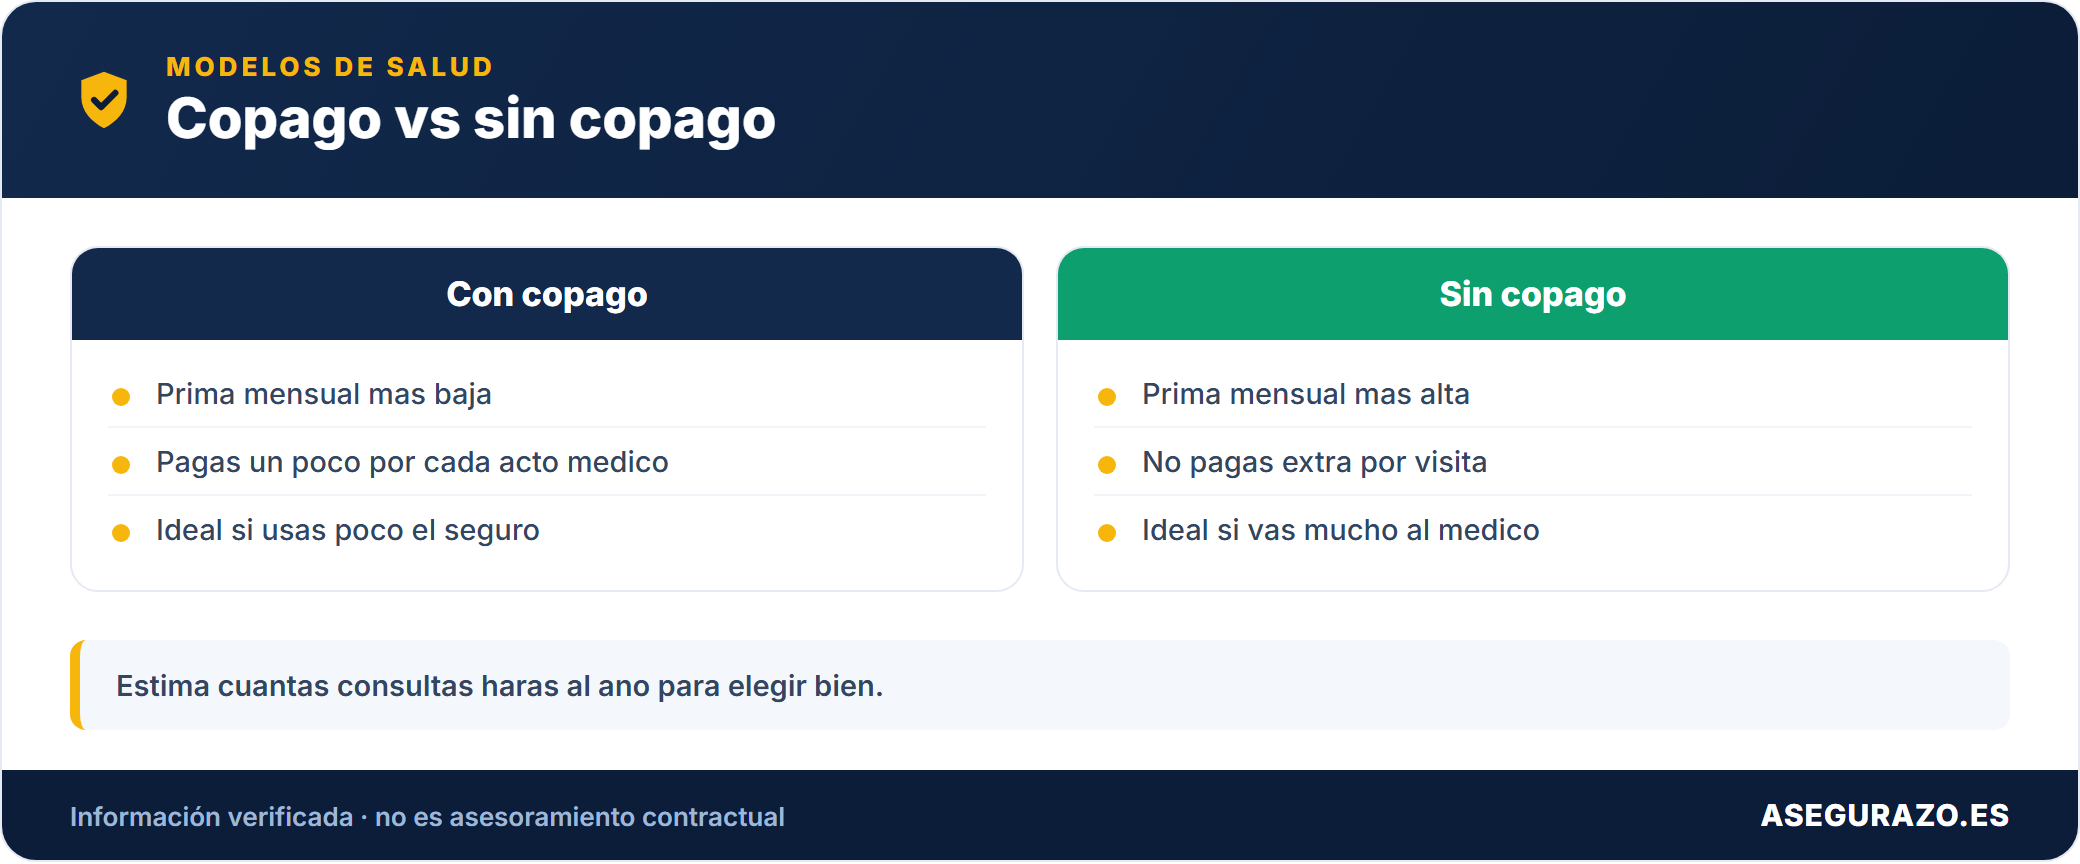
El copago es una cantidad fija que abonas en el momento de usar un servicio cubierto por tu póliza. Puede ir de un simbólico euro por la consulta del médico de familia hasta veinte o más por una urgencia o una prueba concreta, según la compañía y el acto médico. No es una penalización: es un mecanismo de reparto del coste entre la aseguradora y tú.
Las compañías lo utilizan por dos motivos muy claros. El primero es rebajar la prima: si trasladan una parte del gasto al usuario, pueden ofrecerte una cuota mensual más atractiva en el escaparate. El segundo es moderar el uso: un copago, aunque sea pequeño, desincentiva la visita impulsiva o la prueba que no era imprescindible. Ese segundo efecto es también el gran punto débil del modelo, porque a veces frena visitas que sí eran necesarias, y sobre eso volvemos más adelante.
Conviene no confundir dos cosas que suenan parecidas. Sin copago no es lo mismo que sin carencia. El copago se refiere a lo que pagas por acto; la carencia es el tiempo que debes esperar desde que firmas hasta poder usar ciertas prestaciones (parto, cirugía, algunas pruebas). Un seguro puede ser sin copago y tener carencias, o al revés. Se revisan por separado y ambos afectan a lo que realmente recibes por tu dinero.
Cuánto cuesta cada acto médico: tabla de copagos orientativos 2026
Estos son los rangos que se mueven hoy en el mercado español. Son orientativos, no tarifas oficiales: cada aseguradora fija los suyos en las condiciones particulares de la póliza, así que confirma siempre el importe exacto de tu compañía antes de firmar. Aun así, sirven para calibrar el orden de magnitud de lo que pagarías por visita.
| Acto médico | Copago orientativo | Frecuencia típica de uso |
|---|---|---|
| 🩺 Médico de familia | 0 a 3 € | La visita más barata y más habitual |
| 👨⚕️ Especialista | 6 a 20 € | Traumatólogo, dermatólogo, ginecólogo... |
| 🚑 Urgencias | 10 a 25 € | Suele ser el copago más caro |
| 🔬 Prueba diagnóstica sencilla | 3 a 12 € | Radiografía, ecografía |
| 🧪 Prueba de alta tecnología | 15 a 40 € | Resonancia, TAC |
| 💉 Análisis de sangre | 0 a 3 € | A menudo casi gratis |
| 💪 Fisioterapia (sesión) | 5 a 12 € | Se dispara si necesitas muchas sesiones |
| 🦷 Odontología básica | variable | Suele ir aparte, con tarifa propia |
Simulador: ¿cuál te sale más barato según tu uso?
Aquí está la herramienta que resuelve la duda de verdad. Introduce las dos primas que te ofrecen (la del seguro con copago y la del sin copago), estima cuántas visitas y pruebas harás al año sumando a toda tu familia, y el copago medio que pagarías por acto. Pulsa el botón y verás el coste anual real de cada opción, cuál gana pintada en verde, y el número exacto de visitas en el que las dos se cruzan. Si no sabes qué copago medio poner, un valor entre 6 y 10 euros es una estimación razonable con la tabla de arriba.
Calculadora copago vs sin copago
Con tus cifras reales, en menos de un minuto
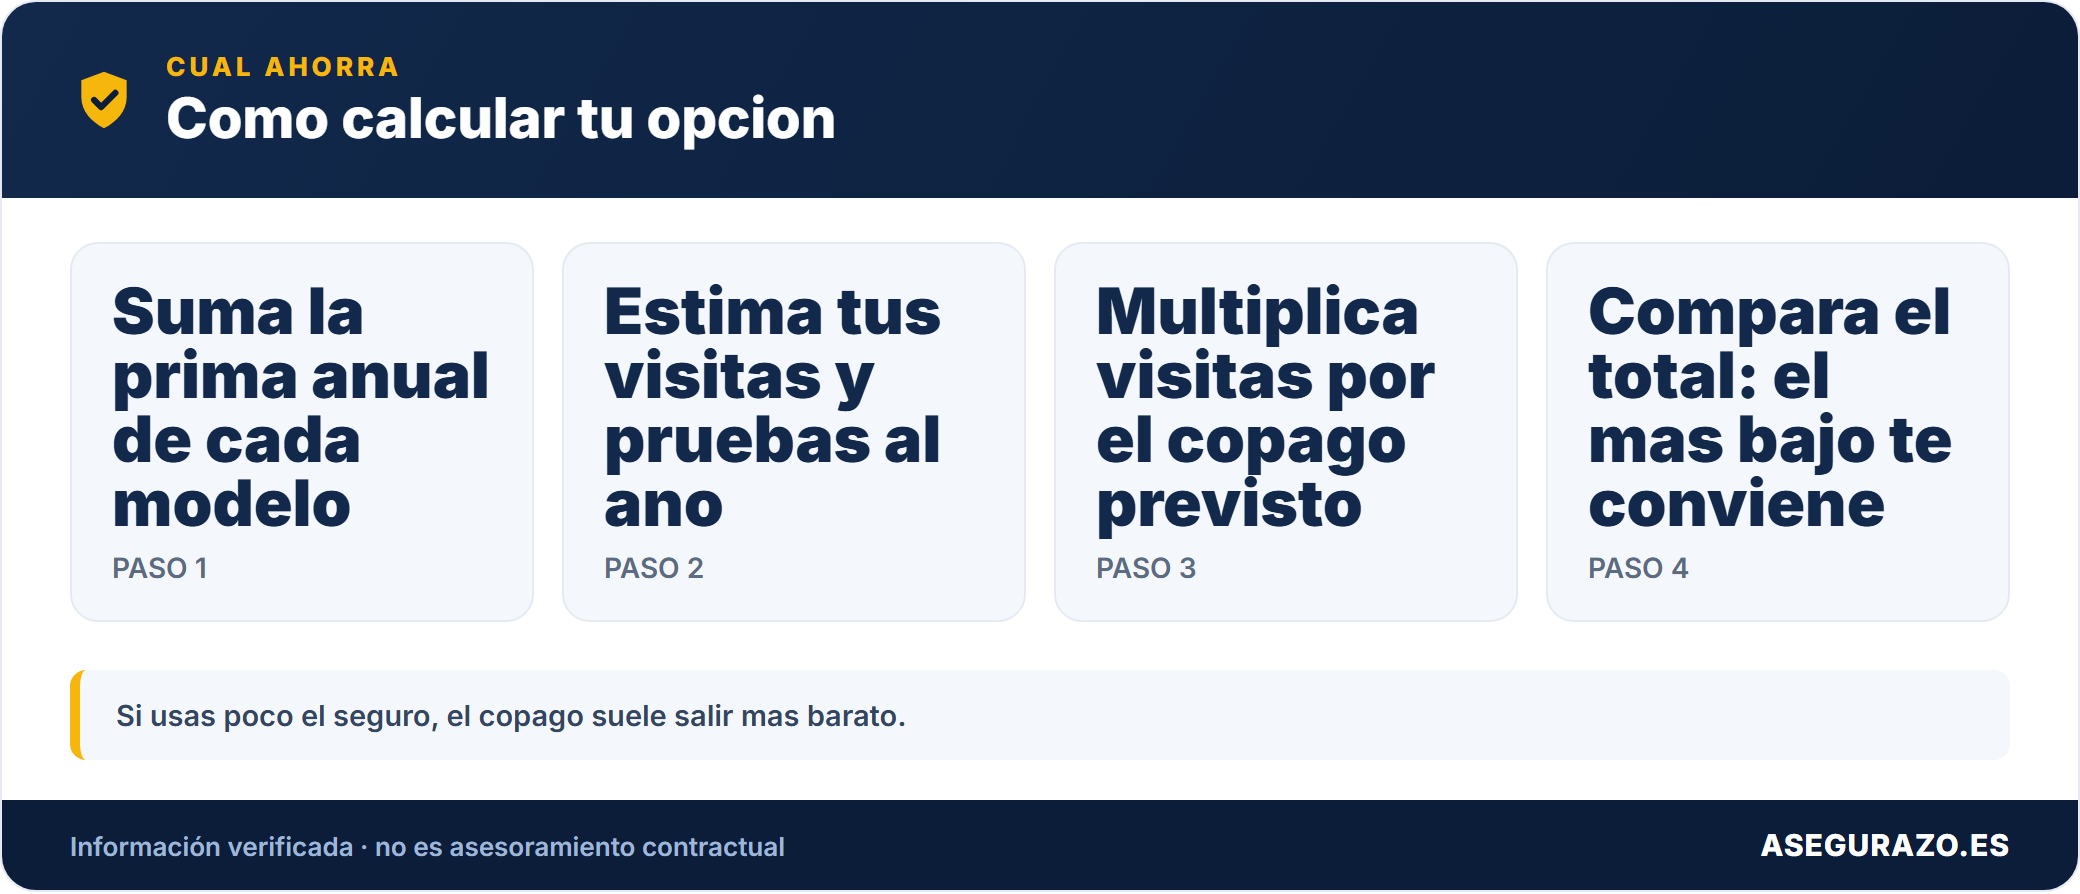
Un ejemplo para que veas cómo se lee: imagina una prima con copago de 45 euros y una sin copago de 65 euros. La diferencia de prima es de 240 euros al año, así que empiezas el ejercicio "debiendo" esos 240 euros extra si eliges el sin copago. Con un copago medio de 8 euros, el punto de equilibrio está en 30 visitas al año, es decir, dos visitas y media al mes. Por debajo de eso te interesa el copago; por encima, el sin copago. La calculadora hace ese cruce con tus números.
Qué modalidad encaja con tu perfil
La calculadora te da el número, pero conviene contrastarlo con el patrón real de tu vida. Marca tu situación en el siguiente árbol de decisión y verás la recomendación de partida para tu caso, con el porqué. No es un veredicto cerrado: si tu calculadora dice lo contrario porque tienes datos muy concretos, hazle caso a tus números.
¿Cuál es tu situación?
Elige el perfil que más se te parezca
El tope anual de copagos: el detalle que descuadra la cuenta a tu favor
Hay una cláusula que cambia por completo el riesgo del modelo con copago y que casi nadie mira: el límite máximo de copago por asegurado y año. Funciona como un techo de gasto. Cuando la suma de tus copagos a lo largo del año alcanza ese importe, dejas de pagar por acto y el resto del ejercicio es, de hecho, sin copago.
En el mercado se ven topes orientativos que van más o menos de 200 a 360 euros al año por asegurado, según la compañía y la modalidad. La consecuencia práctica es enorme: con un buen tope, el copago deja de dar miedo aunque tengas un año de mucho uso, porque tu gasto por visitas nunca se disparará por encima de ese límite. Si estás dudando y la póliza con copago tiene un tope bajo, el copago se vuelve mucho más atractivo, porque combina prima barata con un suelo de tranquilidad. Pregunta siempre si existe y de cuánto es, porque no todas las pólizas lo incluyen y no siempre viene en la primera página.
Si eres autónomo, la deducción fiscal cambia toda la ecuación
Aquí hay un factor que la mayoría de comparativas ignora y que puede inclinar la balanza hacia el sin copago sin que te des cuenta. Si eres trabajador autónomo en estimación directa, la prima de tu seguro de salud es un gasto deducible que reduce directamente el rendimiento neto de tu actividad, con un límite de 500 euros anuales por persona (que sube a 1.500 euros en caso de discapacidad). La deducción cubre también la prima de tu cónyuge y la de tus hijos menores de 25 años que convivan contigo.
¿Por qué importa esto para la decisión copago frente a sin copago? Porque lo que deduces es la prima, no los copagos que pagas en ventanilla. El seguro sin copago tiene una prima más alta, y si esa prima está dentro del límite deducible, una parte del sobrecoste te vuelve vía IRPF. Dicho de otro modo: para un autónomo, el "castigo" de pagar una prima mayor se suaviza gracias al ahorro fiscal, mientras que los copagos del otro modelo salen íntegros de tu bolsillo sin ventaja tributaria. Ten en cuenta que el gasto debe estar relacionado con tu actividad, registrado en tu contabilidad y documentado con los justificantes de pago. La referencia oficial es la Agencia Tributaria, y conviene revisarla o consultar con tu asesor antes de dar por hecho el importe exacto que te aplica.
Errores que hacen que elijas la modalidad equivocada
El factor que ningún cálculo recoge
Más allá de la aritmética hay algo que las calculadoras no miden: el efecto disuasorio del copago. Cuando cada visita tiene un precio en el momento, es humano posponer esa consulta que "seguro que no es nada". El problema es que a veces sí era algo, y un diagnóstico tardío cuesta mucho más que todos los copagos del mundo. Si te conoces y sabes que ese pequeño peaje te va a frenar justo cuando deberías ir, el sin copago te compensa aunque los números digan que está ajustado. La tranquilidad de no calcular tiene un valor real, sobre todo con hijos pequeños o con una patología en seguimiento.
Dudas habituales sobre el copago
¿A partir de cuántas visitas compensa el seguro sin copago?
Depende de la diferencia de prima y del copago medio, pero como orden de magnitud el cruce suele estar entre 30 y 40 visitas al año sumando a toda la familia. Con la calculadora de esta página obtienes el número exacto para tus cifras, que es lo único que importa de verdad.
¿El copago tiene un límite máximo al año?
Muchas pólizas incluyen un tope anual de copagos por asegurado, orientativamente entre 200 y 360 euros según la compañía. Cuando lo alcanzas, dejas de pagar por acto el resto del año. No todas lo tienen, así que pregúntalo antes de firmar porque cambia mucho el riesgo del modelo.
¿Sin copago significa que no espero para nada?
No. Sin copago quiere decir que no pagas por acto, pero puedes tener periodos de carencia para ciertas prestaciones como parto o cirugía. Copago y carencia son conceptos distintos y se revisan por separado en las condiciones de la póliza.
Soy autónomo, ¿desgravo los copagos que pago?
No, lo que desgrava es la prima del seguro, no los copagos. En estimación directa la prima es gasto deducible hasta 500 euros por persona al año (1.500 en caso de discapacidad), cubriendo también a cónyuge e hijos menores de 25 que convivan contigo. Confírmalo en la Agencia Tributaria o con tu asesor.
¿Puedo pasar de copago a sin copago más adelante?
Suele poderse en la renovación, pero cambiar de modalidad o de compañía puede reactivar carencias. Muchas aseguradoras aplican una cláusula de continuidad que reconoce las carencias ya cumplidas si aportas un certificado de tu póliza anterior. Pídelo para no empezar de cero.
¿El copago encarece las urgencias?
Normalmente sí: la urgencia suele ser uno de los copagos más altos, en el entorno de 10 a 25 euros por visita. Si sueles usar urgencias, especialmente con niños, ese detalle empuja hacia el sin copago o hacia una póliza con buen tope anual.
¿Los importes de copago que dais son oficiales?
No, son rangos orientativos de mercado para 2026 que sirven para calibrar. Los importes reales los fija cada aseguradora en las condiciones particulares. Para datos regulatorios y de supervisión, la referencia pública es la Dirección General de Seguros y Fondos de Pensiones.
Preguntas frecuentes
¿Cuánto se paga de copago por una resonancia o un TAC?
¿Qué pasa con el copago si necesito muchas sesiones de fisioterapia?
¿Hay seguros con copago que no cobren las primeras consultas del año?
¿Compensa más el sin copago si estoy embarazada?
¿Puede el copago hacer que posponga ir al médico?
¿Cómo se calcula el punto de equilibrio entre copago y sin copago?
Otros temas que conectan con este
- 🧮 Calculadora de la deducción fiscal del seguro de salud para autónomos
- 📩 Cómo reclamar cuando el seguro no quiere pagar
- 🔄 Cambiar de aseguradora: cuándo se puede y cómo hacerlo bien
La decisión no es copago o no copago, es cuánto vas a usarlo
Si te quedas con una sola idea, que sea esta: no existe una modalidad ganadora, existe la que encaja con tu forma de usar la sanidad. El copago premia al que va poco con una prima barata; el sin copago premia al que va mucho con un gasto fijo y sin frenos. Entre ambos hay un número, tu punto de equilibrio, que ya sabes calcular con tus propias cifras.
Haz el cálculo con calma, mira el tope anual, revisa las carencias y, si eres autónomo, añade el ahorro fiscal a la ecuación. Con esos cuatro datos dejarás de elegir por intuición y empezarás a elegir por lo que de verdad vas a pagar. Y si tu situación cambia (llegan hijos, aparece una dolencia crónica, te haces autónomo), vuelve a hacer la cuenta en la siguiente renovación, porque la respuesta correcta de hoy puede no serlo dentro de dos años.
Fuentes públicas para contrastar: Dirección General de Seguros y Fondos de Pensiones (dgsfp.mineco.gob.es), Agencia Tributaria para la deducción de autónomos (agenciatributaria.gob.es) y UNESPA (unespa.es). Los importes de este artículo son orientativos de mercado, no cifras oficiales. Redactado por Alejandro Urbina para Asegurazo.es.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: