
Has visto el piso perfecto: luminoso, buen precio, a diez minutos del trabajo. Hablas con el propietario, todo va bien, y justo antes de firmar sueltas la frase que llevas ensayando: "tengo un perro". Silencio al otro lado. Luego llega la respuesta de siempre: "pues no sé, tendría que pensarlo", o directamente una cláusula de prohibición de animales impresa en el contrato.
Ahí empiezan las preguntas que más se repiten entre quienes alquilan un piso con perro (o con gato): si el casero puede prohibir mascotas, si puede pedirte un dinero extra, quién paga el arañazo del parquet y si te pueden echar por tener un animal. La respuesta honesta a casi todo es la misma: depende de lo que hayas firmado, de cómo esté redactado y de algunos límites legales que sí existen y que mucha gente desconoce.
Esta guía va por escenarios, no por frases hechas. Verás qué dice la Ley de Arrendamientos Urbanos (LAU) y qué no dice, qué diferencia hay entre la fianza legal y un "depósito por mascota", qué seguro responde de qué, cómo se prueba un daño y qué documentar el día que entras y el día que sales. Es información general y orientativa: para tu caso concreto conviene confirmarlo con un profesional del derecho o con la entidad que corresponda.
Alquilar piso con perro: qué dice la ley y qué dice tu contrato
Empecemos por lo más sorprendente: en el texto consolidado de la Ley 29/1994 de Arrendamientos Urbanos publicado en el BOE no aparece ninguna regla específica sobre perros, gatos o animales de compañía. Ni los permite ni los prohíbe. Eso significa que la cuestión se resuelve con las reglas generales del alquiler, no con un artículo concreto sobre mascotas.
La regla general está en el artículo 4.2 de la LAU: los arrendamientos de vivienda se rigen por los pactos, cláusulas y condiciones que fijen las partes, siempre dentro del marco del título II de la ley y, de forma supletoria, del Código Civil. Dicho de otro modo, el contrato manda, salvo que choque con una norma imperativa. Y el artículo 6 añade el contrapeso: son nulas las estipulaciones que modifiquen en perjuicio del inquilino las normas del título II, salvo que la propia norma lo autorice.
Traducido a la vida real: una cláusula que diga "no se admiten animales" no es automáticamente ilegal, porque el propietario puede fijar condiciones de uso de su vivienda y tú puedes aceptarlas o no. Pero tampoco es un cheque en blanco: no puede servir para saltarse los límites de la fianza, para evitar sus obligaciones de conservación ni para imponer lo que la ley declara nulo. Y, sobre todo, si el contrato no dice nada, el casero no puede inventarse después una prohibición que nunca firmaste.
Un matiz que conviene tener presente: el hecho de que la LAU no hable de animales no quiere decir que los tribunales siempre den la razón al inquilino ni al propietario. Cada caso se decide por su contrato, por las circunstancias (molestias, daños, estatutos de la comunidad) y por cómo se interprete la cláusula. Por eso lo más útil es identificar en qué escenario estás.
¿Qué dice tu contrato sobre los animales?
Pulsa tu caso y verás el enfoque orientativo. No sustituye a una revisión de tu contrato concreto.
Contrato en silencio
Es el escenario más favorable para ti. Sin pacto en contra, no hay una prohibición firmada que invocar. El casero no puede imponerte una a mitad del contrato solo porque le disguste el perro.
Lo que sí sigue vigente: tu deber de usar la vivienda como un buen inquilino, la responsabilidad por daños y los límites de la comunidad de propietarios. Pide por escrito (correo o mensaje) que conste que el animal existe y que no hubo objeción.
Cláusula de prohibición
Aquí el pacto existe y tiene peso. Incumplirlo puede dar pie a que el casero pida el cumplimiento o la resolución del contrato (art. 27.1 LAU, remitiendo al art. 1.124 del Código Civil), con intervención judicial si no hay acuerdo.
La opción más segura es negociarla antes de firmar: acotarla (por ejemplo, "un perro de menos de X kilos con seguro de RC") o tachar la cláusula. Si ya firmaste, no la ignores: una conversación escrita con el propietario sale mucho más barata que un conflicto.
Autorización previa
El contrato no prohíbe, pero condiciona. Lo prudente es pedir esa autorización por escrito y antes de que entre el animal, describiendo especie, raza, tamaño y que tienes el seguro y las vacunas al día.
Si el casero deja pasar semanas sin responder o contesta con evasivas, conserva todos los mensajes: si más adelante lo discute, será tu prueba de que lo comunicaste de buena fe.
Mascotas sí, pero con extras
Mira qué tipo de extra es. Una garantía adicional se puede pactar, pero con el tope del art. 36.5 LAU. Un suplemento mensual o un pago "por mascota" sin recibo ni base clara es otra cosa y merece que lo revises con cuidado.
Más abajo te explico la diferencia entre fianza legal, garantía adicional y depósito "por mascota", con los límites que hoy fija la ley.
Los tres escenarios de contrato, uno por uno
Contrato sin ninguna cláusula de mascotas
Es lo habitual en contratos sencillos o de modelo antiguo. Si no consta ninguna restricción, el uso normal de la vivienda incluye, en principio, convivir con un animal doméstico, siempre que lo hagas con la diligencia de un buen padre de familia que exige el artículo 1.555 del Código Civil a quien arrienda una cosa. Eso incluye no causar molestias a los vecinos, no deteriorar la vivienda más allá del desgaste normal y cumplir la normativa sobre animales de tu comunidad autónoma y de tu ayuntamiento.
Un error frecuente es creer que, como el contrato calla, "todo vale". No es así: si el perro destroza una puerta o los vecinos denuncian ladridos constantes, el silencio del contrato no te protege de la responsabilidad por daños ni de que el casero invoque que se realizan actividades molestas (art. 27.2.e de la LAU). Lo que el silencio te da es que la presencia del animal, por sí sola, no es un incumplimiento.
Contrato con prohibición expresa de animales
Aquí conviene distinguir entre antes y después de firmar. Antes, eres libre de negociar, de pedir una excepción o de buscar otro piso. Después, la cláusula forma parte del contrato y el propietario puede apoyarse en ella si hay incumplimiento. Las redacciones varían mucho: "no se permiten animales", "no se permiten animales que causen molestias", "se prohíben perros de razas peligrosas"... No tienen el mismo alcance, y los jueces suelen mirar el sentido razonable del texto y si el incumplimiento es real y relevante.
Hay una cuestión que se discute con frecuencia: si una prohibición genérica puede considerarse abusiva. La respuesta no es uniforme. Cuando el arrendador es un particular, la LAU no incluye una norma que anule expresamente estas cláusulas. Cuando es una empresa que alquila de forma profesional con contratos tipo, entra en juego además la normativa de consumidores y usuarios sobre condiciones generales de la contratación, que permite revisar cláusulas desequilibradas. Es un terreno donde conviene asesoramiento, no una regla de bolsillo.
Contrato con "mascotas previa autorización"
Es la fórmula intermedia, y la que más conflictos silenciosos genera. El permiso se pide para algo concreto: ese animal, en esa vivienda. Mi consejo práctico, que no es una regla legal sino sentido común contractual, es que la autorización conste en un anexo firmado o en un correo con respuesta clara, no en una charla de pasillo. Si luego cambia el propietario, la gestora o la persona con la que hablaste, solo te quedará lo que esté escrito.
Tampoco está de más aclarar qué ocurre si adoptas otro animal más adelante o si tu perro tiene cachorros. Quien no lo pregunta se arriesga a que el casero entienda que la autorización era solo para un ejemplar concreto.
Qué puede pedirte el casero con una mascota y qué no
| Petición del propietario | ¿Se puede? | Base y matiz |
|---|---|---|
| Incluir una cláusula que prohíba animales antes de firmar | Sí, como pacto | Art. 4.2 LAU: rigen los pactos de las partes. Tú decides si aceptas, negocias o te vas. |
| Prohibir el animal a mitad de contrato si el contrato calla | Difícil | No hay pacto que lo respalde. Distinto es si hay molestias probadas o estatutos que lo impiden. |
| Fianza legal en metálico | Sí, obligatoria | Una mensualidad en vivienda (art. 36.1 LAU). |
| Garantía adicional a la fianza | Sí, con tope | Hasta dos mensualidades en contratos de hasta 5 años (7 si el arrendador es persona jurídica), art. 36.5 LAU. |
| Exigir un seguro de impago de renta | Depende | La LAU vigente no lo prohíbe: el art. 36.5 deja pactar cualquier garantía adicional a la fianza. Que conste en el contrato, quién paga la prima y si cuenta dentro del tope. |
| Suplemento mensual "por mascota" | Zona gris | La renta se pacta libremente, pero si encubre una garantía adicional puede superar el límite. Pide que conste su concepto. |
| Que acredites el seguro de RC del perro | Razonable | La Ley 7/2023 ya obliga a la persona titular de un perro a tenerlo (art. 30.3). |
| Entrar en la vivienda sin avisar para "ver al animal" | No | La vivienda es tu domicilio (art. 18 de la Constitución). La LAU solo contempla verificaciones por reparaciones (art. 21.3), con comunicación previa. |
Resumen orientativo con normativa a 5 de octubre de 2026. Los plazos y límites pueden variar por la legislación autonómica y por la fecha de tu contrato; confirma en el texto consolidado de la LAU.
Fianza adicional por mascota: lo que dice la ley y lo que se cobra en la práctica
Esta es la duda donde más dinero está en juego. Muchos anuncios y contratos hablan de un "depósito por mascota" de 200, 300 o 500 euros, y casi nunca explican con qué base se cobra. Para entenderlo hay que separar tres conceptos distintos que suelen mezclarse en la conversación con el casero.
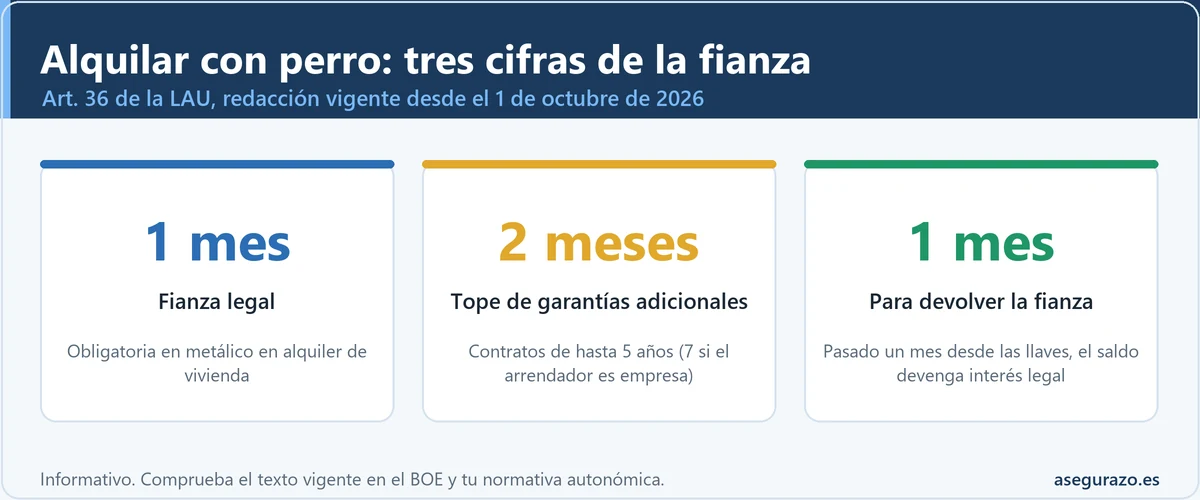
El primero es la fianza legal: obligatoria en metálico, de una mensualidad de renta en alquiler de vivienda (art. 36.1 LAU). No se actualiza durante los cinco primeros años de contrato (siete si el arrendador es persona jurídica) y, al terminar el arriendo, el saldo que deba devolverse devenga el interés legal si transcurre un mes desde que entregas las llaves sin que te lo restituyan (art. 36.4). En muchas comunidades autónomas el arrendador debe depositarla en un organismo autonómico; comprueba cómo funciona en la tuya.
El segundo es la garantía adicional, que el art. 36.5 permite pactar: un aval bancario, un depósito extra u otra fórmula. Desde el Real Decreto-ley 7/2019, en vivienda con contratos de hasta cinco años (o siete si el arrendador es persona jurídica), su valor no puede exceder de dos mensualidades de renta. Esa es la redacción que se aplica hoy: la LAU no fija otro tope ni excluye ninguna fórmula concreta de garantía.
El tercero es el famoso "depósito por mascota". La LAU no lo regula como figura propia, no aparece la palabra mascota en ella. Si se cobra, lo prudente es tratarlo como lo que probablemente es: una garantía adicional pactada. Eso lleva a una consecuencia práctica que conviene tener clara: si sumas todas las garantías adicionales que te piden, el conjunto no debería rebasar el tope legal de dos mensualidades en los contratos a los que se aplica. Y si te piden más, tiene sentido preguntar con qué fundamento y pedir que conste por escrito.
Fianza legal, garantía adicional y "depósito por mascota"
- Obligatoria en metálico: una mensualidad (art. 36.1)
- Se devuelve al final, con interés legal si pasa un mes desde la entrega de llaves
- Cubre impagos y daños que se prueben
- No sube durante los primeros 5 años (7 si el arrendador es empresa)
- Se puede pactar (art. 36.5): aval, depósito u otra fórmula
- Tope de 2 mensualidades en contratos de hasta 5 años (7 con arrendador persona jurídica)
- Vale cualquier fórmula: aval, depósito u otra
- La LAU no excluye pedir un seguro de impago: que conste por escrito
- La LAU no lo regula como figura propia
- Lo prudente es tratarlo como garantía adicional y que no supere el tope conjunto
- Exige recibo y concepto claros, y que diga cuándo se devuelve
- Si no hay recibo ni contrato, es difícil reclamarlo luego
Hay un punto que suele pasarse por alto. El tope se refiere a las garantías adicionales, no a la fianza legal, y se calcula sobre la renta mensual del contrato. Con un alquiler de 900 euros, por ejemplo, dos mensualidades serían 1.800 euros como límite de garantías adicionales; un depósito por mascota de 300 euros cabría dentro, pero si ya hubieras entregado un aval por 1.800 euros, el extra por el perro dejaría el conjunto por encima. Son cifras de ejemplo, no un consejo concreto.
Y una precaución sobre el momento: la normativa de vivienda se mueve con rapidez, así que antes de firmar comprueba en el BOE que no haya entrado en vigor ninguna norma nueva y qué régimen transitorio tendría para tu contrato. Mientras tanto, apóyate en el texto vigente del art. 36 LAU y en el recibo que te entreguen.
Tres cifras de la fianza que conviene tener presentes
Según el art. 36 de la LAU en su redacción vigente a 5 de octubre de 2026.
Datos legales a la fecha de redacción; confirma la versión vigente en el BOE y tu normativa autonómica.
Daños de mi perro en el piso alquilado: quién paga y cómo se prueba
Este es el terreno donde más se quedan cortas las guías que se limitan al "puedes o no puedes". Un daño en la vivienda no se resuelve por tener o no tener mascota, sino por quién demuestra qué. Y ahí la ley reparte las cartas de una forma menos intuitiva de lo que parece.
El Código Civil establece varias reglas. El artículo 1.561 dice que el arrendatario debe devolver la finca tal como la recibió, salvo lo que hubiera perecido o se hubiera menoscabado por el tiempo o por causa inevitable. El 1.562 presume que la recibió en buen estado cuando no se expresó el estado al arrendar, salvo prueba en contrario. Y el 1.563 hace al inquilino responsable del deterioro, a no ser que pruebe que se produjo sin culpa suya. Además, el 1.564 extiende esa responsabilidad al deterioro causado por las personas de su casa.
Esto matiza una idea que circula mucho: que "el casero tiene que probarlo todo". En realidad el casero debe acreditar que hay un deterioro y que va más allá del uso normal; a partir de ahí, la ley pone en el inquilino la carga de demostrar que no fue culpa suya. Y eso es muy complicado de probar si no existe un documento con el estado inicial. Por eso las fotografías y el inventario de entrada son tu mejor defensa, no un trámite de cortesía.
Junto a esas reglas, la LAU separa dos tipos de arreglos. El art. 21.1 obliga al arrendador a hacer las reparaciones necesarias para conservar la vivienda, salvo cuando el deterioro sea imputable al arrendatario conforme a los arts. 1.563 y 1.564 del Código Civil. Y el art. 21.4 deja a cargo del inquilino las pequeñas reparaciones que exija el desgaste por el uso ordinario. Distinguir desgaste normal de daño es la clave de casi todas las discusiones de fianza.
Además, la LAU no obliga a firmar nada al terminar el contrato, pero conviene hacerlo: un acta de salida firmada por ambas partes en la que conste por escrito el estado de la vivienda. No sustituye a las reglas del Código Civil que acabas de ver, pero deja una prueba firmada de cómo se devolvió el piso, sobre todo si lleva fotos. Para quien convive con un perro, es una herramienta de protección importante, siempre que se use bien.
Desgaste normal o daño: cómo suele analizarse
| Situación | Cómo se suele ver | Qué ayuda a probarlo |
|---|---|---|
| Pintura algo marcada por el paso de los años | Desgaste por tiempo y uso | Fotos de entrada y duración del contrato |
| Arañazos finos en el rodapié o la puerta | Discutible: depende de su extensión y de si ya estaban | Inventario inicial con fotos fechadas |
| Parquet con marcas profundas o zonas levantadas | Probable daño imputable, aunque se valora la antigüedad del suelo | Presupuesto de reparación y antigüedad del material |
| Manchas de orina que han calado en el suelo | Más probable que se considere daño que desgaste | Informe o factura del arreglo |
| Mobiliario del casero mordido o roto | Daño imputable salvo que pruebes lo contrario | Inventario de muebles y su estado inicial |
| Olor persistente, sin daño visible | Difícil de acreditar: el casero debe poder demostrarlo | Fotos, testigos o informe de limpieza |
Cuadro orientativo. Cada caso se valora por sus pruebas; si hay conflicto, la decisión última corresponde al juzgado.
Checklist de entrada y salida del piso con mascota
Casi todos los conflictos de fianza con animales se pierden en el mismo punto: nadie documentó el estado inicial. Un cuarto de hora bien invertido el día de la entrega vale más que meses de discusión después. Estos son los pasos que más sentido tienen, tanto si eres inquilino como si eres propietario y quieres evitarte problemas.
Cinco pasos para no discutir la fianza
Inventario y fotos el día de la entrega
Recorre suelos, puertas, rodapiés, paredes, ventanas y mobiliario. Haz fotos y vídeos con fecha y envíalos al propietario por un canal que deje constancia.
Tip: incluye zonas donde un perro suele actuar (esquinas de puertas, zócalos, tapicería).
Deja constancia del animal
Si el contrato exige autorización o guarda silencio, comunica por escrito que convivirás con el animal, su especie, raza y tamaño.
Tip: guarda la respuesta, aunque sea un simple "de acuerdo" por mensaje.
Reúne tus papeles de perro
Identificación con microchip, cartilla de vacunación, justificante del seguro de responsabilidad civil y, en su caso, la licencia si la raza lo exige.
Tip: una carpeta digital con todo evita improvisar si el casero o la comunidad lo piden.
Repara a tiempo lo que sea tuyo
Un arañazo corregido a los pocos días sale mucho más barato que un suelo estropeado tras dos años. Avisa al casero de lo que le corresponda a él.
Tip: el art. 21.3 LAU te pide comunicar pronto las reparaciones necesarias.
Salida: acta de estado firmada
Repasa la vivienda con el propietario, anota cualquier desperfecto y firmad los dos un acta del estado del piso (no es obligatoria, pero sirve de prueba). Haz fotos de nuevo ese día.
Tip: si hay desacuerdo, pide que conste el motivo y una valoración del importe antes de dar nada por cerrado.
Seguro del perro, seguro de hogar del inquilino y seguro del casero: quién cubre qué
Cuando algo se rompe, la pregunta práctica es a qué seguro llamar. Y aquí se mezclan tres pólizas distintas que protegen cosas diferentes. Entenderlas evita pagar dos veces por lo mismo y, sobre todo, evita descubrir tarde que el daño no entraba en ninguna.
La responsabilidad civil del perro es obligatoria: el art. 30.3 de la Ley 7/2023 exige a la persona titular de un perro contratar y mantener en vigor un seguro de responsabilidad civil por daños a terceros, con un importe que se fijará reglamentariamente. Está pensada para mordeduras, caídas o destrozos a personas y bienes ajenos. Si quieres profundizar, lo tienes explicado en nuestra guía sobre el seguro obligatorio para perros y en la de responsabilidad civil para perros.
Aquí viene el matiz que casi nadie cuenta: que exista una RC del perro no garantiza que cubra los daños al piso que alquilas. Muchas pólizas de responsabilidad civil excluyen los daños a bienes que el asegurado tiene en uso, arrendados o bajo su custodia. Antes de dar por hecho nada, busca en las condiciones la palabra "arrendamiento", "bienes en custodia" o "inmueble alquilado" y pregunta a tu aseguradora. El análisis de si el seguro de hogar cubre los daños que causa tu perro te ayuda a ver cada caso.
El seguro de hogar del inquilino es otra pieza. Cubre normalmente el contenido que tú pones en la vivienda y, según la póliza, puede incluir responsabilidad civil como inquilino y ciertos daños al continente que alquilas. No todas las pólizas lo hacen igual. Y el seguro de hogar del propietario cubre el edificio y su mobiliario frente a siniestros como agua o incendio, pero la aseguradora, tras pagar, puede reclamar al causante si es un tercero, y ahí entra tu RC. Para ver cómo se reparte esto con un inquilino, mira la guía sobre si el seguro cubre los daños que causa el inquilino.
Qué protege cada póliza cuando hay un perro en un piso de alquiler
| Póliza | Qué suele cubrir | Qué conviene comprobar |
|---|---|---|
| RC del perro (obligatoria) | Daños a terceros: mordeduras, lesiones, bienes ajenos | Si excluye daños a bienes arrendados o en tu poder; el capital exigido |
| Hogar del inquilino | Tu contenido y, según póliza, RC como inquilino y algunos daños al continente | Si incluye daños causados por mascotas y a la vivienda alquilada |
| Hogar del propietario | Edificio y, en su caso, mobiliario propio frente a siniestros | Que el casero tenga póliza activa; el seguro no cubre el desgaste ni el abandono |
| Seguro de salud del animal | Gastos veterinarios del propio animal | No cubre daños a la vivienda; es otro producto |
Coberturas orientativas: cada aseguradora fija sus condiciones y exclusiones. La supervisión del sector corresponde a la DGSFP.
Una cuestión relacionada que suele generar dudas: ¿puede el propietario obligarte a contratar un seguro? El art. 36.5 de la LAU vigente deja pactar cualquier garantía adicional y no excluye expresamente un seguro de impago de renta, así que depende de lo que firmes: si te lo exigen, que conste en el contrato, quién paga la prima y si cuenta dentro del tope de dos mensualidades. Un seguro de responsabilidad civil del perro es otra cosa, y de hecho la ley ya lo impone a quien tiene el animal, pero lo prudente es no dar por supuesto que cualquier exigencia de póliza sea válida sin leer su redacción. Si lo que te piden es una póliza concreta con una compañía determinada, pregunta por qué y qué cubre.
¿Me pueden echar del piso por tener un perro?
La respuesta corta es que no basta con tener perro para que acabe el contrato, y que cualquier salida forzosa necesita una causa y, si no hay acuerdo, un procedimiento judicial. Pero hay situaciones concretas en las que tener un animal puede acabar siendo el origen del problema, y conviene distinguirlas.
Si el contrato prohíbe los animales y el inquilino los tiene, el propietario puede alegar incumplimiento. El art. 27.1 de la LAU permite a la parte que cumplió exigir el cumplimiento o promover la resolución conforme al art. 1.124 del Código Civil. Que prospere depende de la claridad de la cláusula, de su gravedad real y de si el propietario toleró la situación durante meses sin decir nada. No hay un automatismo: lo decide el juez.
El art. 27.2 contiene además causas por las que el arrendador puede resolver de pleno derecho, entre ellas los daños causados dolosamente en la finca y la realización en la vivienda de actividades molestas, insalubres, nocivas, peligrosas o ilícitas. Un perro tranquilo no encaja ahí; un animal que ladra a todas horas, con quejas documentadas de los vecinos, o que vive en condiciones insalubres, sí puede convertirse en un argumento del casero.
Un tema aparte es el fin del contrato. Cumplido el plazo y agotadas las prórrogas que correspondan, el propietario puede decidir no renovar según las reglas de los arts. 9 y 10 de la LAU, sin necesidad de alegar nada sobre el perro. No es un "desalojo por mascota", es el vencimiento ordinario del alquiler. Y para las ocupaciones forzosas, la LAU exige, en último término, resolución judicial: ningún casero puede cambiar la cerradura o sacar tus cosas por su cuenta.
Comunidad de propietarios, estatutos y animales
Además de lo que firmes con tu casero, existe una segunda capa: el edificio. La Ley de Propiedad Horizontal permite que el título constitutivo y los estatutos fijen normas de uso, y su art. 7.2 impide a propietarios y ocupantes desarrollar en la vivienda actividades prohibidas en los estatutos, dañosas para la finca o contrarias a las disposiciones generales sobre actividades molestas, insalubres, nocivas, peligrosas o ilícitas. Si el presidente de la comunidad ve una infracción, puede requerir su cese, y en casos graves la ley prevé acciones judiciales.
Esto tiene una consecuencia práctica para ti como inquilino: aunque tu contrato con el propietario permita mascotas, si los estatutos inscritos de la comunidad contienen una restricción sobre animales, el problema puede venirte por esa vía. Los estatutos solo perjudican a terceros si están inscritos en el Registro de la Propiedad (art. 5), así que conviene que pidas al propietario una copia de los estatutos y consultes si dicen algo sobre animales antes de firmar. Si hay discrepancias entre lo que firmas y lo que dicen los estatutos, la que te afecta puede ser la más restrictiva.
En principio, una junta de propietarios no puede, por acuerdo ordinario de mayoría simple, imponer una prohibición general de mascotas para todos los vecinos: modificar los estatutos exige normalmente mayorías muy cualificadas, y el art. 17 de la LPH prevé la unanimidad para ciertas modificaciones. La jurisprudencia no es uniforme en todos los supuestos, así que si tu comunidad te reclama algo, pide el acuerdo por escrito y el acta antes de reaccionar. Si el problema son ladridos o suciedad en zonas comunes, ahí se aplican las normas de convivencia y, en su caso, la ordenanza municipal.
Tres casos ilustrativos para ver cómo funciona
Los siguientes ejemplos son imaginarios y genéricos, pensados para que veas cómo se aplican las reglas. No describen a nadie en concreto ni son resultados garantizados.
Caso 1: el contrato calla y el casero pide 500 euros por el perro. Imagina que el contrato no menciona animales y, ya firmado, el propietario exige un pago extra por el perro. Sin pacto que lo respalde, la petición es discutible. Lo razonable es responder por escrito pidiendo que indique en qué cláusula o norma se basa, dejar constancia de lo que ya has entregado como fianza y, si hubo un pago, exigir recibo. Si se negocia un depósito voluntario, que el concepto, el importe y la fecha de devolución consten por escrito.
Caso 2: arañazos en el parquet al salir. Un inquilino sale tras tres años y el propietario descuenta del depósito el pulido de todo el suelo. Si en el inventario de entrada constaba el parquet en buen estado y las fotos muestran marcas profundas actuales, el reclamo tiene base. Si no hay inventario, entra en juego la presunción del art. 1.562 del Código Civil y la responsabilidad del 1.563. En ambos casos la edad del suelo y el desgaste por el uso cuentan: un presupuesto detallado y una factura real son más sólidos que una cifra redonda.
Caso 3: vecinos que se quejan por ladridos. Una pareja alquila con perro permitido por escrito. A los pocos meses, el presidente de la comunidad recibe quejas. El permiso del casero no ampara molestias reales: lo sensato es hablar con los vecinos, tomar medidas con un adiestrador y guardar constancia de lo hecho. Si las quejas se prolongan y se documentan, el propietario podría invocar el art. 27.2.e, así que cortar el problema pronto protege tu contrato.
Errores frecuentes al alquilar con mascota
Firmar sin leer la cláusula de animales
Muchos contratos tipo la incluyen en una letra pequeña entre normas de uso.
Solución: busca "animales" o "mascotas" antes de firmar y negocia por escrito.
Esconder al perro y esperar que no pase nada
Si hay prohibición, descubrirlo después te deja sin margen para negociar.
Solución: pregunta al principio y consigue la autorización por escrito.
Pagar un "extra por mascota" sin recibo
Sin concepto, importe y fecha de devolución, es muy difícil reclamarlo luego.
Solución: exige recibo o anexo firmado y comprueba el tope del art. 36.5.
Dar por hecho que la RC del perro cubre el piso
Muchas pólizas excluyen bienes arrendados o en tu poder.
Solución: revisa las exclusiones y pregunta a tu aseguradora por daños al inmueble alquilado.
No hacer fotos ni inventario de entrada
Sin estado inicial, las presunciones del Código Civil juegan en tu contra.
Solución: fotos con fecha y envío al propietario el mismo día.
Casero: retener toda la fianza sin presupuesto
Sin factura ni valoración, el descuento se discute y suma intereses.
Solución: detalla cada partida con facturas y devuelve el resto en el mes siguiente a la entrega de llaves.
Gatos, razas con licencia y otras mascotas: qué cambia
La LAU no distingue por especie, pero la vida real sí. Los gatos suelen generar menos objeciones que los perros grandes y no tienen la obligación legal de RC de los perros que fija la Ley 7/2023, aunque algunos propietarios los incluyan en la misma cláusula. Si tienes un gato, la guía sobre el seguro para gatos te explica qué conviene valorar, y recuerda que tu seguro de hogar puede incluir responsabilidad civil por daños de animales domésticos.
Si tu perro pertenece a una raza considerada potencialmente peligrosa, hay requisitos adicionales de licencia y seguro, y muchos propietarios piden explícitamente que se acredite todo antes de firmar. Es razonable tener la documentación al día desde el primer día; puedes consultar la guía sobre el seguro para perros PPP. Con animales exóticos, aves o reptiles, el contrato y la comunidad pueden ser aún más estrictos, y la normativa autonómica y municipal también cuenta.
Dudas habituales sobre alquilar con perro
¿Puede el casero prohibir mascotas en el alquiler?
¿Se puede pedir una fianza adicional por tener mascota?
¿Qué seguro de responsabilidad civil necesito para alquilar con perro?
¿Me pueden echar del piso por tener un perro?
¿Quién paga los daños de mi perro en un piso alquilado?
¿Es abusiva una cláusula que prohíbe mascotas en el contrato?
¿Cuándo debe devolverme la fianza el casero?
Lee también
- 🏠 ¿El seguro cubre los daños que causa el inquilino? Guía por escenarios
- 🐕 ¿Cubre el seguro de hogar los daños que causa mi perro?
- 🛡️ Seguro de responsabilidad civil para perros: cuándo es obligatorio y qué cubre
- 📋 Seguro obligatorio para perros en España 2026
- 🔗 Tu gato daña un coche o a un vecino: ¿lo cubre el seguro?
- 🔗 Negligencia veterinaria: cómo reclamar si muere tu mascota
- 🔗 Seguro de hogar: inquilino vs propietario, quién asegura qué
Qué dejar por escrito antes de que entre tu perro en casa
Casi todo lo que se ha explicado se reduce a una idea: lo que no está escrito se discute. Si vas a alquilar con tu animal, procura que consten tres cosas antes de recibir las llaves: la autorización o ausencia de objeción del propietario, el estado inicial de la vivienda con fotos, y el concepto exacto de cualquier pago adicional. Con eso, la mayoría de los desacuerdos se resuelven con una conversación en lugar de con un juicio.
Y si eres tú quien alquila, la misma lógica te protege a ti: un contrato claro, un inventario honesto y un acta de salida firmada cuestan poco y evitan casi todo. Cuando los textos legales cambian tan rápido como a finales de septiembre, revisa el BOE, no el recuerdo de lo que leíste el año pasado.
Fuentes y dónde comprobarlo
- Ley 29/1994, de Arrendamientos Urbanos (texto consolidado, BOE)
- Resolución de 2 de octubre de 2026 del Congreso: derogación del RDL 26/2026 (BOE)
- Código Civil, artículos 1.555 y 1.561 a 1.564 (BOE)
- Ley 49/1960, de Propiedad Horizontal (BOE)
- Ley 7/2023, de protección de los derechos y el bienestar de los animales (BOE)
Este artículo es informativo y no constituye asesoramiento jurídico. Para tu caso concreto conviene confirmarlo con tu aseguradora, con un abogado o con el organismo de vivienda de tu comunidad autónoma. Contenido revisado el 5 de octubre de 2026.