
Te llega una noticia al móvil: tu aseguradora aparece entre las que más reclamaciones acumulan ante el supervisor. Dudas si cambiarte, si es una señal de alarma o si es un titular fabricado para generar clics. Antes de decidir nada conviene mirar de dónde sale el dato, porque casi todo lo que circula repite tres nombres del ranking y se deja fuera lo más importante.
La fuente es única y pública: la Memoria del Servicio de Reclamaciones de la DGSFP correspondiente a 2024, que la Dirección General de Seguros y Fondos de Pensiones publicó en diciembre de 2025. En ella el supervisor cuenta cuántas reclamaciones llegaron contra cada entidad, las divide entre las primas que ingresa cada una y, en otro cuadro, explica cómo terminaron los expedientes. Aquí tienes esos cuadros ordenados, con una tabla que los cruza y con la advertencia que casi nadie escribe: reclamar no es lo mismo que tener razón.
Todas las cifras de este artículo están leídas del PDF oficial (cuadros IV, VI, VII.1, IX.1 a IX.4 y X, páginas 9 a 36 de la memoria), consultado el 1 de octubre de 2026. Los cálculos propios se señalan como tales. No hay estrellas ni opiniones inventadas: solo datos públicos.
Aseguradoras con más reclamaciones ante la DGSFP: las cifras de 2024 de un vistazo
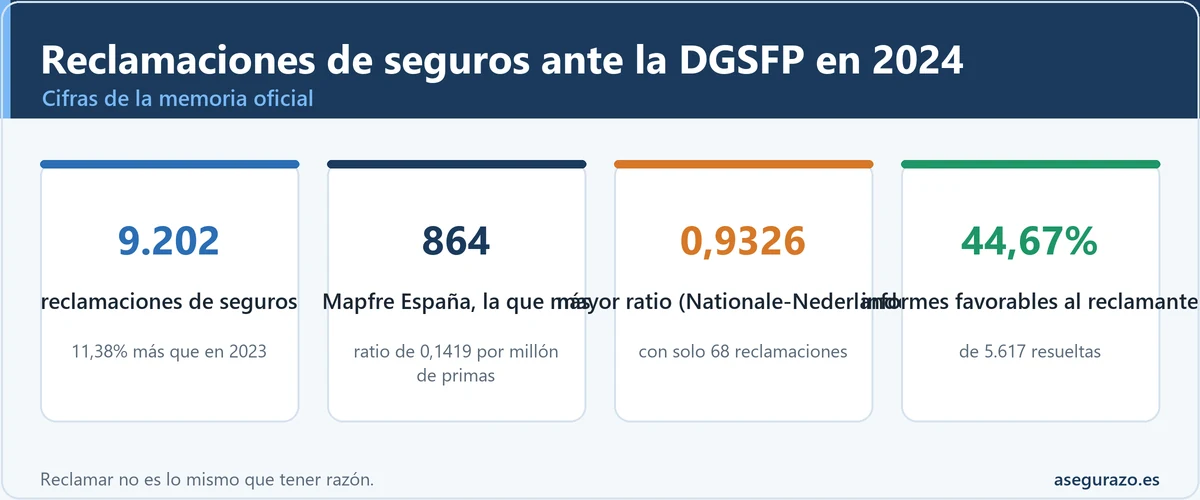
En 2024 el Servicio de Reclamaciones abrió 14.934 expedientes entre consultas, reclamaciones y escritos que no llegaron a admitirse, un 11,5% más que los 13.394 de 2023 (cuadro I). De todos ellos, 9.202 son reclamaciones sobre contratos de seguro, frente a las 8.262 del año anterior (+11,38%, cuadro V). Aparte quedan 4.933 reclamaciones que ni siquiera se admitieron a trámite, y la causa más frecuente, según la memoria, es no haber acudido antes a los servicios de reclamación de la propia entidad.
En el mismo año se resolvieron 5.617 reclamaciones con pronunciamiento del servicio (cuadro IV), y en 2.509 de ellas el informe fue favorable al reclamante, es decir, el 44,67%. Ese porcentaje de partida es el que te permite poner en perspectiva cualquier cifra individual que veas más adelante, porque la media del sistema ya es alta.
Reclamaciones en seguros, año 2024 (cifras oficiales DGSFP)
Para ordenar a las aseguradoras la memoria ofrece cuatro lecturas distintas, y cada una cuenta una historia diferente. Entenderlas por separado es lo que evita sacar conclusiones torcidas:
- Cuadro IX.1: las 25 entidades con más reclamaciones presentadas en 2024, en cifras absolutas.
- Cuadro IX.2: las 25 con mayor ratio de reclamaciones por cada millón de euros de primas devengadas.
- Cuadro IX.4: el ratio de reclamaciones en relación con el número de pólizas.
- Cuadro X: cómo terminaron los expedientes resueltos, incluido el porcentaje de informes favorables al reclamante.
Cómo se elabora el ranking de la DGSFP y dónde comprobarlo tú mismo
Un ranking solo vale lo que valga su método, así que conviene saber qué cuenta exactamente el supervisor. La memoria distingue entre expedientes iniciados (los que llegan al servicio durante 2024, estén o no cerrados a final de año) y expedientes resueltos (los que terminan en 2024, aunque empezaran en años anteriores). Esa diferencia parece menor y no lo es: los cuadros IX hablan de reclamaciones presentadas y el cuadro X de expedientes resueltos, y no coinciden entre sí.
El ratio por millón de euros de primas se calcula con las primas devengadas que cada entidad declaró en la documentación estadístico-contable del cuarto trimestre de 2024. Las entidades que operan en España mediante sucursal o en libre prestación de servicios no están obligadas a presentar esa documentación al supervisor español, de modo que White Horse Insurance Ireland y la sucursal de Zurich aparecen en la lista de volumen pero sin ratio. La propia memoria advierte además de que el ratio es solo una medida relativa y no tiene por sí mismo significado económico ni de gestión.
Una cuestión de calendario: a fecha de 1 de octubre de 2026 la última memoria disponible en la web de la DGSFP es la de 2024 (el PDF lleva fecha de diciembre de 2025) y la del ejercicio 2025 no figuraba publicada en las fuentes consultadas. Si lees esto más adelante, comprueba si ya existe una edición más reciente.
Cómo comprobar el dato en cinco pasos
Ranking por volumen: quién acumula más reclamaciones en cifras absolutas
Si ordenamos por número bruto, los primeros puestos los ocupan las compañías con más cartera. Mapfre España encabeza la lista con 864 reclamaciones (734 en 2023), seguida de AXA Seguros Generales con 545, Caja de Seguros Reunidos (Caser) con 514, Occident GCO con 475 y Mutua Madrileña con 434. Es el orden menos informativo de los tres, porque una compañía con diez millones de pólizas casi siempre sumará más quejas que una con un millón.
Aun así el cuadro IX.1 deja datos útiles. Las diez primeras entidades suman 4.616 reclamaciones, algo más de la mitad de las 9.202 del año (cálculo propio, orientativo). Las mayores subidas respecto a 2023 fueron las de White Horse Insurance Ireland (+67,03%), Santander Seguros y Reaseguros (+50,00%), Mutua Madrileña (+47,62%, de 294 a 434) y Santander Generales (+40,74%). En sentido contrario, Vida-Caixa bajó un 26,34% (de 410 a 302) y Helvetia un 5,13%.
Hay un matiz que cambia la lectura: el cuadro nombra entidades jurídicas, no grupos. Mapfre España (864) y Mapfre Vida (43), cuadro IX.3, figuran por separado; lo mismo ocurre con Generali España y Generali Seguros y Reaseguros, con Allianz y BBVA Allianz, o con Santander Generales y Santander Seguros y Reaseguros. Si quieres saber cuánto acumula un grupo, tienes que sumar tú las piezas.
| Entidad | Reclamaciones 2024 | Reclamaciones 2023 | Variación % | Ratio por millón de euros de primas |
|---|---|---|---|---|
| Mapfre España | 864 | 734 | +17,71 | 0,1419 |
| AXA Seguros Generales | 545 | 494 | +10,32 | 0,2350 |
| Caja de Seguros Reunidos (Caser) | 514 | 499 | +3,01 | 0,3169 |
| Occident GCO | 475 | 358 | +32,68 | 0,1458 |
| Mutua Madrileña Automovilista | 434 | 294 | +47,62 | 0,1822 |
| Allianz Compañía de Seguros | 405 | 400 | +1,25 | 0,1262 |
| Generali España | 383 | 344 | +11,34 | 0,1490 |
| Santa Lucía | 354 | 334 | +5,99 | 0,1890 |
| Segurcaixa Adeslas | 340 | 281 | +21,00 | 0,0670 |
| Vida-Caixa | 302 | 410 | -26,34 | 0,0291 |
| Línea Directa Aseguradora | 299 | 220 | +35,91 | 0,2933 |
| Pelayo Mutua de Seguros | 268 | 200 | +34,00 | 0,6554 |
| Ocaso | 230 | 168 | +36,90 | 0,2073 |
| Santander Generales Seguros y Reaseguros | 228 | 162 | +40,74 | 0,6021 |
| Reale Seguros Generales | 166 | 157 | +5,73 | 0,1511 |
| BBVA Allianz Seguros y Reaseguros | 164 | 151 | +8,61 | 0,3095 |
| White Horse Insurance Ireland DAC | 152 | 91 | +67,03 | sin dato (ver nota) |
| BBVASeguros | 136 | 126 | +7,94 | 0,0865 |
| Zurich Insurance Europe AG, sucursal en España | 135 | 122 | +10,66 | sin dato (ver nota) |
| Generali Seguros y Reaseguros | 129 | 100 | +29,00 | 0,1220 |
| DKV Seguros y Reaseguros | 114 | 87 | +31,03 | 0,1134 |
| Helvetia Compañía Suiza | 111 | 117 | -5,13 | 0,2015 |
| Sanitas Sociedad Anónima de Seguros | 97 | 86 | +12,79 | 0,0468 |
| Asisa | 93 | 86 | +8,14 | 0,0598 |
| Santander Seguros y Reaseguros | 87 | 58 | +50,00 | 0,0555 |
Ranking por ratio: reclamaciones por cada millón de euros de primas
Para corregir el efecto tamaño, la DGSFP divide las reclamaciones entre las primas devengadas, expresadas en millones de euros. El resultado es una medida relativa: Pelayo, con 268 reclamaciones y 408,9 millones de primas, tiene un ratio de 0,6554, es decir, unas 0,66 reclamaciones por cada millón facturado. Con ese cambio de métrica, el podio ya no lo forman los gigantes. Lo encabeza Nationale-Nederlanden Generales (0,9326), seguida de Pelayo (0,6554) y Santander Generales (0,6021), justo los tres nombres que repite casi toda la prensa.
Lo que casi nadie cuenta es que Nationale-Nederlanden llega a ese 0,9326 con solo 68 reclamaciones sobre 72,9 millones de primas. Un ratio alto no significa que una entidad reciba muchas quejas, sino que recibe muchas en proporción a lo que factura. Cuando el denominador es pequeño, una docena de expedientes más mueve el ratio de forma muy visible. Fíjate en el contraste: Mapfre tiene 864 reclamaciones y un ratio de 0,1419, porque factura 6.088 millones.
El grupo de cabeza lo completan entidades pequeñas, como Kutxabank Aseguradora (0,4837) o Cajamar Seguros Generales (0,4709). Entre las grandes por volumen, Caser es la que tiene el ratio más alto, con 0,3169, seguida de Línea Directa (0,2933) y AXA (0,2350), mientras que Mutua Madrileña, con 2.382 millones de primas, queda en 0,1822.
| Entidad | Reclamaciones | Primas devengadas 2024 (millones de euros) | Ratio |
|---|---|---|---|
| Nationale-Nederlanden Generales | 68 | 72,9 | 0,9326 |
| Pelayo Mutua de Seguros | 268 | 408,9 | 0,6554 |
| Santander Generales Seguros y Reaseguros | 228 | 378,7 | 0,6021 |
| Kutxabank Aseguradora | 61 | 126,1 | 0,4837 |
| Cajamar Seguros Generales | 58 | 123,2 | 0,4709 |
| Mutua MMT | 30 | 68,0 | 0,4411 |
| Verti Aseguradora | 54 | 132,1 | 0,4088 |
| Divina Pastora Seguros Generales | 35 | 102,8 | 0,3404 |
| Bansabadell Seguros Generales | 67 | 205,0 | 0,3268 |
| Iris Global Soluciones de Protección | 23 | 72,5 | 0,3173 |
| Caja de Seguros Reunidos (Caser) | 514 | 1.622,2 | 0,3169 |
| Soliss Mutua de Seguros | 16 | 50,5 | 0,3169 |
| BBVA Allianz Seguros y Reaseguros | 164 | 529,9 | 0,3095 |
| Línea Directa Aseguradora | 299 | 1.019,6 | 0,2933 |
| Aegon España | 35 | 145,3 | 0,2408 |
| AXA Seguros Generales | 545 | 2.319,6 | 0,2350 |
| Mutua Tinerfeña | 12 | 53,4 | 0,2247 |
| Preventiva | 29 | 131,6 | 0,2203 |
| Ocaso | 230 | 1.109,5 | 0,2073 |
| Helvetia Compañía Suiza | 111 | 550,9 | 0,2015 |
| Almudena | 21 | 108,7 | 0,1932 |
| Santa Lucía | 354 | 1.873,4 | 0,1890 |
| Abanca Generales de Seguros | 13 | 70,0 | 0,1857 |
| Mutua Madrileña Automovilista | 434 | 2.382,1 | 0,1822 |
| RGA Seguros Generales Rural | 56 | 326,4 | 0,1715 |
Qué aseguradora tiene menos reclamaciones según la memoria
La memoria no publica una lista de las que menos reclaman, pero el cuadro IX.3 (las 25 entidades con más primas devengadas) permite ver los ratios más bajos entre las grandes: Bansabadell Vida 0,0108, el Consorcio de Compensación de Seguros 0,0150 (17 reclamaciones sobre 1.130 millones), Mapfre Vida 0,0197, AXA Aurora Vida 0,0255 y Vida-Caixa 0,0291. Entre las que venden salud, Sanitas marca 0,0468, Asisa 0,0598 y Adeslas 0,0670.
Fíjate en que casi todas las más bajas son entidades de vida o de salud. Eso no demuestra que atiendan mejor, solo que su negocio genera menos conflictos por euro de prima que el de hogar o coche, como verás más abajo. Aseguradora con menos reclamaciones no equivale a mejor aseguradora, y de hecho el cuadro IX.3 incluye al Consorcio, que no compite con ninguna aseguradora comercial.
Por pólizas el orden cambia: la tabla que cruza las cuatro medidas
El cuadro IX.4 ordena a las entidades por reclamaciones en relación con su número de pólizas. Aquí el podio es distinto otra vez: Pelayo (0,0228), Santander Generales (0,0214), Caser (0,0141), DKV (0,0131) y Asisa (0,0123). Dividiendo reclamaciones entre pólizas se comprueba que el valor publicado equivale a reclamaciones por cada 100 pólizas: por ejemplo, 268 entre 1.174.821 da 0,0228 por cada 100 (unas 2,3 por cada 10.000 pólizas, cálculo propio).
Las aseguradoras de salud suben posiciones al cambiar de medida: Asisa pasa de 0,0598 por millón de primas a ser la quinta por pólizas. La razón es aritmética. Con las cifras de los cuadros IX.3 y IX.4, Asisa ingresa de media unos 2.050 euros por póliza y Pelayo unos 350 (cálculo propio, orientativo), así que el mismo número de quejas pesa muy distinto según divides por euros o por contratos. Ninguna de las dos medidas es la verdadera, y por eso conviene mirarlas juntas.
| Entidad | Reclamaciones 2024 (IX.1) | Ratio por millón de euros de primas (IX.1 y IX.2) | Ratio por 100 pólizas (IX.4) | % de informes favorables al reclamante (X) |
|---|---|---|---|---|
| Mapfre España | 864 | 0,1419 | 0,0079 | 42,29 % |
| AXA Seguros Generales | 545 | 0,2350 | 0,0116 | 44,58 % |
| Caser | 514 | 0,3169 | 0,0141 | 24,62 % |
| Occident GCO | 475 | 0,1458 | 0,0078 | 32,90 % |
| Mutua Madrileña | 434 | 0,1822 | 0,0087 | 46,55 % |
| Allianz Compañía de Seguros | 405 | 0,1262 | 0,0070 | 44,80 % |
| Generali España | 383 | 0,1490 | 0,0093 | 38,14 % |
| Santa Lucía | 354 | 0,1890 | 0,0047 | 35,25 % |
| Segurcaixa Adeslas | 340 | 0,0670 | 0,0060 | 40,39 % |
| Vida-Caixa | 302 | 0,0291 | 0,0043 | 60,89 % |
| Línea Directa | 299 | 0,2933 | 0,0051 | 50,37 % |
| Pelayo | 268 | 0,6554 | 0,0228 | 53,23 % |
| Ocaso | 230 | 0,2073 | 0,0034 | 29,30 % |
| Santander Generales | 228 | 0,6021 | 0,0214 | 50,00 % |
| DKV | 114 | 0,1134 | 0,0131 | 58,62 % |
| Sanitas | 97 | 0,0468 | 0,0049 | 58,97 % |
| Asisa | 93 | 0,0598 | 0,0123 | 71,43 % |
Si miras una fila de esa tabla con calma, verás por qué el ranking único no existe. Pelayo es primera por pólizas y segunda por ratio de primas, pero ocupa el puesto 12 de 25 por volumen absoluto. Mapfre es la primera por volumen y está muy abajo en las otras dos. Y Vida-Caixa, con un ratio por primas más de 20 veces inferior al de Pelayo, tiene un 60,89% de informes favorables al reclamante, el segundo más alto de la tabla después de Asisa. Cada compañía sale bien o mal según la regla con la que se mida.
Reclamar no es lo mismo que tener razón: cómo leer el cuadro X
El cuadro X es el que menos se cita y el que más información aporta. Recoge las 25 entidades con más expedientes resueltos en 2024 y reparte cada uno en tres cajones: informe favorable al reclamante (con o sin allanamiento de la entidad), informe favorable a la entidad y otros pronunciamientos. Para que no haya malentendidos, el allanamiento es cuando la aseguradora acepta lo que pide el cliente una vez que el supervisor le da traslado de la reclamación, y se cuenta dentro de los favorables al reclamante.
El reparto global del cuadro IV de las 5.617 reclamaciones resueltas es este: 2.509 favorables al reclamante (44,67%), 1.690 favorables a la entidad (30,09%), 530 que remiten al trámite pericial del artículo 38 de la Ley de Contrato de Seguro (9,44%), 473 que remiten a los tribunales (8,42%), 201 que terminan por finiquito o desistimiento (3,58%), 118 sobre cuantificación de daños y perjuicios (2,10%) y 96 asuntos ya judicializados (1,71%). Si te toca el trámite pericial, la guía sobre el peritaje contradictorio del artículo 38 LCS explica cómo funciona.
| Entidad | Expedientes resueltos | Favorables al reclamante (nº) | Favorables al reclamante (%) | Favorables a la entidad (%) | Otros pronunciamientos (%) |
|---|---|---|---|---|---|
| Mapfre España | 454 | 192 | 42,29 % | 31,94 % | 25,77 % |
| Vida-Caixa | 427 | 260 | 60,89 % | 14,99 % | 24,12 % |
| Caser | 264 | 65 | 24,62 % | 42,42 % | 32,95 % |
| Segurcaixa Adeslas | 255 | 103 | 40,39 % | 25,88 % | 33,73 % |
| Santa Lucía | 244 | 86 | 35,25 % | 28,69 % | 36,07 % |
| AXA Seguros Generales | 240 | 107 | 44,58 % | 24,58 % | 30,83 % |
| Allianz Compañía de Seguros | 221 | 99 | 44,80 % | 26,24 % | 28,96 % |
| Generali España | 194 | 74 | 38,14 % | 35,05 % | 26,80 % |
| Ocaso | 157 | 46 | 29,30 % | 35,67 % | 35,03 % |
| Occident GCO | 155 | 51 | 32,90 % | 30,97 % | 36,13 % |
| Línea Directa | 135 | 68 | 50,37 % | 21,48 % | 28,15 % |
| White Horse Insurance Ireland | 128 | 40 | 31,25 % | 55,47 % | 13,28 % |
| Pelayo | 124 | 66 | 53,23 % | 21,77 % | 25,00 % |
| Mutua Madrileña | 116 | 54 | 46,55 % | 26,72 % | 26,72 % |
| Santander Generales | 108 | 54 | 50,00 % | 25,00 % | 25,00 % |
| DKV | 87 | 51 | 58,62 % | 24,14 % | 17,24 % |
| BBVA Allianz | 82 | 43 | 52,44 % | 36,59 % | 10,98 % |
| Generali Seguros y Reaseguros | 82 | 44 | 53,66 % | 24,39 % | 21,95 % |
| Sanitas | 78 | 46 | 58,97 % | 29,49 % | 11,54 % |
| Helvetia | 69 | 31 | 44,93 % | 23,19 % | 31,88 % |
| BBVASeguros | 66 | 29 | 43,94 % | 40,91 % | 15,15 % |
| Reale Seguros Generales | 66 | 27 | 40,91 % | 33,33 % | 25,76 % |
| Asisa | 56 | 40 | 71,43 % | 12,50 % | 16,07 % |
| Zurich Insurance Europe, sucursal | 54 | 23 | 42,59 % | 25,93 % | 31,48 % |
| Santander Seguros y Reaseguros | 53 | 24 | 45,28 % | 35,85 % | 18,87 % |
Algunos datos llaman la atención. Vida-Caixa resolvió 427 expedientes y el 60,89% fue favorable al reclamante (260 de 427, de los que 72 fueron allanamientos), mientras que Mapfre resolvió 454 con un 42,29% favorable. Caser tiene el porcentaje más bajo de favorables al reclamante entre las grandes (24,62%) y un 42,42% favorable a la entidad. En el otro extremo, Asisa llega al 71,43% (40 de 56), Sanitas al 58,97% y DKV al 58,62%.
Antes de sacar conclusiones, pon cuatro frenos. El primero: la muestra importa, porque 56 expedientes de Asisa no son 454 de Mapfre y un par de casos mueven mucho el porcentaje. El segundo: el porcentaje se calcula sobre expedientes resueltos, no sobre reclamaciones presentadas; Mapfre presentó 864 y resolvió 454, Vida-Caixa presentó 302 y resolvió 427, porque cierra expedientes de años anteriores. El tercero: un informe favorable al reclamante indica que el supervisor le dio la razón en ese caso, no que la compañía actúe mal de forma sistemática. El cuarto: en otros pronunciamientos caben desistimientos, finiquitos y derivaciones a peritos o jueces, que no son ni victoria ni derrota.
Reclamar
Tener razón
Por qué el ratio mezcla ramos: vida, salud, hogar y coche no se pueden comparar
El cuadro VI reparte las 9.202 reclamaciones de 2024 por ramo. Los seguros multirriesgo (hogar, comunidades y similares) concentran 3.905 reclamaciones, el 42,44%, los de vehículos 1.841 (20,01%), vida 977 (10,62%) y enfermedad 946 (10,28%). Casi dos de cada tres quejas del año proceden de multirriesgo y vehículos. Una aseguradora volcada en esos ramos parte con más riesgo de reclamación que otra centrada en vida ahorro o salud, aunque ambas atiendan igual de bien.
| Ramo o agrupación | Reclamaciones 2024 | % sobre el total | Reclamaciones 2023 | Diferencia |
|---|---|---|---|---|
| Multirriesgo (incendio, elementos naturales y otros daños a los bienes) | 3.905 | 42,44 | 3.458 | +447 |
| Vehículos | 1.841 | 20,01 | 1.486 | +355 |
| Vida | 977 | 10,62 | 1.093 | -116 |
| Enfermedad | 946 | 10,28 | 812 | +134 |
| Pérdidas pecuniarias diversas | 512 | 5,56 | 356 | +156 |
| Responsabilidad civil general | 292 | 3,17 | 247 | +45 |
| Decesos | 270 | 2,93 | 264 | +6 |
| Defensa jurídica | 227 | 2,47 | 248 | -21 |
| Asistencia | 130 | 1,41 | 184 | -54 |
| Accidentes | 102 | 1,11 | 113 | -11 |
| Total | 9.202 | 100 | 8.262 | +940 |
Y cada ramo se queja de cosas distintas. El cuadro VII.1, que analiza el motivo de las reclamaciones resueltas, muestra que en vida el primer asunto es el rechazo del siniestro (251 de 801, el 31,34%), en enfermedad y asistencia sanitaria el rechazo pesa un 55,73% (511 de 917), en hogar la discrepancia con la valoración de la indemnización alcanza el 44,60% y en vehículos el desacuerdo con la valoración o la forma de reparación llega al 29,84%. Son problemas de naturaleza muy diferente, y por tanto, comparar ratios entre compañías de ramos distintos es comparar peras con manzanas. Si tu caso es un siniestro denegado, tienes la guía de qué hacer si el seguro rechaza el siniestro.
Qué NO dice este ranking
- No dice que una aseguradora sea mejor o peor: mide expedientes, no calidad de servicio ni satisfacción.
- No distingue entre vida, salud, hogar y coche, y cada ramo genera conflictos de naturaleza distinta.
- No refleja el precio, las coberturas ni la rapidez con que paga el siniestro.
- No agrupa por grupo empresarial: aparecen entidades jurídicas sueltas.
- No cubre las reclamaciones resueltas directamente por el servicio de atención al cliente de la entidad, que no llegan al supervisor.
Seis errores al leer un ranking de reclamaciones
Leer el ratio como nota de calidad
Comparar compañías de ramos distintos
Fijarse solo en el volumen absoluto
Olvidar que son entidades jurídicas y no grupos
Confundir porcentaje favorable con probabilidad de ganar
Usar el dato de un año como si fuera permanente
Si eres tú quien reclama: qué conviene hacer antes de acudir a la DGSFP
Si has llegado aquí porque tienes un problema abierto con tu aseguradora, el ranking te sirve de poco y el procedimiento te sirve de mucho. Recuerda que la memoria indica que la primera causa de inadmisión es no haber acudido antes a las instancias de reclamación de la propia entidad. En 2024 hubo 4.933 reclamaciones que no se admitieron a trámite.
Lista de comprobación antes de reclamar al supervisor
Ten presente que el informe del Servicio de Reclamaciones no es una sentencia, y que cuando el asunto exige pruebas o peritos, el servicio puede remitirte al trámite pericial o a los tribunales, como ocurrió con más de mil expedientes en 2024 (530 al trámite pericial y 473 a la vía judicial). Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional cuál es la vía adecuada.
Dudas habituales sobre las aseguradoras con más reclamaciones
¿Qué aseguradora tiene más reclamaciones ante la DGSFP?
¿Cuál es la mejor aseguradora según las reclamaciones?
¿Qué es el ratio de reclamaciones por millón de euros de primas?
¿Qué significa que un informe sea favorable al reclamante?
¿Cuándo se publicará la memoria de reclamaciones de 2025?
¿Reclamar a la DGSFP me perjudica con mi aseguradora?
¿Puedo ver cuántas reclamaciones tiene mi aseguradora?
Para seguir leyendo
- 📮 Cómo reclamar a la DGSFP sin abogado: guía completa
- 🧾 Qué es el SAC de una aseguradora y cómo presentar una reclamación formal
- ⏱️ Mi aseguradora no responde: plazos y qué hacer en cada fase
- ✍️ Generador de reclamación al Defensor del Asegurado y a la DGSFP
- 🔗 Asisa, Sanitas, Adeslas y DKV: comparativa con datos públicos
- 🔗 Mutua de seguros vs sociedad anónima: qué cambia para ti
Qué hacer con un ranking de reclamaciones antes de cambiar de aseguradora
Un listado como este es útil para desmontar titulares, no para escoger compañía. Si tu aseguradora aparece arriba por volumen, mira primero su ratio, su ramo y su porcentaje de informes favorables al reclamante. Si aparece abajo, tampoco te garantiza que sea la mejor para lo que tú necesitas contratar. Una buena decisión sale de comparar condiciones, exclusiones y precio de la póliza, como hacen las guías de Mapfre frente a Mutua Madrileña o Línea Directa frente a Mutua Madrileña.
Y si ya tienes un conflicto abierto, no esperes a que salga la memoria del año que viene: reúne la documentación, reclama primero por escrito a tu aseguradora y conserva todas las pruebas. Eso, y no una estadística, es lo que decide cómo acaba tu expediente.
Fuentes y dónde comprobarlo
- DGSFP: página de la Memoria del Servicio de Reclamaciones 2024
- DGSFP: PDF de la Memoria del Servicio de Reclamaciones 2024 (consultado el 1 de octubre de 2026)
- Dirección General de Seguros y Fondos de Pensiones (portal oficial)
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (artículo 38, peritaje)
- Consorcio de Compensación de Seguros