
Te voy a ser sincero desde la primera línea: a mucha gente le parece que asegurar a una mascota es cosa de quien tiene demasiado dinero. Hasta que mira lo que cuesta una operación de rodilla de un labrador, que puede rondar los 1.900 euros o más, y entiende que el susto no está en el perro, que suele salir bien, sino en la cuenta del banco. Por eso conviene tomarse el tema en serio y mirar pólizas, presupuestos y sustos con lupa.
En lugar de soltarte un temario frío sobre coberturas y primas, voy a hacer una cosa distinta. Te voy a presentar a tres perfiles inventados pero realistas, con sus tres animales, y vamos a recorrer todo lo que hay que saber sobre el seguro veterinario en 2026 mirando qué le pasa a cada uno: cuánto pagan, qué les cubre, qué se ahorran y en qué caso, la verdad, tirar de póliza no compensa. Al final te doy mi opinión sin adornos.
Tres perfiles hipotéticos: tres dueños, tres bichos, tres facturas distintas
El primer perfil es el de una joven de 29 años que adoptó a Nube en una protectora de las afueras. Es una mestiza pequeña, cruce de podenco con vete a saber qué, de un año y pico, sanota como una manzana. La joven cobra lo que cobra la mayoría de la gente de su edad, o sea, poco, y Nube es su primera perra. Le aterra la idea de una urgencia un domingo por la noche y no poder pagarla. Su presupuesto para esto es ajustado, y lo dice sin vergüenza.
El segundo perfil es otra historia: un padre de familia de 44 años, con dos hijos y con Tor, un pastor alemán de tres años, ochenta y tantos centímetros de nobleza y treinta y cinco kilos de perro. El padre de familia sabía cuando lo compró que el pastor alemán arrastra fama de problemas de caderas y de estómago. Displasia, torsiones, esas palabras que uno no quiere oír en la consulta. Quiere lo mejor para Tor y puede permitirse pagar una prima decente, pero no le gusta que le tomen el pelo.
Y luego está una jubilada de 67 años, con Kiwi, un gato común europeo de trece años que lleva con ella desde que era jovencita. Kiwi es senior, con todo lo que eso significa: riñón que empieza a fallar, revisiones más frecuentes, alguna analítica de más. La jubilada lo quiere con locura y su gran duda es si a estas alturas de la vida del gato asegurarlo sirve para algo o si llega tarde. Spoiler: su caso es el más complicado de los tres, y por eso me gusta.
Quédate con estos tres perfiles. Van a aparecer en cada apartado, porque el precio y las coberturas no significan nada en abstracto. Significan algo cuando los pones encima de un animal concreto, con una edad concreta y un bolsillo concreto detrás.
Por qué existe esto del seguro veterinario (y por qué en España tardó tanto)
El seguro para animales no es un invento nuevo. En países como Suecia o Reino Unido lleva décadas siendo lo normal, hasta el punto de que allí más de la mitad de los perros están asegurados. En España fuimos tarde y a rastras. La razón es doble. Por un lado, aquí la medicina veterinaria era más barata y más de andar por casa; por otro, culturalmente el perro dormía en el patio y al gato lo curaba el tiempo. Eso ha cambiado por completo.
Hoy los animales viven dentro de casa, duermen en la cama y son familia. Y la veterinaria se ha profesionalizado hasta niveles de hospital humano: resonancias, quimioterapia, cirugías con placas de titanio, cuidados intensivos. Todo eso salva vidas. Todo eso cuesta un dineral. El seguro veterinario existe justamente para meter un colchón entre esa factura y tu cuenta corriente. Ni más ni menos.
Conviene entender la lógica del negocio, porque te ayuda a decidir. La aseguradora apuesta a que, de media, vas a gastar en tu animal menos de lo que le pagas en primas. Tú apuestas justo a lo contrario, o mejor dicho, apuestas a cubrirte por si toca el año malo. La mayoría de los años la joven perderá esa apuesta y pagará primas sin usarlas apenas. Pero el año que Nube se trague un calcetín y necesite una cirugía de urgencia, la ganará de golpe y con creces. Un seguro, en el fondo, es tranquilidad comprada a plazos.
Hay otra cosa que casi nadie te cuenta. Mucha gente contrata seguro no tanto por el dinero, sino para no tener que elegir. El día que el veterinario te dice "podemos operar, pero son 2.500 euros", nadie quiere que la decisión sobre su perro dependa de si ese mes llegaba justo. Ese momento, el de no tener que poner precio a tu animal, es lo que de verdad se está vendiendo aquí.
Cuánto cuesta en 2026: las horquillas de precio de verdad
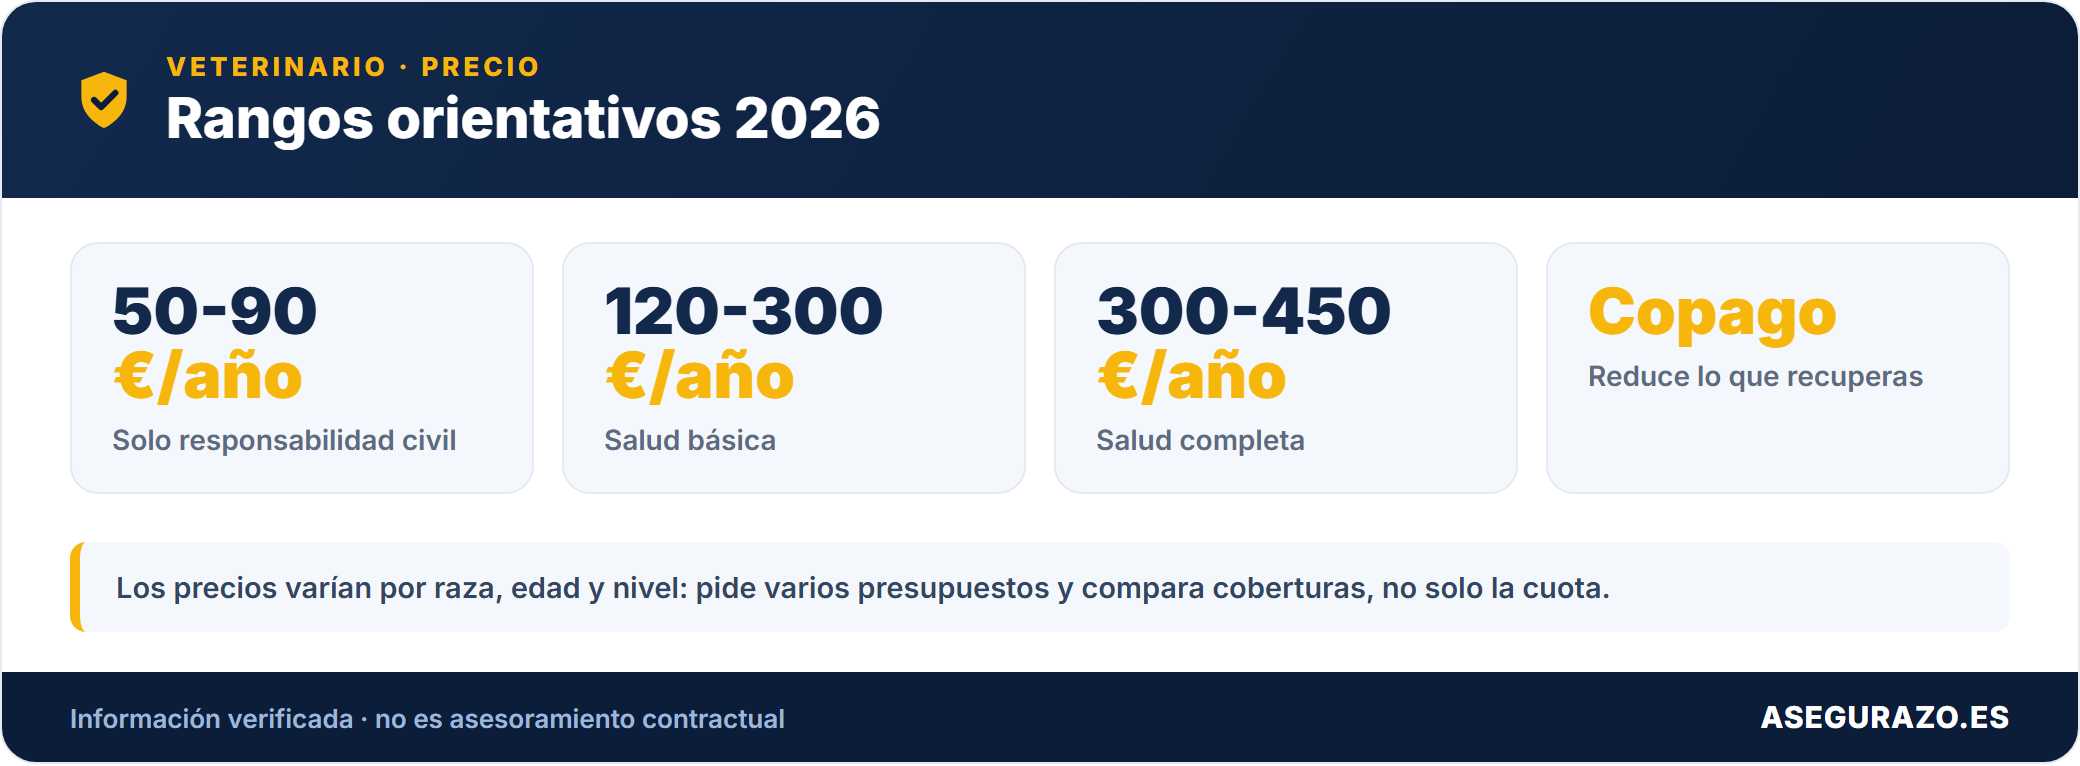
Vamos con los números, que es a lo que has venido. Y una advertencia previa: cualquiera que te dé un precio cerrado sin conocer a tu animal te está mintiendo o te está vendiendo. La prima depende de la especie, la raza, la edad, la zona y sobre todo del tipo de cobertura. Dicho esto, en 2026 las horquillas que estoy viendo en el mercado español se mueven más o menos así.
| Modalidad | Perro (al mes) | Gato (al mes) | Qué incluye grosso modo |
|---|---|---|---|
| Solo responsabilidad civil | 3 - 8 € | Poco habitual | Daños a terceros, obligatorio en perros peligrosos |
| Básico (RC + accidentes) | 9 - 18 € | 7 - 14 € | Urgencias por accidente, algo de veterinario |
| Medio / salud | 18 - 35 € | 14 - 28 € | Enfermedad, cirugía, pruebas, con límite anual |
| Completo / premium | 35 - 65 € | 25 - 45 € | Límites altos, cirugías caras, a veces prevención |
Traducido a nuestros tres protagonistas: la joven, con una perra pequeña, joven y mestiza, está en la parte baja de casi todo. Un seguro medio decente para Nube le puede salir por unos 16 o 18 euros al mes. El padre de familia, con un pastor alemán grande y de raza propensa, paga la fiesta de todos: fácilmente 38 a 45 euros mensuales por una cobertura completa, y aun así con la displasia mirándole de reojo. La jubilada lo tiene más difícil todavía, y no por el precio en sí, que rondaría los 30 euros, sino porque muchas aseguradoras se ponen tiquismiquis con la edad de Kiwi. Ahora entramos en eso.
Un apunte que la gente pasa por alto: la prima casi nunca se queda quieta. Sube cada año conforme el animal envejece, y a veces pega saltos gordos cuando cruza ciertas edades. El seguro que hoy le cuesta a la jubilada treinta euros por Kiwi no valía eso cuando el gato tenía cinco años, y no valdrá eso el año que viene. Contrata pensando en el gasto a diez años vista, no en la cuota bonita del primer mes.
Qué te cubre de verdad: las coberturas por dentro
Aquí es donde el marketing y la realidad se separan. Todas las pólizas suenan maravillosas en el folleto. Lo que importa es qué hay debajo. Te resumo las coberturas que de verdad marcan la diferencia, y cómo le encajan a cada uno.
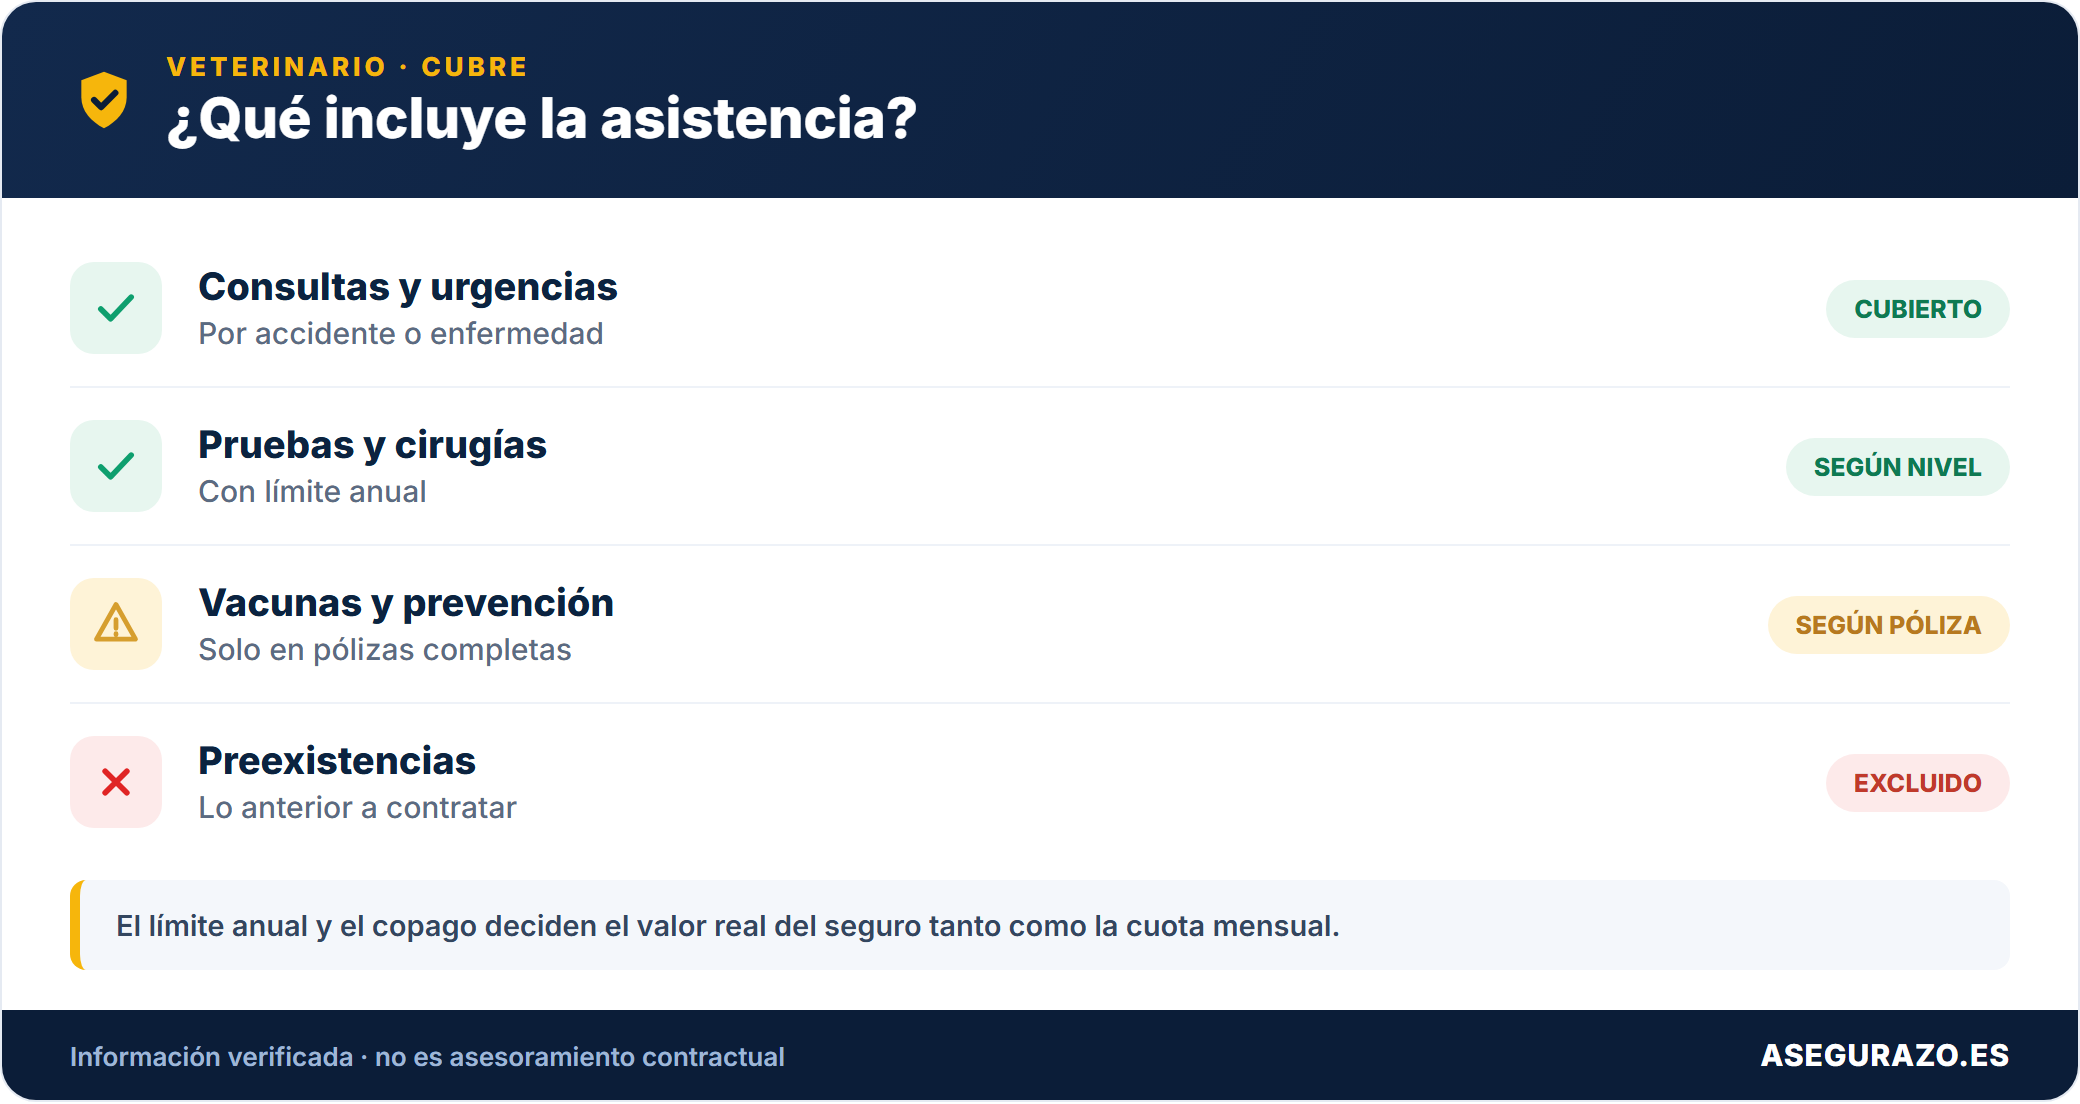
Asistencia veterinaria por enfermedad y accidente
Es el corazón de todo. Cubre consultas, pruebas diagnósticas, hospitalización y cirugías cuando el animal se pone malo o se hace daño. Ojo con la diferencia entre accidente y enfermedad, porque hay pólizas baratas que solo cubren accidentes. Si a Nube la atropella una bici, entra. Si Nube desarrolla una alergia crónica, no entra en esa póliza barata. Para la joven, que quiere dormir tranquila, la cobertura de enfermedad no es opcional, es el motivo de contratar.
Cirugía y hospitalización
Es la partida que hace que el seguro cobre sentido económico. Una cirugía sencilla se va a 400 o 600 euros. Una complicada, con hospitalización de por medio, se planta en 2.000 o 3.000 sin pestañear. El caso de Tor es de manual: si esa displasia acaba en quirófano, hablamos de una prótesis de cadera que puede costar entre 3.000 y 5.000 euros por lado. El padre de familia, con una póliza completa, pagaría una fracción de eso. Sin seguro, esa cifra le cambia el verano a la familia.
Responsabilidad civil
Cubre los daños que tu animal cause a otros: si tu perro muerde a alguien o provoca un accidente. En perros de razas catalogadas como potencialmente peligrosas es obligatorio por ley, pero yo lo recomiendo para cualquier perro. Tor no es PPP, pero es grande y fuerte, y al padre de familia le tranquiliza saber que si un día se lía con otro perro en el parque, no le va a caer una demanda encima. A Kiwi, gato casero, esto le da igual: los gatos rara vez necesitan RC.
Extras que suenan bien pero valóralos con la cabeza fría
- Reembolso por fallecimiento o robo del animal (más simbólico que otra cosa).
- Gastos de localización si se pierde.
- Estancia en residencia si tú acabas hospitalizado.
- Asesoría veterinaria telefónica 24 horas, que a la joven le viene de perlas para las dudas de novata.
- Sacrificio y eutanasia digna, un tema duro pero real, sobre todo para la jubilada.
Ninguno de esos extras justifica por sí solo una póliza. Están bien como complemento, pero no te dejes deslumbrar por una lista larga. Una póliza con veinte coberturas mediocres vale menos que una con cuatro coberturas potentes y bien dotadas de dinero.
La letra pequeña: lo que no te van a cubrir
Este apartado es el que más disgustos evita, así que léelo dos veces. Las exclusiones son la parte del contrato donde la aseguradora se protege, y donde tú tienes que espabilar. Ninguna póliza lo cubre todo, y quien te diga lo contrario, miente.
La exclusión reina es la de enfermedades preexistentes. Cualquier problema que el animal ya tuviera antes de contratar, o que se manifieste durante los primeros meses, queda fuera. Aquí la jubilada se lleva el mazazo. Si Kiwi ya tiene el riñón tocado y eso consta en su historia clínica, olvídate de que un seguro nuevo le pague los tratamientos renales. Por eso insisto tanto: el seguro se contrata cuando el animal está sano, no cuando ya está malo. Contratarlo con el diagnóstico en la mano es como querer asegurar el coche después del golpe.
Después vienen los periodos de carencia. Son las semanas o meses que tienen que pasar desde que firmas hasta que ciertas coberturas entran en vigor. Los accidentes suelen cubrirse enseguida, en días. Las enfermedades tardan más, entre 15 y 30 días. Y las cirugías por enfermedad pueden tener carencias de hasta seis meses. Si Nube enferma a la semana de firmar, es muy posible que la joven se coma la factura entera. No es trampa, viene en el contrato, pero hay que saberlo.
Otras exclusiones típicas que te vas a encontrar:
- Camadas, partos y todo lo relacionado con la reproducción, salvo pólizas específicas.
- Problemas derivados de no vacunar o no desparasitar. Si no cumples con la cartilla, se lavan las manos.
- Enfermedades hereditarias o congénitas propias de la raza, la trampa que acecha al padre de familia con la displasia.
- Estética, dietas, cambios de comportamiento no patológicos.
- Tratamientos experimentales o no reconocidos.
Lo de las enfermedades hereditarias merece un párrafo aparte, porque es tramposo de narices. Algunas aseguradoras excluyen justo aquello para lo que un dueño así contrataría el seguro. Compra un pastor alemán temiendo la displasia, paga cuarenta euros al mes, y el día que llega la displasia le dicen que es congénita y no entra. Lee esa cláusula antes de firmar, y si no la encuentras clara, pregunta por escrito. Hay compañías que sí cubren hereditarias con ciertos límites, y esas son las que le interesan a él aunque cuesten un poco más.
Y luego están los límites y franquicias, que no son exclusiones pero funcionan parecido. El límite anual es el tope que la aseguradora paga por año: puede ser 1.000, 2.000, 6.000 euros. La franquicia es la parte que pones tú de tu bolsillo en cada factura, sea un porcentaje o una cantidad fija. Una póliza barata con límite de 1.000 euros se te queda corta el día de la operación de Tor. Mira siempre el límite antes que la cuota.
Por qué al padre de familia le sale casi el doble que a la joven: qué mueve la prima
Si comparas las cuotas de nuestros tres protagonistas, salta a la vista que no pagan lo mismo ni de lejos. No es capricho de la aseguradora. Hay factores concretos que empujan el precio hacia arriba o hacia abajo, y entenderlos te da munición para negociar.
La edad, el factor que más pesa
Cuanto más viejo el animal, más caro y más difícil de asegurar. Nube, con año y pico, es el sueño de cualquier compañía: joven, sana, barata de asegurar. Kiwi, con trece, es el reto. Muchas aseguradoras ponen una edad máxima de contratación, típicamente entre 8 y 10 años, por encima de la cual directamente no te cogen al animal nuevo. La jubilada se topa con este muro. Si ya tuviera a Kiwi asegurado desde cachorro, seguiría cubierto; empezar ahora de cero es cuesta arriba.
La raza y el tamaño
Las razas grandes y las propensas a problemas pagan más. Es pura estadística: un pastor alemán, un labrador, un bulldog o un bóxer generan de media más gasto veterinario que una mestiza pequeña. Por eso Tor arrastra al padre de familia a la parte alta de la tabla. El tamaño también influye en las dosis de medicación y anestesia, que van por kilo. Los mestizos pequeños suelen ser los más baratos de asegurar, y Nube es el ejemplo perfecto.
La especie
Los gatos suelen ser más baratos de asegurar que los perros. Generan menos responsabilidad civil, menos accidentes de calle si son de interior y, en general, menos gasto. Eso juega a favor de la jubilada en cuanto al precio; su problema con Kiwi es la edad, no la especie.
La zona y otros detalles
Vivir en una gran ciudad encarece la prima, porque la veterinaria en Madrid o Barcelona cuesta más que en un pueblo. El nivel de cobertura elegido, el límite anual y la franquicia rematan el cálculo. Un animal esterilizado a veces baja la cuota, y tener microchip y cartilla al día es casi siempre condición para que te aseguren. Son pequeñas palancas, pero sumadas mueven la cifra final.
Modalidades: del seguro de mínimos al todo incluido
No todos los seguros son iguales, y elegir la modalidad correcta es la mitad del acierto. Te las ordeno de menos a más, con nuestros tres perfiles de guía.
El seguro de responsabilidad civil a secas es el más básico. No cubre nada de salud del animal, solo los daños que cause a terceros. Es obligatorio para los perros potencialmente peligrosos y punto. Para el resto es insuficiente por sí solo, aunque muy barato. A la joven, este no le sirve; a ella lo que le quita el sueño es la salud de Nube, no que muerda a nadie.
El seguro básico o de accidentes sube un peldaño. Cubre urgencias por accidente y a veces una parte pequeña de veterinario, pero deja fuera la enfermedad. Es una opción de entrada para quien tiene el presupuesto muy pegado. El problema es que la mayoría de los gastos gordos vienen de enfermedades, no de accidentes, así que se queda a medias.
El seguro de salud medio es el punto dulce para casi todo el mundo. Cubre enfermedad, accidente, pruebas y cirugía con un límite anual razonable, y con una cuota que la mayoría puede asumir. Aquí encaja la joven de maravilla: por unos 16 euros al mes, Nube tiene cubierto lo esencial y ella duerme del tirón. También sería la base para la jubilada, si consigue que le acepten a Kiwi por la edad.
Y en lo alto está el seguro completo o premium, con límites altos, cirugías caras cubiertas y a veces prevención incluida. Es el que necesita el padre de familia. Con un pastor alemán y el fantasma de la displasia, escatimar en cobertura sería pan para hoy y hambre para mañana. Paga más cada mes, sí, pero es exactamente el perfil para el que este producto se diseñó.
Existe una modalidad transversal que conviene mirar: la de reembolso frente a cuadro médico cerrado. En las de reembolso vas a tu veterinario de confianza, pagas y la aseguradora te devuelve un porcentaje. En las de cuadro cerrado tienes que ir a clínicas concertadas. La joven, que ya adora a la veterinaria de su barrio, valorará mucho una de reembolso para no cambiar. Es un detalle que la gente descubre tarde, casi siempre el día que necesita usar el seguro.
Cómo comparar sin volverte loco (ni dejarte engañar)
Comparar seguros veterinarios es tedioso, no te voy a engañar. Las compañías se esfuerzan en que sea difícil poner dos pólizas lado a lado. Pero hay un método que funciona, y es el que te propongo aquí.
Lo primero: no mires la cuota. En serio. La cuota es lo último. Empieza por el límite anual y por lo que la póliza deja fuera. Una de 15 euros con límite de 1.000 euros es peor que una de 22 con límite de 4.000, aunque parezca lo contrario. La cuota barata es un cebo que muerde mucha gente.
Lo segundo: pon en una hoja, a la vieja usanza, las tres o cuatro pólizas finalistas con las mismas columnas. Estas son las columnas que conviene usar.
| Qué mirar | Por qué importa |
|---|---|
| Límite anual | El tope real que te pagarán en el año malo |
| Franquicia / copago | Lo que sale de tu bolsillo en cada factura |
| Carencias | Cuánto tardas en poder usarla de verdad |
| Exclusiones clave | Hereditarias, preexistentes, edad |
| Reembolso o cuadro cerrado | Si puedes seguir con tu veterinario |
| Subida de prima por edad | El coste real a diez años |
Lo tercero, y esto casi nadie lo hace: lee opiniones sobre cómo pagan, no sobre cómo venden. Una aseguradora se conoce el día del siniestro, no el día de la firma. Busca reseñas de gente que haya tenido que reclamar. Si ves un patrón de "ponen pegas para pagar", huye por muy barata que sea. La rapidez y la ausencia de peleas en el reembolso valen más que dos euros de descuento.
Y un consejo final de comparación: usa un comparador para hacerte una idea del mercado, pero no te quedes solo con lo que te escupe la primera pantalla. Los comparadores ordenan a veces por lo que a ellos les conviene. Coge los dos o tres nombres que salgan y ve a las condiciones completas de cada uno. El diablo, como siempre, está en el PDF de las condiciones generales.
¿Merece la pena? El cálculo, uno por uno
Llegamos a la pregunta del millón, y aquí me mojo con cada caso, porque la respuesta no es la misma para los tres. El seguro veterinario no es bueno ni malo en abstracto; es adecuado o no según el animal y el bolsillo.
Para la joven y Nube, la respuesta es un sí bastante claro. No porque económicamente vaya a ganar seguro (probablemente no, Nube es joven y sana), sino porque la joven no tiene colchón para una urgencia de 1.500 euros. Para ella el seguro no es una inversión, es un seguro contra la ruina, que es exactamente para lo que sirve. Pagar 16 euros al mes para no tener que elegir entre su perra y su cuenta un mal día le compensa de sobra. Y si es de las metódicas, podría incluso plantearse el ahorro por su cuenta como alternativa, pero conociéndola, el seguro le da una disciplina que ella sola no tendría.
Para el padre de familia y Tor, la respuesta es un sí rotundo, casi sin discusión. Un perro grande, de raza propensa, con un riesgo real de una cirugía de miles de euros, es el manual del cliente para quien el seguro fue inventado. La clave en su caso no es si contrata, sino qué contrata: tiene que asegurarse de que las enfermedades hereditarias entren, aunque le cueste algo más. Un seguro completo que excluya la displasia sería, para Tor, tirar el dinero con elegancia.
Para la jubilada y Kiwi, y aquí viene la parte incómoda, la respuesta es un "probablemente no, o al menos no como ella espera". Kiwi tiene trece años y el riñón ya tocado. La mayoría de las aseguradoras o no lo cogen por la edad, o si lo cogen, excluyen precisamente lo renal por preexistente. La jubilada se gastaría treinta euros al mes en una póliza que dejaría fuera justo lo que Kiwi va a necesitar. En su caso soy partidario de una alternativa: montar un fondo propio. Que aparte esos treinta euros cada mes en una cuenta separada y solo para Kiwi. En un año son 360 euros disponibles, sin carencias, sin exclusiones y sin nadie que le ponga pegas. Para un animal senior con problemas ya declarados, muchas veces el mejor seguro es el que te montas tú.
Fíjate en lo que acaba de pasar: el mismo producto, tres respuestas distintas. Por eso desconfío de los artículos que sentencian "el seguro veterinario siempre vale la pena" o "es un timo". Depende, y depende de cosas muy concretas que solo tú sabes de tu animal.
Trucos honestos para pagar menos
Si has decidido que sí, vamos a que pagues lo justo y no un euro de más. Estos son los trucos que de verdad funcionan, no los cuatro tópicos de siempre.
El primero y el más potente: contrata joven. Cada año que esperas encarece la prima de por vida y acerca el momento en que ninguna compañía querrá a tu animal. La joven ha hecho bien asegurando a Nube ahora; si esperase a los siete años del perro, pagaría bastante más por lo mismo. La juventud es el mayor descuento que existe, y solo se aprovecha una vez.
El segundo: juega con la franquicia. Aceptar un copago o una franquicia más alta baja la cuota mensual. Si eres de los que solo van a usar el seguro para lo gordo y las consultas pequeñas las pagas tú sin drama, esta jugada te ahorra dinero todo el año. El padre de familia, que puede permitirse los gastos menores de Tor, podría subir franquicia y bajar cuota, reservando el seguro para el escenario de la cirugía.
- Paga la prima anual de golpe en vez de mensual: muchas compañías descuentan un 5 o 10 por ciento.
- Esteriliza al animal si no vas a criar: además de salud, a veces abarata la póliza.
- Agrupa varios animales en la misma compañía y pide descuento por multi-mascota.
- Revisa la póliza cada año y no la renueves con los ojos cerrados; el mercado se mueve.
- Aprovecha ofertas de captación, pero lee la letra pequeña de qué pasa al segundo año.
Y un truco que es más de actitud que de técnica: no sobreasegures. Hay gente que contrata la póliza premium con todos los extras para un mestizo sano de dos kilos que no va a usar ni la mitad. Ajusta la cobertura al riesgo real de tu animal. El seguro perfecto no es el que más cubre, es el que cubre lo que tú necesitas y ni un euro más.
Los errores que se repiten una y otra vez
Después de ver pasar tantos casos, los tropiezos son casi siempre los mismos. Si los conoces, te los ahorras.
El error número uno, con diferencia: contratar tarde. La gente espera al primer susto para plantearse el seguro, y para entonces o el animal ya tiene una preexistencia, o es demasiado mayor, o las dos cosas. Es el drama de la jubilada, y no por dejadez suya, sino porque nadie le explicó a tiempo que esto se contrata cuando el animal está sano. El seguro que no tienes el día que lo necesitas no existe.
El segundo: elegir por precio y solo por precio. Ya lo he dicho pero lo repito porque es sangrante. La póliza de 12 euros con límite de 800 y mil exclusiones no es un chollo, es una decepción esperando a ocurrir. El día del siniestro esos euros ahorrados se convierten en la factura que no te cubren.
El tercero: no leerse las carencias ni las exclusiones. Firmar, guardar el papel en un cajón y descubrir en la consulta que lo tuyo no entra o que aún estás en periodo de carencia. Media hora de lectura aburrida te evita un disgusto mayúsculo. Si no entiendes una cláusula, pregunta y que te contesten por escrito.
El cuarto es más sutil: renovar en automático sin mirar. Las primas suben, las condiciones cambian, salen ofertas nuevas. El que renueva con los ojos cerrados durante cinco años suele estar pagando de más. Dedícale un rato una vez al año, como a la revisión del coche.
Y el quinto, el más humano: mentir en la contratación. Ocultar una enfermedad previa para que te cojan al animal o para pagar menos. No lo hagas. El día del siniestro la aseguradora tira de historia clínica, descubre la trampa y te deja sin cobertura y sin dinero. La honestidad al firmar es, literalmente, lo que hace que el seguro funcione cuando lo necesites.
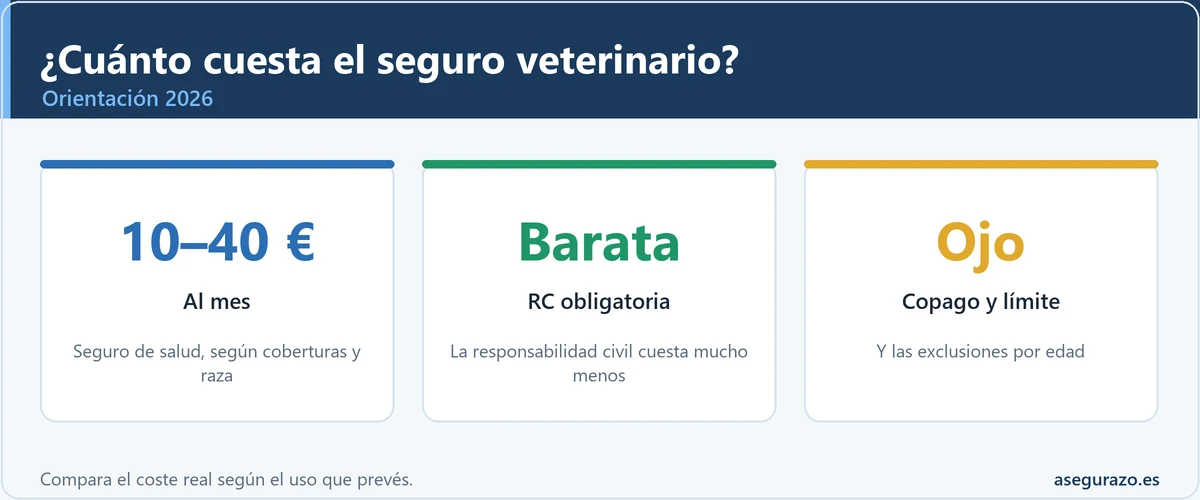
Cuánto cuesta de verdad un seguro veterinario
Un seguro de salud para mascotas cuesta, orientativamente, entre unos 10 y 40 euros al mes según coberturas, edad y raza. La RC obligatoria del perro, por su parte, es mucho más barata. Compara qué incluye cada uno: consultas, pruebas, cirugía y, ojo, las carencias y exclusiones por edad.
Seguro de mascotas: ojo al copago y a los límites
Al mirar el precio de un seguro veterinario, no te quedes en la cuota: revisa el copago (porcentaje que pagas por cada acto), el límite anual de gasto y las exclusiones por edad. Una cuota baja con copago alto y tope reducido puede cubrir menos de lo que parece. Compara el coste real según el uso que prevés.
Mi recomendación honesta
Si has llegado hasta aquí, te has ganado que me moje del todo. Después de darle mil vueltas a esto, con la joven, el padre de familia y la jubilada en la cabeza, esto es lo que yo haría en su lugar, sin postureo.
El seguro veterinario tiene todo el sentido del mundo cuando se cumplen dos condiciones: que el animal sea joven o de riesgo alto, y que tú no tengas un colchón para una urgencia de varios miles de euros. La joven cumple lo segundo y el padre de familia cumple lo primero, y por eso a ambos les diría que sí sin dudar. A la joven, una póliza de salud media de reembolso para no dejar a su veterinaria. Al padre de familia, una completa que cubra hereditarias aunque le cueste unos euros más, porque en su caso ahorrar en la cobertura equivocada es tirar el dinero.
A la jubilada, en cambio, le diría la verdad aunque no sea la que quiere oír: con Kiwi de trece años y el riñón ya tocado, un seguro nuevo llega tarde para lo que de verdad importa. Que no se gaste treinta euros en una póliza llena de exclusiones. Que monte su propio fondo, aparte ese dinero cada mes en una cuenta solo para el gato, y lo tenga disponible sin carencias ni peleas. Para un animal senior con problemas declarados, el mejor seguro suele ser el que te construyes tú.
Y para ti, que estás leyendo esto con tu propio animal en la cabeza, mi consejo se resume en tres frases. Contrata pronto, cuando aún está sano, porque después ya no podrás. Elige por límite y por exclusiones, nunca por la cuota más barata. Y sé honesto al firmar, porque un seguro solo protege si el día del susto no encuentran un motivo para no pagar. Haz eso y tendrás lo único que de verdad estás comprando: no tener que ponerle precio a quien duerme a los pies de tu cama.
Preguntas frecuentes
¿Cuánto tarda en cubrir una cirugía un seguro veterinario nuevo?
¿Cubre el seguro veterinario enfermedades hereditarias como la displasia de cadera?
¿Es mejor un seguro de reembolso o uno de cuadro médico cerrado?
¿Se puede asegurar a un gato mayor con problemas de riñón?
¿Qué pasa si oculto una enfermedad previa al contratar el seguro?
¿Por qué sube la prima del seguro veterinario cada año?
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: