
«El Consorcio estará obligado a satisfacer las indemnizaciones derivadas de siniestros producidos por acontecimientos extraordinarios a los asegurados que hayan satisfecho los correspondientes recargos en favor de aquel»Estatuto Legal del Consorcio de Compensación de Seguros, artículo 8
La DANA que entre el 26 de octubre y el 4 de noviembre de 2024 provocó inundaciones en Valencia, Albacete y otras zonas generó 251.813 solicitudes de indemnización al Consorcio de Compensación de Seguros. A 5 de junio de 2026, en su 30.ª nota informativa, había pagado 4.484 millones de euros en 212.855 indemnizaciones y estimaba un coste total de unos 4.800 millones. Las notas informativas que publica el Consorcio permiten reconstruir cómo se ha desarrollado.
Qué es el Consorcio y a quién paga
El Consorcio de Compensación de Seguros es un organismo público que indemniza los daños causados por riesgos extraordinarios (inundaciones, tempestad ciclónica atípica, terremotos, entre otros) a quienes tienen una póliza vigente con prima pagada. Las notas que publicó tras la DANA recuerdan los requisitos: tener una póliza de seguro vigente y la prima pagada, y que el Consorcio indemniza bajo las condiciones de la póliza original (bienes, capital, límites). Cubre daños en personas y bienes asegurados (viviendas, automóviles, comercios, industrias, obras civiles) y también gastos de alojamiento por inhabitabilidad o pérdida de ingresos por paralización de la actividad económica. Más sobre el funcionamiento general en qué es el Consorcio de Compensación de Seguros.
Para acelerar los pagos, el Consorcio firmó un memorando con UNESPA el 13 de noviembre de 2024 y un procedimiento operativo especial por el que las aseguradoras colaboran en la gestión y peritación de daños en vehículos, viviendas, locales comerciales y oficinas. En la 7.ª nota, el Consorcio había movilizado a más de 1.000 peritos y asignado 209.442 expedientes entre ellos y los peritos de las aseguradoras.
El Estatuto Legal del Consorcio de Compensación de Seguros, aprobado por el Real Decreto Legislativo 7/2004, define su función en el artículo 6: indemnizar, en régimen de compensación, las pérdidas derivadas de acontecimientos extraordinarios acaecidos en España que afecten a riesgos situados en ella. También son indemnizables los daños personales derivados de acontecimientos extraordinarios ocurridos en el extranjero cuando el asegurado tiene su residencia habitual en España.
La ley entiende por acontecimientos extraordinarios, en los términos que se determinen reglamentariamente, tres grupos:
- Fenómenos de la naturalezaterremotos y maremotos, inundaciones extraordinarias, erupciones volcánicas, tempestad ciclónica atípica y caídas de cuerpos siderales y aerolitos.
- Hechos violentoslos ocasionados como consecuencia de terrorismo, rebelión, sedición, motín y tumulto popular.
- Actuaciones de las fuerzas armadas o de las fuerzas y cuerpos de seguridaden tiempo de paz.
Las pérdidas indemnizables son los daños directos en las personas y en los bienes y, en los términos y con los límites que fije el reglamento, las pérdidas pecuniarias que se deriven de ellos. Esa referencia a las pérdidas pecuniarias explica por qué la DANA generó 4.685 solicitudes por pérdida de beneficios, además de 246.853 por daños en los bienes y 275 por daños personales, según la 30.ª nota informativa.
El artículo 8 del Estatuto Legal establece cuándo está obligado el Consorcio a pagar. Tienen que cumplirse dos requisitos a la vez. El primero es que el asegurado haya satisfecho los recargos a favor del Consorcio, que se cobran en el recibo de las pólizas. El segundo es que se dé alguna de estas situaciones:
- El riesgo extraordinario no está amparado por la póliza de seguro, por ejemplo porque tu póliza de hogar cubre el agua de una tubería rota pero no una inundación extraordinaria.
- Aunque esté amparado por la póliza, la aseguradora no puede cumplir sus obligaciones porque ha sido declarada en concurso o porque está en liquidación intervenida o ha sido asumida por el propio Consorcio.
El mismo artículo fija el alcance: la obligación del Consorcio ampara necesaria y exclusivamente a las mismas personas o bienes y por las mismas sumas aseguradas que se hayan establecido en las pólizas, y se limita a las indemnizaciones que procedan según la ley española de contrato de seguro. Dicho de otro modo, el Consorcio no cubre más de lo que tú tenías asegurado: si el capital de tu póliza es bajo, el pago extraordinario también lo será. Y el artículo permite que, por reglamento, se establezca un periodo de carencia en determinados casos.
En qué pólizas se cobra el recargo del Consorcio
El artículo 7 enumera los ramos de seguro en los que el recargo a favor del Consorcio es obligatorio. Por eso aparece en tus recibos. Son, entre los seguros de personas, el de vida que garantiza principalmente el riesgo de fallecimiento y el de accidentes con fallecimiento o indemnizaciones por invalidez o incapacidad temporal. Y entre los seguros de cosas, los de vehículos terrestres y ferroviarios, incendio y elementos naturales, otros daños a los bienes y pérdidas pecuniarias diversas, además de la responsabilidad civil de vehículos terrestres automóviles. El artículo 8.3 añade que todas esas pólizas deben incluir una cláusula de cobertura de riesgos extraordinarios por el Consorcio, aprobada por la Dirección General de Seguros y publicada en el BOE.
Si quieres comprobarlo en tu póliza, busca en el recibo el concepto «recargo a favor del Consorcio de Compensación de Seguros» y en las condiciones la cláusula de cobertura de riesgos extraordinarios. Para entender cuál es la frontera entre lo que paga tu aseguradora y lo que paga el Consorcio en fenómenos como viento, lluvia o granizo, mira cuánto pagó el seguro por el clima en 2025.
Qué cobertura necesitas para que el Consorcio indemnice cada tipo de daño
| Tipo de daño | Póliza que lo hace posible | Ejemplo |
|---|---|---|
| Daños en bienes | Una póliza que cubra riesgos como incendio, robo o daños a equipos | Multirriesgo de hogar, comercio o industria |
| Daños en vehículos | Cobertura de daños al vehículo (todo riesgo, lunas o robo) o el seguro obligatorio de terceros | Coche arrastrado por una riada |
| Daños personales | Un seguro de vida o de accidentes con fallecimiento, invalidez o incapacidad temporal | Lesiones o fallecimiento en la inundación |
| Pérdida de beneficios | Una cobertura de pérdida de beneficios en el seguro de la actividad | Un comercio que debe cerrar tras la inundación |
Esta tabla recoge lo que explica el propio Consorcio en sus preguntas sobre la DANA. Los daños que más solicitudes generaron fueron los de vehículos, con 145.377 solicitudes de daños materiales, lo que refleja que muchos conductores tenían al menos el seguro obligatorio. Si tu vehículo estaba solo a terceros, la indemnización se basa en esa cobertura y sus condiciones, no en una de daños propios.
La DANA en cifras
Cómo crecieron las solicitudes
| Fecha de la nota | Solicitudes registradas | En Valencia | % en Valencia |
|---|---|---|---|
| 21-11-2024 | 200.672 | 191.714 | 95,5 % |
| 13-12-2024 | 225.332 | 215.136 | 95,5 % |
| 18-09-2025 | 249.984 | 238.516 | 95,4 % |
| 05-06-2026 | 251.813 | 240.254 | 95,4 % |
Entre la 5.ª nota (21 de noviembre de 2024) y la 30.ª (5 de junio de 2026) las solicitudes subieron un 25 %: unas 51.000 más. Solo 619 se han recibido desde el 31 de diciembre de 2025, así que el flujo nuevo es ya casi anecdótico. Los daños por vehículos son más de la mitad (145.377 solicitudes de daños materiales frente a 82.813 de viviendas y comunidades de propietarios).
Cuánto se ha pagado, por tipo de riesgo
| Clase de riesgo | Pagos | Importe | Pago medio | % del importe |
|---|---|---|---|---|
| Vehículos automóviles | 132.548 | 1.203,2 M€ | 9.078 € | 26,8 % |
| Comercios, almacenes y otros riesgos | 13.011 | 1.148,5 M€ | 88.271 € | 25,6 % |
| Viviendas y comunidades de propietarios | 62.407 | 1.112,0 M€ | 17.818 € | 24,8 % |
| Riesgos industriales | 4.007 | 928,0 M€ | 231.595 € | 20,7 % |
| Obras civiles | 42 | 51,7 M€ | 1.231.070 € | 1,2 % |
| Oficinas | 840 | 40,9 M€ | 48.694 € | 0,9 % |
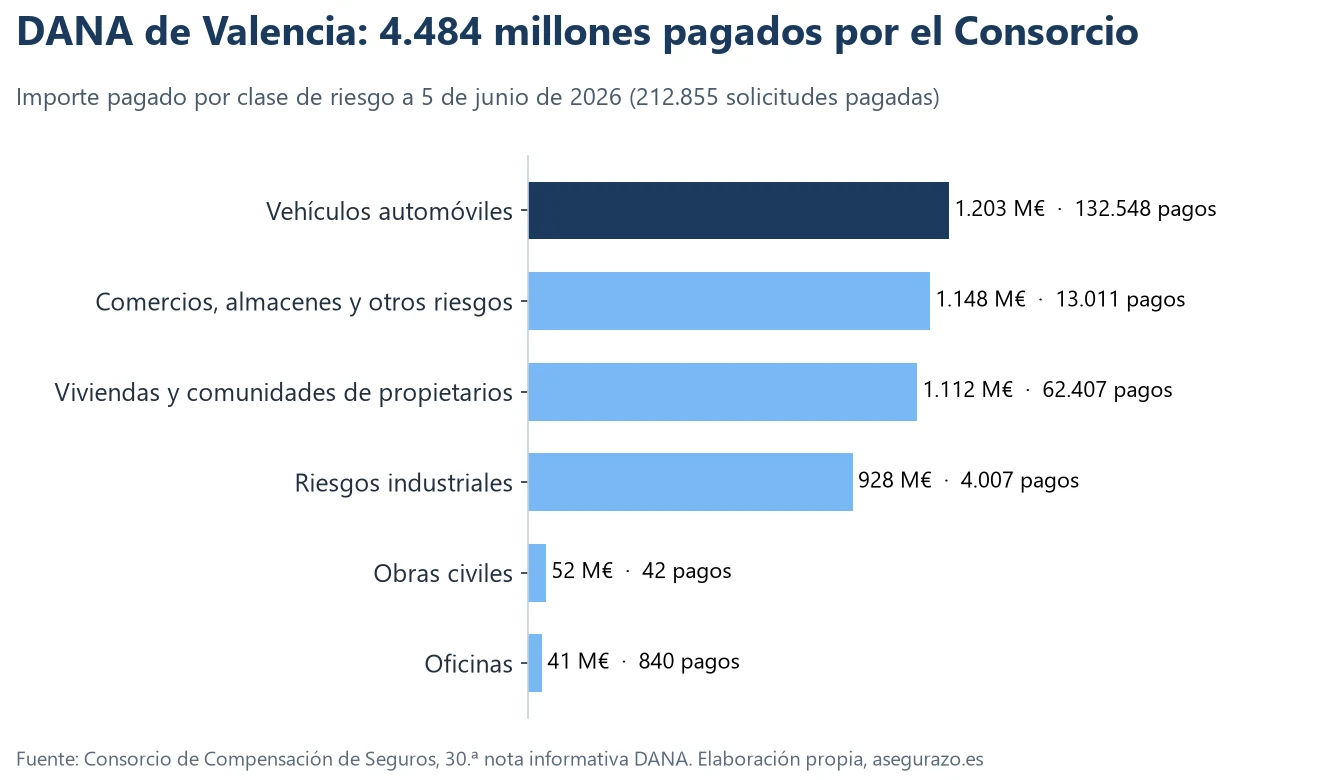
El pago medio sube con la complejidad del daño: 9.078 euros por vehículo, 17.818 euros por vivienda o comunidad, 88.271 por comercio o almacén, 231.595 por riesgo industrial y 1.231.070 por obra civil (con solo 42 pagos). Los vehículos son la clase con más pagos (132.548) y más dinero (1.203 millones, el 26,8 % del total), seguidos de cerca por los comercios, almacenes y otros riesgos, que suman 1.148 millones con 13.011 pagos.
El ritmo de los pagos, de 216 a 4.484 millones
A las 13 horas del 13 de diciembre de 2024, mes y medio después de la DANA, el Consorcio había pagado 14.295 indemnizaciones por 216.204.836 euros. Año y medio más tarde, a 5 de junio de 2026, eran 212.855 y 4.484 millones. Es decir, en diciembre de 2024 solo se había abonado el 6,7 % del número de pagos y el 4,8 % del importe que se alcanzaría en junio de 2026.
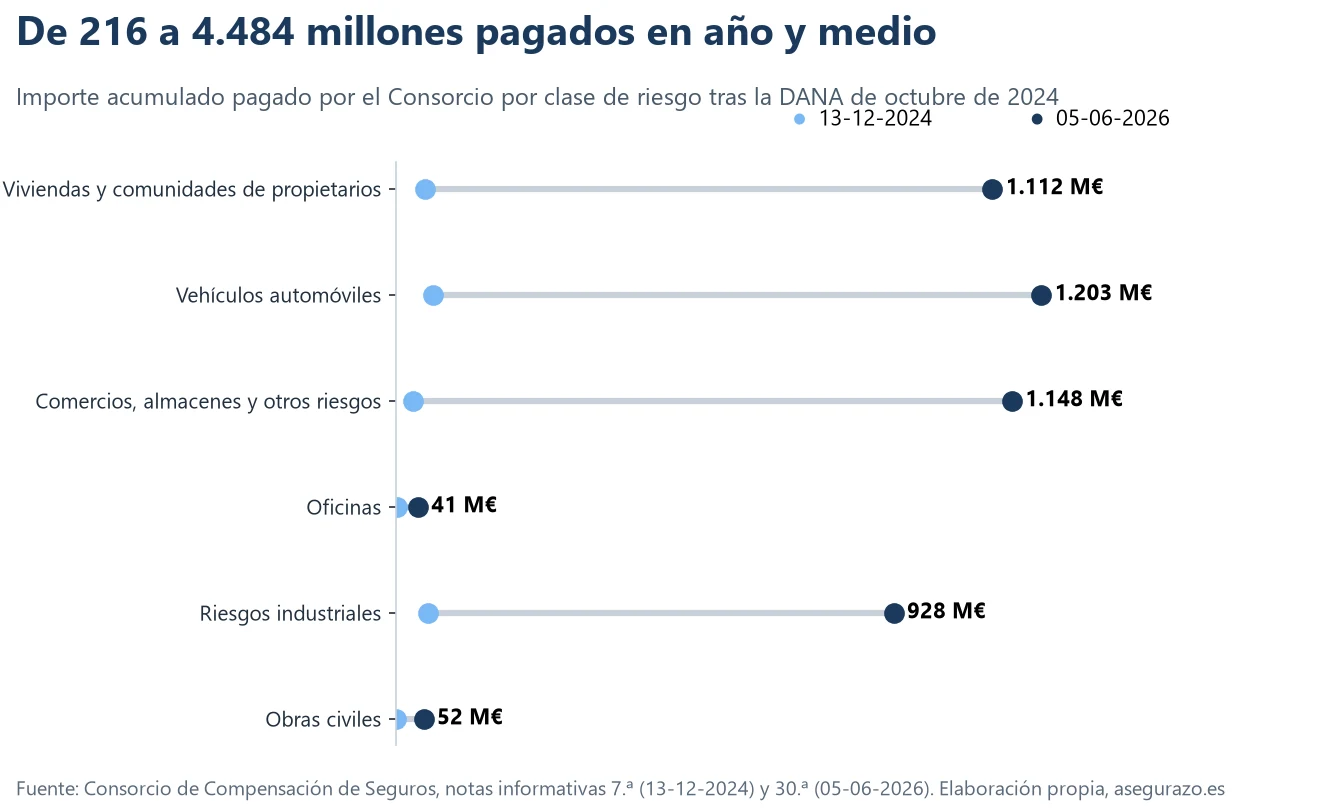
Las cifras de diciembre ya muestran la jerarquía por riesgo: vehículos (8.352 pagos, 68,7 millones), viviendas y comunidades (4.775 pagos, 53,3 millones), industrias (295 pagos, 60,2 millones) y comercios (788 pagos, 32,5 millones). En junio de 2026 lo mayor en importe sigue siendo vehículos, pero los comercios y almacenes crecen proporcionalmente más: pasaron de 32,5 a 1.148 millones.
La gestión por clase de riesgo y lo que se ha cerrado
El Consorcio cuenta como solicitudes «gestionadas» las pagadas total o parcialmente, las denegadas y aquellas cuya tramitación final está en espera por causas ajenas a él. A 5 de junio de 2026 había gestionado el 99,5 % de las solicitudes de daños materiales y pérdida de beneficios, con 1.219 pendientes de valoración. De las 251.538 solicitudes por daños en bienes y pérdida de beneficios, 37.384 (14,9 %) se habían denegado por duplicidad o falta de cobertura.
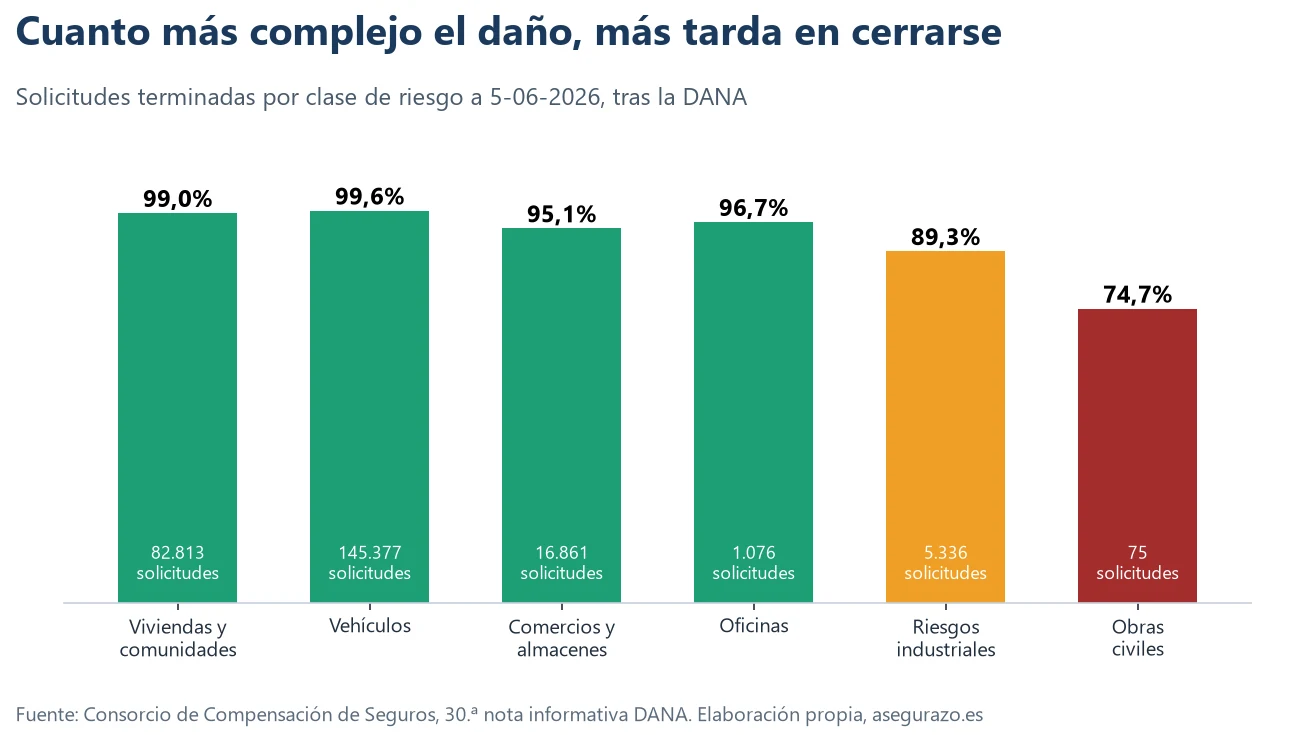
El cierre es muy desigual, aunque ya mucho menos que antes: vehículos (99,9 % gestionado) y viviendas (99,6 %) están prácticamente resueltos, mientras que comercios (97,5 %), oficinas (98,1 %), riesgos industriales (95,4 %) y obras civiles (86,7 %) llevan algo más de retraso. Es lo esperable en daños que requieren peritaciones más largas, y se nota en el importe: los pagos a riesgos industriales son 928 millones con solo 4.007 pagos.
Cómo avanzó cada tipo de riesgo, de pendientes a terminadas
La 30.ª nota informativa distingue tres situaciones en cada clase de riesgo: solicitudes terminadas, solicitudes con pagos a cuenta y solicitudes pendientes. Un pago a cuenta es un adelanto de la indemnización mientras se completa la valoración, y es una herramienta útil cuando el daño es grande y la tasación lleva tiempo. Este es el reparto a 5 de junio de 2026:
| Clase de riesgo | Recibidas | Terminadas | Con pago a cuenta | Pendientes |
|---|---|---|---|---|
| Viviendas y comunidades de propietarios | 82.813 | 82.001 (99,0 %) | 454 (0,5 %) | 358 (0,4 %) |
| Vehículos automóviles | 145.377 | 144.850 (99,6 %) | 357 (0,2 %) | 170 (0,1 %) |
| Comercios, almacenes y otros | 16.861 | 16.035 (95,1 %) | 409 (2,4 %) | 417 (2,5 %) |
| Oficinas | 1.076 | 1.040 (96,7 %) | 16 (1,5 %) | 20 (1,9 %) |
| Riesgos industriales | 5.336 | 4.763 (89,3 %) | 329 (6,2 %) | 244 (4,6 %) |
| Obras civiles | 75 | 56 (74,7 %) | 9 (12,0 %) | 10 (13,3 %) |
| Total | 251.538 | 248.745 (98,9 %) | 1.574 (0,6 %) | 1.219 (0,5 %) |
La lectura es clara. Los particulares, con vehículos y viviendas, tienen cerrados el 99 % de sus expedientes. Las empresas, en conjunto, tenían 23.348 solicitudes de las que el 93,8 % estaba terminado, el 3,3 % tenía un pago a cuenta y el 3,0 % seguía pendiente. En los riesgos industriales, uno de cada dieciséis expedientes (6,2 %) estaba en situación de pago a cuenta. Es lo esperable cuando el daño es complejo: la valoración de una maquinaria o de una pérdida de beneficios lleva más tiempo que la de un coche.
Un coste estimado de 3.500 a 4.800 millones
El Consorcio fijó una estimación inicial de daños totales de unos 3.500 millones de euros, que mantuvo en noviembre y diciembre de 2024 «a falta de estimaciones más precisas». En la 23.ª nota (septiembre de 2025) la elevó a unos 4.800 millones, un 37 % más, y en la 30.ª (junio de 2026) la mantiene. Con 4.484 millones ya pagados, el Consorcio ha abonado cerca del 93 % del coste estimado.
La cláusula del Consorcio impresa en las pólizas: qué fija para una DANA
Las notas del Consorcio cuentan cuánto se ha pagado. Las condiciones de las pólizas cuentan en qué términos se paga. La cláusula de riesgos extraordinarios figura impresa, con el mismo texto, en cuatro de los condicionados de hogar leídos (Línea Directa, Pelayo, Zurich y Mapfre), y varios de sus apartados afectan a una DANA.
| Apartado de la cláusula | Qué dice | Dónde |
|---|---|---|
| Fenómenos cubiertos | Inundaciones extraordinarias, tempestad ciclónica atípica (rachas superiores a 120 km/h y tornados), terremotos y erupciones. Los fenómenos atmosféricos se certifican con informes de AEMET y otros organismos públicos. | LD 94-95; ZY 64; MAP 45 |
| Franquicia | 7 % de los daños indemnizables en seguros de cosas, pero sin deducción alguna en viviendas, comunidades de propietarios de viviendas ni vehículos asegurados en póliza de automóviles. | LD 96; PEL 106; ZY 66; MAP 47 |
| Carencia | Siete días naturales entre la emisión o efecto de la póliza y el siniestro, salvo imposibilidad de contratar antes, reemplazo sin interrupción o capital procedente de la revalorización. | LD 96; PEL 106; ZY 65; MAP 47 |
| Riesgos excluidos | Elevación del nivel freático, movimiento de laderas y deslizamientos, salvo los causados manifiestamente por la lluvia que provoque una inundación extraordinaria simultánea. Tampoco cubre cortes de suministro de energía u otros fluidos ni pérdidas indirectas. | LD 95-96 |
| Alcance | Los mismos bienes y las mismas sumas aseguradas que en la póliza ordinaria. El Consorcio no paga más de lo que figura asegurado. | LD 97 |
| Calamidad nacional | Quedan excluidos los siniestros que el Gobierno califique como «catástrofe o calamidad nacional». | LD 96 |
Dos efectos prácticos que se desprenden del texto. Primero, la cláusula no aplica la deducción del 7 % a viviendas, comunidades de propietarios ni vehículos asegurados en póliza de automóviles, pero sí a otros bienes como los de comercios o industrias. Segundo, como el Consorcio paga las mismas sumas aseguradas que la póliza ordinaria, un infraseguro de esta se traslada al pago extraordinario. La renuncia a la regla proporcional que algunas pólizas pactan, como la de Zurich, expresamente no es aplicable a los riesgos extraordinarios del Consorcio (Zurich, pág. 61).
La Ley de Contrato de Seguro añade el calendario común: siete días para comunicar el siniestro desde que se conoce (artículo 16) y dos años de prescripción en seguros de daños (artículo 23).
Documentos consultados el 8-nov-2026: Línea Directa: Condiciones Generales Seguro de Hogar 001, febrero 2026; Pelayo: Condiciones Generales de la Póliza del Seguro de Hogar (archivo ccgg_hogar_es_230524); Zurich: Zurich Hogar para clientes de Yoigo, Condiciones Generales; Mapfre: Seguro Combinado del Hogar, Condiciones Generales 232-20-SG-GEN, edición 06/17; Estatuto Legal del Consorcio de Compensación de Seguros, RDL 7/2004 (BOE); Ley 50/1980 de Contrato de Seguro (BOE, texto consolidado). Los condicionados cambian con cada edición: antes de decidir, comprueba el texto de tu póliza y sus condiciones particulares.
Los municipios más afectados
El anexo de la 30.ª nota detalla, para los municipios con más de 100 solicitudes, cuántas se recibieron y cuánto se ha pagado en cada uno. Estos son los diez con más solicitudes, todos de la provincia de Valencia:
| # | Municipio | Solicitudes | Importe pagado | Pago medio por solicitud |
|---|---|---|---|---|
| 1 | Paiporta | 24.066 | 430,5 M€ | 17.890 € |
| 2 | Catarroja | 22.643 | 362,1 M€ | 15.994 € |
| 3 | Algemesí | 20.439 | 298,0 M€ | 14.579 € |
| 4 | Aldaia | 17.988 | 293,3 M€ | 16.304 € |
| 5 | Alfafar | 15.477 | 314,4 M€ | 20.313 € |
| 6 | València | 13.237 | 246,5 M€ | 18.621 € |
| 7 | Benetússer | 10.310 | 140,4 M€ | 13.615 € |
| 8 | Massanassa | 10.187 | 257,8 M€ | 25.302 € |
| 9 | Sedaví | 10.020 | 191,9 M€ | 19.157 € |
| 10 | Picanya | 9.556 | 169,6 M€ | 17.745 € |
Paiporta encabeza la lista con 24.066 solicitudes y 430,5 millones pagados. Las diferencias en el pago medio son llamativas: de unos 13.615 euros por solicitud en Benetússer a unos 25.302 en Massanassa, donde hay 220 solicitudes de riesgos industriales frente a 61 en Benetússer. Es una lectura orientativa, porque la nota no desglosa el importe por tipo de riesgo en cada municipio.
Cómo se gestionó una catástrofe de esta escala
Las notas informativas del Consorcio permiten ver la logística. A 21 de noviembre de 2024, el Consorcio había movilizado a más de 1.000 peritos, además de los de las aseguradoras, y les había asignado 145.781 expedientes. A 13 de diciembre, eran 209.442 expedientes asignados: más de 63.600 en tres semanas. Esa colaboración se hizo en virtud del memorando firmado el 13 de noviembre entre el Ministerio de Economía, Comercio y Empresa y UNESPA y del procedimiento operativo especial para la gestión y peritación de daños en vehículos, viviendas, locales comerciales y oficinas, que según el Consorcio permitía acortar los plazos de indemnización.
Los peritos se ponían en contacto con los asegurados por teléfono, identificándose como peritos del Consorcio o de la aseguradora a la que este había encomendado la peritación. El Consorcio recordaba además que las solicitudes podían presentarse en su página web o a través de su centro de atención telefónica, aunque recomendaba tramitarlas a través de la aseguradora o del mediador ante la acumulación de solicitudes.
Qué aprenden los autónomos y las empresas de la DANA
- La pérdida de beneficios hay que haberla contratadoSolo está cubierta si la póliza de la actividad la incluye. En la DANA hubo 4.685 solicitudes de este tipo.
- La valoración tarda másen comercios, oficinas e industrias, y los pagos a cuenta ayudan a mantener la liquidez mientras se cierra el expediente. Pregunta por ellos a tu aseguradora o al Consorcio.
- El capital asegurado mandaComo el Consorcio indemniza por las mismas sumas aseguradas que la póliza, un capital insuficiente en maquinaria, mercancías o existencias limita también el pago extraordinario.
- Conviene tener inventarios y fotos actualizadosde maquinaria, existencias y mobiliario, y copias de las facturas en la nube.
Vivir en una zona inundable
- Comprueba que tienes cobertura y la prima pagada. Son los dos requisitos que el Consorcio señala para acceder a la indemnización.
- Revisa el capital y las condiciones. El Consorcio indemniza bajo las condiciones de la póliza original, de modo que un capital insuficiente también limita el pago extraordinario. Calcula tu valor con la calculadora de suma asegurada del hogar y la de infraseguro.
- Para el coche, mira los daños propios. En la DANA se necesitaba cobertura por daños al vehículo; los coches fueron la clase con más solicitudes y con más pagos.
- Tramita a través de tu aseguradora o mediador. El Consorcio recomendó presentar las solicitudes por esa vía ante la acumulación en su web y su teléfono.
- Revisa que tu póliza esté al corriente de pago y que figure el recargo del Consorcio en el recibo.
- Comprueba el capital de continente y contenido. Calcúlalo con la calculadora del valor del contenido por habitaciones.
- Guarda una copia digital de la póliza, de las fotos de la vivienda y de las facturas de bienes de valor.
- Tras un siniestro, haz fotos antes de limpiar, comunica el daño por el canal de la póliza y guarda los justificantes. La guía de cómo reclamar al Consorcio detalla el procedimiento.
- Si la aseguradora tarda o rechaza, reclama por escrito y usa los cauces de el servicio de atención al cliente y de la DGSFP.
Una catástrofe como la DANA recuerda que el seguro funciona como un sistema con dos capas: la aseguradora privada para lo ordinario y el Consorcio para lo extraordinario. Entender qué te corresponde en cada una antes del suceso es lo que acelera la indemnización cuando llega.
Conviene recordar, por último, cómo leer estas cifras. Son datos publicados por el propio Consorcio en sus notas informativas, con fechas de corte distintas, y las cifras finales pueden cambiar a medida que se cierren los expedientes pendientes. Los porcentajes y las comparaciones entre notas son cálculo propio a partir de esos datos. Si vives en una zona con riesgo de inundación, el mejor uso de esta información es preventivo: revisa hoy tu póliza, tu capital asegurado y tus papeles, porque la rapidez con que cobres después dependerá en buena parte de lo ordenado que lo tengas.
Cuánto ha pagado el Consorcio y otras dudas sobre la DANA
¿Cuánto ha pagado el Consorcio por la DANA de Valencia?
¿Cuántas solicitudes recibió el Consorcio?
¿Cuál es el coste total estimado de la DANA para el Consorcio?
¿Qué hace falta para que el Consorcio indemnice?
¿Cuántas solicitudes se han denegado?
- Consorcio de Compensación de Seguros, preguntas frecuentes DANA octubre 2024
- 30.ª nota informativa (05-06-2026)
- 23.ª nota informativa (18-09-2025)
- 5.ª nota informativa (21-11-2024)
- 7.ª nota informativa (13-12-2024)
- Método: pagos medios (importe entre número de pagos), porcentajes y variaciones calculados con las cifras de las notas. Web informativa independiente.