
Contratar un seguro médico privado después de los 65 años es posible, pero el mercado cambia radicalmente respecto a edades anteriores. Las primas suben, las opciones se reducen y algunas aseguradoras directamente cierran la puerta. Hoy te contamos exactamente qué opciones reales existen y cuál encaja mejor con tu situación.
Lo mínimo que debes saber
| Opción | Prima mensual orientativa | Para quién |
|---|---|---|
| Seguro sénior con copago | 60€ - 120€ | Mayores 65-75 con buena salud relativa |
| Seguro sin límite de edad | 90€ - 180€ | Quienes quieren cobertura amplia |
| Solo ambulatorio sin hospitalización | 35€ - 70€ | Quienes buscan especialistas sin más |
| Seguro colectivo de empresa | Variable | Quien aún trabaja o tiene convenio |
| Mantener póliza contratada antes | ✅ La mejor opción | Quien ya tiene seguro de antes |
El Reto Real de Contratar Seguro Médico después de los 65 Años
Las aseguradoras calculan el precio y la aceptación basándose en el riesgo estadístico. Y los datos son claros: a partir de los 65 años:
- 📈 El uso del sistema sanitario se multiplica respecto a edades anteriores
- 💊 La presencia de enfermedades crónicas es mayoritaria
- 🏥 La probabilidad de hospitalización y cirugía aumenta significativamente
- 💶 El coste medio por asegurado sube de forma exponencial
La consecuencia directa es un mercado más restrictivo:
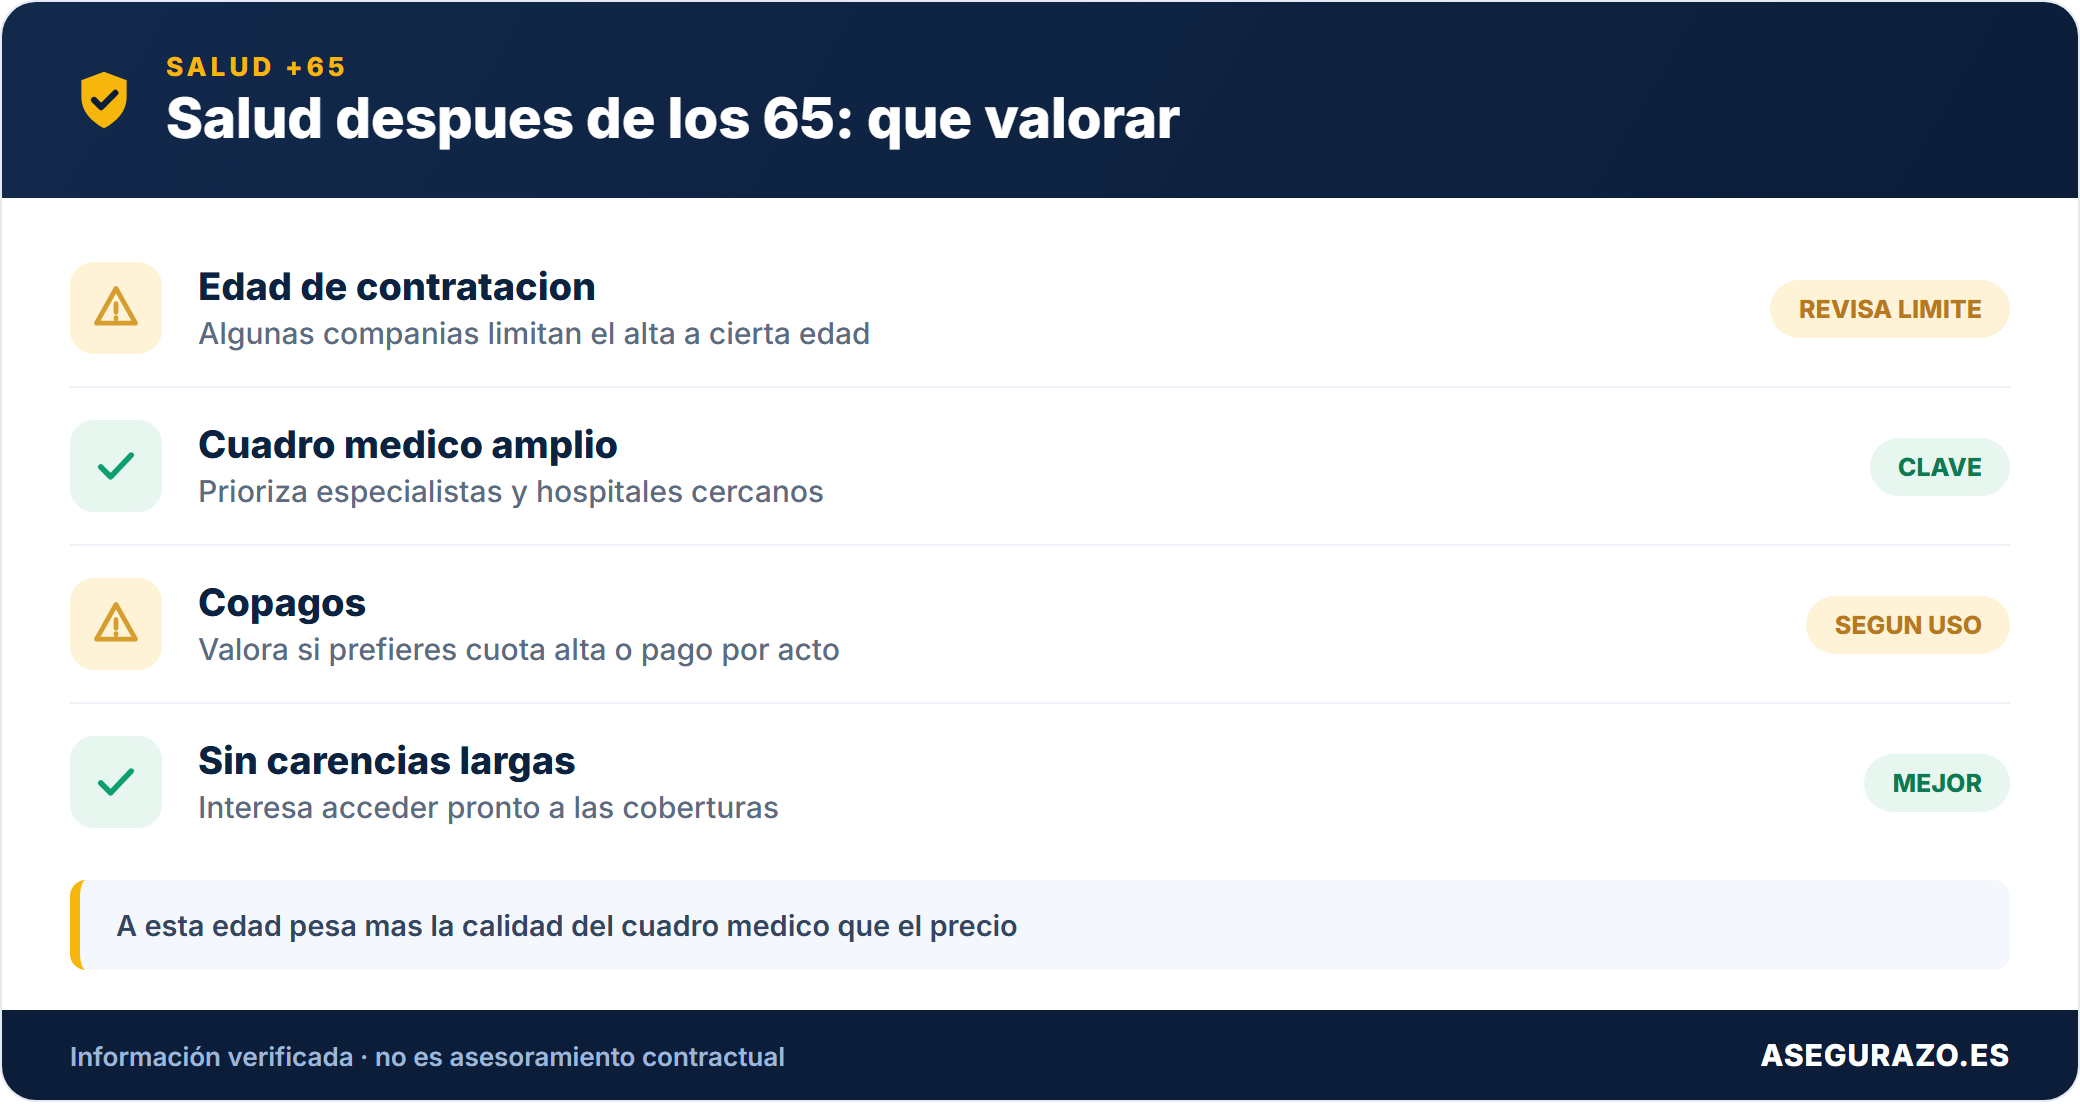
- ⛔ Muchas aseguradoras tienen edad máxima de contratación de 65 o 70 años
- 💶 Las primas para mayores de 65 pueden ser 3 o 4 veces más caras que a los 40 años
- 📋 Los cuestionarios de salud son más exhaustivos y las exclusiones más frecuentes
- ❌ Algunas patologías habituales en la tercera edad generan rechazo directo
El consejo más importante de este artículo: Si tienes un seguro de salud contratado antes de los 65 años, no lo canceles. Renovarlo es infinitamente más fácil y barato que contratar uno nuevo a esa edad.
¿Qué Opciones Existen en el Mercado Español en 2026?
Opción 1, Seguros Específicos para Sénior
Son productos diseñados expresamente para el segmento de 65 a 75 años (algunos llegan hasta los 80) que equilibran cobertura y precio de forma realista.
Cómo funcionan:
- Aceptan perfiles de mayor edad con patologías crónicas controladas
- Incluyen copago por acto médico para mantener la prima en niveles razonables
- Coberturas adaptadas a las necesidades reales de la tercera edad
- Cuestionario de salud simplificado en algunos productos
Lo que suelen incluir:
- ✅ Consultas con especialistas (con copago de 5€ a 15€)
- ✅ Pruebas diagnósticas básicas y avanzadas
- ✅ Hospitalización médica (no siempre quirúrgica)
- ✅ Urgencias 24 horas
- ✅ Medicina preventiva y chequeos geriátricos
- ✅ Fisioterapia y rehabilitación
- ✅ Telemedicina y orientación médica telefónica
Lo que pueden excluir o limitar:
- ⚠️ Cirugías programadas de alta complejidad
- ⚠️ Tratamientos oncológicos activos
- ⚠️ Preexistencias declaradas en el cuestionario
Aseguradoras con productos sénior destacados en 2026:
| Aseguradora | Edad máxima contratación | Característica |
|---|---|---|
| Asisa Sénior | Hasta 74 años | Buen equilibrio cobertura-precio |
| Adeslas Senior | Hasta 70 años | Red médica más amplia |
| Mapfre Salud Senior | Hasta 75 años | Buena cobertura de rehabilitación |
| HNA Sénior | Hasta 80 años | Uno de los límites más altos |
| Sanitas Mayores | Hasta 74 años | Hospitales propios de referencia |
Opción 2, Seguros de Salud Sin Límite de Edad
Algunos productos del mercado español no tienen edad máxima de contratación. La aceptación depende exclusivamente del cuestionario de salud, no de la edad.
¿Cómo es posible?
Porque estas pólizas aplican una tarificación individualizada basada en el estado de salud real del solicitante, no en la edad como criterio de exclusión automática.
Ventajas:
- ✅ Accesibles a partir de los 75, 80 o más años si el estado de salud lo permite
- ✅ Coberturas más amplias que los productos sénior estándar
- ✅ Sin límite de renovación por edad
Inconvenientes:
- ❌ Prima más alta que los productos sénior
- ❌ Cuestionario de salud más exhaustivo
- ❌ Mayor probabilidad de exclusiones o sobreprimas
Para quién tiene sentido: Personas mayores de 70-75 años en buen estado de salud relativo que quieren una cobertura completa y no encuentran productos sénior que los acepten.
Opción 3, Seguros de Asistencia Ambulatoria Sin Hospitalización
Es la alternativa más económica y la más infrautilizada por los mayores que buscan seguro médico privado.
¿Qué es exactamente?
Una póliza que cubre todo lo ambulatorio (consultas, especialistas, pruebas diagnósticas, urgencias) pero excluye la hospitalización y la cirugía mayor.
¿Por qué tiene sentido para muchos mayores?
- 🏥 La hospitalización y cirugía son las coberturas que más encarecen la prima
- 🇪🇸 La sanidad pública española sigue siendo una referencia sólida para intervenciones quirúrgicas programadas, aunque con listas de espera
- 👨⚕️ Lo que más valoran los mayores en el día a día es el acceso rápido a especialistas y pruebas sin esperar meses
- 💶 La prima de un seguro solo ambulatorio puede ser un 40% o 50% más barata
Lo que cubre:
- ✅ Médico general y especialistas (con o sin copago según plan)
- ✅ Pruebas diagnósticas: análisis, radiografías, ecografías, resonancias
- ✅ Urgencias médicas
- ✅ Fisioterapia básica
- ✅ Telemedicina
Lo que NO cubre:
- ❌ Hospitalizaciones por enfermedad
- ❌ Intervenciones quirúrgicas
- ❌ Cirugía mayor de cualquier tipo
Precio orientativo: entre 35€ y 70€/mes según edad y aseguradora.
Coberturas Indispensables para Mayores de 65 Años
Un seguro de salud para jubilados que no incluya estos servicios está incompleto para las necesidades reales de la tercera edad:
Coberturas clave para mayores de 65: copago y carencias orientativas
| Cobertura clave | Copago orientativo | Carencia habitual | Por qué importa a partir de 65 |
|---|---|---|---|
| Consultas de especialista | 5€ a 15€ | 0 a 1 mes | Acceso rápido sin las listas de espera de la pública. |
| Pruebas diagnósticas (análisis, resonancia) | 3€ a 30€ | 1 a 6 meses | Diagnóstico precoz de patologías frecuentes en la tercera edad. |
| Hospitalización | 0€ (o por día) | 6 a 8 meses | Es la cobertura que más encarece la prima; revisa si está incluida. |
| Cirugía y prótesis (cadera, rodilla) | 0€ | 6 a 10 meses | Comprueba por escrito si las prótesis están cubiertas o excluidas. |
| Fisioterapia y rehabilitación | 5€ a 12€ | 1 a 6 meses | La cobertura más usada por este perfil; puede amortizar la prima. |
| Salud mental (psiquiatría y psicología) | 5€ a 15€ | 6 meses | Ansiedad y depresión están infradiagnosticadas en mayores. |
| Telemedicina 24h | 0€ | 0 | Clave para quien vive solo o tiene movilidad reducida. |
Datos orientativos a 2026. Cada compañía fija sus propios copagos, carencias y exclusiones: confirma siempre las condiciones exactas en el condicionado antes de firmar (fuente oficial del sector: dgsfp.mineco.gob.es y unespa.es).
👴 Geriatría y Medicina Preventiva
- Consultas con especialista geriátrico para seguimiento integral
- Chequeos periódicos adaptados a la edad (cardiovascular, óseo, neurológico)
- Valoración del riesgo de caídas y fragilidad
- Seguimiento de polifarmacia (interacciones entre múltiples medicamentos)
En la sanidad pública la geriatría está saturada. El acceso privado puede marcar la diferencia en el seguimiento de la salud a largo plazo.
💪 Fisioterapia y Rehabilitación
Es posiblemente la cobertura más usada por los mayores de 65 y la que más ahorra en costes directos.
- Sesiones de fisioterapia sin límite anual o con un mínimo de 20-30 sesiones
- Rehabilitación tras fractura, prótesis o intervención
- Logopedia para recuperación tras ictus
- Terapia ocupacional en planes más completos
Una sesión de fisioterapia privada cuesta entre 40€ y 60€. Un tratamiento de 20 sesiones son 800€ a 1.200€. Esta cobertura sola puede amortizar la prima anual completa.
📱 Telemedicina y Orientación Médica 24 Horas
Especialmente valiosa para mayores que:
- Viven solos y necesitan resolver dudas rápidas sin desplazarse
- Tienen movilidad reducida que dificulta ir a la clínica
- Necesitan renovar recetas sin visita presencial
- Quieren consultar síntomas antes de ir a urgencias
La telemedicina 24/7 ha pasado de ser un extra a ser una cobertura fundamental en cualquier póliza sénior de calidad.
🏠 Asistencia en el Hogar Post-Hospitalización
Es la cobertura más diferencial y menos extendida. Algunos seguros sénior incluyen:
- Enfermería a domicilio tras el alta hospitalaria
- Ayuda a domicilio temporal para tareas básicas durante la recuperación
- Teleasistencia o sistemas de alerta médica
- Fisioterapia domiciliaria para quien no puede desplazarse
No todas las aseguradoras lo incluyen. Si es una necesidad potencial, comprueba expresamente si está en la póliza antes de contratar.
🧠 Salud Mental para Mayores
La depresión y la ansiedad son dos de las patologías más frecuentes en la tercera edad y las más infradiagnosticadas.
Busca pólizas que incluyan:
- ✅ Psiquiatría sin necesidad de derivación
- ✅ Psicología clínica con mínimo de 10-15 sesiones anuales
- ✅ Seguimiento de deterioro cognitivo leve en planes más completos
El Factor Clave: Copago vs Sin Copago en Mayores de 65 Años
Esta decisión tiene mucho más impacto a partir de los 65 años que en edades anteriores.
El problema del sin copago para mayores
Un seguro de salud sin copago para un mayor de 65 años puede costar entre 150€ y 250€/mes dependiendo de la edad y el estado de salud.
Son 1.800€ a 3.000€ al año de prima fija independientemente de lo que uses el seguro.
Por qué el copago suele ser más inteligente para este perfil
| Sin copago | Con copago | |
|---|---|---|
| Prima mensual (70 años) | 180€ - 220€ | 80€ - 120€ |
| Prima anual | 2.160€ - 2.640€ | 960€ - 1.440€ |
| Ahorro anual en prima | 1.200€ aprox. | |
| Copago por especialista | 0€ | 5€ - 12€ |
| Copago por prueba | 0€ | 3€ - 8€ |
| Visitas necesarias para igualar | 100-150 visitas/año |
La conclusión matemática:
Para que el seguro sin copago compense frente al de copago, un mayor de 65 años necesitaría hacer más de 100 visitas o pruebas al año. Eso equivale a más de 8 visitas médicas al mes.
Salvo situaciones de enfermedad muy activa, el seguro con copago genera un ahorro real de entre 800€ y 1.200€ anuales para la mayoría de perfiles de la tercera edad.
La excepción: cuándo el sin copago sí compensa
- 🏥 Enfermedades crónicas con múltiples especialistas y pruebas frecuentes
- 💊 Seguimiento intensivo de varias patologías simultáneas
- 👨👩👧 Si lo paga la familia como regalo o apoyo y la previsibilidad del gasto es prioritaria
Seguro de salud para mayores de 65: la letra pequeña
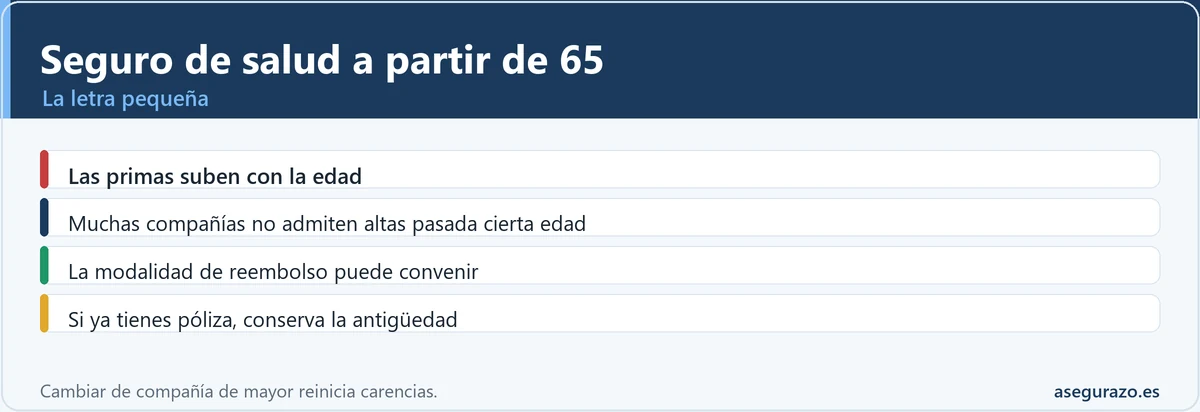
A partir de los 65 el seguro de salud es más difícil y caro: las primas suben con la edad y muchas compañías no admiten nuevas altas pasada cierta edad o aplican carencias largas. Si te interesa, contrata pronto y mantén la antigüedad: cambiar de compañía de mayor reinicia carencias.
Mayores de 65: por qué el reembolso puede convenir
Para mayores de 65 con seguro nuevo difícil, la modalidad de reembolso (vas a cualquier médico y te devuelven un porcentaje) evita depender de un cuadro médico que se reduce con la edad. Cuesta más, pero da libertad. Y si ya tienes póliza antigua, conserva la antigüedad: cambiar de compañía reinicia carencias.
Preguntas y respuestas
¿Hay edad máxima para renovar un seguro que ya tengo? En la mayoría de casos no. Si tienes un seguro de salud contratado, la aseguradora está obligada a renovarlo mientras sigas pagando. La edad límite suele aplicarse a la contratación nueva, no a la renovación. Por eso es tan importante no cancelar un seguro existente.
¿Puedo añadir a mi padre o madre mayor como beneficiario de mi póliza familiar? Depende de la aseguradora. Algunos planes familiares permiten incluir a ascendientes directos con un suplemento de prima. Otros solo cubren al núcleo familiar directo (cónyuge e hijos). Pregunta expresamente antes de contratar.
¿El seguro médico privado complementa o sustituye a la Seguridad Social? Complementa. Sigues teniendo todos los derechos de la sanidad pública. El seguro privado añade acceso rápido, más opciones y comodidad sin eliminar ningún derecho público.
¿Qué pasa si me diagnostican una enfermedad grave después de contratar? La aseguradora no puede cancelarte la póliza por esa razón. Mientras sigas pagando la prima tienen obligación de mantener el contrato. Las exclusiones solo afectan a lo declarado antes de contratar, no a lo que surge después.
¿Los seguros sénior cubren las prótesis de cadera o rodilla? Depende del plan. Algunos seguros sénior incluyen prótesis en su cobertura quirúrgica, otros las excluyen expresamente. Es una de las coberturas que debes verificar expresamente si es una previsión realista.
Dudas habituales sobre el seguro de salud pasados los 65
¿A partir de qué edad dejan de aceptarme?
¿Puedo cambiar de compañía siendo ya mayor?
¿Qué es la modalidad de reembolso y cuándo conviene?
¿El seguro cubre gafas, audífonos o dental?
¿Sube la prima cada año?
¿Tiene deducción fiscal?
Errores frecuentes al contratar un seguro de salud después de los 65
Cancelar la póliza antigua para ahorrar
A partir de 65 volver a contratar es mucho más caro y difícil, y reinicias todas las carencias.
Ocultar patologías en el cuestionario
Omitir una enfermedad para pagar menos permite a la aseguradora anular la póliza cuando más la necesitas.
Fijarse solo en la prima mensual
El precio más bajo suele esconder copagos altos, carencias largas o un cuadro médico pobre.
No revisar las carencias antes de firmar
Si necesitas una intervención el primer año, una carencia de 8 o 10 meses puede dejarte sin cobertura.
Elegir sin copago por costumbre
En mayores de 65 el sin copago dispara la prima fija y rara vez se amortiza.
No comprobar el cuadro médico cercano
Una red enorme sirve de poco si no hay especialistas ni hospital en tu provincia.
Resumiendo: Honestidad en el Cuestionario, Siempre
El mercado de seguros de salud para mayores de 65 años en 2026 ofrece opciones reales para prácticamente cualquier perfil. Pero funciona bajo una condición fundamental: la honestidad en el cuestionario médico.
A partir de los 65 años la tentación de omitir alguna patología para conseguir una prima más baja es comprensible. Pero las consecuencias pueden ser devastadoras:
- ❌ Póliza anulada en el momento de más necesidad
- ❌ Reclamación de indemnizaciones ya pagadas
- ❌ Sin cobertura en la situación más vulnerable
El consejo final:
- Si ya tienes seguro: no lo canceles nunca sin tener el nuevo contratado y activo
- Compara al menos 5 opciones con tu perfil real declarado
- Valora el sin hospitalización si buscas precio asequible y acceso a especialistas
- Elige copago salvo que el uso intensivo justifique matemáticamente el sin copago
- Consulta con un corredor de seguros independiente especializado en tercera edad: conoce productos que no aparecen en los comparadores generalistas
¿Estás buscando seguro médico para ti o para un familiar mayor? Cuéntanos en los comentarios la edad, comunidad autónoma y principales preocupaciones de salud. Te orientamos sin compromiso y sin datos personales. 👇
Para seguir leyendo
- 🏥 Los 5 mejores seguros de salud en España: Ranking 2026
- 💊 Seguro de salud con copago vs sin copago: ¿cuál elegir?
- 🦷 Seguro dental: ¿realmente ahorras dinero en el dentista?
Redactado por Alejandro Urbina · Asegurazo.es · Basado en la legislación española vigente.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: