
En 2024 la DGSFP resolvió 5.336 reclamaciones de seguros: el 44,2 % a favor del cliente, el 30,6 % a favor de la aseguradora y el resto sin pronunciamiento expreso.
Si una aseguradora te rechaza un siniestro o discutes la indemnización, puedes reclamar ante la Dirección General de Seguros y Fondos de Pensiones (DGSFP). Cada año publica una memoria con lo que ocurre con esas reclamaciones. La de 2024 muestra que en los seguros la razón se da al cliente en el 44,2 % de los casos resueltos, con diferencias enormes entre ramos: del 57,9 % en vida al 25,6 % en pérdidas pecuniarias.
Primero, el embudo: no todo lo que se presenta se resuelve
El Servicio de Reclamaciones terminó 10.935 expedientes en 2024. De ellos, 5.152 (el 47,1 %) fueron escritos no admitidos y solo 5.617 (el 51,4 %) llegaron a resolverse como reclamación; el resto fueron consultas. Es una cifra que conviene tener presente antes de reclamar: la memoria clasifica casi la mitad de los escritos como «no admitidos» y los deja fuera del procedimiento de reclamación.
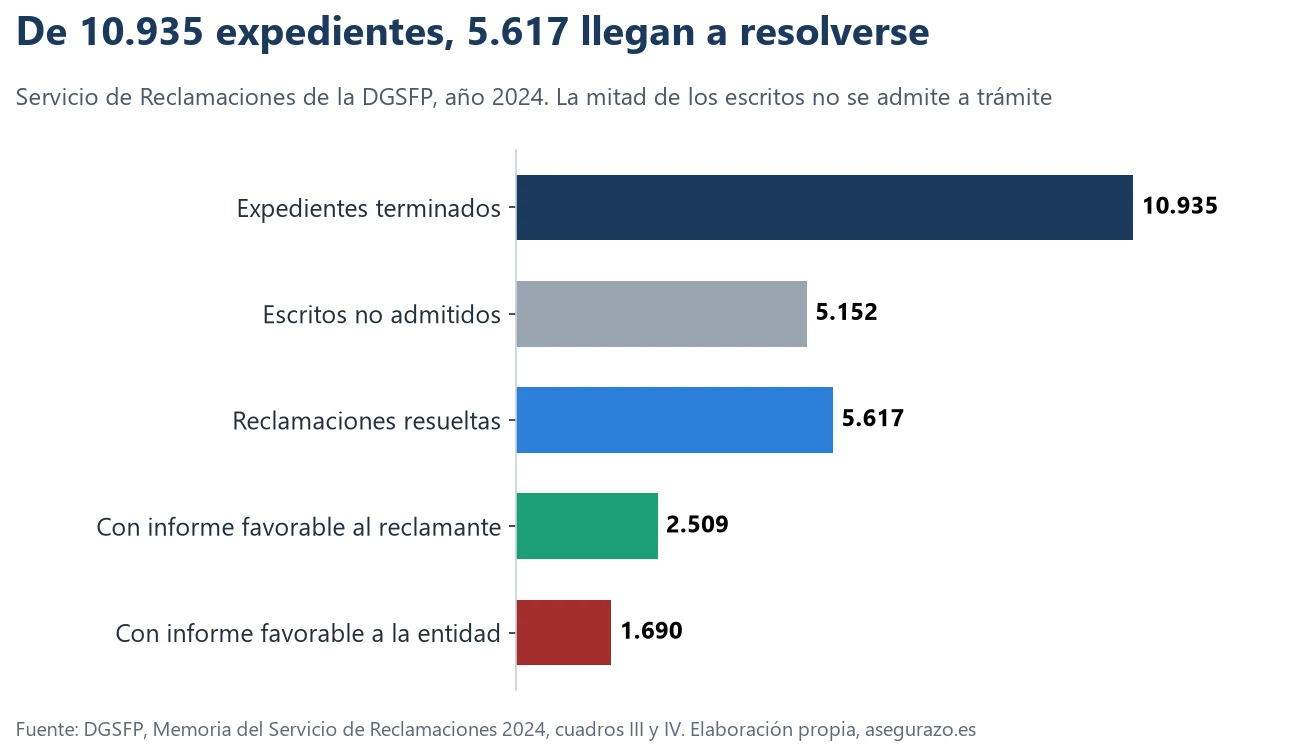
De las 5.617 reclamaciones resueltas, 2.509 terminaron con informe favorable al reclamante, 1.690 con informe favorable a la entidad, 201 por desistimiento o finiquito y 96 quedaron como asuntos sub iudice (pendientes de un procedimiento judicial). Otras 1.121 no se admitieron a trámite por los motivos del artículo 10.1 de la Orden ECC/2502/2012: 530 se remitieron al trámite pericial, 473 al órgano judicial y 118 eran solicitudes de daños y perjuicios.
Qué ramos concentran las reclamaciones
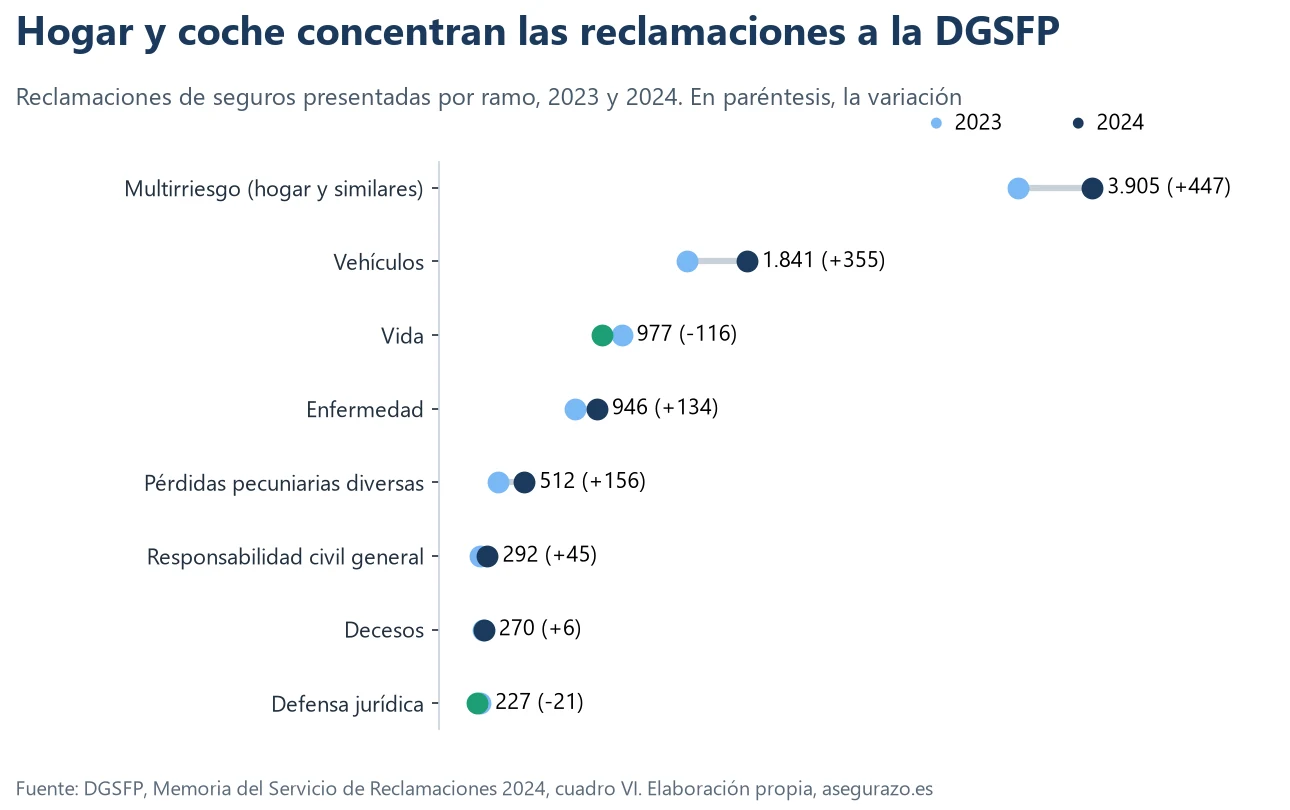
En 2024 se presentaron 9.202 reclamaciones de seguros, 940 más que en 2023 (+11,4 %). Hogar y comunidades (multirriesgo) y vehículos suman más del 62 % del total:
| Ramo | 2024 | 2023 | Cambio | Variación | % del total 2024 |
|---|---|---|---|---|---|
| Multirriesgo (incendio y otros daños a los bienes) | 3.905 | 3.458 | +447 | +12,9 % | 42,4 % |
| Vehículos | 1.841 | 1.486 | +355 | +23,9 % | 20,0 % |
| Vida | 977 | 1.093 | -116 | -10,6 % | 10,6 % |
| Enfermedad | 946 | 812 | +134 | +16,5 % | 10,3 % |
| Pérdidas pecuniarias diversas | 512 | 356 | +156 | +43,8 % | 5,6 % |
| Responsabilidad civil general | 292 | 247 | +45 | +18,2 % | 3,2 % |
| Decesos | 270 | 264 | +6 | +2,3 % | 2,9 % |
| Defensa jurídica | 227 | 248 | -21 | -8,5 % | 2,5 % |
| Asistencia | 130 | 184 | -54 | -29,3 % | 1,4 % |
| Accidentes | 102 | 113 | -11 | -9,7 % | 1,1 % |
Los mayores aumentos relativos son pérdidas pecuniarias diversas (+43,8 %), vehículos (+23,9 %) y enfermedad (+16,5 %). Vida es el único ramo grande que baja (-10,6 %), igual que asistencia (-29,3 %). Hay que recordar que «multirriesgo» incluye los seguros de hogar, comunidades de propietarios, comercios e industrias.
En qué ramos se da la razón al reclamante
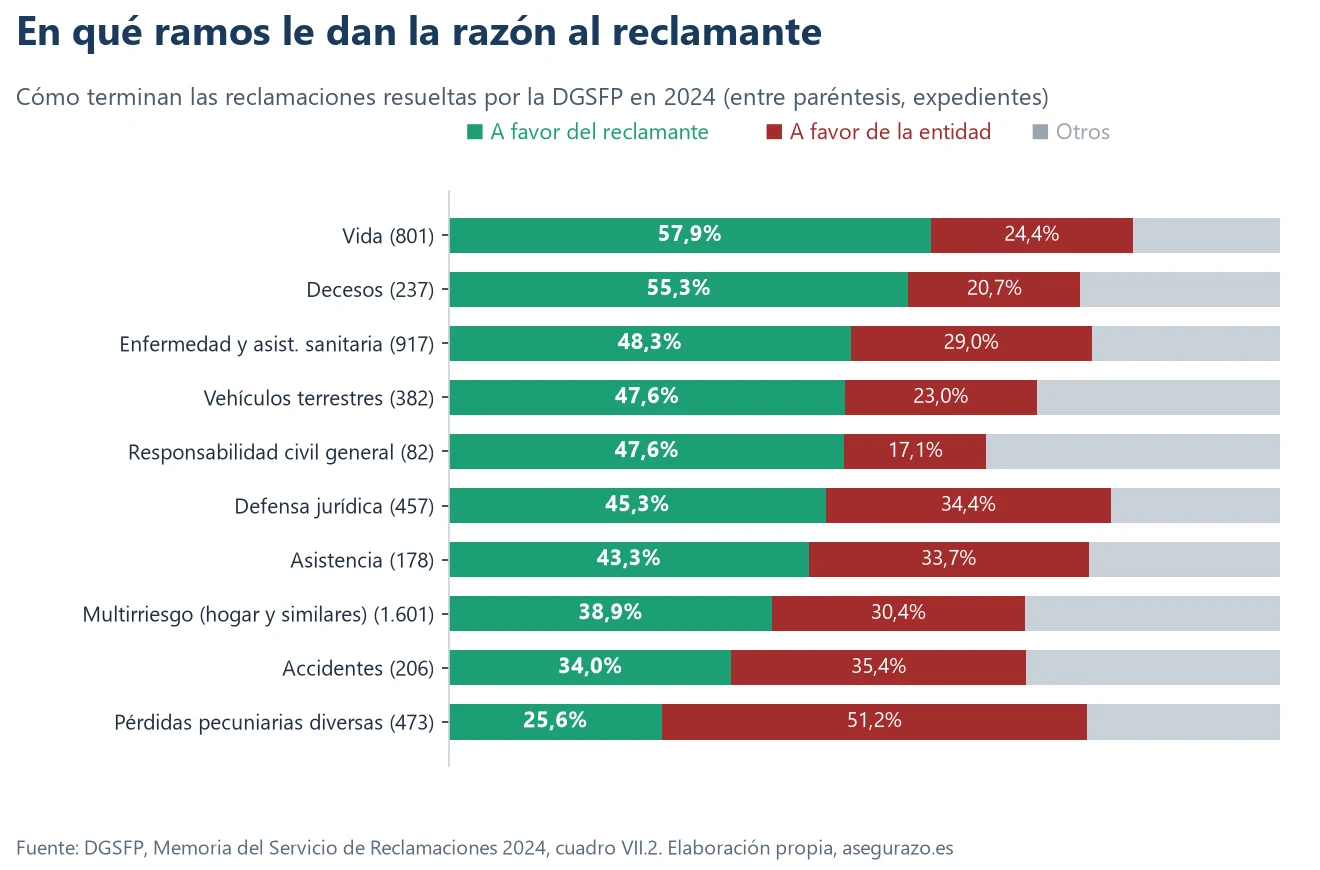
El cuadro VII.2 de la memoria separa cómo terminan las reclamaciones resueltas de cada ramo. El resultado varía muchísimo según el tipo de seguro:
| Ramo | Resueltas | A favor del reclamante | A favor de la entidad | Otros |
|---|---|---|---|---|
| Vida | 801 | 57,9 % | 24,4 % | 17,7 % |
| Decesos | 237 | 55,3 % | 20,7 % | 24,1 % |
| Enfermedad y asistencia sanitaria | 917 | 48,3 % | 29,0 % | 22,7 % |
| Vehículos terrestres | 382 | 47,6 % | 23,0 % | 29,3 % |
| Responsabilidad civil general | 82 | 47,6 % | 17,1 % | 35,4 % |
| Defensa jurídica | 457 | 45,3 % | 34,4 % | 20,4 % |
| Asistencia | 178 | 43,3 % | 33,7 % | 23,0 % |
| Incendios y otros daños a los bienes (multirriesgo) | 1.601 | 38,9 % | 30,4 % | 30,7 % |
| Accidentes | 206 | 34,0 % | 35,4 % | 30,6 % |
| Pérdidas pecuniarias diversas | 473 | 25,6 % | 51,2 % | 23,3 % |
Tres lecturas: en vida (57,9 %) y decesos (55,3 %) la razón se da al cliente más de la mitad de las veces. En pérdidas pecuniarias diversas ocurre al revés: el 51,2 % de los informes son favorables a la entidad y solo el 25,6 % al reclamante. Y en los ramos más grandes, enfermedad (48,3 %), vehículos (47,6 %) y hogar (38,9 %), el resultado queda entre uno de cada tres y uno de cada dos. Un informe favorable es una opinión técnica de la DGSFP, no una sentencia; lo que pasa después depende de si la aseguradora acata el criterio (lo explicamos en cómo reclamar a la DGSFP sin abogado).
El dato escondido: cuando la aseguradora se allana
Dentro de los informes favorables al reclamante, la memoria distingue dos casos: aquellos en los que la entidad se allana (cede a lo que pide el cliente antes de que la DGSFP resuelva) y aquellos en los que la DGSFP emite un informe favorable. En 2024, de los 2.357 favorables en seguros, 886 fueron allanamientos (37,6 %) y 1.471 resoluciones a favor del reclamante.
| Ramo | Allanamientos | Resoluciones a favor | % de favorables que son allanamiento |
|---|---|---|---|
| Vehículos terrestres | 105 | 77 | 58 % |
| Pérdidas pecuniarias diversas | 56 | 65 | 46 % |
| Incendios y otros daños a los bienes (multirriesgo) | 282 | 340 | 45 % |
| Enfermedad y asistencia sanitaria | 195 | 248 | 44 % |
| Defensa jurídica | 68 | 139 | 33 % |
| Vida | 121 | 343 | 26 % |
| Asistencia | 17 | 60 | 22 % |
| Responsabilidad civil general | 8 | 31 | 21 % |
| Accidentes | 14 | 56 | 20 % |
| Decesos | 19 | 112 | 15 % |
La diferencia entre ramos es enorme. En vehículos, casi seis de cada diez resultados favorables (58 %) son allanamientos: la aseguradora rectifica solo con que se abra el expediente. En vida, en cambio, solo el 26 % son allanamientos y la mayoría exige que la DGSFP resuelva (343 casos). Una lectura posible, que los datos no demuestran, es que en seguro de coche abrir un expediente basta muchas veces para que la entidad cambie de postura, mientras que en vida suele hacer falta el informe.
Por qué se reclama: casi siempre es el rechazo o el importe
La memoria detalla los motivos de cada reclamación resuelta. Aunque cada ramo tiene su perfil, el rechazo del siniestro y la disconformidad con el importe encabezan casi todos los listados:
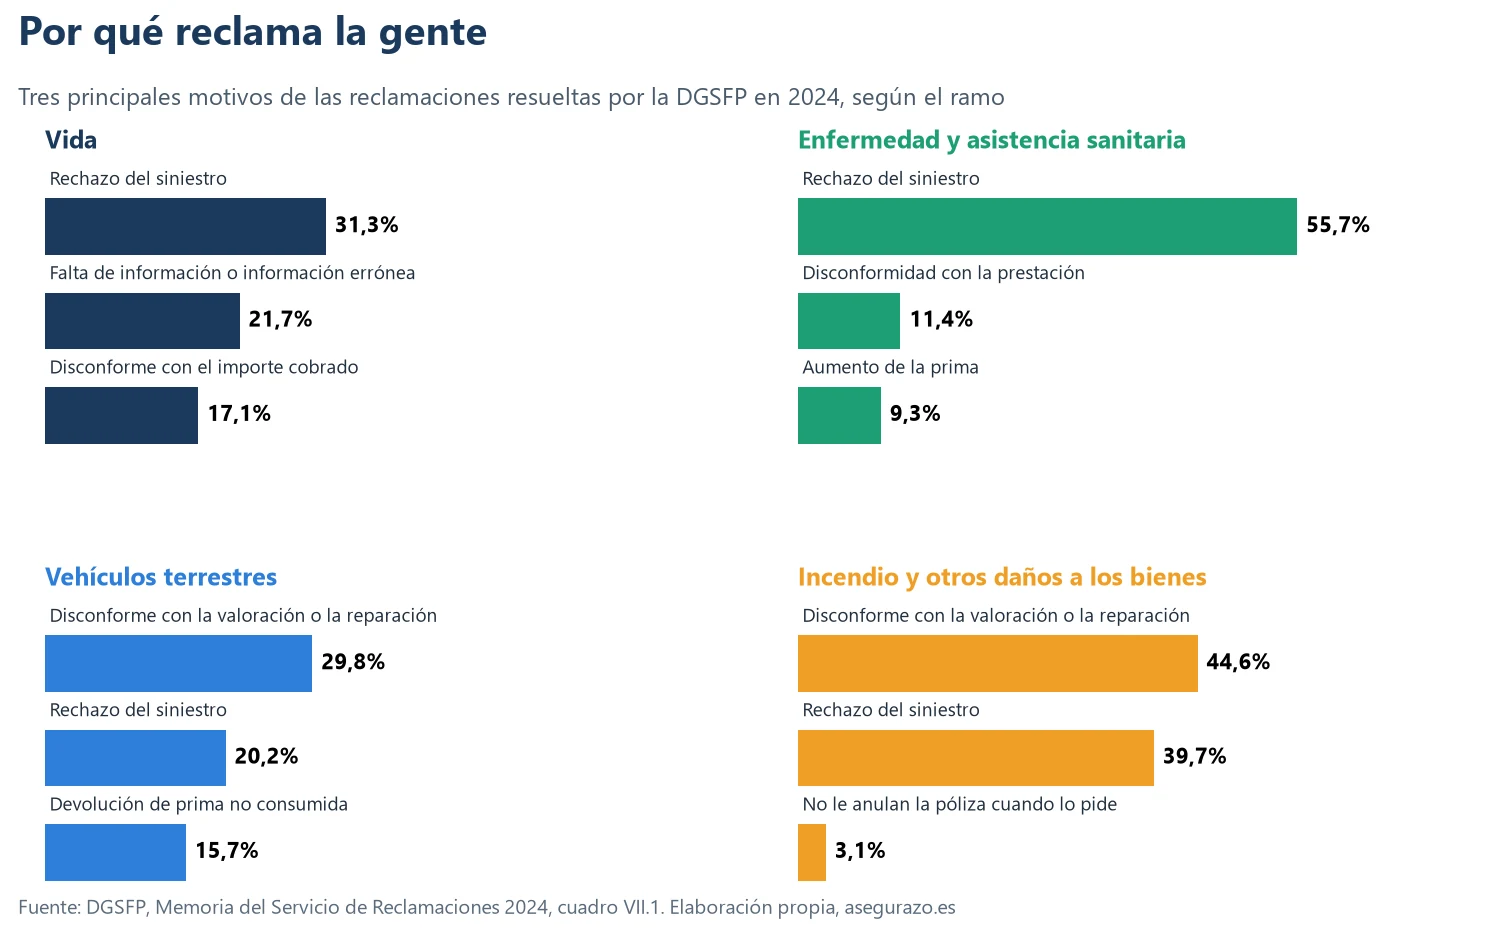
En enfermedad, el rechazo del siniestro supone el 55,7 % de las reclamaciones resueltas y el aumento de prima el 9,3 %. En vehículos, lo primero es la disconformidad con la valoración o la reparación (29,8 %) y solo el 20,2 % es rechazo. En hogar y otros daños, la disconformidad con la valoración (44,6 %) supera al rechazo (39,7 %). En vida, el rechazo ocupa el 31,3 %, y es relevante el 21,7 % de reclamaciones por falta de información o información incorrecta. Más sobre esto en por qué rechazan los siniestros según los datos.
Preguntas sobre el procedimiento
- ¿Cuántas reclamaciones recibió la DGSFP en 2024?Terminó 10.935 expedientes y se presentaron 9.202 reclamaciones de seguros (940 más que en 2023). De las resueltas, 5.617 pasaron a trámite de reclamación y 5.152 fueron escritos no admitidos.
- ¿Cuántas reclamaciones se resuelven a favor del cliente?En seguros, el 44,17 % de las resueltas en 2024 (2.357 de 5.336). En vida llega al 57,9 % y en pérdidas pecuniarias diversas baja al 25,6 %.
- ¿Qué ramo recibe más reclamaciones?El multirriesgo (hogar, comunidades, comercios e industrias), con 3.905 reclamaciones (42,4 % del total), seguido de vehículos (1.841, el 20,0 %), vida (977) y enfermedad (946).
- ¿Qué es un allanamiento?Cuando la aseguradora acepta lo que pide el cliente antes de que la DGSFP emita su informe. En 2024 supusieron 886 de los 2.357 resultados favorables en seguros.
- ¿El informe de la DGSFP obliga a la aseguradora a pagar?Es una opinión técnica sobre si la aseguradora actuó conforme a la normativa, no una sentencia. Si no se cumple, la vía siguiente es judicial. Las guías enlazadas arriba explican los pasos.
Antes de llegar a la DGSFP: lo que cuentan las aseguradoras sobre sus propias reclamaciones
Las estadísticas de la DGSFP suelen contarse empezando por el supervisor, pero el supervisor es el segundo escalón. La Memoria 2024 incluye también un capítulo con datos que las propias aseguradoras comunican sobre sus servicios de atención al cliente, y permite ver el recorrido completo.
| Escalón | Cifra 2024 | Dónde figura en la memoria |
|---|---|---|
| Quejas y reclamaciones presentadas ante las aseguradoras en 2024 | 145.568 (142.870 ante los servicios de atención al cliente y 2.698 recibidas directamente por defensores) | Cuadro XIX |
| Resueltas por las propias aseguradoras en 2024 | 137.147 | Cuadro XIX |
| De ellas, estimadas total o parcialmente por la entidad | 50.842 (37,07 %) | Cuadro XIX |
| De ellas, desestimadas | 71.116 (51,85 %) | Cuadro XIX |
| De ellas, sin pronunciamiento sobre la pretensión (desistimiento, tribunales, trámite pericial) | 15.189 (11,08 %) | Cuadro XIX |
| Reclamaciones de seguros resueltas por el Servicio de Reclamaciones de la DGSFP | 5.336 | Cuadro III |
Lo que enseña el embudo. Las aseguradoras recibieron 145.568 quejas y reclamaciones y la DGSFP resolvió 5.336 reclamaciones de seguros. Aunque las dos cifras no cubren exactamente los mismos expedientes, dan el orden de magnitud: el supervisor atiende en torno a un 3,7 % de lo que se presenta en la primera instancia. Y esa primera instancia estima la pretensión del cliente en más de una de cada tres resoluciones. Lo práctico es que escribir bien al servicio de atención al cliente, antes de acudir a la DGSFP, tiene recorrido.
Qué cambia el plazo de esa primera instancia. La Ley 10/2025, de 26 de diciembre, reescribe la sección de la Ley 44/2002 sobre atención al cliente en seguros: el servicio dispone de un mes desde la presentación para pronunciarse (artículos 29 bis y 29 septies), la decisión debe estar motivada y fundarse en las cláusulas contractuales, y en caso de ser contraria al cliente debe informarle de que puede acudir a la DGSFP y cómo. Para llegar a la DGSFP hay que acreditar que se reclamó por escrito a la entidad y que ha pasado un mes sin respuesta, o que la reclamación fue denegada (artículo 30.3 a).
El tiempo que tarda la DGSFP. La misma ley fija en 90 días naturales el plazo máximo de resolución del expediente en la DGSFP, contado desde la presentación o desde que conste la documentación completa. Y si el informe es desfavorable a la aseguradora, esta debe comunicar en un mes si ha rectificado. Los informes no son un acto administrativo recurrible.
Un ejemplo ilustrativo. Presentas una reclamación al servicio de atención de tu aseguradora el 2 de febrero. Si no te responde antes del 2 de marzo, o te la deniega, puedes acudir a la DGSFP aportando el justificante de tu escrito. Si presentas la reclamación completa el 5 de marzo, el plazo de 90 días naturales llegaría hasta el 3 de junio. Son fechas de muestra para entender el orden de los pasos.
Documentos consultados el 9-nov-2026: DGSFP, Memoria del Servicio de Reclamaciones 2024, cuadros III y XIX · Ley 10/2025, disposición final segunda (BOE).
Criterios del Servicio de Reclamaciones, ramo por ramo
Qué criterios aplica la DGSFP en sus informes
Además de los números, la memoria resume criterios que el servicio aplica de forma repetida. Algunos que conviene conocer porque afectan a casos muy comunes:
- Subidas de primaLa propuesta de modificación de prima a la renovación debe comunicarse al tomador por escrito con al menos dos meses de antelación a la finalización del periodo en curso (artículo 22 de la Ley de Contrato de Seguro). La memoria señala que una cláusula de revalorización automática no sustituye esa comunicación.
- Plazo de comunicación del siniestroUna cláusula que haga empezar el indemnización diaria solo desde la fecha de recepción cuando se declara pasados siete días es contraria al artículo 16 de la Ley de Contrato de Seguro, según el criterio recogido en la memoria.
- Rechazo basado en meros indiciosSi la entidad no justifica su decisión y actúa basándose únicamente en indicios, el servicio le comunica que debe indemnizar conforme al artículo 18 de la Ley.
Los criterios del Servicio de Reclamaciones, ramo por ramo
El capítulo V de la memoria recoge los criterios que el Servicio de Reclamaciones aplica cuando analiza un caso. No son sentencias, pero sí indican cómo valora la DGSFP cláusulas y prácticas que se repiten en miles de reclamaciones. Estos son los más útiles para un asegurado, agrupados por tipo de seguro. Todos están tomados de la memoria de 2024.
Seguro de coche
- La matrícula del contrato. Algunas aseguradoras rechazan un siniestro porque la matrícula del contrato no coincide con la real. El servicio considera esencial que la entidad verifique, al contratar, que la matrícula coincide con la del permiso de circulación, para evitar denegaciones injustificadas por errores formales.
- Reparación más cara que el coche. Cuando el coste de reparar el vehículo de un tercero supera de forma manifiesta su valor venal, la memoria recuerda el criterio del Tribunal Supremo (sentencia de 14 de julio de 2020): la reparación se considera desproporcionada y el resarcimiento adecuado es el valor venal más un valor de afección, que la práctica judicial suele situar en torno al 30 % del valor venal.
- La cláusula de valor venal en daños propios. Si tu póliza dice que, cuando la reparación supera el valor venal, solo se te paga ese valor, el servicio la considera una cláusula limitativa. Para ser válida debe estar redactada con claridad, destacada de forma especial y aceptada expresamente por el asegurado, como exige el artículo 3 de la Ley de Contrato de Seguro.
Si tu caso es un siniestro total, la calculadora de valor venal y siniestro total te ayuda a hacerte una idea, y esta guía explica cómo se negocia.
Seguro de hogar
- Discrepancia en la valoración de daños. El servicio remite a las partes al trámite pericial del artículo 38 de la Ley de Contrato de Seguro, porque valorar un daño exige conocimientos técnicos que exceden sus competencias.
- Daños causados por el propio perito. Si la aseguradora provoca daños inevitables en tus bienes al peritar un siniestro y finalmente no hay indemnización porque los hechos no estaban cubiertos, la situación del asegurado debe reponerse a la previa y esos daños deben indemnizarse.
- Operarios enviados por la aseguradora. Es un deber mínimo de diligencia comprobar después que el trabajo del operario se ha hecho bien, porque la prestación del asegurador es una obligación principal.
- Daños estéticos. Condicionar esa cobertura a que se repare en plazos más cortos que los de prescripción del artículo 23 incumple una norma imperativa. Y si el contrato no exige factura, no se puede exigir para pagar.
- Umbrales de lluvia o viento. Una cláusula que condiciona la cobertura de fenómenos meteorológicos a superar determinadas mediciones es, según la sentencia del Tribunal Supremo 160/2021, una cláusula limitativa: debe estar destacada y aceptada con la firma del tomador. El riesgo a considerar es la vivienda asegurada, no las construcciones colindantes.
- Condiciones generales distintas. Si el asegurado y la entidad aportan modelos diferentes, se aplica el que figura en las condiciones particulares del reclamante, salvo que la entidad acredite otras posteriores firmadas por el tomador.
- Remisión a limitativas en condiciones generales. Si las condiciones particulares se remiten a cláusulas limitativas de las generales, según la doctrina del Tribunal Supremo (sentencia 140/2020) el tomador debe firmar también esas condiciones generales.
Para entender qué diferencia a una cláusula limitativa de una delimitadora, lee cláusulas limitativas y delimitadoras: la letra pequeña.
Seguro de salud
- Subidas de prima. Si la entidad comunicó la subida por escrito y con dos meses de antelación, el servicio le pide igualmente que justifique el incremento indicando los factores de riesgo y su incidencia. El principio de suficiencia de las primas no exime de cumplir el artículo 22 de la Ley de Contrato de Seguro.
- Cuestionario de salud. Si no está firmado por el tomador o asegurado, se entiende por no realizado y la entidad no puede basarse en él para excluir siniestros. Un cuestionario que, si no se contesta, se tiene por respondido en negativo carece de validez. Y la firma debe estar en la misma página que las preguntas.
- Tratamientos no habituales. Para excluir técnicas que no sean de práctica general en la sanidad pública, la aseguradora debe acreditarlo y abonar, en su caso, el importe del tratamiento convencional cubierto.
- Urgencias durante la carencia. La ley impide excluir las asistencias urgentes necesarias, de modo que no caben límites temporales en esos casos.
- Embarazo y parto. Las exclusiones de pruebas o asistencia relacionadas con el embarazo, parto o puerperio son contrarias al artículo 94 de la Ley 20/2015, que prohíbe diferencias de trato entre mujeres y hombres en primas y prestaciones.
- Deportes de aficionado. Excluir las lesiones de competiciones deportivas de aficionados se considera una cláusula limitativa.
- Derecho al olvido oncológico. Desde el 30 de junio de 2023, tras cinco años desde el final del tratamiento radical sin recaída, las primas no deberían tener en cuenta la patología oncológica, según la disposición adicional quinta de la Ley de Contrato de Seguro. En los seguros que no son de vida, la Dirección General de Consumo ha aclarado que las entidades pueden preguntar si esa circunstancia influye en la valoración del riesgo.
- Continuidad. Pasar de un seguro colectivo a uno individual no debe dar lugar a un nuevo cuestionario de salud ni a nuevas carencias, aunque se cambie de aseguradora.
Si te interesa el caso del cuestionario, tienes qué pasa si mientes en el cuestionario de salud y cómo funcionan las carencias.
Asistencia en viaje e incapacidad temporal
- Condiciones generales completas. Si el cliente afirma haber recibido solo un resumen, el servicio exige a la entidad que acredite que entregó las condiciones.
- Preexistencias sin cuestionario. Si el asegurado no fue sometido a cuestionario de salud, queda exonerado del deber de declarar el riesgo y el asegurador debe cubrir esos siniestros.
- Baja laboral certificada. Si la entidad de un seguro de incapacidad temporal niega la prestación basándose solo en indicios, debe indemnizar conforme al artículo 18 de la Ley de Contrato de Seguro.
- Comunicación tardía. Una cláusula que reduce la indemnización por declarar el siniestro pasados siete días es contraria al artículo 16 de la Ley de Contrato de Seguro.
Qué no resuelve la DGSFP
Conviene tener claro el límite del servicio. Cuando hay una discrepancia de valoración de un daño, no entra a valorar la cantidad: remite al trámite pericial del artículo 38 de la Ley de Contrato de Seguro. Y cuando la prueba solo puede hacerse en un juzgado, por ejemplo si el reclamante denuncia que el agente rellenó el cuestionario de salud sin su participación, el servicio no emite un pronunciamiento expreso. Un informe favorable es una opinión técnica sobre buenas prácticas y cumplimiento de la normativa, no una resolución judicial, y no obliga a la entidad a pagar, aunque en la práctica pesa mucho.
Cómo plantear tu reclamación
- Reclama primero a la aseguradora. Tienes la guía de cómo reclamar al servicio de atención al cliente y un modelo de carta.
- Si no hay respuesta o es negativa, acude a la DGSFP con el expediente completo. El generador de reclamación ayuda a ordenar los datos.
- Vigila los plazos: la acción derivada del contrato prescribe a los dos años en seguros de daños y a los cinco en los de personas. Compruébalo en la calculadora de prescripción.
- Si tu caso es de seguro de coche, recuerda que en 2024 la mayoría de los resultados favorables fueron allanamientos de la entidad.
- Identifica el criterio que encaja. Si te rechazan por una cláusula de valor venal, busca si estaba destacada y firmada. Si te suben la prima, comprueba si te avisaron por escrito dos meses antes.
- Cita la norma, no solo el agravio. «El artículo 22 de la Ley de Contrato de Seguro exige comunicar la subida con dos meses de antelación» es más sólido que «me parece injusto».
- Adjunta la prueba. La póliza con las condiciones particulares, el cuestionario, la comunicación de la subida de prima y la respuesta de la aseguradora.
- Pide lo concreto. Que se anule la subida, que se pague el siniestro, que se devuelva la prima no consumida o que se reconozca la cobertura.
- Usa un modelo ordenado. El modelo de reclamación al SAC y el generador de reclamación ayudan a no olvidar nada.
Fuentes y método
- DGSFP, Memoria del Servicio de Reclamaciones 2024 (página oficial)
- Memoria completa en PDF
- Método: cuadros III, IV, VI, VII.1 y VII.2 de la memoria; variaciones, proporciones y comparaciones entre ramos calculadas con esas cifras. Web informativa independiente.