
Te llega la carta de tu aseguradora: «el siniestro no está cubierto». ¿Con qué frecuencia ocurre, por qué motivos y qué dice el supervisor de los casos parecidos? Esto es lo que recogen los datos oficiales de 2024.
Cuando una reclamación llega a la DGSFP, lo más probable es que detrás haya un siniestro rechazado. En 2024, 2.446 de las 5.336 reclamaciones de seguros resueltas (el 45,8 %) tenían como motivo principal el rechazo del siniestro. La memoria del Servicio de Reclamaciones explica, ramo a ramo, qué hay detrás de esos rechazos. Esta página los ordena y los contrasta con lo que ocurre en la atención al cliente de las propias aseguradoras.
- DGSFP, Memoria del Servicio de Reclamaciones 2024 (página oficial)
- Memoria completa en PDF
- Método: motivos y porcentajes del cuadro VII.1; suma de rechazos y comparación con el SAC (cuadro XIX), cálculo propio. Web informativa independiente.
Dónde el rechazo domina: de uno de cada cinco a cuatro de cada cinco
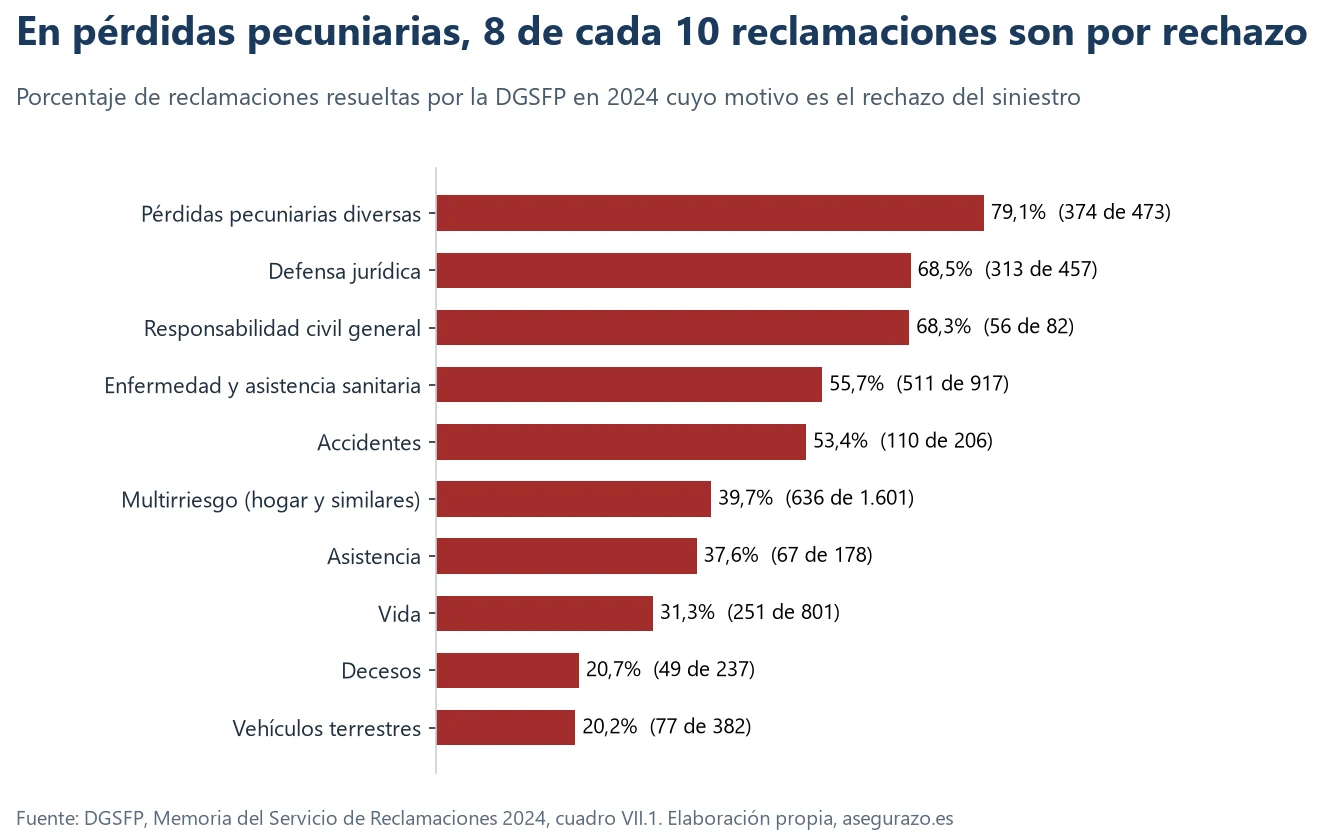
El peso del rechazo en las reclamaciones varía muchísimo según el tipo de seguro. En pérdidas pecuniarias diversas supone casi el 80 %; en vehículos, solo uno de cada cinco:
| Ramo | Resueltas | Por rechazo | % rechazo | % disconformidad con el importe |
|---|---|---|---|---|
| Pérdidas pecuniarias diversas | 473 | 374 | 79,1 % | 13,1 % |
| Defensa jurídica | 457 | 313 | 68,5 % | 23,2 % |
| Responsabilidad civil general | 82 | 56 | 68,3 % | 25,6 % |
| Enfermedad y asistencia sanitaria | 917 | 511 | 55,7 % | 11,4 % |
| Accidentes | 206 | 110 | 53,4 % | 21,4 % |
| Multirriesgo (hogar y similares) | 1.601 | 636 | 39,7 % | 44,6 % |
| Asistencia | 178 | 67 | 37,6 % | 29,8 % |
| Vida | 801 | 251 | 31,3 % | 17,1 % |
| Decesos | 237 | 49 | 20,7 % | 26,2 % |
| Vehículos terrestres | 382 | 77 | 20,2 % | 29,8 % |
En siete de los diez ramos el rechazo es el primer motivo. En los otros tres, el asunto principal es la discrepancia sobre el importe o la valoración: vehículos (29,8 %), hogar y otros daños (44,6 %) y decesos (26,2 %, por la devolución del exceso de suma asegurada).
Qué hay detrás de un rechazo, según la propia DGSFP
La memoria no se limita a contar casos: describe el origen de los rechazos en cada ramo. Estos son los patrones que más se repiten.
Seguro de vida: el cuestionario de salud
El rechazo supone algo más del 31 % de las reclamaciones de vida y, según la memoria, se debe principalmente a inexactitudes en la declaración del riesgo que alega la aseguradora. La DGSFP insiste en que los tomadores deben contestar con veracidad el cuestionario, porque en caso contrario la prestación pactada puede reducirse o no abonarse, y recuerda a las entidades el valor de esos cuestionarios para valorar bien el riesgo. Si te encuentras en esa situación, las guías de qué pasa si hay inexactitudes en el cuestionario y qué hacer cuando rechazan el pago explican los pasos.
Seguro de salud: cuestionario y tratamientos nuevos
Con un 55,7 % de reclamaciones por rechazo, es uno de los ramos donde más pesa. La memoria apunta de nuevo a la interpretación del cuestionario de salud, pero añade otra causa: las discusiones sobre si un tratamiento con técnicas nuevas (que no existían cuando se firmó la póliza) está incluido o no, y sobre si, cuando un tratamiento no está cubierto, la exclusión se extiende a las pruebas y consultas asociadas. Es la razón por la que conviene leer las exclusiones reales de un seguro de salud antes de contratar.
Seguro de accidentes: la incapacidad según la póliza
El 53 % de las reclamaciones de accidentes es por rechazo, sobre todo porque la entidad considera que no se da la situación de incapacidad en los términos de la póliza o por inexactitudes en el cuestionario previo. El segundo motivo (21 %) es la disconformidad con la indemnización, que suele depender del baremo que figura en la propia póliza.
Seguro de hogar: origen y momento del daño
En multirriesgo, el rechazo (39,7 %) suele deberse a discrepancias sobre el origen de los daños o el momento en que se producen: falta de mantenimiento, defectos de construcción, vicio propio de las cosas, daños anteriores a la contratación y otras exclusiones. Aún más frecuente (44,6 %) es la disconformidad con la indemnización, por infraseguro, por daños que no están cubiertos o por la calidad de la reparación. Más en los datos de siniestros de hogar y en la guía de reclamación por daños de agua.
Seguro de coche: la valoración y los hechos
En vehículos pesa más la discrepancia por la valoración de los daños (30 %), incluidas las cláusulas de valor venal, que el rechazo (20 %). Los rechazos de daños propios suelen aparecer cuando los hechos declarados no coinciden con las comprobaciones de la aseguradora; en responsabilidad civil obligatoria, cuando no queda acreditada la responsabilidad del presunto culpable. La DGSFP comprueba entonces que la entidad emite una oferta o respuesta motivada. Sobre el valor venal: cómo se calcula y se negocia.
Responsabilidad civil y defensa jurídica: la letra pequeña
En responsabilidad civil el 68 % de las reclamaciones es por rechazo, con origen en la falta de claridad de los contratos, sobre todo en pólizas profesionales e industriales, y en las numerosas exclusiones. En defensa jurídica, el 68,5 % también. En pérdidas pecuniarias diversas, el 79 % de las reclamaciones es por rechazo, y la memoria señala que muchas derivan de los llamados «seguros de protección de pagos» vinculados a préstamos, que ofrecen coberturas alternativas de desempleo o de incapacidad temporal según la situación laboral, y cuya causa de reclamación principal es que los asegurados entienden que están cubiertos frente a ambas contingencias.
Rechazos que se pueden corregir
No todos los rechazos son de fondo. La memoria recoge varios en los que el problema está en la forma y la DGSFP considera que la aseguradora actuó mal. Conviene revisarlos primero porque suelen resolverse con una reclamación bien planteada:
- Errores en la matrícula del contrato. Rechazar un siniestro por una matrícula mal recogida cuando el resto de datos coincide, sin que la entidad la verificara al contratar.
- Cuestionario de salud sin firma, en blanco o con la firma en otra página. Se entiende que la entidad no puede apoyarse en él para excluir siniestros.
- Resumen de condiciones en lugar de las condiciones completas. La entidad debe acreditar que entregó el contrato completo.
- Información previa errónea. Si te presentaron una garantía como incluida y luego la rechazan, como en el expediente 1/2024.
- Falta de explicación del rechazo. No indicar las causas de no aceptación es contrario a las buenas prácticas del sector.
En todos esos casos, lo decisivo es la documentación. Guarda la póliza completa, los correos de la contratación y cualquier folleto o nota informativa que te entregaron.
Seis expedientes del supervisor que enseñan cómo se razona un rechazo
La memoria incluye un capítulo de «expedientes de especial interés», resúmenes anonimizados de casos que el Servicio de Reclamaciones eligió por lo que enseñan. Estos seis tienen que ver con rechazos o con discrepancias de importe, y muestran qué argumentos aceptó la DGSFP:
| Expediente | Qué ocurrió | Criterio del Servicio de Reclamaciones |
|---|---|---|
| 1/2024, seguro de vida de riesgo | La compañía negó la garantía de enfermedades graves, aunque la nota informativa la presentaba como complementaria y de contratación obligatoria | Hubo incumplimiento del deber de información previa (artículo 124 del Real Decreto 1060/2015): debe ser clara y precisa sobre las garantías y opciones |
| 6/2024, seguro obligatorio del automóvil | Colisión entre dos vehículos sin culpas probadas; ninguna aseguradora pagaba al lesionado | En daños a las personas solo se exonera el conductor si prueba culpa exclusiva del perjudicado o fuerza mayor ajena a la conducción: cada entidad debía abonar el 50 % |
| 7/2024, seguro obligatorio del automóvil | La aseguradora rechazó los daños que un tractor causó a la nave de un tercero al circular por dentro, por no ser un hecho de la circulación | Según la jurisprudencia del TJUE, «circulación» no se limita a la vía pública: incluye cualquier uso del vehículo conforme a su función habitual, y la entidad debía asumir los daños |
| 8/2024, baremo de tráfico | La aseguradora pagó una indemnización por lesiones con el baremo del año del alta médica, sin actualizarlo al año del pago | Debe aplicarse el baremo del año del accidente actualizado a la fecha del pago (artículo 40.1 del RDLeg 8/2004) |
| 9/2024, responsabilidad civil profesional | Rechazo por haber declarado el siniestro después de terminar el contrato | El siniestro no estaba prescrito: si se circunscribe a la reclamación del perjudicado, la comunicación al asegurado se entiende hecha también al asegurador |
| 10/2024, asistencia en viaje | Rechazo de unos gastos médicos de 31.541,36 euros tras un accidente haciendo sandboarding, por considerarlo deporte de riesgo | La actividad no tenía la consideración de deporte de riesgo según el contrato: no debe hacerse una interpretación restrictiva de las cláusulas cuando su literal no limita el derecho |
Los seis comparten un patrón. En ninguno se discutió si el siniestro había ocurrido, sino cómo debía interpretarse el contrato o la ley. Una aseguradora puede rechazar con una lectura literal o restrictiva; un asegurado puede reclamar con una lectura distinta, y el supervisor evalúa cuál se ajusta mejor a la norma y a las buenas prácticas. Por eso, antes de aceptar un «no», conviene localizar la cláusula exacta en que se apoya y compararla con lo que dice la ley.
Qué norma puedes invocar según el motivo del rechazo
Esta tabla relaciona los motivos de rechazo más habituales con el artículo de la Ley de Contrato de Seguro o el criterio de la DGSFP que conviene tener a mano. No sustituye a un asesoramiento profesional, pero ordena el razonamiento:
| Si te dicen que… | Mira… | Qué dice |
|---|---|---|
| La cláusula de exclusión te impide cobrar | Artículo 3 LCS | Las cláusulas limitativas de los derechos del asegurado deben destacarse de modo especial y aceptarse específicamente por escrito |
| Avisaste tarde del siniestro | Artículo 16 LCS | El plazo es de siete días, salvo que la póliza dé más; la comunicación tardía no puede reducir la indemnización que habrías cobrado, y solo hay pérdida del derecho si hay dolo o culpa grave en el deber de información |
| Están investigando y no pagan | Artículo 18 LCS | En cualquier caso, dentro de los cuarenta días desde que reciben la declaración deben pagar el importe mínimo de lo que puedan deber |
| No te pagan a tiempo | Artículo 20 LCS | Hay mora si no cumplen en tres meses desde el siniestro, con un interés del legal del dinero más el 50 %, y del 20 % mínimo a partir de dos años |
| El siniestro está prescrito | Artículo 23 LCS | Las acciones prescriben a los dos años en los seguros de daños y a los cinco en los de personas |
| Te suben la prima o cambian las condiciones | Artículo 22 LCS | Cualquier modificación se comunica con al menos dos meses de antelación a la finalización del periodo en curso |
| No están de acuerdo con el importe | Artículo 38 LCS | Peritaje contradictorio: cada parte designa un perito y, si no coinciden, interviene un tercero |
Un mismo motivo de rechazo, redacciones distintas: el alcohol y el vicio propio en cinco condicionados
Los motivos de rechazo que más aparecen en las estadísticas del supervisor no se leen igual en todos los contratos. Aquí se comparan cinco textos con dos de ellos: la embriaguez en el seguro de coche y el vicio propio o la falta de mantenimiento en hogar. Son versiones concretas y los condicionados cambian, así que lo que cuenta es la cláusula de tu póliza.
| Documento | Cómo redacta la exclusión | Pág. PDF | Enlace |
|---|---|---|---|
| Mapfre, póliza de automóviles MA002F (enero 2016), artículo 4 | Excluye al conductor en estado de embriaguez o bajo drogas, o con una tasa superior a la permitida en las pruebas posteriores, siempre que cualquiera de esas circunstancias haya sido causa determinante del accidente | 15 | |
| Línea Directa, Póliza de Seguro de Automóviles 0045 (enero 2026), artículo 48 | Entiende que hay embriaguez cuando se superan los límites de alcoholemia y existe condena por el delito específico, o una sentencia que recoja esa circunstancia como causa voluntaria concurrente del accidente. Se refiere a las modalidades de contratación voluntaria | 27 | |
| Balumba, condiciones generales AECS AU01-2602 | Conducir con tasa superior a la legal es una agravación del riesgo que no está cubierta, y el asegurador puede rescindir el contrato y repetir contra el asegurado | 15 | |
| Línea Directa, condiciones generales de hogar 001 (febrero 2026), daños por agua | Excluye los daños debidos al deterioro, la falta de reparación o de mantenimiento, la corrosión o el vicio propio de las conducciones privativas, o la negligencia grave del asegurado | 24 | |
| Mapfre, Seguro Combinado del Hogar, edición 06/17 | Excluye, entre otros, los debidos a impericia o mala praxis y el vicio propio de los bienes asegurados | 17 |
El alcohol, con tres exigencias distintas. En Mapfre la exclusión opera si la embriaguez o la tasa superior ha sido la causa determinante del accidente. En Línea Directa se refiere a la contratación voluntaria y se ata a una condena penal o a una sentencia que recoja la circunstancia como causa concurrente. En Balumba el planteamiento es otro: es una agravación del riesgo, con consecuencias sobre el contrato además de sobre el siniestro. Un rechazo basado en «dio positivo» no es la misma cosa en los tres.
Preguntas que salen de esa lectura. Antes de aceptar un rechazo de este tipo, merece la pena comprobar si tu contrato exige causalidad, es decir, que el alcohol haya sido determinante; si exige una resolución judicial; y si se aplica a todas las coberturas o solo a algunas. Y distinguir lo que se paga a terceros: la nota informativa de Reale Mi Coche recoge que, tras indemnizar al perjudicado, la aseguradora puede repetir contra el conductor, el propietario y el asegurado si el daño se debió a conducta dolosa o a conducción bajo la influencia de alcohol o drogas.
Hogar: del mantenimiento al vicio propio. Línea Directa limita la exclusión a las conducciones privativas y la combina con la negligencia grave; Mapfre usa los términos más amplios de impericia, mala praxis y vicio propio de los bienes asegurados. La memoria de la DGSFP recoge que muchos rehúses en incendios y daños a los bienes discuten precisamente el origen o el momento de los daños: falta de mantenimiento, defecto o vicio propio, defectos de construcción y ocurrencia anterior a la suscripción. Por eso conviene pedir el informe que atribuye el daño a cada causa.
Un ejemplo ilustrativo. Una fuga en una tubería vieja inunda el baño. Si tu póliza es como la de Línea Directa, la aseguradora puede invocar el deterioro o la falta de mantenimiento de la conducción privativa, y tú puedes pedir que concrete qué prueba tiene de ello. Si es como la de Mapfre, la discusión se desplaza al vicio propio del bien o a una mala instalación. En ambos casos, el primer paso es pedir por escrito la cláusula exacta y el informe en que se apoya.
Documentos consultados el 9-nov-2026: Mapfre, póliza de automóviles MA002F (enero 2016) · Línea Directa, Póliza de Seguro de Automóviles 0045 (enero 2026) · Balumba, condiciones generales AECS AU01-2602 · Reale, nota informativa Mi Coche (febrero 2022) · Línea Directa, condiciones generales de hogar 001 (febrero 2026) · Mapfre, Seguro Combinado del Hogar ed. 06/17 · DGSFP, Memoria del Servicio de Reclamaciones 2024.
El peritaje contradictorio, cuando el desacuerdo es el importe
Cuando no se discute que el siniestro está cubierto sino cuánto vale, el artículo 38 de la Ley de Contrato de Seguro prevé un procedimiento que se desconoce bastante. Tras el siniestro, el asegurado tiene cinco días desde la comunicación para enviar por escrito la relación de objetos existentes, los salvados y la estimación de daños. Si no hay acuerdo en el plazo del artículo 18, cada parte designa un perito. Si una no lo designa, tiene ocho días desde que se lo requiere la otra, y si no lo hace, queda vinculada por el dictamen del perito de la otra parte.
Si los dos peritos coinciden, firman un acta conjunta. Si no, se designa un tercer perito. El dictamen, por unanimidad o por mayoría, es vinculante salvo que se impugne judicialmente dentro de treinta días si impugna el asegurador o de ciento ochenta días si impugna el asegurado, contados desde su notificación. Si el dictamen es impugnado, la aseguradora debe abonar el importe mínimo del artículo 18. Y si el asegurado tiene que reclamar judicialmente una indemnización que ya era inatacable, se le suman los intereses del artículo 20 y los gastos del proceso. La DGSFP remite a este trámite las discrepancias de valoración porque, como recoge la memoria, exceden de sus competencias. Para casos concretos tienes qué hacer si el perito valora tu siniestro muy bajo y qué hacer si la aseguradora no manda perito.
Los plazos que no conviene perder, en una sola tabla
| Plazo | Qué es | Base |
|---|---|---|
| 7 días | Comunicar el siniestro al asegurador desde que lo conoces, salvo que la póliza dé más | Artículo 16 LCS |
| 5 días | Enviar por escrito la relación de objetos existentes, salvados y la estimación de daños | Artículo 38 LCS |
| 40 días | Pago por el asegurador del importe mínimo de lo que pueda deber, desde la declaración | Artículo 18 LCS |
| 3 meses | A partir de aquí hay mora del asegurador si no ha cumplido su prestación | Artículo 20 LCS |
| 2 meses | Antelación con que el asegurador debe comunicar cambios del contrato o la oposición a la prórroga | Artículo 22 LCS |
| 30 y 180 días | Impugnar el dictamen pericial: asegurador y asegurado respectivamente | Artículo 38 LCS |
| 2 años / 5 años | Prescripción de las acciones del contrato: seguros de daños / seguros de personas | Artículo 23 LCS |
Cómo actuar, en orden
Antes de llegar a la DGSFP, la reclamación pasa por el servicio de atención al cliente (SAC) de la aseguradora. La memoria recoge cuántas quejas y reclamaciones se presentaron y cómo se resolvieron en 2024:
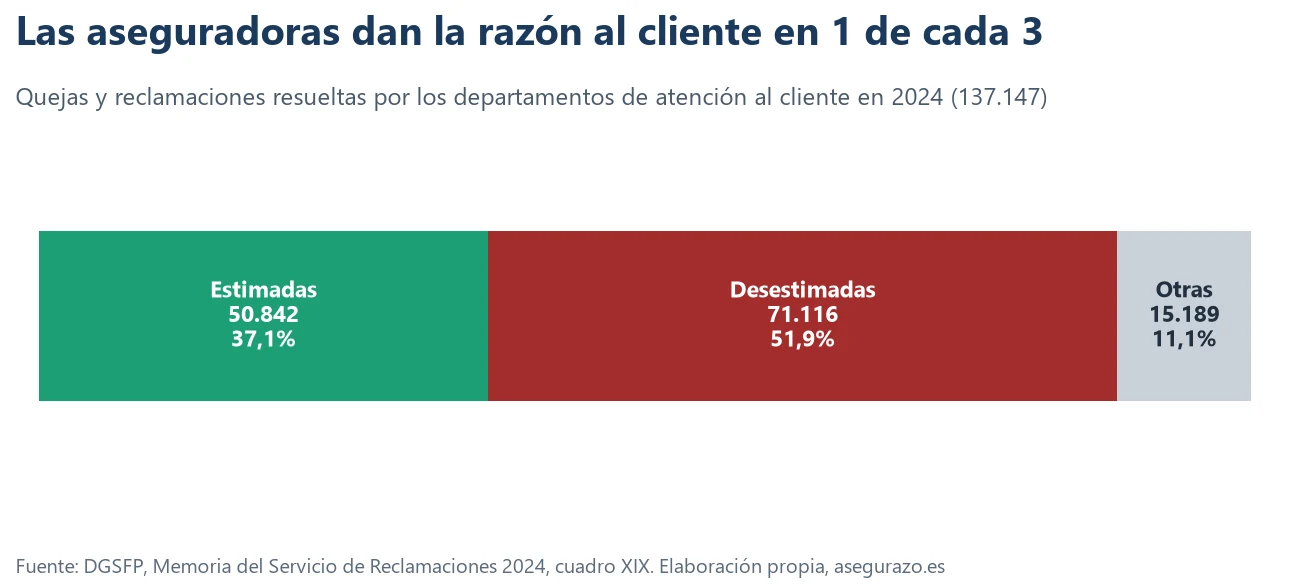
De las 137.147 resueltas, las aseguradoras estimaron 50.842 (37,1 %), desestimaron 71.116 (51,9 %) y otras 15.189 (11,1 %) terminaron de otras formas. Comparada con la cifra de la DGSFP, en la que el 44,2 % de las reclamaciones de seguros resueltas acabó a favor del cliente, la diferencia sugiere que reclamar a la DGSFP tras una negativa del SAC tiene más recorrido que el que parece desde la propia aseguradora. Hay que tomarlo con cautela, porque son dos poblaciones distintas: quienes llegan a la DGSFP ya han recibido una negativa o no han tenido respuesta, y no todos los casos del SAC llegan allí.
- Pide por escrito el motivo concreto del rechazo y la cláusula en la que se apoya.
- Contrástalo con los patrones de arriba: ¿es un tema de cuestionario, de exclusión, de valoración o de origen del daño? Eso orienta el tipo de prueba que necesitas.
- Reúne documentación: póliza, condiciones, parte, informes periciales, facturas, comunicaciones. El checklist de documentos te ayuda a no olvidar nada.
- Reclama al SAC con una carta clara (modelo) y, si no te responden o es negativo, a la DGSFP.
- Mira la estadística de resultados por ramo para hacerte una idea de las posibilidades en tu tipo de seguro.
- Pide el rechazo por escrito y que indique la cláusula o el hecho en que se apoya. Que no te lo expliquen contraviene las buenas prácticas, según la memoria.
- Localiza la cláusula en tu póliza y comprueba si está destacada y si aparece una aceptación específica por escrito.
- Reúne las pruebas: póliza, condiciones particulares y generales, comunicación del siniestro, informes médicos o periciales, fotografías y facturas.
- Reclama al servicio de atención al cliente con la norma que invocas. Tienes un modelo de reclamación al SAC y la guía de cómo funciona el SAC.
- Si no hay respuesta o es negativa, acude a la DGSFP. El procedimiento está regulado por la Orden ECC/2502/2012 y puede tramitarse por la sede electrónica; la guía de cómo reclamar a la DGSFP lo detalla.
- Valora la vía judicial si la cuantía lo justifica o si la discrepancia es de valoración de daños. Revisa antes los plazos de prescripción en el plazo para reclamar un siniestro.
Un informe favorable de la DGSFP no obliga a la aseguradora a pagar, pero sirve como argumento sólido y, como muestran los datos de allanamientos, muchas entidades rectifican cuando se abre el expediente. Si te interesa el panorama completo de resultados por ramo, mira las reclamaciones a la DGSFP en 2024.
Respuestas a quien acaba de recibir un no
¿Cuál es el motivo más frecuente de reclamación a la DGSFP?
El rechazo del siniestro: 2.446 de las 5.336 reclamaciones de seguros resueltas en 2024 (45,8 %). Le sigue la disconformidad con el importe de la indemnización.
¿En qué ramo hay más reclamaciones por rechazo?
En pérdidas pecuniarias diversas (79,1 %), seguido de defensa jurídica (68,5 %), responsabilidad civil (68,3 %), enfermedad (55,7 %) y accidentes (53,4 %).
¿Por qué rechazan un siniestro de vida?
Según la DGSFP, sobre todo por inexactitudes en el cuestionario de salud que alega la aseguradora. Es el 31,3 % de las reclamaciones de vida resueltas en 2024.
¿Cuántas quejas estima el servicio de atención al cliente?
En 2024, el 37,1 % de las 137.147 resueltas (50.842), según la memoria de la DGSFP.
¿Sirve de algo reclamar a la DGSFP?
En seguros, el 44,17 % de las reclamaciones resueltas en 2024 acabó a favor del reclamante, aunque el informe de la DGSFP es una opinión técnica y no una sentencia. El resultado varía mucho según el ramo.