
El seguro de viaje que te vale para una escapada de fin de semana por Europa se queda peligrosamente corto en cuanto cruzas el charco o pisas el sudeste asiático. En destinos como México, Tailandia, Indonesia o Vietnam, la sanidad pública no te cubre, la privada es cara y una simple urgencia puede convertirse en una factura de miles de euros. Por eso, para estos viajes no vale contratar lo primero que aparece: hay que ajustar las coberturas al destino, y saber cuáles son las que de verdad importan.
En esta guía te explicamos por qué estos destinos exigen más cobertura que Europa, cuáles son las coberturas mínimas recomendables por zona, por qué la repatriación es tan crucial (y tan infravalorada), qué mirar si vas a alquilar una moto o hacer actividades, y los errores que dejan a los viajeros con facturas sin pagar. La idea es que salgas cubierto de verdad, no con un papel que no sirve el día malo.
Para México y Asia, prioriza un límite de gastos médicos alto y una buena repatriación: son las coberturas que pueden arruinarte si faltan. La Tarjeta Sanitaria Europea no vale fuera de la UE. Declara siempre las actividades (moto, buceo) y revisa franquicias y sublímites.
Por qué México y Asia piden más cobertura
En Europa, la Tarjeta Sanitaria Europea (TSE) te da acceso a la sanidad pública del país que visitas en condiciones similares a las de sus ciudadanos. Es una red de seguridad importante que muchos viajeros dan por sentada. Fuera de la Unión Europea, esa red desaparece por completo.
En México, Tailandia, Indonesia, Vietnam o cualquier destino lejano, si acabas en un hospital, y como turista te llevarán a uno privado, pagas tú. Y los costes médicos para extranjeros pueden ser altísimos, sobre todo si hay hospitalización, cirugía o un traslado médico. A eso se suma la distancia: cualquier complicación seria implica gestiones y costes de traslado que en Europa no existen. Por eso el seguro deja de ser un extra opcional y pasa a ser lo que separa un imprevisto de una ruina.
La cifra que de verdad importa: el límite de gastos médicos
De todas las coberturas, la que debes mirar primero es el límite de gastos médicos: la cantidad máxima que la aseguradora pagará por tu atención sanitaria en destino. Para Europa, límites moderados pueden bastar; para México y Asia, cuanto más alto, mejor, porque una hospitalización prolongada o una intervención se comen enseguida un límite bajo.
No te dejes deslumbrar por coberturas vistosas de equipaje o retrasos: son secundarias frente a los gastos médicos. Un seguro con un gran límite médico y una buena repatriación, aunque cubra poco equipaje, es infinitamente mejor para estos destinos que uno con mucho equipaje y poco margen médico.
Coberturas mínimas recomendables por zona
| Zona | Prioridades del seguro |
|---|---|
| México y Centroamérica | Gastos médicos amplios, repatriación incluida, cobertura de actividades (buceo, rutas). |
| Tailandia y sudeste asiático | Gastos médicos altos, traslado y repatriación, cobertura de moto/scooter, robo de equipaje. |
| Cruceros por la zona | Atención a bordo, repatriación desde el barco, coberturas médicas altas. |
Coberturas clave por destino, de un vistazo
Prioridad orientativa. Alta = imprescindible para ese destino; Media = muy recomendable segun tu viaje.
| Destino | Gastos médicos | Repatriación | Actividades / aventura | Adelanto de gastos |
|---|---|---|---|---|
| México y Centroamérica | Alta | Alta | Media | Alta |
| Tailandia y sudeste asiático | Alta | Alta | Alta (moto) | Alta |
| Indonesia / Bali | Alta | Alta | Alta (buceo, moto) | Alta |
| EE. UU. y Canadá | Muy alta | Media | Media | Alta |
| Cruceros por la zona | Alta | Alta (desde el barco) | Media | Media |
En todos los casos, el núcleo es el mismo: gastos médicos + repatriación. El resto son complementos que suman, pero que nunca deben ir por delante de esas dos coberturas esenciales.
Un apunte sobre las cifras: mientras que para un viaje por Europa un límite de gastos médicos modesto puede bastar, para México y sobre todo para el sudeste asiático conviene pensar en límites claramente más altos, porque una hospitalización con cirugía en un centro privado para extranjeros puede alcanzar importes que dejarían corto un seguro pensado para Europa. No es alarmismo, es sencillamente cómo funcionan los costes sanitarios para turistas en esos destinos: más vale un margen amplio que descubrir el techo de la póliza en plena factura.
Lo más infravalorado: la repatriación
La gente se fija en los gastos médicos y olvida la repatriación, que en destinos lejanos es igual de importante. Si sufres algo grave a 10.000 kilómetros de casa, traerte a España en condiciones médicas, a veces en avión medicalizado, con personal sanitario, puede costar una fortuna, muy por encima incluso de la propia atención médica.
Una buena cobertura de repatriación incluye no solo tu traslado, sino a menudo el desplazamiento de un familiar para acompañarte y, en el peor de los casos, la repatriación del fallecido con todos los trámites. Es la cobertura que, el día realmente malo, evita que la desgracia se convierta también en una catástrofe económica para tu familia.
Moto, buceo y actividades: la letra pequeña
En Tailandia y buena parte de Asia es habitual alquilar una moto o scooter, y también lo son los accidentes con ellas. Aquí hay una trampa frecuente: muchas pólizas excluyen los accidentes conduciendo una moto sin el carnet adecuado, o directamente no cubren la conducción de vehículos. Si piensas moverte en moto, comprueba expresamente que está cubierto y en qué condiciones.
Lo mismo aplica al buceo, el senderismo de altura o cualquier actividad de riesgo: si no las declaras y contratas la cobertura correspondiente, un accidente haciéndolas puede quedar fuera. Declarar las actividades encarece algo la prima, pero es lo que hace que el seguro responda cuando de verdad lo necesitas.
Franquicias, sublímites y duración
Antes de contratar, revisa tres detalles que marcan la diferencia entre pagar o no de tu bolsillo. Las franquicias (lo que pagas tú antes de que entre el seguro) hacen que los gastos pequeños corran de tu cuenta. Los sublímites ponen topes a coberturas concretas (por objeto en el equipaje, por ejemplo). Y la duración debe cubrir todos los días de tu viaje: ajusta las fechas con exactitud, porque un día fuera de cobertura es un día sin seguro.
Si haces varios viajes largos al año, valora un seguro anual multiviaje; para un único viaje, uno específico por esos días. Pagar por lo que no necesitas es tan poco inteligente como quedarte corto en lo esencial.
Qué llevar y cómo actuar si enfermas allí
Contratar el seguro es la mitad del trabajo; saber usarlo es la otra mitad, sobre todo a miles de kilómetros y con la barrera del idioma. Antes de salir, guarda el teléfono de asistencia 24h en el móvil y en papel, y ten a mano el número de póliza. En destino, ante cualquier problema de salud, la regla de oro es llamar antes a la central: ellos te indican el hospital adecuado, autorizan el pago directo cuando es posible y abren tu expediente. Ir por libre a un hospital privado carísimo y pretender que te lo reembolsen después es la vía rápida a los problemas.
- Ante síntomas o un accidente, llama a la central 24h del seguro (salvo urgencia vital, en cuyo caso atiéndete y avisa después).
- Acude al centro que te indiquen, donde suelen gestionar el pago directo.
- Guarda el informe médico y todas las facturas detalladas.
- Anota el número de expediente que te den.
- Si tuviste que pagar tú, reclama el reembolso a la vuelta dentro de plazo.
Vacunas, medicación y salud previa
Un seguro de viaje cubre imprevistos, no lo que ya sabías o podías prevenir. Antes de viajar a México o Asia, infórmate de las vacunas recomendadas y de la profilaxis (por ejemplo, antipalúdica en ciertas zonas): no ponértelas es una imprudencia que, además, puede complicar la cobertura si enfermas de algo evitable. Lleva tu medicación habitual en cantidad suficiente, en el equipaje de mano y con su receta, porque reponerla allí puede ser difícil.
Y ojo con las enfermedades preexistentes: si tienes una condición crónica, comprueba que tu póliza cubre las crisis o reagudizaciones relacionadas, porque muchos seguros básicos las excluyen. Declararlas al contratar, aunque encarezca algo la prima, es lo que garantiza que, si tu dolencia se complica lejos de casa, el seguro responda en lugar de escudarse en la letra pequeña.
Un seguro por destino no es un lujo, es proporción
A veces se ve el seguro de viaje como un gasto que se puede recortar para abaratar las vacaciones. Es justo al revés: en un viaje a México o al sudeste asiático, el seguro suele costar una fracción mínima del total, vuelos, hoteles, excursiones, y es lo único que te protege de la única factura capaz de superar con creces el coste del viaje entero. Recortar precisamente ahí es arriesgar mucho para ahorrar poco.
Piénsalo en proporción: si un viaje largo te cuesta una cantidad importante, dedicar un pequeño porcentaje a un seguro con gastos médicos altos y buena repatriación es la decisión más sensata del presupuesto. Es la diferencia entre volver con buenos recuerdos o volver, o no poder volver bien, con una deuda encima.
Otras coberturas útiles que suman en estos viajes
Aunque gastos médicos y repatriación son el núcleo, en viajes largos a destinos lejanos hay coberturas complementarias que conviene valorar porque los imprevistos logísticos allí cuestan más de resolver:
- ✔Cancelación del viaje por causas justificadas antes de salir (enfermedad, imprevistos graves).
- ✔Demora o pérdida de equipaje, frecuente en vuelos con escalas largas.
- ✔Pérdida de vuelos de conexión y gastos derivados de retrasos.
- ✔Responsabilidad civil por daños que causes a terceros durante el viaje.
- ✔Adelanto de fondos o asistencia en caso de robo de documentación.
Ninguna de estas debe ir por delante de la cobertura médica, pero cuando comparas dos pólizas con gastos médicos y repatriación equivalentes, son justo lo que inclina la balanza hacia la más completa. En un viaje de varias semanas por Asia o América, la probabilidad de toparte con un retraso, una escala perdida o una maleta extraviada no es pequeña.
Errores que dejan facturas sin cubrir
- ✔Contratar mirando solo el precio y no el límite de gastos médicos.
- ✔Dar por hecho que la TSE vale fuera de Europa (no vale).
- ✔No declarar la moto o las actividades de riesgo y sufrir un accidente haciéndolas.
- ✔No llamar a la central de asistencia y organizar la atención por tu cuenta.
- ✔Ajustar mal las fechas y viajar algún día sin cobertura.
Qué suma de gastos médicos elegir por destino
La pregunta de "¿cuánto de gastos médicos contrato?" no tiene una respuesta única: depende del destino. Como referencia orientativa para ajustar la cabeza (no son cifras oficiales, sino órdenes de magnitud):
Capital médico a tener en mente (orientativo)
Órdenes de magnitud que se manejan como referencia, no cifras oficiales. La cobertura exacta la fija tu póliza.
Regla práctica: cuanto más lejos y más caro el sistema privado, más margen. Prioriza siempre gastos médicos altos junto a una buena repatriación.
| Destino | Enfoque de gastos médicos |
|---|---|
| Europa | Límite moderado puede bastar (además tienes la TSE). |
| México y Latinoamérica | Límite alto: la sanidad privada para turistas es cara. |
| Sudeste asiático | Límite alto y buena repatriación por la distancia. |
| EE. UU. y Canadá | Límite muy alto: de los costes médicos más elevados del mundo. |
La regla es sencilla: cuanto más lejos y más caro sea el sistema sanitario privado del destino, más margen debes contratar. Nunca elijas la suma de gastos médicos por lo que abarata la prima; elígela por lo que te protegería en el peor escenario razonable de ese país.
Deportes y aventura: la letra pequeña que arruina el viaje
Muchos viajes a estos destinos incluyen actividades que las pólizas básicas no cubren: buceo, moto o quad, trekking de altura, rafting, escalada. Si un accidente ocurre haciendo una actividad excluida o no declarada, el seguro puede negarse a pagar, y justo estas actividades son de las que más lesiones provocan. La solución no es renunciar a ellas, sino declararlas y contratar la cobertura correspondiente, aunque encarezca algo la prima.
México y Asia: amplía a actividades de aventura
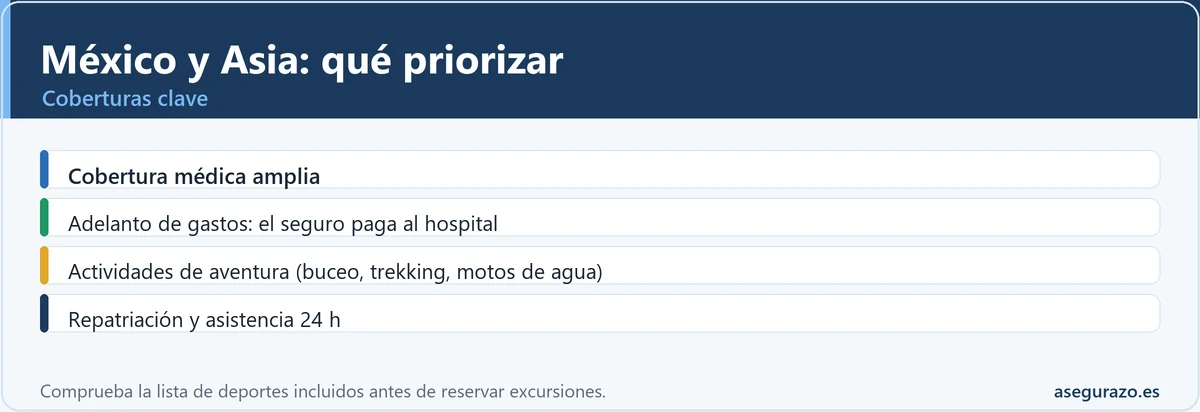
Además de cobertura médica amplia y adelanto de gastos, añade actividades de aventura si vas a bucear, hacer trekking o motos de agua: muchos seguros las excluyen por defecto. Revisa la lista de deportes incluidos antes de reservar la excursión, porque una lesión haciéndolas quedaría sin asistencia.
México y Asia: cobertura y adelanto de gastos
Para destinos como México o el Sudeste Asiático, prioriza dos cosas: una cobertura médica amplia y, sobre todo, el adelanto de gastos, para que el seguro pague directamente al hospital y no tengas que adelantar tú miles de euros. Añade cobertura para actividades de aventura si vas a hacerlas.
Dudas habituales antes de viajar a México o Asia¿Es obligatorio el seguro de viaje para México o Tailandia?
No siempre es obligatorio por ley, pero es muy recomendable: sin él, cualquier urgencia médica la pagas tú, y allí puede ser carísima.
¿Me cubre la Tarjeta Sanitaria Europea en Asia o América?
No. La TSE solo funciona dentro de la UE y algunos países del EEE. Fuera necesitas un seguro de viaje con buena cobertura médica.
¿Cubre el seguro alquilar una moto en Tailandia?
Depende de la póliza. Muchas excluyen la conducción sin carnet adecuado. Comprueba expresamente esta cobertura si vas a usar moto.
¿Qué es más importante, el equipaje o los gastos médicos?
Sin duda los gastos médicos y la repatriación. El equipaje es un extra; una urgencia médica en destino lejano es lo que puede arruinarte.
Más dudas rápidas antes de contratar
¿Cuántos días debe durar la cobertura?
¿Compensa el seguro anual multiviaje?
¿Qué pasa si tengo una enfermedad crónica?
¿Cubre el buceo o el trekking de altura?
¿Y si tengo que pagar yo el hospital?
Fuentes oficiales: las coberturas exactas están en tu póliza; la supervisión del sector corresponde a la Dirección General de Seguros (DGSFP). Esta guía es informativa; confirma siempre tu caso en los canales oficiales.
Relacionado con esto
- 📍 Herramienta de coberturas del seguro de viaje por destino
- 🧮 Calculadora: seguro de viaje anual frente a por viaje
- 🛡️ Calculadora de responsabilidad civil: cuánto cubrir
Contenido revisado en septiembre de 2026. Guía informativa basada en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.