ℹ️ Web informativa independiente. Asegurazo.es no es una aseguradora, correduría ni un comparador comercial: no vendemos ni gestionamos pólizas. Solo te ayudamos a entender tus seguros.
Vas a EE.UU. Llevas la Tarjeta Sanitaria Europea en la cartera porque siempre funciona en Europa, y el seguro de tu Visa oro por si acaso. Ninguna de las dos sirve en Estados Unidos. La tarjeta sanitaria no tiene validez fuera de la UE. El seguro del banco tiene un límite de 30.000-50.000€ que no cubre ni una hospitalización de una semana en un hospital americano. Esta guía explica cuánto cuestan realmente las urgencias en EE.UU., qué cobertura necesitas según tu perfil y qué diferencia a las cuatro aseguradoras más usadas por viajeros españoles.
EE.UU. tiene la sanidad más cara: contrata cobertura muy alta y adelanto.
Lo que no sabes sobre el coste de la sanidad en EE.UU.
Visita a Urgencias (ER)
$2.000 - $10.000Por una urgencia estándar. Una fractura, una gastroenteritis, una reacción alérgica. Sin hospitalización.
Hospitalización (por día)
$3.130 / díaMedia nacional. Solo la habitación y enfermería. Sin cirugía ni pruebas diagnósticas adicionales. Fuente: KFF / American Hospital Association 2025.
UCI / Emergencia grave
$5.000 - $20.000 /díaPor día en cuidados intensivos. Una emergencia cardíaca completa puede superar los $100.000 en total.
Ambulancia
$1.200 - $3.000Solo el transporte en ambulancia. No incluye los servicios médicos durante el traslado ni la atención en urgencias.
Repatriación médica
Desde $50.000Un vuelo medicalizado España-EE.UU. parte de $50.000. Con UCI a bordo y acompañamiento médico puede superar los $150.000.
Urgencia dental
$300 - $2.000Una extracción de emergencia, una endodoncia o una infección dental. Más frecuente de lo que parece en viajes largos.
Lo que muchos no saben:La ley federal (EMTALA) obliga a los hospitales a estabilizar una urgencia vital, pero solo eso, la estabilización inicial. Todo lo que venga después (tratamiento, hospitalización, cirugía, pruebas, medicación) se factura íntegramente al paciente. Y algunos hospitales exigen garantía de pago o tarjeta de créditoantes de iniciar el tratamiento, incluso en urgencias.
En España (lo que conoces)
→Urgencias: 0€ (SNS)
→Hospitalización: 0€ (SNS)
→Ambulancia: 0€ o tarifa reducida
→Repatriación médica: cubierta por el SNS
En EE.UU. (lo que te espera sin seguro)
→Urgencias: $2.000-10.000
→Hospitalización: $3.130+/día
→Ambulancia: $1.200-3.000
→Repatriación: $50.000-150.000
Las 3 coberturas que no sirven (aunque lo parezcan)
Tarjeta Sanitaria Europea (TSE)
La TSE solo es válida en los países de la Unión Europea y el Espacio Económico Europeo. En Estados Unidos no tiene ninguna validez, ni para emergencias ni para hospitalización. No existe convenio sanitario bilateral entre España y EE.UU.
Cobertura en EE.UU.: 0€
Seguro de viaje de tarjeta bancaria (Visa Oro, Mastercard Gold, etc.)
Los seguros incluidos con tarjetas bancarias tienen tres problemas graves para EE.UU.: (1) el límite médico suele ser de 30.000-50.000€, no llega ni a cubrir una semana de hospitalización; (2) casi nunca incluyen pago directo al hospital, te pagan ellos y tú reclamas después; (3) suelen requerir haber pagado el viaje con esa tarjeta para activar la cobertura. Como único seguro para EE.UU.: insuficiente.
Seguro básico de viaje con cobertura de 30.000€-100.000€
Algunos seguros de viaje baratos (los de las OTAs, los que vienen con el paquete vacacional) tienen coberturas médicas de 30.000-100.000€. En EE.UU. eso cubre una hospitalización corta sin cirugía, y nada más. Si hay complicaciones, cirugía o UCI, la cobertura se agota rápidamente y el resto va a tu cargo. Para EE.UU. es una protección insuficiente.
100.000€ = ~3 semanas de hospitalización estándar en EE.UU.
¿Cuánta cobertura necesitas realmente? Depende de tu perfil
Viajero menor de 40 años, sin enfermedades crónicas, viaje corto (7-15 días)
Mínimo real: 500.000€Recomendado: 1.000.000€ o más
→Una hospitalización de 2 semanas con pruebas puede superar los 100.000$
→La repatriación médica puede costar 50.000-150.000$
→Con 500.000€ tienes margen razonable para la mayoría de escenarios
IATI Estándar o Heymondo Top, ambos suficientes
Familia con niños, viaje de 2-4 semanas
Mínimo real: 500.000€ por personaRecomendado: 1.000.000€ o ilimitado
→Niños: más riesgo de urgencias pediátricas (golpes, fiebres, intoxicaciones)
→Varios miembros = varias potenciales reclamaciones simultáneas
→Busca pólizas con niños gratuitos (Intermundial menores de 18 gratis)
Intermundial Totaltravel (menores de 18 gratis)
Viajero mayor de 50 años o con enfermedades preexistentes
Mínimo real: 1.000.000€Recomendado: ilimitado
→Mayor riesgo de hospitalización larga o cirugía
→Revisa bien la cobertura de preexistencias, muchas pólizas las excluyen por defecto
→Sin límite de edad solo en IATI (único que cubre a mayores de 75 sin restricción)
IATI Estrella (ilimitado + sin límite de edad) o Fit2Trip (preexistencias)
Viajero con actividades de aventura (senderismo, esquí, buceo...)
→Muchos seguros excluyen deportes de aventura en la cobertura básica
→Un accidente esquiando o haciendo senderismo puede ser de los más caros
→Comprueba altitud máxima cubierta (suele ser 4.000-5.400m según póliza)
IATI Mochilero (aventura incluida de serie) o Heymondo Top con complemento
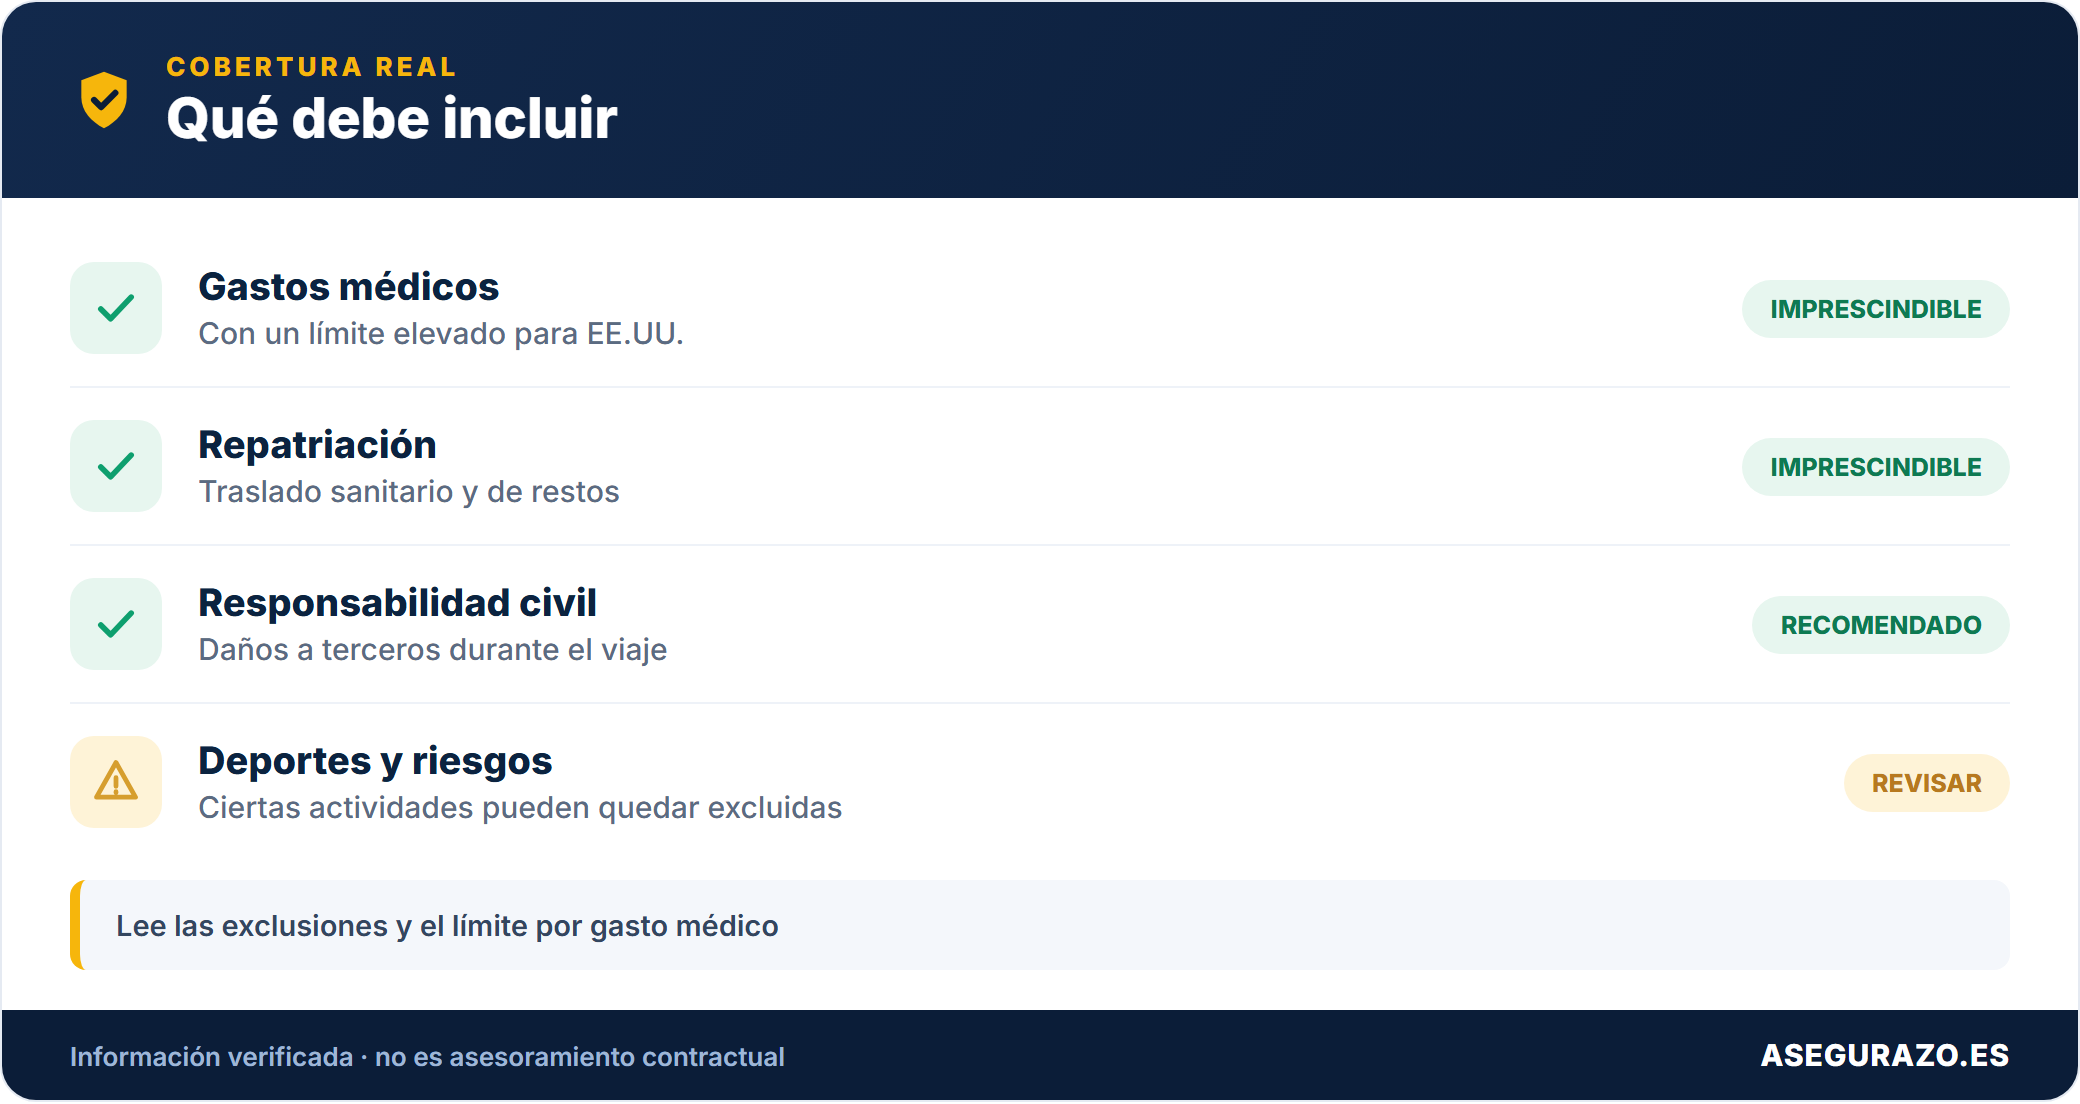
La regla práctica: Para EE.UU. nunca contrates menos de 500.000€ de cobertura médica. La recomendación más extendida entre especialistas de seguros de viaje es 1.000.000€ o más, y para perfiles de mayor riesgo o estancias largas, la opción ilimitada es la única que te permite dormir tranquilo. La diferencia de precio entre 500.000€ e ilimitado suele ser de 15-30€ por persona.
Comparativa de 4 aseguradoras: qué cubren y qué no
Cobertura
IATI Seguros Plan Estrella
Heymondo Plan Top
Intermundial Totaltravel
AXA Travel Total Plus
Precio orientativo (30 años, 14 días EE.UU.)
~85-95€
~90-100€
~65-75€
~75-85€
Cobertura médica total
Ilimitada
5.000.000€
5.000.000€
1.500.000€
Repatriación médica
Ilimitada
Ilimitada
Ilimitada
Incluida
Pago directo al hospital
A favor: Sí
A favor: Sí
A favor: Sí
En lo posible
Franquicia médica
Sin franquicia
Sin franquicia
Sin franquicia
Sin franquicia
Urgencia dental
Hasta 350€
Hasta 300€
Hasta 300€
Hasta 150€
Equipaje perdido/robado
Hasta 3.000€
Hasta 2.500€
Hasta 2.000€
Hasta 1.500€
Retraso vuelo
Desde 6h
Desde 4h + Airhelp Plus
Desde 6h
Desde 4h
Deportes aventura
En contra: No incluido Plan Mochilero: sí
Ojo: Básicos incluidos
A favor: Incluidos
En contra: Extra de pago
App / Asistencia digital
Chat + teléfono
App 24h · Videoconsulta
Web + teléfono
Web + teléfono
Límite de edad
Sin límite
Hasta 74 años
Hasta 80 años
Hasta 75 años
Preexistencias
Ojo: Solo urgencias
Ojo: Solo urgencias
Ojo: Solo urgencias
Ojo: Solo urgencias
Mejor para
Cobertura ilimitadaMayores de 60
Mejor appTecnología
PrecioFamilias con niños
Marca conocida
Precios orientativos: Las cifras son aproximaciones basadas en datos de mercado de julio de 2026 para un viajero de 30 años sin preexistencias en un viaje de 14 días. El precio real varía según edad, fechas exactas y coberturas opcionales. Solicita siempre cotización actualizada en la web de cada aseguradora antes de contratar. Ninguno de estos enlaces es de afiliado.
Pago directo vs reembolso: la diferencia que más importa en EE.UU.
Pago directo al hospital
SíLa aseguradora paga directamente al hospital americano
SíTú no tienes que adelantar nada ni demostrar solvencia
SíEl hospital acepta el seguro como garantía desde el primer momento
SíImprescindible si no tienes capacidad de adelantar 10.000-50.000$
SíIATI, Heymondo e Intermundial lo incluyen en sus planes para EE.UU.
Reembolso posterior
Pagas tú primero, el hospital quiere garantía antes de atenderte
Necesitas una tarjeta con límite suficiente para cubrir la factura completa
Reclamas a la aseguradora después con todos los justificantes
El proceso de reembolso puede tardar semanas o meses
Algunos seguros de tarjeta bancaria y seguros baratos funcionan así
Por qué el pago directo es crítico en EE.UU. específicamente: A diferencia de Europa, muchos hospitales americanos exigen una garantía financiera o depósito antes de iniciar el tratamiento, incluso en urgencias no vitales. Sin pago directo, necesitarías una tarjeta con 10.000-50.000$ de límite disponible para garantizar la atención mientras esperas el reembolso posterior. El pago directo elimina ese problema por completo.
Las exclusiones que debes revisar antes de contratar
Deportes de aventura
Esquí, snowboard, escalada, buceo, parapente, motos de alquiler. La mayoría de pólizas básicas los excluyen. Comprueba qué actividades vas a hacer antes de contratar.
Enfermedades preexistentes
Casi todos los seguros solo cubren la urgencia aguda de una preexistencia, no el seguimiento ni el tratamiento planificado. Si tienes diabetes, cardiopatía o hipertensión, lee la letra pequeña.
Accidentes bajo efectos del alcohol
Un accidente con tasa de alcoholemia positiva puede dejar sin cobertura incluso en seguros de viaje. Igual que en los seguros de coche, la causalidad importa.
Embarazo avanzado
La mayoría de seguros cubren complicaciones del embarazo hasta la semana 24-28. A partir de ahí, las coberturas se reducen o desaparecen. Consulta antes si estás embarazada.
Pandemias declaradas / epidemias
Algunas pólizas excluyen enfermedades en destinos con alerta sanitaria activa del Ministerio de Exteriores. Comprueba el estado de alertas antes del viaje.
Coberturas de cancelación
La cancelación suele ser cobertura opcional que hay que añadir al contratar, y tiene plazo, generalmente debes contratarla en los 7-14 días siguientes a la primera reserva del viaje.
¿Cuándo el "ilimitado" importa de verdad y cuándo es marketing?
Cuándo el ilimitado SÍ importa
SíViajero mayor de 60 años con más riesgo de hospitalización larga
SíEnfermedades preexistentes que pueden complicarse
SíViajes de más de 3-4 semanas a EE.UU.
SíActividades de riesgo físico elevado (esquí, escalada)
SíSi la diferencia de precio con 1M€ es pequeña: merece la pena
Cuándo 500.000-1M€ también es suficiente
SíViajero menor de 45 años, sano, viaje de 1-3 semanas
SíEl 95% de los siniestros médicos en EE.UU. quedan por debajo de 200.000€
SíIncluso una hospitalización de 3 semanas + cirugía raramente supera los 300.000€
SíSolo los casos más extremos (UCI prolongada, politraumatismo grave) superan 500.000€
SíSi hay diferencia de 40-60€ en prima: puede no compensar para viajero joven
La honestidad que nadie dice: Para un viajero de 30 años sin preexistencias en un viaje de 2 semanas, la diferencia real entre 500.000€ y cobertura ilimitada es marginal en términos de riesgo estadístico. La cobertura ilimitada tiene su sentido en perfiles de mayor riesgo. No hay necesidad de pagar el extra si no corresponde a tu perfil.
Lo que dicen cinco documentos de aseguradoras sobre los gastos médicos en Estados Unidos
La comparativa de este artículo explica cómo pensar el riesgo; este bloque recoge lo que ponen por escrito cinco documentos públicos de aseguradoras y corredurías cuando el destino es Estados Unidos. Las cifras salen de cada documento y no son recomendaciones: los condicionados cambian y lo que cuenta es el certificado que recibas.
Separa un grupo territorial propio, «EEUU, Canadá y Japón», del grupo «Mundo». En el resumen de garantías, los gastos médicos aparecen con 900 € en España, 1.000.000 € en Europa y «coste real» tanto en Mundo como en EEUU, Canadá y Japón.
Su tabla de coberturas fija 150.000 € para gastos médicos fuera del país de domicilio, 500 € para odontológicos y 145 € al día de prolongación de hotel. Establece una carencia de 24 horas desde la entrada en vigor.
Gastos médicos en el extranjero de 30.000 € (Essential), 50.000 € (Select) y 150.000 € (Prestige). El ámbito «Todo el mundo excepto América del Norte y el Caribe» deja fuera EE. UU., Canadá y México. Excluye los costes en EE. UU. por encima de una vez y media la tarifa de Medicare.
Asistencia médica de 500.000 € en ámbito Mundial, 150.000 € en Continental y 7.500 € en Local. Solo asegura a menores de 80 años y excluye las enfermedades preexistentes.
Asistencia médica y sanitaria de 8.000 €. El propio resumen avisa de que es un documento comercial no contractual y exige llamar a la central: si el tratamiento empieza sin su coordinación puede deducirse el gasto o aplicarse una franquicia de 75 €.
PDF págs. 1 y 2
Dos detalles del American Express merecen una lectura aparte. El primero es de ámbito: un plan contratado para «Todo el mundo excepto América del Norte y el Caribe» no cubre un viaje a Estados Unidos, por muy alta que sea la cifra del cuadro. El segundo es de importe: la exclusión número 18 limita lo pagado en EE. UU. a una vez y media la tarifa que se aplicaría si lo pagara Medicare. Ejemplo ilustrativo: si una factura hospitalaria equivaliera al triple de la tarifa de Medicare, el seguro pagaría como máximo una vez y media esa tarifa y el resto quedaría a cargo del viajero, aunque el límite de la póliza fuera de 150.000 €.
Entre los cinco documentos, el rango de la partida médica va de 8.000 € a 1.000.000 € o «coste real», y no es un matiz de marketing: es la diferencia entre cubrir una consulta de urgencias y cubrir una hospitalización de varios días. Antes de pagar conviene localizar en el certificado tres datos: el ámbito exacto (si EE. UU. figura como zona aparte), el límite médico de esa zona y si hay un tope por tarifa de referencia o una exigencia de llamar antes a la central.
¿Llegaste a EE.UU. sin seguro o con uno insuficiente? Opciones reales
1
Heymondo permite contratar una vez iniciado el viaje (con un pequeño periodo de carencia). Es la única de las cuatro comparadas que lo permite sin restricciones.
2
IATI Estrella también permite contratación durante el viaje, pero la cobertura no empieza hasta 72 horas después de la contratación.
3
Si ya estás allí y necesitas atención urgente sin seguro: los hospitales universitarios y las clínicas con "charity care" tienen programas de reducción de deuda médica, pregunta directamente por el "financial counselor" o "patient advocate".
4
La deuda médica en EE.UU. queda a tu nombre y puede reclamarse desde España mediante agencias de cobro internacionales. No desaparece al volver.
Sin seguro, no hay buena solución. Siempre es mejor contratar antes de salir, el precio del seguro es una fracción mínima del coste de cualquier urgencia real.
EE.UU.: por qué necesitas muchísima cobertura
Viajar a Estados Unidos sin seguro es un riesgo enorme: tiene una de las sanidades más caras del mundo, donde una urgencia puede costar decenas de miles de dólares. Contrata un seguro con cobertura médica alta (idealmente sin límite o muy elevada) y con adelanto de gastos, para no tener que pagar tú y reclamar después.
EE.UU.: la urgencia que puede arruinarte
La factura sanitaria en Estados Unidos es tan alta que una urgencia puede arruinarte sin seguro. Contrata cobertura médica muy elevada, repatriación y adelanto de gastos, y llama al teléfono de asistencia antes de acudir a cualquier centro para que el seguro pague directamente al hospital.
Preguntas rápidas
¿Es obligatorio el seguro de viaje para entrar en EE.UU.? No es obligatorio por ley para turistas europeos con ESTA (Programa de Exención de Visado). A diferencia del visado Schengen, que exige seguro de viaje con cobertura mínima de 30.000€, EE.UU. no lo pide como requisito de entrada. Pero la pregunta real no es si es obligatorio, es si quieres asumir el riesgo de una factura de 50.000-200.000$ sin cobertura.
¿El seguro de viaje cubre el COVID u otras enfermedades infecciosas? Depende de cada póliza. La mayoría de seguros de viaje actuales cubren el COVID como cualquier otra enfermedad si requiere atención médica durante el viaje. Sin embargo, si el Ministerio de Exteriores tiene una alerta de viaje activa para el destino, algunas pólizas pueden excluir la cobertura. Comprueba siempre las condiciones específicas y el estado de alertas antes de viajar.
¿Qué pasa si mi médico en España me recetó medicación que necesito llevar? Los medicamentos de mantenimiento que llevas contigo no suelen estar cubiertos por el seguro de viaje, estás tomando medicación planificada, no una urgencia. Lo que sí cubre el seguro es la medicación prescrita durante una urgencia en EE.UU. Lleva siempre suficiente medicación para todo el viaje más un margen de días extra, y el informe médico de tu médico en español e inglés.
¿Puedo usar el mismo seguro para EE.UU. y México en el mismo viaje? Sí, si el seguro es "mundial" o incluye ambos países expresamente. Comprueba en las condiciones generales que tanto EE.UU. como México estén incluidos en la cobertura territorial. Algunos seguros tienen un precio diferente según si incluyen Norteamérica o no.
Seguro de viaje para EE.UU.: lo que no puedes olvidar
La TSE no sirve en EE.UU. El seguro del banco tampoco (límite de 30.000-50.000€ insuficiente). Necesitas un seguro de viaje específico.
Cobertura mínima real: 500.000€ para viajero joven y sano. 1.000.000€ o ilimitado para mayores de 50 años, viajes largos o preexistencias.
Pago directo al hospital es imprescindible, en EE.UU. pueden pedirte garantía antes de atenderte. IATI, Heymondo e Intermundial lo incluyen.
Precio orientativo:65-100€ para 2 semanas y perfil estándar. Intermundial es el más económico de los cuatro.
Si viajas con niños: Intermundial (menores de 18 gratis). Si valoras la app: Heymondo. Si tienes más de 60: IATI Estrella (sin límite de edad, cobertura ilimitada).
Revisa los deportes que vas a practicar, esquí, escalada y buceo suelen ser cobertura opcional en la mayoría de pólizas.
¿Qué cobertura médica mínima necesito si viajo a EE.UU. con niños?
Para una familia con niños y un viaje de 2-4 semanas el mínimo real es de 500.000€ por persona, y lo recomendable es 1.000.000€ o ilimitado. Hay más riesgo de urgencias pediátricas y varios miembros pueden generar reclamaciones simultáneas. La guía destaca Intermundial Totaltravel, con menores de 18 años gratis, como la opción para este perfil.
¿Qué diferencia hay entre pago directo y reembolso en un seguro de viaje a EE.UU.?
Con pago directo la aseguradora paga al hospital y no tienes que adelantar nada. Con reembolso pagas tú primero, necesitas una tarjeta con límite suficiente y reclamas después, un proceso que puede tardar semanas o meses. Importa porque muchos hospitales americanos piden garantía o depósito antes de tratar, incluso en urgencias no vitales. Según la guía, IATI, Heymondo e Intermundial lo incluyen.
¿Puedo contratar el seguro cuando ya estoy en Estados Unidos?
En algunos casos sí, pero con limitaciones. Heymondo permite contratar con el viaje iniciado, con un pequeño periodo de carencia. IATI Estrella también, pero la cobertura no empieza hasta 72 horas después de contratar. Aun así, la guía insiste en que sin seguro no hay buena solución y en que siempre es mejor contratar antes de salir.
¿Me cubre el seguro si hago esquí, senderismo u otros deportes de aventura?
Depende de la póliza. La mayoría de pólizas básicas excluyen los deportes de aventura como esquí, snowboard, escalada, buceo o parapente. En la comparativa, Intermundial los incluye, Heymondo cubre los básicos, IATI Estrella no los incluye (su plan Mochilero sí) y AXA los ofrece como extra de pago. Conviene comprobar también la altitud máxima cubierta, que suele ser de 4.000 a 5.400 metros.
¿Cubre el seguro de viaje una enfermedad preexistente en EE.UU.?
Normalmente solo la urgencia. Los cuatro seguros comparados cubren solo urgencias en preexistencias, no el seguimiento ni el tratamiento planificado. Si tienes diabetes, cardiopatía o hipertensión, conviene leer la letra pequeña. La guía recomienda para mayores de 50 años o con enfermedades previas un mínimo de 1.000.000€ y cita Fit2Trip como opción pensada para preexistencias.
¿Qué pasa con la deuda médica si vuelvo a España sin pagar?
No desaparece. La deuda médica en EE.UU. queda a tu nombre y puede reclamarse desde España mediante agencias de cobro internacionales. Si ya estás allí sin seguro, la guía sugiere preguntar en hospitales universitarios o clínicas con programas de charity care por el financial counselor o patient advocate, que tienen programas de reducción de deuda. Contratar antes de salir sigue siendo la mejor opción.
Normas citadas
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza:
Proyecto personal e independiente sobre seguros en España. No es mediador de seguros ni abogado: la información se apoya en la Ley 50/1980 de Contrato de Seguro y en fuentes oficiales como la DGSFP y el Consorcio de Compensación de Seguros. Quién escribe · Cómo trabajamos · Corregir un error.