
Cuando firmas una hipoteca, el banco te ofrece un seguro de vida "para cubrir el préstamo" y lo presenta de una forma que suena a obligación absoluta. Aquí conviene separar dos cosas que el comercial mezcla a propósito: que tengas un seguro de vida puede ser condición del préstamo, pero que lo contrates con el banco no lo es. Y esa diferencia son, literalmente, miles de euros a lo largo de la hipoteca.
En esta guía te explicamos qué puede exigirte el banco y qué no, por qué su seguro suele salir más caro, la cuenta que tienes que hacer para no pagar de más, qué capital contratar y cómo cambiarte a otro más barato aunque ya lo tengas firmado.
El banco puede pedirte un seguro de vida como condición, pero no puede obligarte a contratarlo con él. Tienes derecho a llevar una póliza equivalente de otra compañía, casi siempre más barata. Y si ya lo firmaste con el banco, puedes cambiarlo por uno mejor.
Lo que el banco puede exigir y lo que no
El banco puede pedirte que asegures el préstamo con un seguro de vida como condición para concederte mejores condiciones (por ejemplo, un tipo de interés más bajo). Lo que no puede es obligarte a contratarlo con su propia aseguradora.
La ley de crédito inmobiliario reconoce tu derecho a presentar una póliza equivalente de otra compañía, y el banco está obligado a aceptarla si cubre lo mismo, sin empeorar por ello las condiciones del préstamo. Es decir: la vinculación es "tener seguro", no "tener su seguro".
Por qué el del banco suele salir más caro
El seguro de vida que vende el banco tiene dos peajes ocultos que conviene conocer:
| Peaje | En qué consiste |
|---|---|
| Prima inflada o única | A veces lo cobran de una vez al principio (prima única financiada) o con una cuota anual por encima del mercado. |
| Ligado a la bonificación | Te bajan algo el interés si lo contratas con ellos, pero el sobreprecio del seguro suele comerse esa rebaja. |
Contratar el mismo tipo de póliza con una aseguradora especializada suele costar bastante menos, sobre todo si eres joven y no fumador. La diferencia, sumada a lo largo de los años de hipoteca, es muy considerable.
Con el banco
- Prima anual a menudo por encima del mercado.
- A veces te colocan una prima única financiada con intereses.
- La rebaja del interés se la come el sobreprecio del seguro.
- Condiciones estándar: no premia tu buen perfil.
- Beneficiario preferente: casi siempre el propio banco.
Por libre
- Aseguradora especializada, casi siempre más barata.
- Prima anual transparente, sin intereses ocultos.
- Afina el precio si eres joven y no fumador.
- Eliges capital, duración y beneficiarios.
- El banco debe aceptarla si es equivalente.
La cuenta que tienes que hacer
No te quedes con el argumento de "me bajan el interés": compara el coste total. Suma lo que te ahorras en intereses por la bonificación y réstale lo que te cuesta de más el seguro del banco frente a uno de fuera.
Qué capital y qué duración contratar
Para cubrir una hipoteca, lo lógico es un seguro de vida cuyo capital baje a la vez que tu deuda (capital decreciente) o que iguale el importe pendiente. No necesitas asegurar 300.000 € si te quedan por pagar 120.000: ajustar el capital a la deuda real es otra forma de no pagar de más.
La duración se ata al plazo de la hipoteca, pero conviene revisar la póliza cada cierto tiempo: a medida que amortizas, el capital necesario baja, y con él debería bajar la prima si el producto es de capital decreciente.
Cómo cambiarte si ya lo tienes con el banco
Aunque ya firmaras el seguro del banco con la hipoteca, no estás atado de por vida. Puedes cambiarlo por otro equivalente más barato y comunicárselo al banco, respetando el plazo de preaviso de la póliza.
- Pide presupuesto de una póliza equivalente en una aseguradora especializada.
- Comprueba que las coberturas igualan a las que exige tu préstamo.
- Comunica el cambio al banco presentando la nueva póliza; están obligados a aceptarla si es equivalente.
- Da de baja la del banco respetando su plazo de preaviso para no pagar de más.
Mucha gente arrastra durante años un seguro carísimo simplemente porque cree que no puede tocarlo mientras dure la hipoteca. Sí puedes, y el ahorro suele merecer con creces el trámite.
Vida vinculado a la hipoteca vs vida independiente
Conviene entender que un seguro de vida "para la hipoteca" y un seguro de vida independiente pueden ser el mismo producto contratado con enfoques distintos. El vinculado suele diseñarse con capital decreciente ajustado a la deuda y con el banco como beneficiario preferente para el importe pendiente. El independiente lo contratas tú por tu cuenta, eliges beneficiarios y capital, y lo presentas al banco como garantía equivalente.
La ventaja del independiente es doble: casi siempre es más barato que el del banco y te da control total sobre el producto (beneficiarios, capital, permanencia) sin quedar atado a la relación con la entidad. Mientras cubra lo que el préstamo exige, el banco debe aceptarlo igual que aceptaría el suyo.
Qué pasa si dejas de pagar el seguro
Si el seguro de vida era una condición para las bonificaciones de tu hipoteca, dejar de pagarlo puede hacer que pierdas esa bonificación y que el banco te suba el diferencial del préstamo, además de dejar de estar cubierto. No es que "te ejecuten la hipoteca" por no tener el seguro, pero sí puedes perder las condiciones ventajosas que firmaste a cambio de contratarlo.
Por eso, si quieres dejar el seguro del banco, lo correcto no es simplemente dejar de pagarlo, sino sustituirlo por otro equivalente y comunicarlo, para mantener la garantía que el préstamo exige sin perder condiciones. Cancelar sin sustituir es lo que trae problemas.
Qué significa "póliza equivalente" exactamente
La palabra clave de todo este asunto es equivalente, y conviene entenderla bien porque es donde algunos bancos ponen pegas. Una póliza equivalente es la que ofrece al banco la misma garantía que la suya: cubre al menos el capital pendiente del préstamo y los mismos riesgos esenciales (fallecimiento y, según se pactara, invalidez). No tiene por qué ser idéntica palabra por palabra, sino garantizar lo mismo respecto a la deuda.
Si el banco rechaza tu póliza alegando que "no es equivalente" cuando sí cubre lo exigido, puede estar incurriendo en una práctica indebida. En ese caso, pide por escrito el motivo del rechazo y, si no hay razón objetiva, puedes reclamar ante el servicio de atención al cliente de la entidad y, en su defecto, ante los organismos de supervisión. La ley está de tu lado: tener seguro, sí; que sea el suyo, no.
Vida, amortización y desgravación: ata los cabos
Hay dos detalles económicos que mucha gente ignora y que afectan al bolsillo. El primero: si tu seguro es de capital decreciente, cada vez que amortizas hipoteca anticipadamente el capital asegurado necesario baja, así que conviene revisar la póliza para que la prima acompañe esa bajada y no sigas pagando por cubrir una deuda que ya no tienes.
El segundo: si tu hipoteca es de las anteriores a 2013 con derecho a deducción, ojo con cómo se financia la prima única del seguro del banco, porque puede afectar a cómo declaras. En general, un seguro de vida independiente y de prima anual te da más control y transparencia sobre lo que pagas cada año, frente a la prima única financiada que a veces coloca el banco y que encarece el conjunto con intereses.
Un ahorro real: el ejemplo de por qué importa
Para ver la magnitud del asunto, piensa en un caso típico. Una pareja joven firma una hipoteca y acepta el seguro de vida del banco sin comparar, con una prima anual claramente por encima del mercado. Una póliza equivalente de una aseguradora especializada, para el mismo perfil, puede costar sensiblemente menos cada año. Multiplicado por los años que dura una hipoteca, la diferencia acumulada asciende a una cifra muy respetable, dinero que se queda en su bolsillo por el simple hecho de haber comparado y, si hace falta, haber cambiado.
El ahorro de comparar, en cifras
Ejemplo orientativo para una pareja joven no fumadora con hipoteca a largo plazo.
Cifras orientativas: el precio real depende de tu edad, salud y capital contratado. Pide siempre las dos ofertas por escrito antes de firmar.
Fumadores, edad y estado de salud: qué influye en la prima
El precio de un seguro de vida no es un número caprichoso: depende sobre todo de tu edad, de si eres fumador y de tu estado de salud. Un no fumador joven paga primas muy bajas; el tabaco puede encarecer la póliza de forma notable, y la edad la va subiendo año a año. Por eso el mejor momento para contratar un seguro de vida es cuanto antes: cuanto más joven y sano lo firmes, mejor precio te acompañará durante toda la vida del préstamo.
Esto también explica por qué el seguro genérico del banco suele salir caro: aplica condiciones estándar sin premiar tu buen perfil. Una aseguradora especializada, en cambio, afinará el precio si eres joven y no fumador. Al pedir presupuesto fuera, sé honesto con los datos de salud: una póliza más barata basada en información inexacta puede dar problemas de cobro a la hora de la verdad, que es justo cuando la familia más la necesita.
Quién cobra: beneficiarios y banco
En un seguro de vida vinculado a la hipoteca, el banco suele figurar como beneficiario preferente por el importe pendiente del préstamo: si falleces, el seguro salda la deuda y tu familia se queda la vivienda libre de hipoteca. Si el capital asegurado supera lo que se debe, ese excedente va a los beneficiarios que hayas designado (tu pareja, tus hijos).
Contratar el seguro por tu cuenta te da más control sobre esta parte: eliges libremente a los beneficiarios del excedente y decides el capital. Revisa esta designación cada cierto tiempo, sobre todo si cambian tus circunstancias familiares, para que el dinero acabe donde tú quieres y no arrastre una designación antigua que ya no refleja tu situación. Y guarda la póliza en un lugar que tu familia conozca: de nada sirve una buena cobertura si, llegado el momento, nadie sabe que existe ni dónde reclamarla.
Capital fijo o decreciente: cuál pedir para la hipoteca
Para cubrir una hipoteca existen dos enfoques de capital. El capital decreciente baja cada año a la par que tu deuda pendiente: como cada vez debes menos, aseguras menos y la prima suele ir bajando; es el más ajustado y económico para el fin de "cubrir lo que falta del préstamo". El capital constante mantiene la misma suma asegurada toda la vida de la póliza: pagas algo más, pero si falleces cuando ya debes poco, tu familia recibe la diferencia entre el capital y la deuda.
| Capital decreciente | Capital constante | |
|---|---|---|
| Suma asegurada | Baja con la deuda | Se mantiene igual |
| Prima | Más baja, tiende a bajar | Algo más alta |
| Si falleces con poca deuda | Cubre lo que quede | Tu familia recibe el excedente |
| Enfoque | Solo cubrir la hipoteca | Cubrir la hipoteca y dejar un colchón |
Si tu único objetivo es que la casa quede pagada, el decreciente es lo más eficiente. Si además quieres dejar un dinero extra a tu familia, plantéate el constante o un seguro de vida independiente con capital suficiente para ambas cosas.
Cómo dimensionar el capital
El capital mínimo lógico es el importe pendiente de tu hipoteca, pero conviene pensar más allá: si de ti dependen otras personas, quizá quieras un capital que, además de saldar la casa, deje un colchón para tu familia. Revisa la cifra cada cierto tiempo, sobre todo tras amortizaciones anticipadas: si has bajado mucho la deuda, tal vez estés pagando por asegurar más de lo necesario y puedas ajustar la póliza.
Vida de la hipoteca: paga menos con capital decreciente
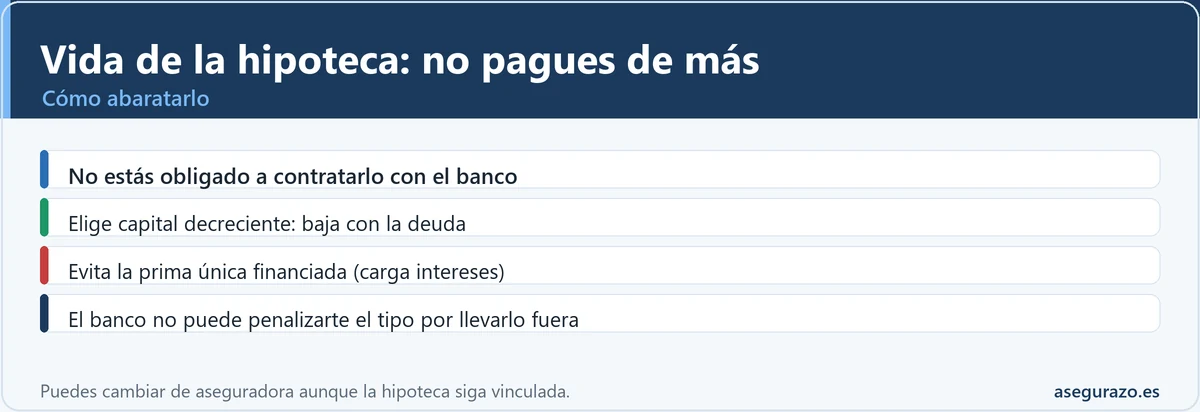
Para no pagar de más, elige capital decreciente, que baja cada año al ritmo de la deuda: cubres justo lo que debes y la prima es menor que con capital constante. Compáralo fuera del banco y evita la prima única financiada. Si amortizas anticipadamente, avisa para reajustar capital y recibo.
Cómo no pagar de más en el vida de la hipoteca
Para no pagar de más: compara el seguro de vida por tu cuenta, evita la prima única financiada (carga intereses) y revisa que el capital se ajuste al saldo pendiente de la hipoteca, que baja cada año. Puedes cambiar de aseguradora en cualquier momento aunque la hipoteca siga vinculada.
Dudas frecuentes sobre el seguro de vida y la hipoteca
¿El banco puede negarme la hipoteca si no contrato su seguro?
Puede condicionar las bonificaciones a que tengas un seguro, pero no puede obligarte a contratarlo con ellos; debe aceptar una póliza equivalente de otra compañía.
¿Me pueden subir el interés si llevo un seguro de fuera?
No pueden penalizarte por elegir otra aseguradora si la cobertura es equivalente. Otra cosa son las bonificaciones voluntarias por otros productos.
¿Qué es mejor, capital fijo o decreciente para la hipoteca?
Para cubrir una hipoteca suele convenir el capital decreciente, que baja con la deuda y abarata la prima con los años.
Ya firmé el seguro del banco, ¿puedo cambiarlo ahora?
Sí. Contrata uno equivalente más barato, preséntalo al banco y da de baja el suyo respetando el preaviso.
Otras dudas rápidas antes de firmar
¿Estoy obligado a domiciliar la nómina para el seguro?
¿Cada cuánto conviene revisar la póliza?
¿Puedo cambiar de seguro varias veces durante la hipoteca?
¿Qué hago si el banco tarda o pone pegas a mi póliza?
¿El seguro de vida de la hipoteca desgrava?
Fuentes oficiales: tu derecho a elegir aseguradora está recogido en la normativa de crédito inmobiliario; la supervisión del sector corresponde a la Dirección General de Seguros (DGSFP). Esta guía es informativa; confirma siempre tu caso en los canales oficiales.
Relacionado con esto
- 🧮 Calcula el capital de vida que realmente necesitas
- 💶 Prima orientativa de vida según tu edad y capital
- 🔁 Cuándo y cómo cambiar de aseguradora
- ⚠️ Qué pasa si dejas de pagar el seguro
Contenido revisado en septiembre de 2026. Guía informativa basada en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.