
Alquilar una vivienda en España sin protección en 2026 es asumir un riesgo financiero que puede superar los 20.000€. El proceso de desahucio dura entre 8 y 18 meses en muchas comunidades autónomas. El seguro de impago de alquiler ha dejado de ser un extra para convertirse en la herramienta más inteligente que puede contratar un arrendador. Hoy te explicamos exactamente cómo funciona, qué cubre y cómo elegirlo.
Si vas con prisa
| Factor | Detalle |
|---|---|
| Meses de renta cubiertos | 6, 9, 12 o hasta 18 meses según plan |
| Coste del seguro | 3% - 5% de la renta anualizada |
| Defensa jurídica | Incluida (abogado, procurador y tasas) |
| Daños por vandalismo | Hasta 3.000€ - 6.000€ según póliza |
| Regla de solvencia inquilino | Alquiler ≤ 35-40% ingresos netos |
| ¿Quién paga el seguro? | El propietario (y es 100% deducible en IRPF) |
| Ficheros de morosidad | El inquilino NO puede estar en ASNEF o RAI |
El Mercado del Alquiler en España en 2026: La Realidad sin Filtros
El mercado de alquiler en España vive una situación de alta tensión en 2026:
- 📈 Los precios del alquiler han subido entre un 40% y un 80% en las grandes ciudades en los últimos 5 años
- ⚖️ El proceso de desahucio dura una media de 12 a 18 meses en comunidades como Madrid, Cataluña o Valencia
- 💶 Un propietario que deja de cobrar durante ese período puede acumular entre 12.000€ y 25.000€ de rentas impagadas
- 🏦 El aval bancario, la garantía tradicional, ha caído en desuso porque los bancos exigen inmovilizar entre 3 y 6 meses de renta en una cuenta bloqueada, algo que la mayoría de inquilinos no pueden o no quieren asumir
El seguro de impago de alquiler ha llenado ese vacío con una propuesta más completa: no solo garantiza el cobro de las rentas si el inquilino deja de pagar, sino que incluye toda la defensa jurídica del proceso de recuperación del inmueble.
¿Qué Cubre Realmente un Seguro de Impago de Alquiler?
💶 Pata 1, Recuperación de Rentas
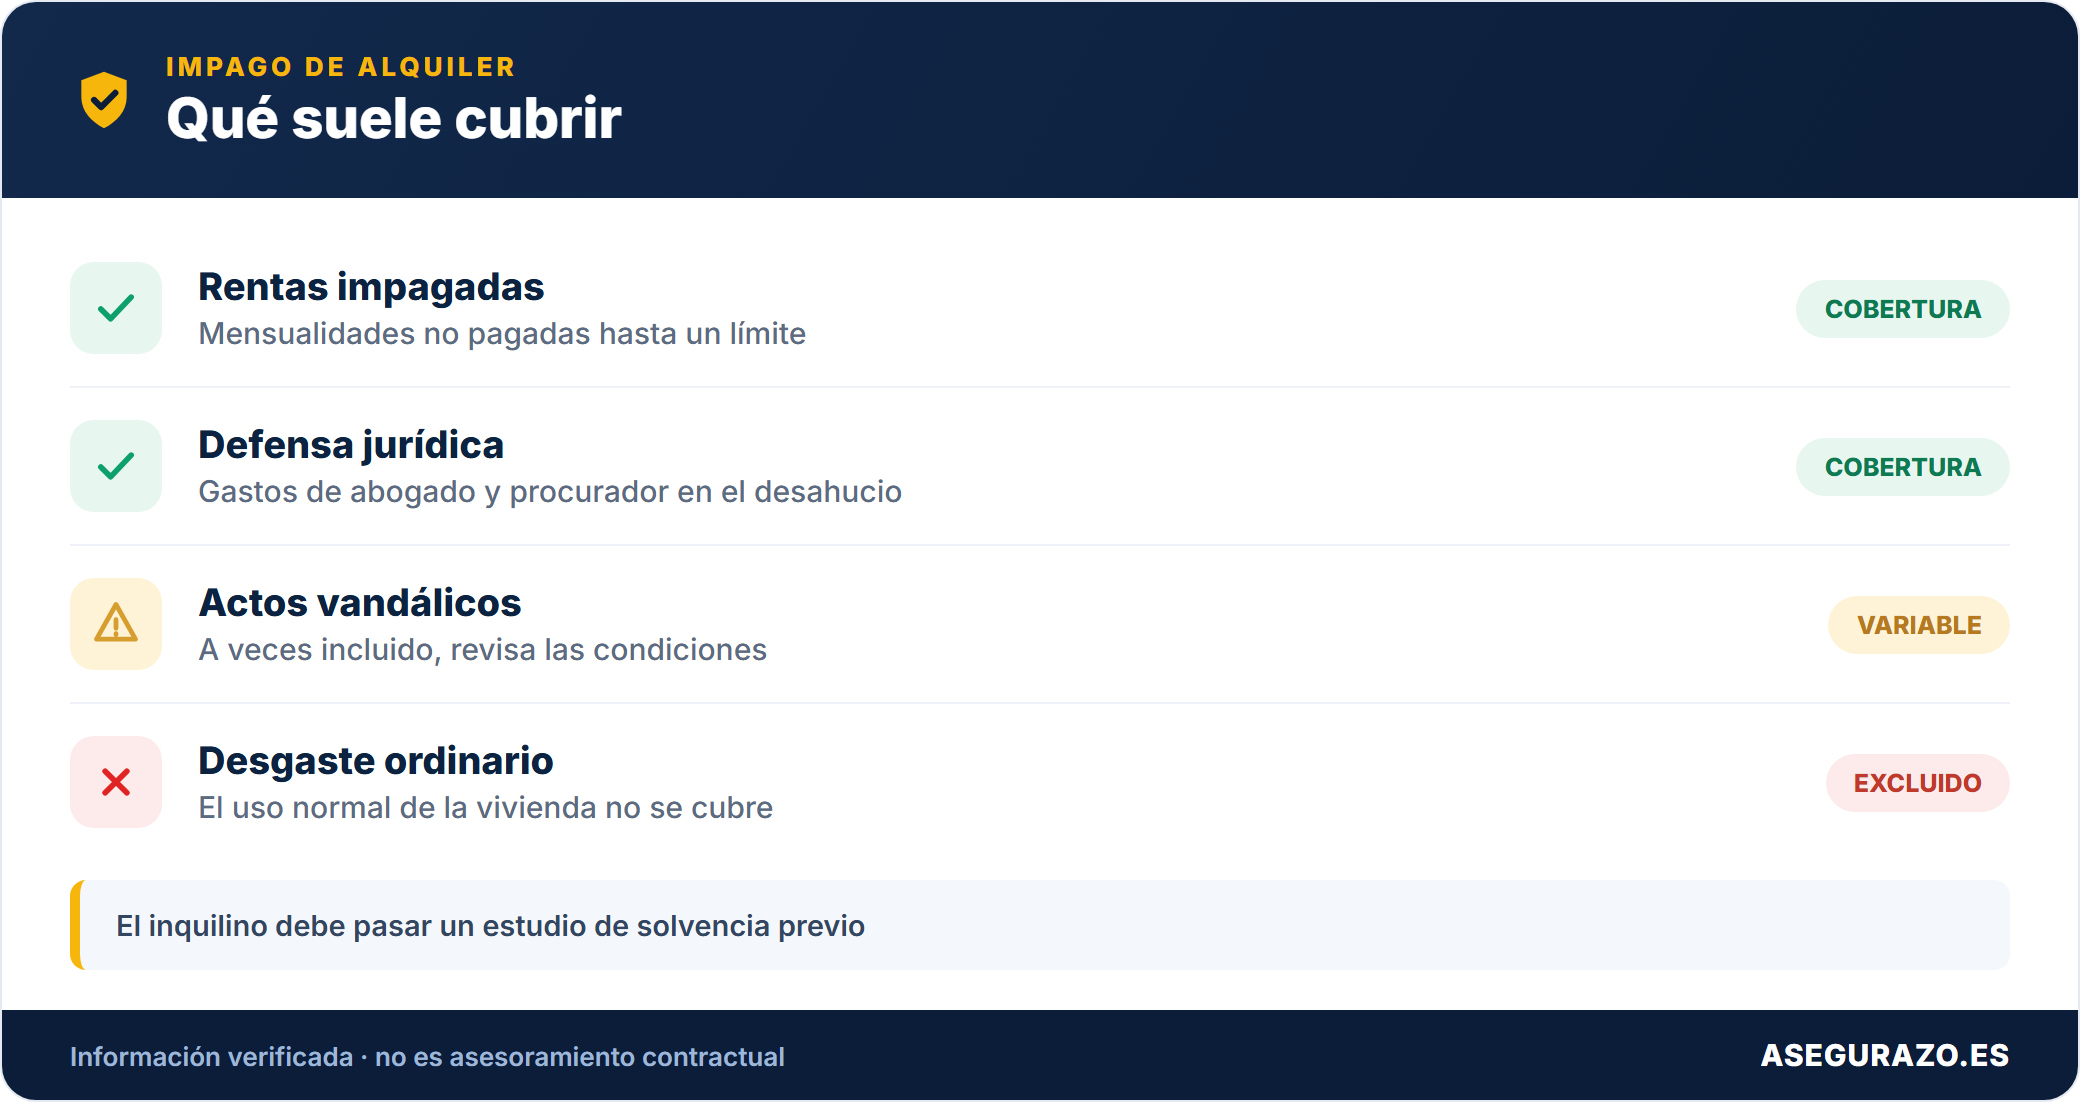
Es la cobertura principal y la razón de ser del seguro. Si el inquilino deja de pagar, la aseguradora te abona las mensualidades mientras dura el proceso legal.
Opciones habituales en el mercado español 2026:
| Plan | Meses cubiertos | Perfil recomendado |
|---|---|---|
| Básico | 6 meses | Alquileres de bajo importe en zonas con desahucio ágil |
| Estándar | 9 - 12 meses | La opción más contratada. Cubre la mayoría de procesos |
| Premium | 12 - 18 meses | Propietarios en comunidades con procesos lentos (Cataluña, Madrid) |
El período de franquicia:
Algunas pólizas aplican un período de carencia inicial de 1 a 3 meses durante los cuales el seguro no cubre aunque el inquilino deje de pagar desde el primer día. Es el precio de la prima más baja.
Las pólizas sin franquicia son más caras pero cubren desde el primer mes de impago. Si el inquilino lleva 3 meses sin pagar y el seguro tiene 2 meses de franquicia, solo cobras 1 mes cubierto hasta que arranca el proceso judicial.
⚠️ Al comparar pólizas, la franquicia es tan importante como los meses cubiertos. Una póliza de 12 meses con 2 de franquicia es peor que una de 10 meses sin franquicia.
⚖️ Pata 2, Defensa Jurídica Completa
Esta cobertura es el segundo gran valor del seguro y lo que lo diferencia radicalmente de un simple aval bancario.
Qué incluye habitualmente:
- 👨⚖️ Abogado especializado en arrendamientos urbanos designado por la aseguradora
- 👔 Procurador para la representación procesal
- 💰 Tasas judiciales del proceso de desahucio
- 📋 Gestión extrajudicial previa: cartas, burofaxes y negociaciones antes del juicio
- 🏠 Proceso de desahucio por impago hasta la recuperación del inmueble
- 💶 Reclamación de rentas impagadas superiores a los meses cubiertos
- 🔑 Lanzamiento (recuperación física del inmueble) incluido en los planes completos
Límite económico de la defensa jurídica: Habitualmente entre 3.000€ y 6.000€ por siniestro. Suficiente para cubrir un proceso de desahucio estándar. En casos complejos con recursos puede quedarse corto.
🔨 Pata 3, Daños por Vandalismo
Es la cobertura más nueva y la que más ha evolucionado en los últimos años. Cubre los desperfectos que el inquilino cause intencionalmente en la vivienda antes o durante el proceso de desahucio.
Qué cubre habitualmente:
- 🚪 Puertas, ventanas y cerramientos rotos o dañados
- 🪟 Cristales rotos
- 🔧 Instalaciones deterioradas intencionalmente (fontanería, electricidad)
- 🎨 Pintadas, daños en paredes y suelos
- 🛁 Sanitarios y elementos fijos dañados
Límites habituales:
- Plan básico: 1.500€ - 3.000€
- Plan completo: 3.000€ - 6.000€
- Plan premium: 6.000€ - 10.000€
⚠️ Importante: los daños por vandalismo requieren habitualmente un inventario del estado inicial del inmueble al firmar el contrato. Sin documentación del estado de partida, es muy difícil acreditar que los daños los causó el inquilino.
Consejo práctico: haz siempre un acta de entrega de llaves con fotografías detalladas de cada habitación firmada por ambas partes al inicio del alquiler. Es el documento que distingue el desgaste normal del vandalismo.
| Elemento | Qué debes mirar | Referencia 2026 |
|---|---|---|
| Meses de renta cubiertos | Cuantos más, mejor ante procesos de desahucio lentos | 6 a 18 meses |
| Franquicia o carencia | Meses iniciales sin cobertura; lo ideal es cero | 0 a 3 meses |
| Defensa jurídica | Abogado, procurador y tasas del desahucio | Incluida |
| Daños por vandalismo | Exige inventario y acta de entrega con fotos | 3.000€ a 10.000€ |
| Coste de la prima | Sobre la renta anual; además es deducible en IRPF | 3% a 5% |
| Solvencia del inquilino | Renta mensual sobre sus ingresos netos | ≤ 35% a 40% |
| Ficheros de morosidad | Estar en ASNEF o RAI es rechazo automático | No admitido |
| Plazo para comunicar el impago | Algunas pólizas exigen avisar en 30 a 60 días | Cuanto antes |
El Filtro Definitivo: Requisitos de Solvencia del Inquilino
Aquí está el punto que más sorprende a los propietarios cuando contratan por primera vez: la aseguradora no asegura a cualquier inquilino.
Antes de emitir la póliza, la compañía realiza un estudio de viabilidad o scoring del inquilino que determina si acepta o no la cobertura.
La Regla del 35-40%
Es el criterio más importante y prácticamente universal en todas las aseguradoras:
El coste mensual del alquiler no puede superar el 35% - 40% de los ingresos netos mensuales del inquilino (o de los inquilinos conjuntos si hay varios).
Ejemplo práctico:
- Alquiler: 900€/mes
- Ingresos netos necesarios (con regla del 35%): mínimo 2.571€/mes
- Ingresos netos necesarios (con regla del 40%): mínimo 2.250€/mes
Si el inquilino ingresa 1.800€ netos al mes y el alquiler es 900€, representa el 50% de sus ingresos. La aseguradora rechazará la póliza.
Si hay dos inquilinos, sus ingresos se suman para el cálculo.
Documentación Exigida en 2026
| Perfil del inquilino | Documentación requerida |
|---|---|
| Asalariado con contrato indefinido | DNI, contrato de trabajo (superado el período de prueba), últimas 3 nóminas, vida laboral |
| Asalariado con contrato temporal | DNI, contrato, últimas 3 nóminas, vida laboral (con menor probabilidad de aprobación) |
| Autónomo | DNI, últimas 3 declaraciones trimestrales de IVA/IRPF, última declaración de la renta, vida laboral |
| Funcionario | DNI, credencial o nombramiento, últimas 3 nóminas |
| Jubilado o pensionista | DNI, certificado de pensión o prestación actualizado |
Criterios de Rechazo Automático
La aseguradora rechazará la póliza si el inquilino:
- ❌ Aparece en ASNEF (Asociación Nacional de Establecimientos Financieros de Crédito)
- ❌ Aparece en RAI (Registro de Aceptaciones Impagadas)
- ❌ Tiene deudas con Hacienda o la Seguridad Social activas
- ❌ Tiene un contrato de trabajo en período de prueba
- ❌ Sus ingresos no superan el umbral del 35-40% sobre la renta
- ❌ Tiene historial de impagos en alquileres anteriores registrado
¿Qué Pasa si el Inquilino no Pasa el Scoring?
Tienes varias opciones:
- Rechazar al inquilino y buscar uno que sí pase el filtro
- Pedir un avalista adicional (persona que garantiza el pago) que la aseguradora pueda incluir en el scoring
- Contratar sin seguro asumiendo el riesgo (no recomendable)
- Negociar las condiciones del contrato dentro de los límites legales (fianza legal y, si se pacta, una garantía adicional de hasta dos mensualidades)
¿Quién Debe Pagar el Seguro de Impago?
Qué dice la ley hoy: ¿puede pagarlo el inquilino?
La Ley de Arrendamientos Urbanos (LAU) no dice quién debe pagar el seguro de impago, y se admite el pacto entre las partes. A finales de septiembre se aprobó el Real Decreto-ley 26/2026, de 29 de septiembre, que reescribía el apartado 5 del artículo 36 de la LAU para vetar que se exigiera al arrendatario este tipo de seguros, pero el Congreso lo derogó el 2 de octubre de 2026 y sigue vigente la redacción anterior: las partes pueden pactar cualquier tipo de garantía adicional a la fianza en metálico.
Esa garantía adicional tiene tope: en contratos de vivienda de hasta cinco años (siete si el arrendador es persona jurídica) no puede superar dos mensualidades de renta. La LAU no excluye expresamente el seguro de impago como forma de garantía, así que puede pactarse; si su prima cuenta dentro de ese tope, la ley no lo aclara. Conviene dejar por escrito quién paga la prima, comprobar el texto vigente en el BOE por si se aprueba otra norma y consultarlo con un profesional antes de redactar el contrato.
La respuesta práctica: lo paga el propietario
Aunque la LAU no lo prohíbe expresamente, el seguro de impago lo asume normalmente el arrendador. Además, lo habitual y más ventajoso es que lo pague el propietario por varias razones:
1. El tomador y beneficiario es el propietario
El seguro protege al arrendador, no al arrendatario. La lógica natural es que quien se beneficia paga la prima.
2. Es 100% deducible en el IRPF
Esta es la razón más poderosa desde el punto de vista financiero.
El coste del seguro de impago de alquiler es un gasto fiscalmente deducible para el propietario en la declaración de la Renta, dentro de los rendimientos del capital inmobiliario.
Ejemplo del beneficio fiscal:
- Renta anual del alquiler: 10.800€ (900€/mes)
- Coste del seguro (4%): 432€/año
- Tipo marginal del propietario: 30%
- Ahorro fiscal real: 129,60€
- Coste neto del seguro: 302,40€/año (25,20€/mes)
Por 25€ al mes proteges 12 meses de renta ante un eventual impago. Difícilmente hay mejor ratio coste-beneficio en todo el sector asegurador.
3. Simplifica la gestión
Si el inquilino paga el seguro y deja de hacerlo (precisamente el perfil que puede dejar de pagar el alquiler), la cobertura desaparece justo cuando más la necesitas.
El Proceso de Reclamación: Qué Hacer si el Inquilino Deja de Pagar
La Urgencia del Plazo de Comunicación
Este es el error más caro que cometen los propietarios.
Muchos esperan 2, 3 o incluso 4 meses antes de comunicar el impago a la aseguradora, pensando que el inquilino pagará. Cada mes de retraso en la comunicación puede ser un mes que no cubra la póliza.
La norma general: comunica el impago a la aseguradora en el mismo mes en que se produce, idealmente antes de que acabe el mes siguiente al primero sin cobrar.
Verifica en tus condiciones particulares el plazo máximo de comunicación. Algunas pólizas son muy estrictas y rechazan siniestros comunicados con más de 30-60 días de retraso.
El Burofax Previo: El Requisito que Muchos Desconocen
La mayoría de aseguradoras exigen que antes de activar la vía judicial, el propietario haya enviado un burofax al inquilino reclamando las rentas impagadas.
Por qué es obligatorio:
- Es la comunicación fehaciente que acredita que el inquilino conoce la deuda
- Abre el plazo para que el inquilino pueda pagar voluntariamente antes del juicio
- Muchos juzgados lo exigen como requisito previo al proceso de desahucio
- Sin burofax, la aseguradora puede retrasar o condicionar la activación de la defensa jurídica
Qué debe incluir el burofax:
- Identificación del propietario y del inmueble
- Meses impagados y importe total reclamado
- Requerimiento de pago en plazo de 10 días hábiles
- Advertencia de inicio de acciones legales si no hay pago
⚠️ No envíes el burofax por tu cuenta sin consultar con la aseguradora. El contenido exacto puede ser relevante para el proceso judicial posterior. Muchas aseguradoras lo gestionan ellas directamente cuando activan la cobertura de defensa jurídica.
El Proceso Completo Paso a Paso
Mes 1 sin cobrar:
- Contacta al inquilino informalmente (llamada, WhatsApp) para verificar si es un error
- Si no hay respuesta o excusas, comunica el siniestro a la aseguradora
Mes 2 sin cobrar:
- La aseguradora activa la gestión extrajudicial
- Se envía el burofax de reclamación
- La aseguradora empieza a abonar las rentas cubiertas
Mes 3 en adelante:
- Si el inquilino no paga tras el burofax, la aseguradora interpone la demanda de desahucio
- El propietario sigue cobrando la renta mensual de la aseguradora mientras dura el proceso
- Cuando el juzgado dicta el desahucio y el inquilino abandona el inmueble, el siniestro se cierra
De la firma al cobro: el recorrido completo
Primero cómo se contrata la póliza y después qué hacer el día que el inquilino deja de pagar.
Comparativa de las Principales Aseguradoras en 2026
| Aseguradora | Meses cubiertos | Franquicia | Daños vandalismo | Precio orientativo |
|---|---|---|---|---|
| Mapfre Alquiler Seguro | Hasta 12 meses | 0 meses | Hasta 3.000€ | 3,5% - 4% renta anual |
| Allianz Rent Protect | Hasta 18 meses | 0 - 1 mes | Hasta 6.000€ | 4% - 5% renta anual |
| Caser Alquiler | Hasta 12 meses | 0 meses | Hasta 3.000€ | 3% - 4% renta anual |
| Axa Alquiler | Hasta 12 meses | 1 mes | Hasta 4.500€ | 3,5% - 4,5% renta anual |
| Mutua Madrileña | Hasta 12 meses | 0 meses | Hasta 3.000€ | 3% - 4% renta anual |
| Legalitas / Rentprotect | Hasta 18 meses | 0 meses | Hasta 6.000€ | 4,5% - 5% renta anual |
⚠️ Precios orientativos. El coste real depende del importe del alquiler, la solvencia del inquilino, la comunidad autónoma y las coberturas elegidas.
Resolvemos tus dudas
¿Puedo contratar el seguro de impago si el contrato de alquiler ya está firmado? Sí, muchas aseguradoras aceptan contratos ya firmados siempre que el inquilino esté al corriente de pago en el momento de contratar el seguro. Es decir, no puede haber impagos previos al inicio de la póliza.
¿Qué pasa si el inquilino subarrienda sin permiso y el subarrendatario no paga? El seguro solo cubre al inquilino firmante del contrato. Si hay subarriendo no autorizado, puede haber problemas para activar la cobertura. El contrato debe prohibir expresamente el subarriendo sin consentimiento.
¿El seguro cubre si el inquilino abandona el piso sin avisar? Sí, el abandono del inmueble con rentas pendientes está cubierto como impago. Además, la cobertura de daños por vandalismo puede activarse si el inmueble sufre desperfectos tras el abandono.
¿Puede el propietario elegir su propio abogado en vez del de la aseguradora? Generalmente no. La póliza incluye la defensa jurídica con los letrados de la aseguradora. Si quieres tu propio abogado, tendrás que costearlo tú. Algunas pólizas permiten elegir letrado con reembolso de honorarios hasta un límite.
¿El seguro cubre también la ocupación ilegal? No. Los seguros de impago cubren contratos de alquiler legal y firmado. La ocupación ilegal sin contrato previo no está cubierta. Para esos casos existen seguros específicos de protección ante la ocupación, aunque son mucho más caros y difíciles de gestionar.
Más dudas frecuentes de los propietarios
¿Cuándo empieza a pagarme la aseguradora la primera renta?
¿Puedo asegurar una habitación alquilada por separado?
¿Sigue cubierto si renuevo o prorrogo el contrato?
¿Qué pasa si el inquilino paga con retraso pero acaba pagando?
¿Sube la prima si tengo un siniestro?
¿Cubre los suministros (agua, luz) que deje impagados?
En dos líneas: El 4% que Protege el 100% de tu Inversión
El seguro de impago de alquiler cuesta entre el 3% y el 5% de la renta anual. Para un alquiler de 900€/mes, estamos hablando de entre 324€ y 540€ al año.
A cambio obtienes:
- ✅ Hasta 18 meses de renta garantizada aunque el inquilino no pague
- ✅ Proceso de desahucio completamente gestionado y financiado
- ✅ Abogado y procurador incluidos
- ✅ Protección ante daños por vandalismo
- ✅ Un gasto que Hacienda te devuelve parcialmente como deducción
Comparado con el riesgo real de impago, un proceso que puede costarte entre 12.000€ y 25.000€ en rentas perdidas más gastos legales, el seguro de impago es sencillamente la inversión más rentable que puede hacer un propietario en España en 2026.
Antes de contratar, compara al menos tres opciones fijándote en estos cuatro criterios por orden de importancia: meses cubiertos, existencia o no de franquicia, límite de daños por vandalismo y precio final tras aplicar la deducción fiscal.
¿Eres propietario y estás valorando contratar un seguro de impago? Cuéntanos en los comentarios la renta mensual, la comunidad autónoma y si el inquilino ya está en el piso o es contrato nuevo. Te orientamos sobre la opción más adecuada para tu caso. 👇
Seguro de impago de alquiler: qué cubre de verdad
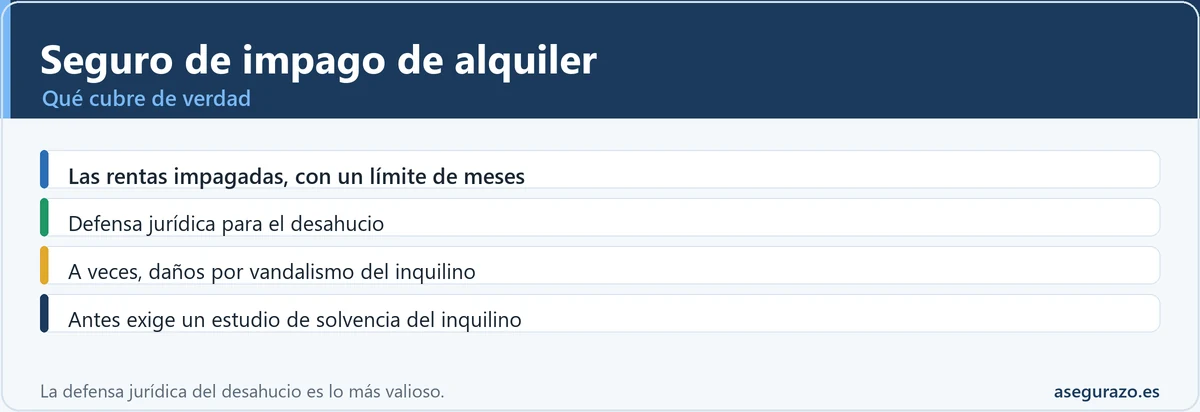
El seguro de impago de alquiler cubre al propietario las rentas que el inquilino deje de pagar (con un límite de meses) y, muy importante, incluye defensa jurídica para el desahucio. Algunos añaden daños por vandalismo del inquilino. Para contratarlo, la aseguradora suele estudiar la solvencia del inquilino antes.
Impago de alquiler: los requisitos para contratarlo
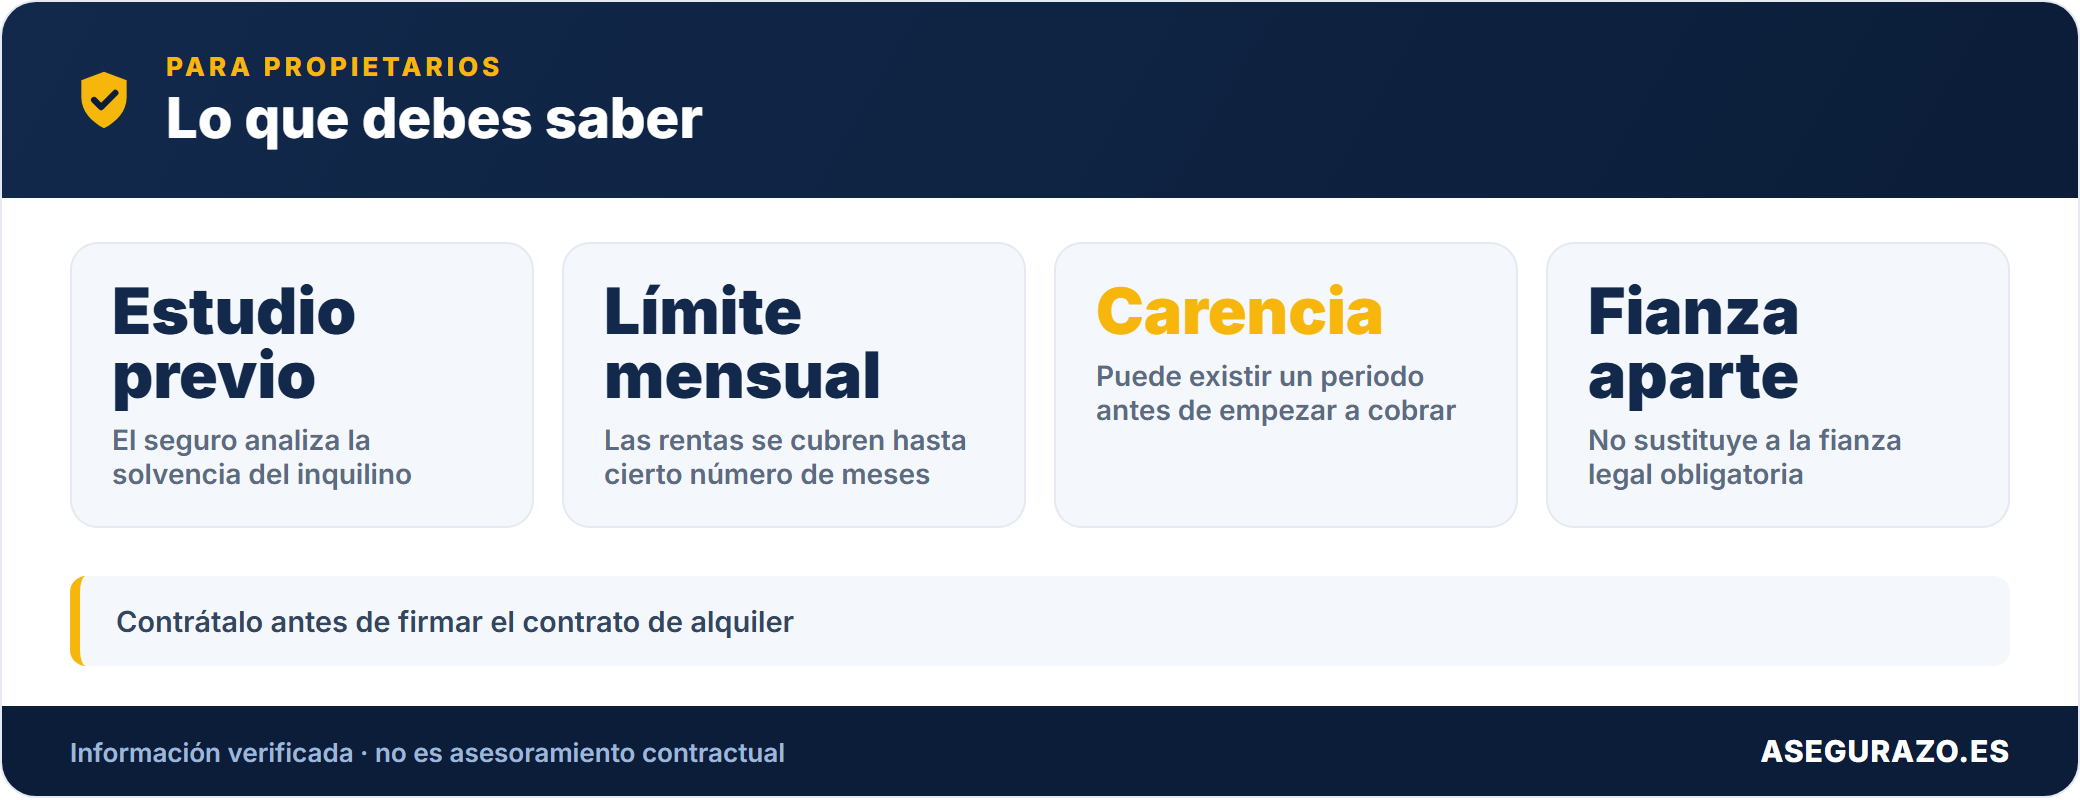
Antes de emitir el seguro de impago, la aseguradora hace un estudio de solvencia del inquilino (nóminas, contrato, historial). Si no lo aprueban, no cubren a ese inquilino. Comprueba también el número máximo de mensualidades cubiertas y que incluya la defensa jurídica del desahucio, que es lo más valioso.
Sobre lo mismo
- 🏠 Seguro de hogar: coberturas básicas que no pueden faltar
- 💧 El seguro de hogar y los daños por agua: guía de reclamación
- ⚖️ Plazos legales para cancelar cualquier seguro en España
Redactado por Alejandro Urbina · Asegurazo.es · Basado en la legislación española vigente.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: