
Cuando se habla del Consorcio de Compensación de Seguros casi siempre es por una catástrofe concreta. Esta página hace lo contrario: abre la estadística completa de riesgos extraordinarios, serie 1971-2025, y la lee de principio a fin. El resultado son 2,2 millones de expedientes y 20.157 millones de euros pagados por daños en bienes en 55 años, con un reparto que sorprende: la mitad de los expedientes son inundaciones y las inundaciones se llevan casi tres cuartas partes del dinero.
Qué mide esta estadística y qué no
El Consorcio es una entidad pública empresarial que cubre, en régimen de compensación, los daños producidos por acontecimientos extraordinarios en bienes y personas asegurados: terremotos y maremotos, inundaciones extraordinarias, erupciones volcánicas, tempestad ciclónica atípica, caída de cuerpos siderales, terrorismo, motín y tumulto popular, y hechos de las Fuerzas Armadas o de las Fuerzas y Cuerpos de Seguridad en tiempos de paz. Para que actúe, el bien debe estar asegurado en un ramo con recargo a su favor, entre ellos vehículos, incendio y elementos naturales, otros daños a los bienes, vida y accidentes. Cómo funciona en la práctica se explica en qué es el Consorcio de Compensación de Seguros.
La estadística recoge, para cada siniestro, el número de expedientes, las indemnizaciones y el coste medio. Hay tres matices que condicionan toda la lectura:
- Año de ocurrencia, no de pago. Cada siniestro se asigna al año en que ocurrió, aunque se pagara después.
- Pagado o provisionado a 30 de abril de 2026. Incluye lo pagado y lo reservado pendiente de pago, y no incluye siniestros ocurridos y no declarados. Tampoco los gastos de tramitación, como peritos o abogados.
- Euros de 2025. Todas las cantidades se actualizan con el IPC general a 31 de diciembre de 2025, por lo que las cifras antiguas son mayores que las nominales de entonces.
Primera lectura: cuánto y por qué
| Causa | Expedientes | % expedientes | Indemnizaciones | % dinero | Coste medio |
|---|---|---|---|---|---|
| Inundación | 1.130.783 | 50,9 % | 14.785,2 M€ | 73,4 % | 13.075 € |
| Tempestad Ciclónica Atípica | 967.490 | 43,6 % | 2.864,8 M€ | 14,2 % | 2.961 € |
| Varios | 18.946 | 0,8 % | 767,7 M€ | 3,9 % | 40.522 € |
| Terremoto | 52.265 | 2,4 % | 690,9 M€ | 3,4 % | 13.219 € |
| Terrorismo | 30.167 | 1,4 % | 660,6 M€ | 3,3 % | 21.899 € |
| Erupción Volcánica | 9.868 | 0,4 % | 270,3 M€ | 1,3 % | 27.390 € |
| Tumulto Popular | 7.192 | 0,3 % | 108,1 M€ | 0,5 % | 15.036 € |
| Actuaciones de las Fuerzas Armadas y de Seguridad | 3.483 | 0,2 % | 7,6 M€ | 0,0 % | 2.178 € |
| Motín | 153 | 0,0 % | 1,4 M€ | 0,0 % | 9.353 € |
Hay un detalle que cambia la forma de entender el riesgo. La inundación concentra el 50,9 % de los expedientes y el 73,4 % del dinero, con un coste medio de 13.075 euros. La tempestad ciclónica atípica (vientos extraordinarios y tornados; en los años anteriores a 1987 incluye además los daños de lluvia, pedrisco y nieve que entonces cubría el Consorcio) genera casi tantos expedientes, el 43,6 %, pero solo el 14,2 % del dinero, porque su coste medio es de 2.961 euros. El terremoto tiene pocos expedientes y un coste medio de 13.219 euros, y los «varios» (categoría que reúne otros hechos) pagan 40.522 euros de media.
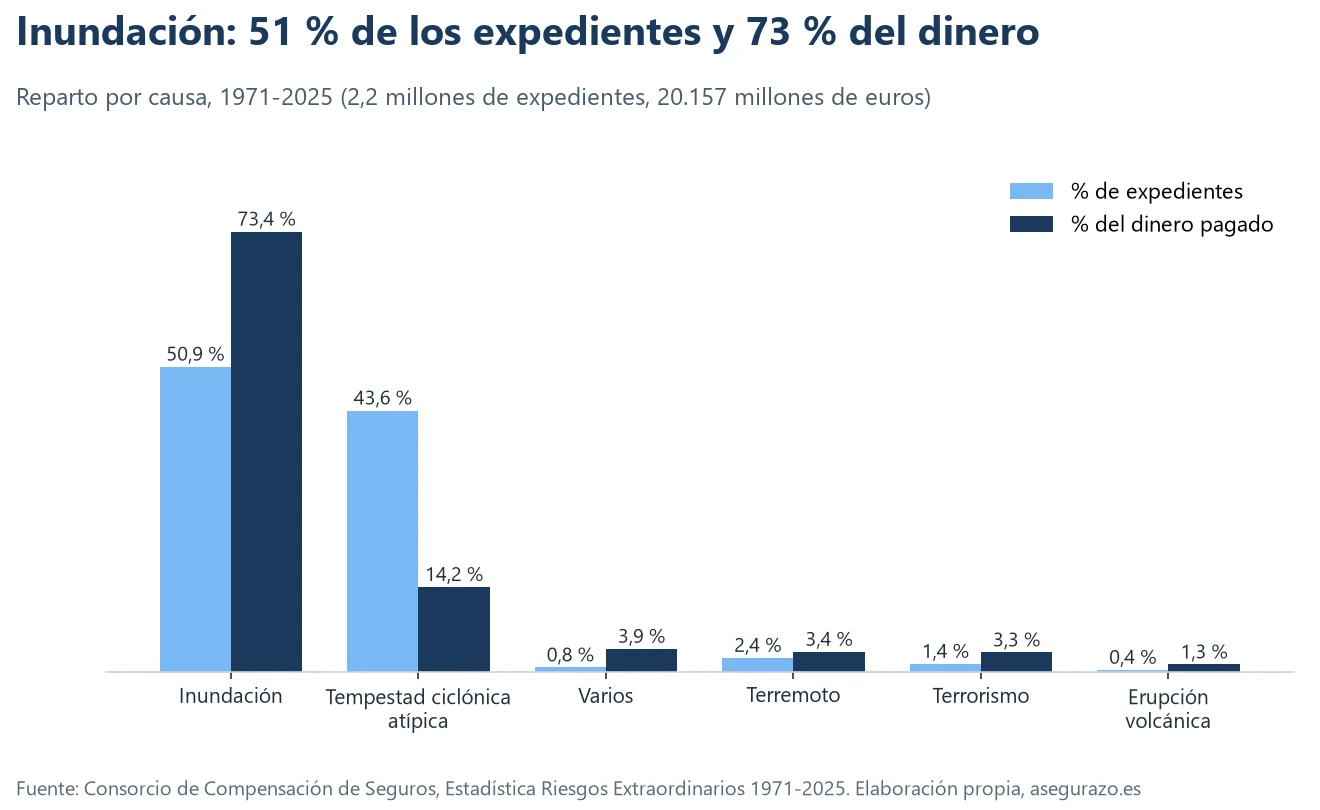
Para el asegurado, la consecuencia práctica es que el seguro de una vivienda no se enfrenta a un riesgo extraordinario homogéneo: hay uno frecuente y barato, el viento, y otro menos frecuente y caro, el agua. La diferencia explica por qué el Consorcio aplica condiciones distintas al viento, con el umbral de 120 km/h y su franquicia, que se detallan en viento y tormenta: póliza o Consorcio. Y qué paga la póliza y qué paga el Consorcio recoge la frontera entre ambos.
Segunda lectura: la inundación año a año
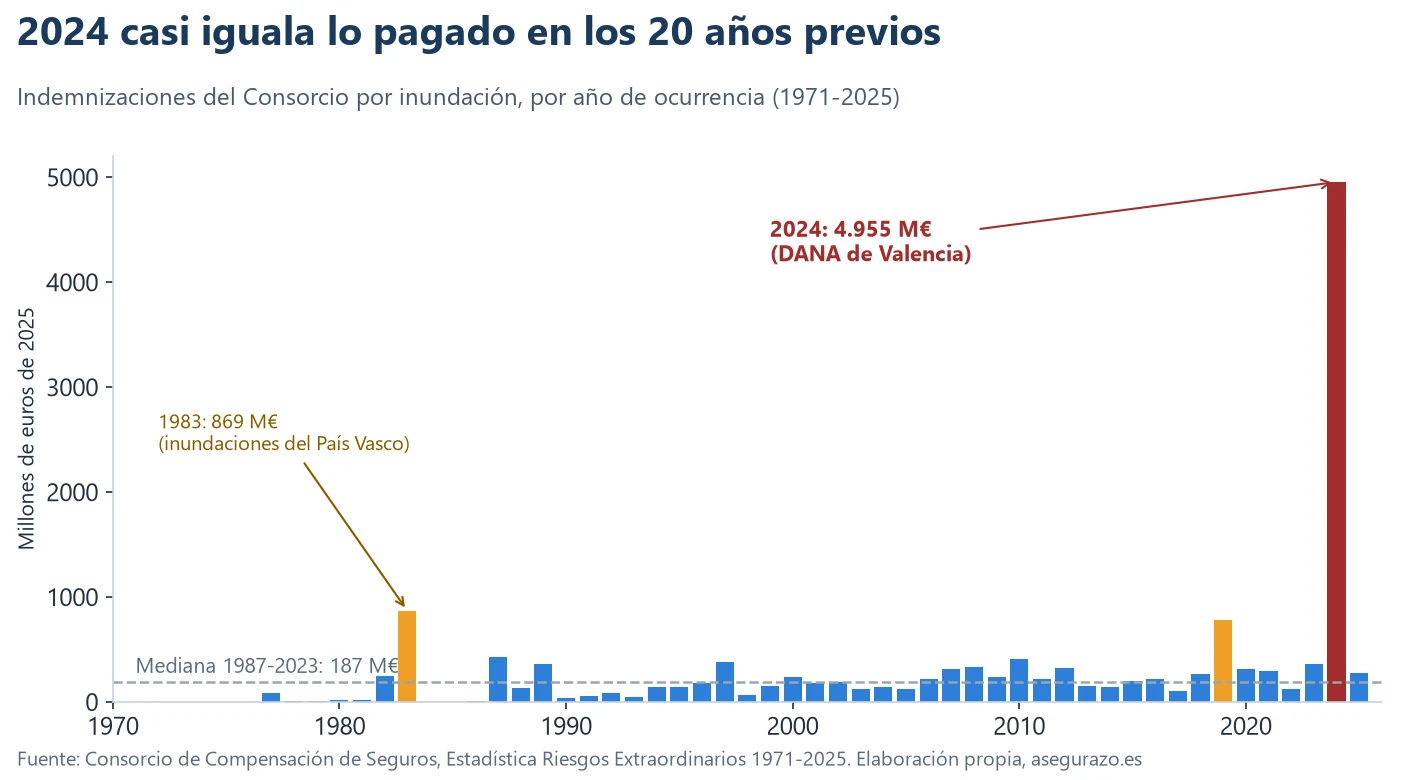
El gráfico siguiente reúne las indemnizaciones por inundación de cada año de ocurrencia desde 1971. Tres años destacan sobre el resto: 1983, con 869 millones de euros de hoy por las inundaciones del País Vasco; 2019, con 779 millones y 87.570 expedientes; y 2024, con 4.955 millones y 225.434 expedientes.
| Año | Expedientes | Indemnizaciones | Coste medio |
|---|---|---|---|
| 1983 | 15.471 | 869 M€ | 56.147 € |
| 2019 | 87.570 | 779 M€ | 8.895 € |
| 2024 | 225.434 | 4.955 M€ | 21.981 € |
| 2025 | 31.140 | 279 M€ | 8.969 € |
Los números de 2024 no son solo más grandes, son de otra escala. El 19,9 % de todos los expedientes de inundación de la serie ocurrió en ese año, y generaron el 33,5 % de todo el dinero pagado por inundación desde 1971. Como referencia, la mediana anual entre 1987 y 2023 es de 187 millones de euros y la media, de 224 millones. Los 20 años anteriores a 2024 (2004-2023) suman 5.296 millones: 2024 por sí solo equivale al 94 % de esa cifra. El coste medio por expediente de 2024, 21.981 euros, es 1,7 veces el del conjunto de la serie.
La comparación entre 2019 y 2024 es instructiva. Los expedientes de 2019 fueron el 38,8 % de los de 2024, pero el dinero fue solo el 15,7 %: el coste medio por expediente pasó de 8.895 euros a 21.981. Dicho de otro modo, 2024 no fue solo un año con más daños, sino un año con daños individuales más caros, en vehículos, locales y empresas a la vez.
El dato de 2025 muestra la vuelta a la normalidad: 31.140 expedientes y 279 millones de euros, un nivel parecido al de 2020 o 2021. Para los detalles de los pagos de la DANA, el artículo DANA de Valencia: lo que ha pagado el Consorcio recoge la evolución de las solicitudes y los pagos.
Tercera lectura: en qué mes ocurre
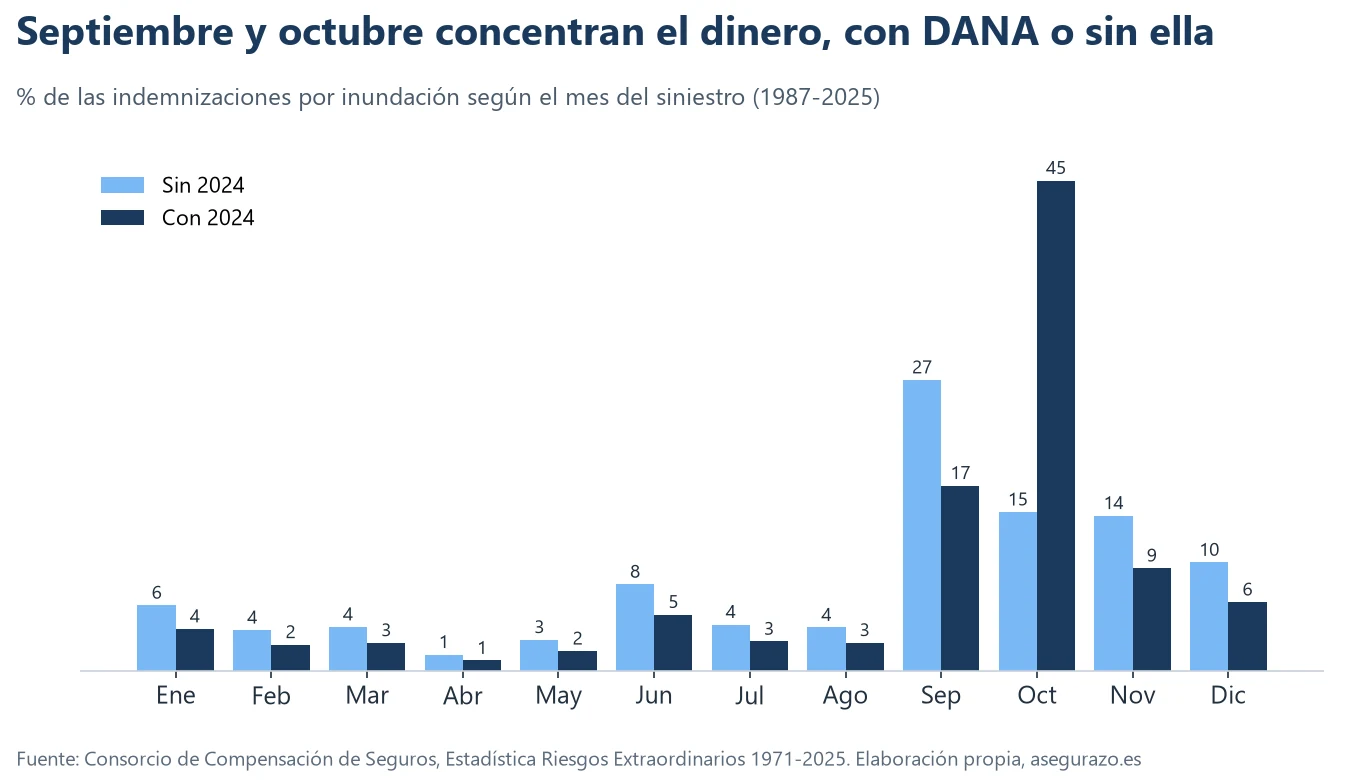
La estadística distribuye las indemnizaciones por inundación según el mes en que ocurrió el siniestro, para la serie 1987-2025. Con todos los datos, octubre concentra el 45,1 % del dinero, por la DANA de 2024. Si se excluye ese año, la foto es otra: septiembre es el mes más caro, con el 26,8 %, seguido de octubre y noviembre, con alrededor del 14 % cada uno.
| Mes | Con 2024 | Sin 2024 |
|---|---|---|
| Enero | 3,9 % | 6,0 % |
| Febrero | 2,4 % | 3,7 % |
| Marzo | 2,6 % | 4,0 % |
| Abril | 1,0 % | 1,5 % |
| Mayo | 1,8 % | 2,9 % |
| Junio | 5,2 % | 8,0 % |
| Julio | 2,7 % | 4,3 % |
| Agosto | 2,6 % | 4,0 % |
| Septiembre | 17,0 % | 26,8 % |
| Octubre | 45,1 % | 14,6 % |
| Noviembre | 9,4 % | 14,3 % |
| Diciembre | 6,3 % | 10,0 % |
Septiembre, octubre y noviembre suman el 71,6 % de lo pagado con 2024 incluido y el 55,7 % sin él. Fuera del otoño, junio es el mes con más peso, un 8,0 % sin 2024, por delante de julio y agosto (4,3 % y 4,0 %). Esta distribución no dice por qué ocurre así; solo muestra dónde cae el dinero. Si el calendario importa para algo es para tomar decisiones de mantenimiento, como revisar bajantes y garajes antes del otoño,. Para ver qué causas dominan en los siniestros de hogar que paga la póliza ordinaria, el artículo sobre siniestros de hogar y sus causas lo detalla, y el de granizo trata un fenómeno que pasa por la póliza y no por el Consorcio.
Cuarta lectura: qué se daña
La tabla por clase de riesgo, disponible para 1987-2025, muestra dónde se concentran los daños.
| Clase de riesgo | Tramitaciones | Indemnizaciones | % dinero | Coste medio |
|---|---|---|---|---|
| Viviendas y oficinas | 1.386.307 | 5.991 M€ | 35,3 % | 4.322 € |
| Comercios y riesgos sencillos | 222.805 | 4.474 M€ | 26,3 % | 20.079 € |
| Industriales | 90.002 | 3.728 M€ | 21,9 % | 41.417 € |
| Vehículos automóviles | 375.720 | 2.304 M€ | 13,6 % | 6.131 € |
| Obras civiles | 1.789 | 487 M€ | 2,9 % | 272.375 € |
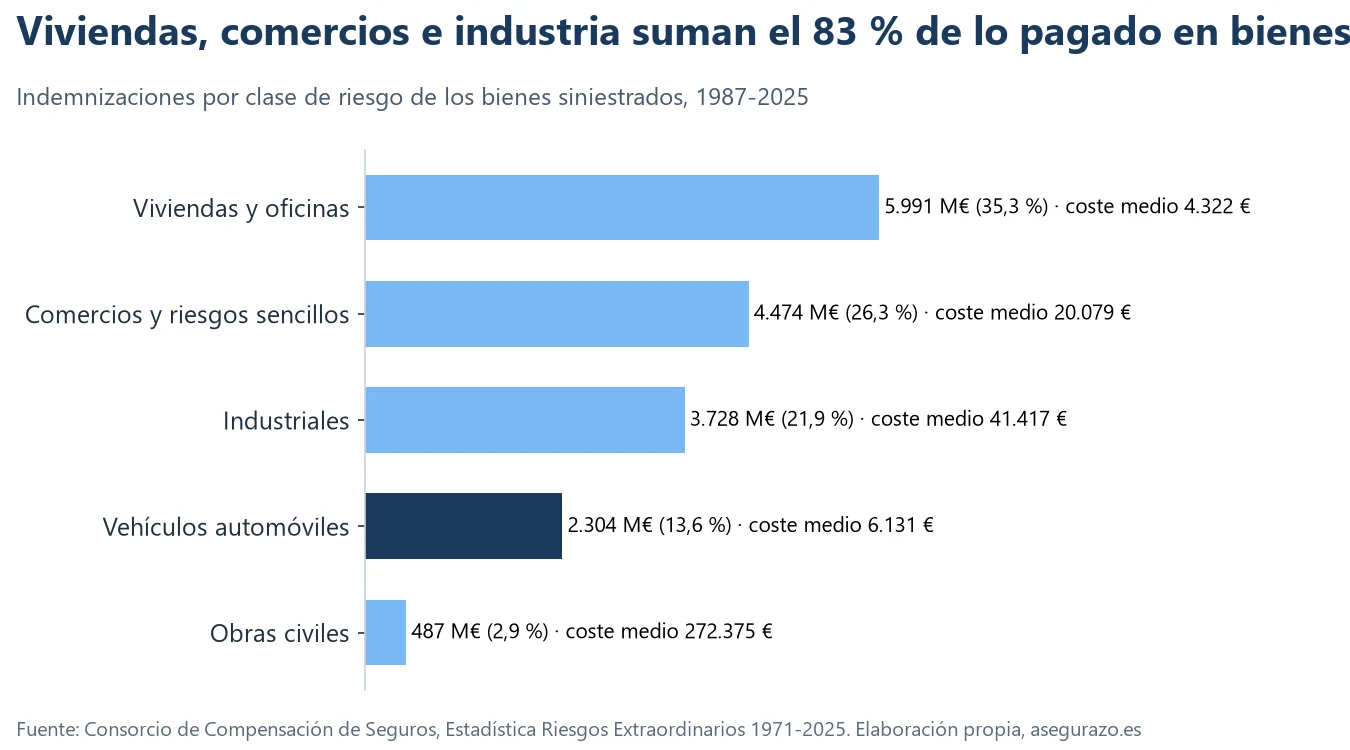
Hay dos lecturas. La primera, que las viviendas y oficinas son la clase más numerosa, con el 66,8 % de las tramitaciones, pero tienen un coste medio bajo, de 4.322 euros. La segunda, que los comercios y la industria tienen muchas menos tramitaciones y un coste medio de 20.079 y 41.417 euros: son siniestros más escasos y más caros. Los vehículos pesan el 18,1 % de las tramitaciones y el 13,6 % del dinero. Para contrastar con los siniestros de coche corrientes, el coste medio de un siniestro de coche por cobertura ofrece las cifras de UNESPA.
2024 cambió la mezcla
En la serie completa, las viviendas y oficinas son el primer tipo de daño. En 2024 el reparto fue mucho más equilibrado: los vehículos recibieron 1.268 millones de euros (25,2 % del año), las viviendas y oficinas 1.264 millones (25,2 %), los comercios y riesgos sencillos 1.310 millones (26,1 %) y la industria 1.112 millones (22,1 %). La DANA de Valencia dañó coches, casas y empresas a la vez, y esa simultaneidad es la que sitúa a 2024 en una categoría aparte. En turismos y vehículos comerciales, además, el coste medio de 2024 fue de 9.410 euros frente a los 4.402 de 2025: más del doble.
Los vehículos, tipo por tipo
Dentro de los vehículos automóviles, la tabla desglosa siete tipos. La diferencia entre ellos es de un orden de magnitud en el coste medio: un autocar o autobús cuesta 44.579 euros de media por tramitación, frente a 5.957 de un turismo o vehículo comercial hasta 3.500 kilos y 2.927 de un ciclomotor o motocicleta.
| Tipo de vehículo | Tramitaciones | Indemnizaciones | Coste medio |
|---|---|---|---|
| Turismos y vehículos comerciales hasta 3.500 kg | 351.836 | 2.095,7 M€ | 5.957 € |
| Camiones | 4.022 | 57,5 M€ | 14.307 € |
| Vehículos industriales | 1.998 | 29,5 M€ | 14.786 € |
| Tractores y maquinaria agrícola | 784 | 7,3 M€ | 9.258 € |
| Autocares y autobuses | 1.254 | 55,9 M€ | 44.579 € |
| Remolques y semirremolques | 2.701 | 19,1 M€ | 7.079 € |
| Ciclomotores y motocicletas | 13.125 | 38,4 M€ | 2.927 € |
Los turismos son el 93,7 % de las tramitaciones de vehículos y el 91,0 % del dinero. Es un recordatorio de que la cobertura del Consorcio sobre el coche no es la del seguro a todo riesgo: se activa por riesgos extraordinarios, como la inundación de un garaje, y no por un golpe. Para saber qué cubre el seguro del coche en circunstancias corrientes, el artículo sobre neumáticos y daños a ruedas recoge ejemplos.
Las seis inundaciones más caras de la serie
| Año | Expedientes | Indemnizaciones | Coste medio |
|---|---|---|---|
| 2024 | 225.434 | 4.955 M€ | 21.981 € |
| 1983 | 15.471 | 869 M€ | 56.147 € |
| 2019 | 87.570 | 779 M€ | 8.895 € |
| 1987 | 23.691 | 431 M€ | 18.172 € |
| 2010 | 34.945 | 413 M€ | 11.823 € |
| 1997 | 28.205 | 381 M€ | 13.509 € |
El ranking tiene una lectura incómoda: la segunda inundación más cara, la de 1983, pagó 869 millones, algo más de una sexta parte de lo de 2024. Los años 1987, 2010 y 1997 cierran la lista con 431, 413 y 381 millones. Entre 1999 y 2023 todos los años menos 2019 se mueven entre 100 y 415 millones de euros, un nivel de fondo que de vez en cuando se rompe con un episodio de otra escala.
Terremoto: un solo año, 2011
Si la inundación es el riesgo del dinero y la tempestad ciclónica el de los expedientes, el terremoto es el riesgo de unos pocos días. En la serie 1971-2025 hay 52.265 expedientes y 691 millones de euros, y un solo año concentra el 88,8 % del dinero: 2011, con 25.482 expedientes y 613 millones, el año del terremoto de Lorca. Los siguientes años por importe, 1999 (20,8 millones), 2021 (20,2 millones) y 2005 (10,9 millones), son órdenes de magnitud inferiores. Es un ejemplo de lo que el documento llama «absoluta falta de regularidad» de los riesgos extraordinarios.
«Los acontecimientos incluidos en la cobertura de los riesgos extraordinarios constituyen, obviamente, fenómenos caracterizados por una absoluta falta de regularidad en su acaecimiento (tanto en su frecuencia como en su intensidad) y, por tanto, por una gran variabilidad en sus consecuencias, con alta probabilidad de presentación de cúmulos.»Consorcio de Compensación de Seguros, Estadística Riesgos Extraordinarios 1971-2025, introducción, pág. 7 impresa · abrir documento
Cómo leer una tabla del Consorcio sin equivocarse
- Mirar el periodo: unas tablas cubren 1971-2025 y otras 1987-2025; no son comparables entre sí.
- Distinguir expedientes de tramitaciones y el año de ocurrencia del de pago.
- Recordar que los importes están en euros de 2025: comparar con cifras nominales de otra fuente obliga a convertirlas.
- Separar daños en bienes, pérdidas pecuniarias y daños a personas: la estadística los trata por secciones distintas.
- No sumar sin comprobar el total: las columnas pueden diferir en uno o dos euros por redondeos del propio documento.
Cómo encaja con otras estadísticas
Esta serie no sustituye a los datos de siniestralidad de las aseguradoras; se complementa con ellos. El Consorcio cuenta lo que ha pagado por riesgos extraordinarios. UNESPA cuenta los siniestros que pagan las aseguradoras con sus pólizas, y su estudio de clima de 2025 aparece en siniestros climáticos de 2025. Las dos estadísticas miden fenómenos distintos y, juntas, dibujan la factura de la meteorología. Para un asegurado, conviene recordar que la frontera entre ambas la fija la póliza y la ley, y que un mismo episodio puede generar pagos de las dos entidades.
La franquicia del 7 % y a quién no se aplica
Las cifras de la estadística son lo que el Consorcio paga después de aplicar las reglas de cada indemnización. Una de ellas, la franquicia, aparece reproducida en las cláusulas que las aseguradoras incorporan a sus pólizas. El texto de Mutua Madrileña la recoge así:
«En el caso de daños directos, en los seguros contra daños en las cosas la franquicia a cargo del asegurado será de un siete por ciento de la cuantía de los daños indemnizables producidos por el siniestro. No obstante, no se efectuará deducción alguna por franquicia a los daños que afecten a viviendas, a comunidades de propietarios de viviendas, ni a vehículos que estén asegurados por póliza de seguro de automóviles.»Mutua Madrileña, Todo Riesgo, Condiciones Generales (2407TRB), cláusula de riesgos extraordinarios, pág. 71 · abrir documento
Esa excepción ayuda a interpretar los datos. Las dos clases que más tramitaciones generan, viviendas y vehículos, no soportan franquicia, y las que sí la soportan, comercios, industria y otros daños en cosas, son las de coste medio más alto. Un ejemplo ilustrativo: si un comercio sufre 100.000 euros de daños indemnizables por una inundación, la franquicia del 7 % supone 7.000 euros a su cargo y el Consorcio pagaría 93.000. Si el mismo importe lo sufre una vivienda, no se deduce nada. Los 100.000 euros son inventados.
Qué se puede concluir y qué no
- Sí: el riesgo extraordinario dominante en dinero es la inundación y, en frecuencia, también (junto con la tempestad ciclónica atípica).
- Sí: un solo año puede pesar más que décadas, así que cualquier media sin ese dato queda corta.
- Sí: el otoño concentra el dinero, aunque no excluye otros meses.
- No: la serie no permite predecir el próximo año ni calcular una probabilidad por zona; el propio documento insiste en que los periodos de recurrencia de algunos riesgos son muy largos.
- No: las cifras no incluyen gastos de tramitación ni siniestros aún no declarados, así que son un suelo y no un techo.
Tres comprobaciones para quien tiene una póliza
- Comprobar qué ramo tiene recargo del Consorcio. La cobertura de riesgos extraordinarios depende de que el bien esté asegurado en un ramo con recargo; en la póliza aparece como una cláusula específica.
- Conocer los plazos y las franquicias del Consorcio. Lo explica el artículo sobre inundación, incendio y terremoto.
- Revisar el suelo de la vivienda y el garaje. Los datos de clase de riesgo muestran que el daño a viviendas, comercios y vehículos suele ir junto en una misma catástrofe.
Preguntas que deja la serie
¿Por qué las cifras históricas parecen tan grandes?
¿Incluye los daños a personas?
¿Los datos de 2025 están completos?
Tablas utilizadas: resumen de todos los años (pág. 58 impresa), inundación por año (pág. 36), distribución por clase de riesgo (págs. 66-68) y por mes (págs. 69-70). Cálculos propios: porcentajes, medianas y comparaciones entre años, comprobados contra los totales de cada tabla.