
Calculadora de Depreciación de Electrodomésticos
Calcula el valor real que debería pagarte tu seguro tras un siniestro
Si no tienes la factura, pon una fecha aproximada
Te ayuda a comparar con el valor de reposición a precios de hoy
📋 Tabla de vida útil orientativa por tipo de electrodoméstico
| Electrodoméstico | Vida útil estimada |
|---|---|
| Frigorífico / Congelador | 12 años |
| Lavadora / Lavavajillas / Secadora | 10 años |
| Horno / Vitrocerámica / Aire acondicionado | 12 años |
| Microondas / Televisor | 8 años |
| Pequeño electrodoméstico | 6 años |
| Ordenador / Portátil | 5 años |
| Móvil / Tablet | 4 años |
| Mueble | 15 años |
Depreciación: cómo se calcula el descuento
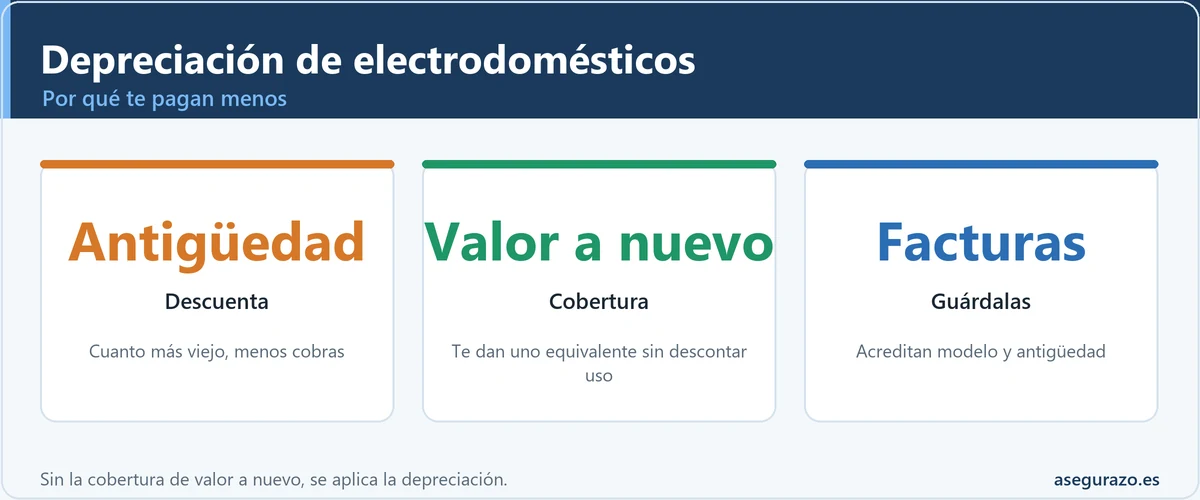
El descuento por depreciación se calcula según la vida útil del aparato y los años que tenga: cuanto más viejo, menos cobras, salvo cobertura de valor a nuevo. Guarda las facturas de compra para acreditar la antigüedad y el modelo; sin ellas, la aseguradora estima a la baja y la indemnización suele salir más ajustada.
Depreciación: por qué el electrodoméstico se paga a menos
Al indemnizar un electrodoméstico, la aseguradora descuenta por la antigüedad del aparato salvo que tengas cobertura de valor a nuevo. Un aparato de varios años se paga por su valor actual, no por lo que costó. Si tu póliza incluye «valor de reposición a nuevo», te dan uno equivalente sin descontar el uso.
¿Te ha roto la lavadora una avería de agua o un incendio y la aseguradora te ofrece mucho menos de lo que pagaste? No es un error ni una estafa: es la depreciación por antigüedad, un criterio legal que aplican todas las compañías. La buena noticia es que puedes calcularla tú mismo antes de aceptar la oferta del perito.
Si vas con prisa
| Concepto | Explicación |
|---|---|
| ¿Por qué deprecian? | El bien tiene menos años de vida útil restante |
| ¿Depreciación a 0%? | No, casi todas las aseguradoras aplican un valor residual mínimo |
| ¿Quién decide la vida útil? | El perito, pero la mayoría usa tablas estándar del sector |
| ¿Puedo discutir la cifra? | Sí, con factura de compra y cálculo propio |
| Vida útil media electrodomésticos | 8 - 12 años según el tipo |
¿Por Qué se Aplica Depreciación en un Seguro de Hogar?
Cuando reclamas un electrodoméstico dañado, la aseguradora no paga lo que costó nuevo salvo que tengas una póliza específica de "reposición sin depreciación" (poco habitual y más cara). Lo normal es que paguen el valor real del bien en el momento del siniestro, que tiene en cuenta los años que ya has usado ese electrodoméstico.
La lógica es la misma que con un coche de segunda mano: una lavadora de 7 años no vale lo mismo que una recién comprada, aunque funcionara perfectamente el día antes de la avería.
Esto se conecta directamente con lo que ya explicamos en nuestro artículo sobre Continente vs Contenido: el valor que debes declarar y el valor que finalmente te indemnizan no son siempre la misma cifra.
Usa la Calculadora
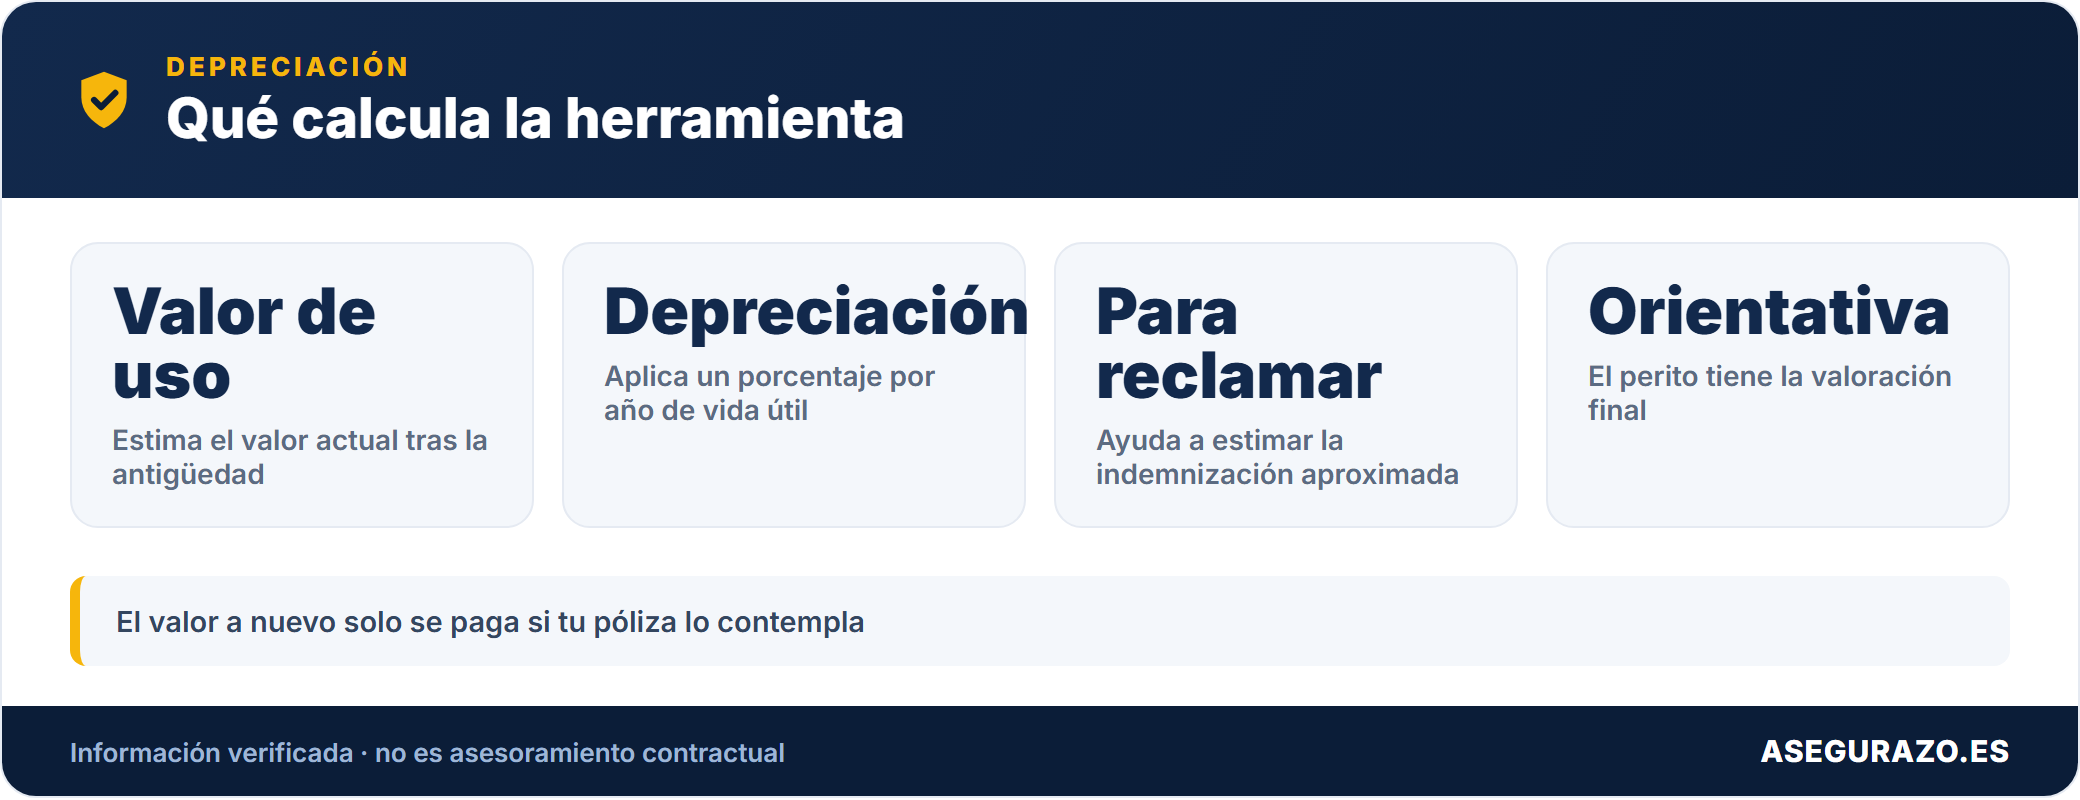
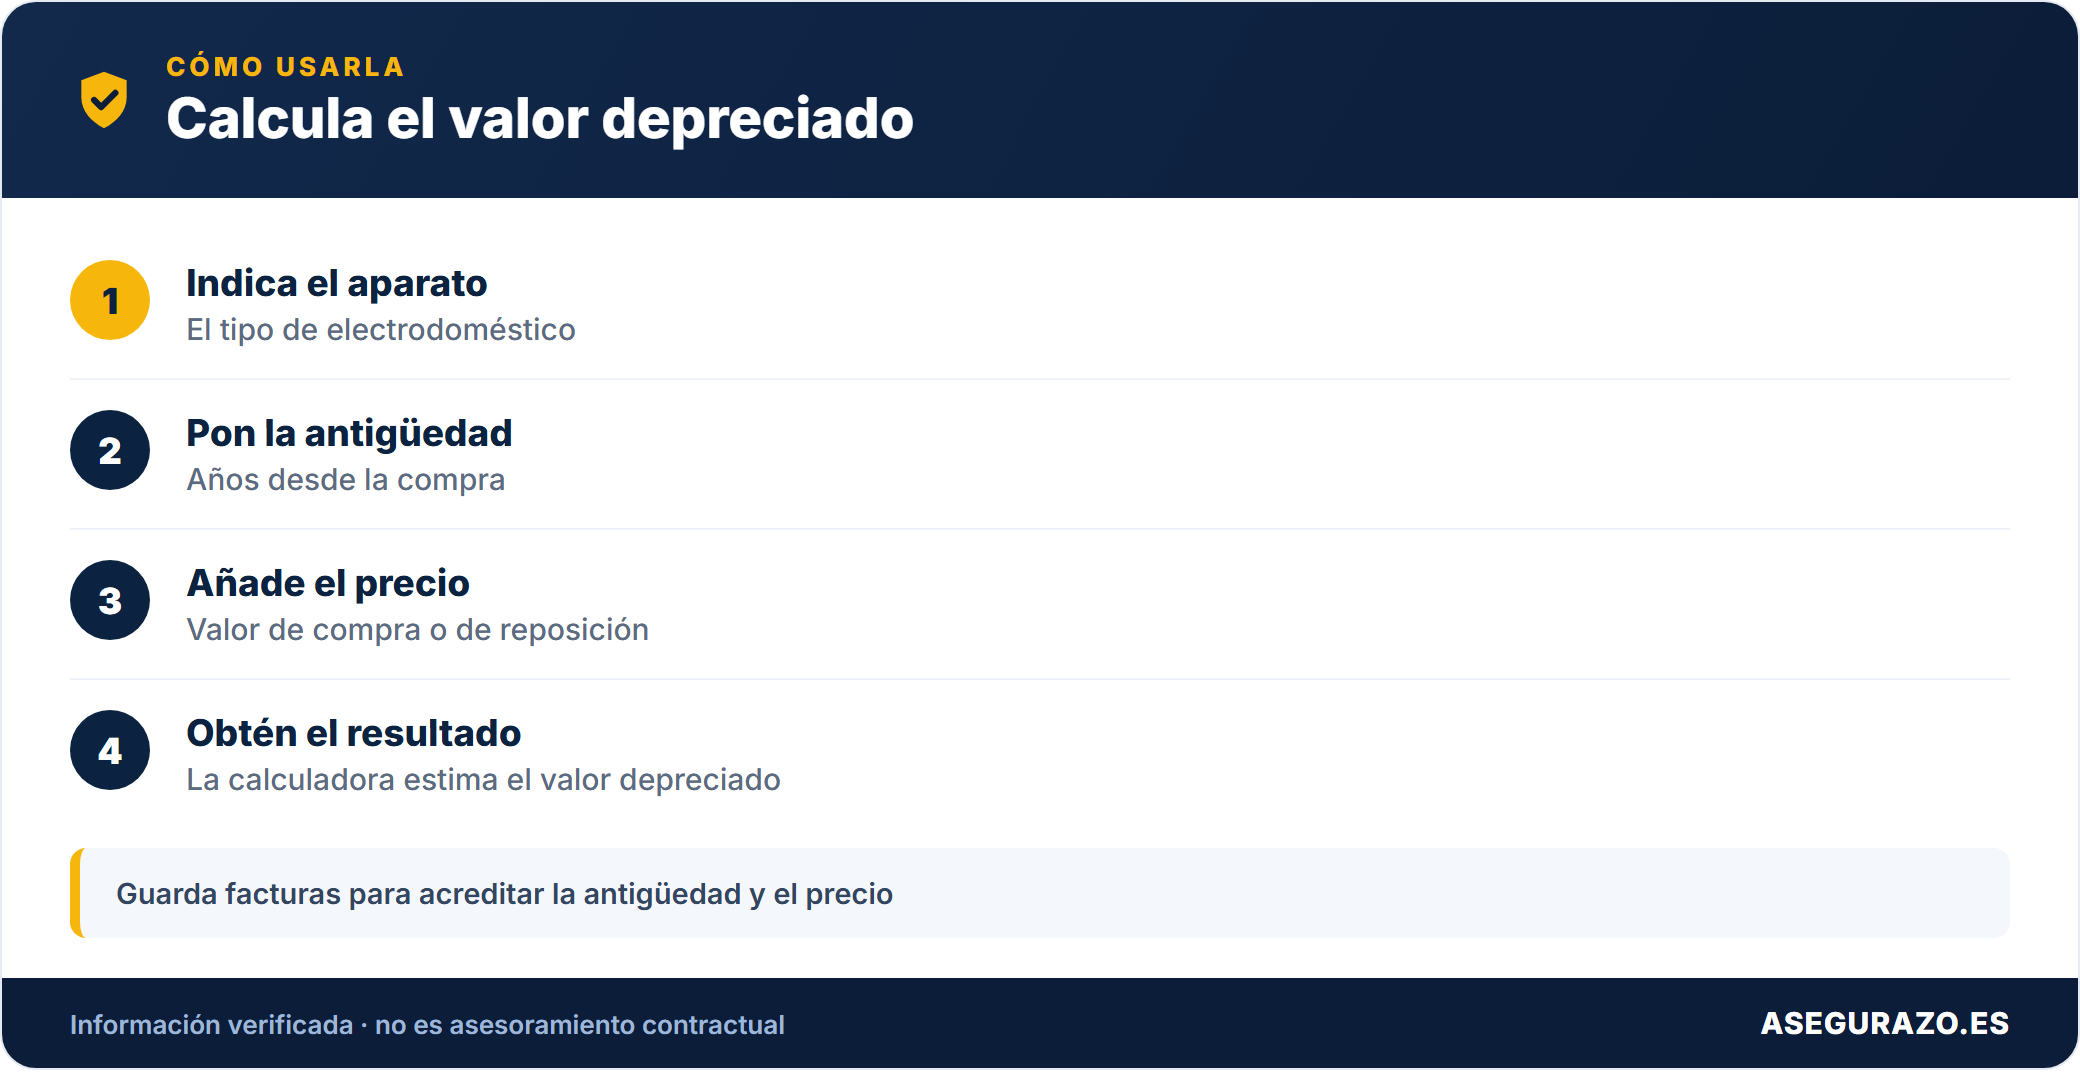
Introduce el tipo de electrodoméstico, lo que pagaste y la fecha de compra. La herramienta calcula automáticamente cuántos años de antigüedad tiene, qué porcentaje de depreciación le correspondería según los criterios habituales del sector, y el valor que deberías estar reclamando.
Tabla de Vida Útil Orientativa por Tipo de Electrodoméstico
Estos son los criterios de vida útil que aplican habitualmente los peritos de seguros en España. No son una norma legal cerrada, varían algo entre compañías, pero sirven como referencia sólida para negociar:
| Electrodoméstico | Vida útil estimada |
|---|---|
| Frigorífico / Congelador | 12 años |
| Lavadora / Lavavajillas / Secadora | 10 años |
| Horno / Vitrocerámica / Aire acondicionado | 12 años |
| Microondas / Televisor | 8 años |
| Pequeño electrodoméstico (cafetera, batidora) | 6 años |
| Ordenador / Portátil | 5 años |
| Móvil / Tablet | 4 años |
| Mueble | 15 años |
⚠️ Ningún criterio serio deprecia al 100%. Casi todas las aseguradoras mantienen un valor residual mínimo del 10%, incluso para bienes muy antiguos.
Porcentaje de depreciación aplicado por tipo y antigüedad
Cálculo orientativo lineal (antigüedad dividida entre vida útil), el mismo criterio que usa la calculadora de arriba. Tope del 90% (valor residual mínimo del 10%).
| Electrodoméstico (vida útil) | 2 años | 4 años | 6 años | 8 años | 10 años |
|---|---|---|---|---|---|
| Frigorífico / Congelador (12 años) | 17% | 33% | 50% | 67% | 83% |
| Lavadora / Lavavajillas / Secadora (10 años) | 20% | 40% | 60% | 80% | 90% |
| Horno / Vitrocerámica / Aire acondicionado (12 años) | 17% | 33% | 50% | 67% | 83% |
| Microondas / Televisor (8 años) | 25% | 50% | 75% | 90% | 90% |
| Pequeño electrodoméstico (6 años) | 33% | 67% | 90% | 90% | 90% |
| Ordenador / Portátil (5 años) | 40% | 80% | 90% | 90% | 90% |
| Móvil / Tablet (4 años) | 50% | 90% | 90% | 90% | 90% |
| Mueble (15 años) | 13% | 27% | 40% | 53% | 67% |
Cifras orientativas: la vida útil final la fija el perito y varía entre compañías. Con cobertura de valor a nuevo y el aparato dentro del límite de edad, la depreciación no se aplica.
Valor Depreciado vs Valor de Reposición a Nuevo: Las Dos Modalidades
Aquí está el matiz que más dinero puede ahorrarte (o costarte) en una reclamación.
Valor depreciado sobre el precio de compra original
Es el método más habitual. Se aplica el porcentaje de depreciación sobre lo que tú pagaste en su momento.
Valor de reposición a precios actuales
Algunas pólizas (sobre todo las más completas) usan como base no lo que pagaste, sino lo que costaría hoy un modelo equivalente nuevo, y sobre esa cifra aplican la depreciación.
¿Por qué importa la diferencia?
Si compraste tu lavadora hace 6 años por 400€ y hoy un modelo similar cuesta 550€ por la inflación, calcular sobre el precio actual te da una indemnización más alta y más justa.
⚠️ Revisa tu póliza: busca la cláusula de "valor de reposición" en las condiciones particulares de tu seguro de hogar. Si tu póliza lo permite, exige expresamente que se calcule sobre el precio actual, no sobre el histórico.
Cómo Usar Este Cálculo para Negociar con el Perito
- 📋 Aporta la factura de compra original si la conservas, es la prueba más sólida
- 🔍 Busca el precio actual de un modelo equivalente en tiendas online (Amazon, El Corte Inglés, MediaMarkt) y haz captura de pantalla con fecha
- ✍️ Exige por escrito qué criterio de vida útil ha aplicado el perito, tienes derecho según el artículo 18 de la Ley 50/1980 (lo explicamos en detalle en nuestro artículo sobre cómo reclamar al seguro)
- 🧮 Compara tu cálculo con el suyo, si la diferencia es significativa, tienes argumentos para el contraperitaje del artículo 38 de la misma ley
- 📸 No olvides las fotos del electrodoméstico dañado antes de tirarlo, sin evidencia visual, es más difícil reclamar
Errores que te hacen cobrar de menos
Aceptar la primera oferta
El perito calcula por defecto con depreciación. La primera cifra rara vez es la única posible.
No mencionar la cláusula de valor a nuevo
Si la tienes contratada y no la nombras, te pagan por valor depreciado igualmente.
Tirar el aparato sin fotos
Sin evidencia visual del daño, reclamar o contraperitar se vuelve mucho más difícil.
Perder la factura de compra
Sin factura, la aseguradora estima la antigüedad y el valor a la baja.
No cuestionar la vida útil aplicada
Una vida útil corta dispara el porcentaje de depreciación en tu contra.
Calcular sobre el precio histórico
Con la inflación, el precio de reposición actual suele ser mayor que el que pagaste.
Caso práctico: la lavadora de 6 años que murió por una sobretensión
Vamos con números, en un ejemplo hipotético, que es donde de verdad se entiende esto. Imagina a una propietaria que tenía una lavadora comprada en 2019 por 620 euros. Una tarde de tormenta hubo una subida de tensión en el barrio y la placa electrónica se frió. El técnico fue tajante: no compensa repararla. La propietaria abre parte a su seguro de hogar por daños eléctricos, convencida de que le devolverán lo que pagó. Y ahí empieza el baile.
El perito hace sus cálculos. Una lavadora tiene una vida útil estimada de 10 años, así que a los 6 años le aplica una depreciación del 60%. Un modelo equivalente nuevo cuesta hoy unos 550 euros. La cuenta del perito es fría: 550 menos el 60% de desgaste deja un valor depreciado de 220 euros. Esa es la primera oferta que recibe por correo.
Ella llama, y la conversación va más o menos así:
- Me ofrecen 220 euros, pero una lavadora nueva parecida me cuesta 550. ¿Cómo lavo yo la ropa con 220?
- Es que aplicamos la depreciación por antigüedad, señora. Es lo estándar.
- Revisad mi póliza, porque yo contraté la cobertura de reposición a nuevo. Lo tengo en las condiciones particulares, página 3.
- Deje que lo compruebe… efectivamente, tiene la cláusula de valor de nuevo para electrodomésticos de menos de 10 años.
- Entonces me corresponden los 550, no 220. Os paso la factura de compra original como justificante.
Resultado: la aseguradora rectifica y le abona 550 euros menos la franquicia de 30 que tenía en daños eléctricos. La propietaria cobró 520 en lugar de 220. La diferencia, 300 euros, no estaba en la ley ni en el capricho del perito: estaba escondida en dos líneas de su póliza que casi nadie lee. La lección es que la primera oferta rara vez es la única posible, y que la factura de compra guardada en un cajón fue lo que inclinó la balanza.
La cláusula de valor de nuevo: la línea que cambia tu indemnización
La cláusula de reposición a nuevo (también la verás como "valor de nuevo" o "valor a nuevo") es un compromiso de la aseguradora de pagarte lo que cuesta un aparato equivalente sin estrenar, sin descontarte los años de uso. Es justo lo contrario de la indemnización por valor real, que sí resta la depreciación. Suele tener un límite de edad para el aparato, normalmente entre 5 y 10 años; superado ese umbral, la compañía vuelve a pagar por valor depreciado.
¿Cómo saber si tu póliza la incluye? No te fíes de lo que recuerdes haber contratado. Coge tus condiciones particulares (el documento con tus datos, capitales y coberturas) y busca literalmente las palabras "reposición a nuevo" o "valor de nuevo". Si no aparecen ahí, revisa las condiciones generales, pero ojo: muchas veces la cobertura existe solo si la marcaste y pagaste como extra. Ante la duda, una llamada a tu mediador te lo aclara en dos minutos, y déjalo por escrito en un correo.
Por qué cambia tanto el desenlace, con un ejemplo redondo. Imagina un frigorífico de 7 años que costó nuevo 900 euros y hoy se repone por 800. Sin cláusula, con una vida útil de 12 años, te aplican en torno a un 58% de depreciación: cobras unos 335 euros. Con la cláusula de valor de nuevo, cobras los 800 euros completos. Hablamos de casi 470 euros de diferencia por el mismo siniestro y el mismo aparato.
Esa cláusula encarece un poco la prima anual, casi siempre una cifra pequeña frente a lo que te ahorra en un solo siniestro serio. Si en tu casa tienes electrodomésticos recientes o de gama alta, suele compensar tenerla activada. Y si ya la tienes, que no se te olvide nombrarla cuando abras el parte: el perito calcula por defecto con depreciación, y es tu recordatorio el que activa el pago por valor a nuevo.
Resolvemos tus dudas
¿Puedo reclamar el valor de un electrodoméstico que ya tenía más de 15 años?
Sí, aunque con depreciación alta. Con el valor residual mínimo del 10% que aplican casi todas las aseguradoras, siempre hay algo que cobrar, salvo que tu póliza excluya expresamente bienes de esa antigüedad.
¿Y si no tengo la factura de compra?
Puedes estimar el precio con capturas de tiendas de productos similares de la época, o declarar un valor razonable que el perito puede aceptar o discutir. Cuanta más documentación aportes, mejor.
¿La depreciación se aplica igual en daños por agua que por robo?
Sí, el criterio de depreciación por antigüedad es el mismo independientemente de la causa del siniestro (agua, incendio, robo), salvo que tu póliza tenga cláusulas específicas distintas para cada garantía.
¿Puedo negociar la vida útil que aplica el perito?
Sí. Si tienes informes del fabricante, manuales o estudios del sector que indiquen una vida útil distinta a la que aplica el perito, puedes aportarlos como argumento.
Más dudas rápidas sobre la depreciación
¿La depreciación puede llegar al 100%?
¿Sirve un presupuesto de reparación para reclamar?
¿Cuánto tarda la aseguradora en pagar?
¿Me pueden pagar con la reparación en vez de dinero?
¿La depreciación afecta también a la mano de obra?
Para no olvidarte
La depreciación no es un truco de la aseguradora para pagarte menos, es un criterio técnico habitual en el sector. Pero conocer el cálculo te pone en igualdad de condiciones frente al perito, y en muchos casos descubrirás que la oferta inicial estaba por debajo de lo que realmente te corresponde.
¿Te han ofrecido una indemnización por un electrodoméstico que te parece baja? Usa la calculadora y cuéntanos el resultado en los comentarios. No damos asesoramiento personalizado, pero te servirá de referencia para valorar si merece la pena reclamar. 👇
Continúa por aquí
- 🏗️ Continente vs Contenido: aprende a valorarlos para no pagar de más
- ⚖️ Cómo reclamar a tu seguro si no quieren pagar el arreglo
- 🍳 ¿Cubre el seguro de hogar la rotura de la vitrocerámica?
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: