ℹ️ Web informativa independiente. Asegurazo.es no es una aseguradora, correduría ni un comparador comercial: no vendemos ni gestionamos pólizas. Solo te ayudamos a entender tus seguros.
El seguro rechaza el siniestro: qué hacer paso a paso 2026
El seguro acaba de rechazar tu siniestro. La sensación es la misma de siempre: llevas años pagando puntualmente y cuando lo necesitas, dicen que no. Lo primero que tienes que saber es que ese "no" inicial no es el fin del camino, es el comienzo del proceso de reclamación. El 44,67% de los asegurados que llegan hasta la DGSFP obtienen una resolución favorable. El problema es que la mayoría abandona antes.
Esta guía no te dice "sé paciente y espera". Te dice exactamente qué hacer, en qué orden y con qué argumentos legales.
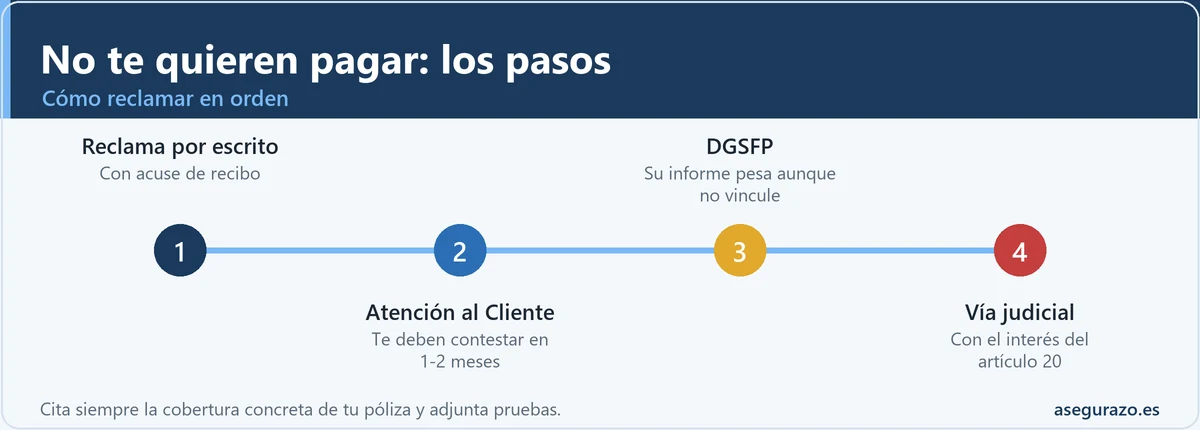
El orden correcto para reclamar cuando la aseguradora no quiere pagar.
Primero: ¿qué ha pasado exactamente? El árbol de decisión
¿Qué situación exacta tienes?
Selecciona la opción y obtén los pasos específicos para tu caso
¿Qué te ha comunicado exactamente la aseguradora?
🔍 Rechazo por exclusión de póliza, primer paso: revisar si la cláusula es válida
Antes de reclamar necesitas saber si esa exclusión puede ser impugnada. El artículo 3 de la Ley 50/1980 establece que las cláusulas limitativas de derechos deben estar destacadas en negrita o tipografía especial y haber sido aceptadas expresamente por escrito. Si la cláusula de exclusión no cumple eso, puede ser nula aunque aparezca en tu póliza.
Pasos: (1) Localiza en tu póliza la cláusula exacta que invocan. (2) Comprueba si está en negrita o resaltada. (3) Pide el acuse de firma de esa cláusula. (4) Si no está destacada correctamente → argumento sólido para el SAC. (5) Si está correctamente destacada → analiza si la situación real encaja con la exclusión o si la aseguradora la interpreta de forma excesivamente restrictiva.
💶 Indemnización insuficiente, el peritaje es tu campo de batalla
Este es el caso más frecuente según la DGSFP: el 44,67% de las reclamaciones que gana el asegurado son sobre tasación del daño. La aseguradora no niega el siniestro pero lo valora a la baja.
Pasos: (1) Pide el informe completo del perito de la aseguradora por escrito. (2) Obtén 3 presupuestos de reparación del mercado local. (3) Si la diferencia es grande, contrata un perito de parte (vale la pena cuando el importe supera 1.500€). (4) Presenta una reclamación formal al SAC con los presupuestos alternativos. (5) Si el SAC no resuelve, activa el procedimiento pericial del art. 38 LCS, ambas partes nombran perito y si no hay acuerdo, un tercero decide de forma vinculante.
⏳ Silencio o demoras, el artículo 20 LCS es tu aliado
La aseguradora tiene obligaciones de plazo. El artículo 20 de la Ley 50/1980 establece que en el plazo de 40 días desde la declaración del siniestro deben pagar al menos la parte no disputada. A partir de los 3 meses sin pago injustificado empiezan los intereses de demora del 20% anual.
Pasos: (1) Calcula cuántos días llevas desde la declaración del siniestro. (2) Si han pasado 40 días, envía escrito formal reclamando el pago mínimo y los intereses de demora del art. 20 LCS. (3) Si llevan más de 1 mes sin respuesta, ve directamente a la DGSFP, no necesitas esperar más. (4) La mención explícita de los intereses del 20% anual suele acelerar mucho la respuesta.
⚠️ Rechazo por preexistencia o declaración incorrecta, hay más margen del que crees
Este rechazo tiene dos variantes muy distintas. Si declaraste bien en el cuestionario y la aseguradora aceptó tu póliza con esa información, no puede alegar esa misma preexistencia para rechazar un siniestro posterior, firmaron asumiendo ese riesgo. Si hubo ocultación relevante, la situación es más complicada pero no imposible.
Pasos: (1) Consigue una copia del cuestionario que firmaste. (2) Compara lo que declaraste con lo que alegan. (3) Si declaraste correctamente y aceptaron la póliza → tienes base sólida para el SAC. (4) Si hubo un olvido no intencionado de algo menor → el art. 10 LCS limita la posibilidad de anular completamente: la aseguradora puede reducir la indemnización proporcionalmente, pero no siempre anularla. (5) En cualquier caso, pide el rechazo por escrito con la cláusula exacta, es tu munición para el SAC.
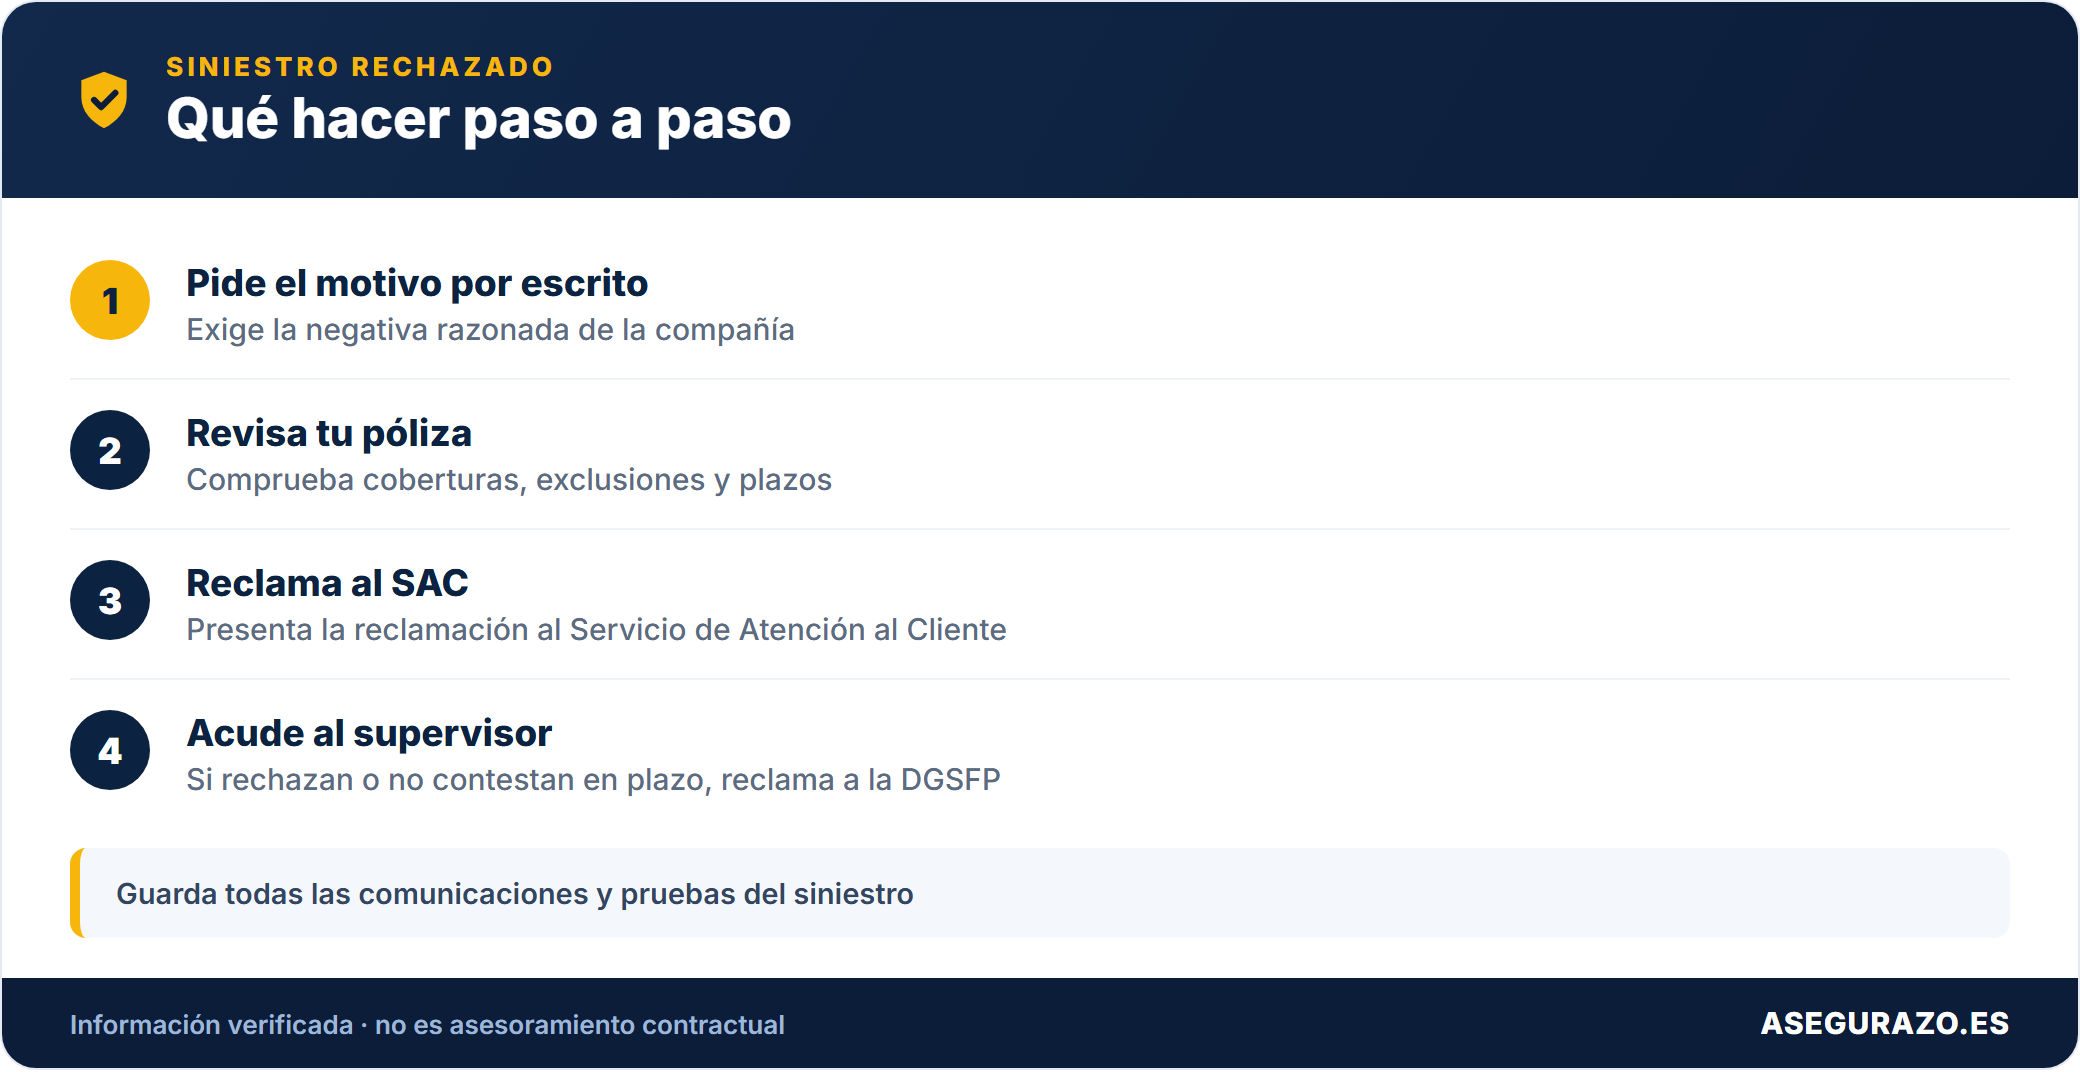
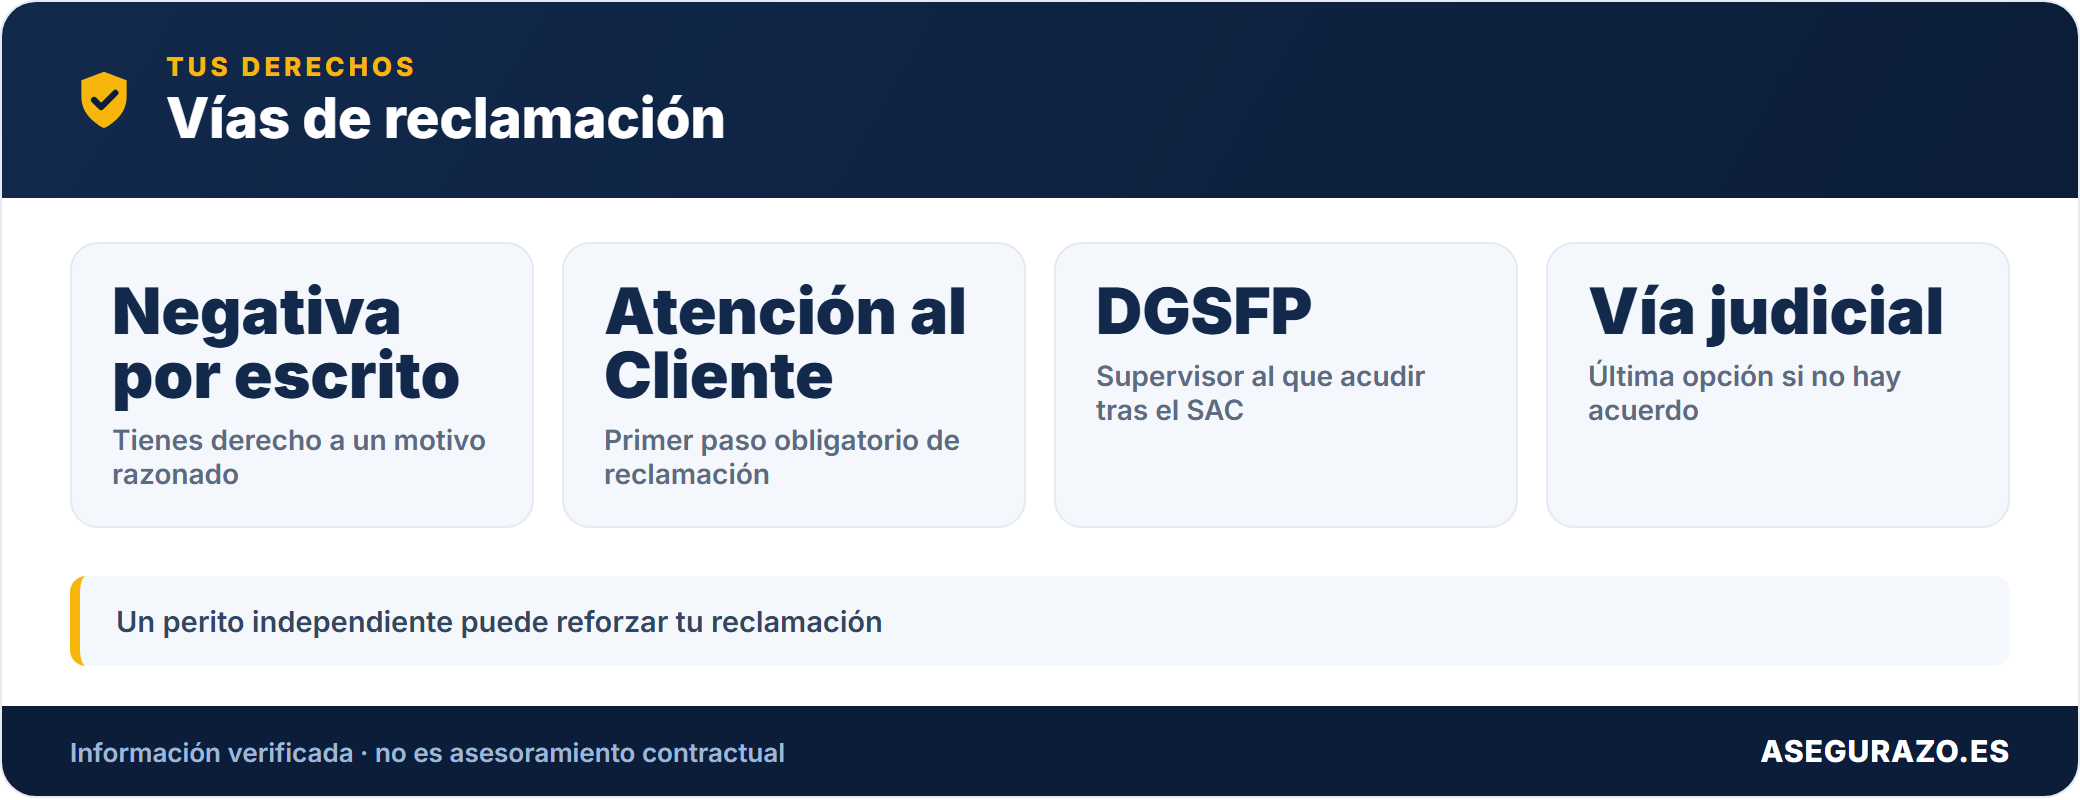
El proceso de reclamación en 4 niveles
NIVEL 1 Inmediato
Pide el rechazo por escrito y con argumentación detallada
Nunca aceptes un "no" verbal. Exige que la aseguradora te comunique el rechazo por escrito indicando: la cláusula exacta de la póliza que lo justifica, el artículo de la Ley que invoca y los hechos concretos del siniestro que fundamentan la exclusión. Sin esto no puedes reclamar eficazmente.
📅 Plazo: inmediatamente tras recibir el rechazo · Sin coste
NIVEL 2 1-2 semanas
Reclamación formal al SAC de la aseguradora
El Servicio de Atención al Cliente es el canal oficial de reclamación interno. Tienes que reclamar aquí antes de poder ir a la DGSFP, es un paso previo obligatorio. La aseguradora tiene 1 mes para responderte (Orden ECC/2502/2012). Guarda siempre el acuse de recibo del envío.
📅 La aseguradora tiene 1 mes para responder · Sin coste · Usa el generador más abajo
NIVEL 3 Si SAC falla
Reclamación ante la DGSFP (Dirección General de Seguros)
Si el SAC no responde en 1 mes o la respuesta es negativa, puedes acudir al regulador. El proceso es gratuito. La DGSFP tiene 4 meses para resolver. Su informe no es vinculante, pero en la práctica las aseguradoras ceden en la mayoría de casos porque el informe puede usarse como prueba en juicio. URL: dgsfp.mineco.gob.es
📅 DGSFP resuelve en ~4 meses · Gratuito · 44,67% de resoluciones favorables al asegurado
NIVEL 4 Último recurso
Vía judicial o arbitraje
Cuando los niveles anteriores no resuelven. Para importes menores de 2.000€ no es obligatorio abogado ni procurador (juicio verbal). Para importes mayores conviene evaluar si el importe justifica los costes. El informe de la DGSFP como prueba previa es casi imprescindible para ganar. Desde 2025 (Ley 1/2025) hay que demostrar intento de acuerdo extrajudicial previo a la demanda.
📅 Prescripción: 2 años seguros de daños · 5 años seguros de personas · Valorar coste-beneficio
Generador de escrito al SAC
El escrito al SAC es el paso más importante de todo el proceso. Tiene que incluir la cláusula concreta que impugnas, la documentación que aportas y lo que pides exactamente. Este generador crea el escrito listo para enviar.
Generador de Escrito al SAC de la Aseguradora
Rellena los datos · Escrito personalizado listo para enviar
📋 Tipo de reclamación
🛡️ Datos del siniestro y póliza
Si no tienes, escribe "pendiente de asignación"
Cópiala literalmente del escrito de rechazo que te enviaron
👤 Tus datos
✉️ Tu escrito al SAC, listo para enviar
✅ Copiado
Cómo ir a la DGSFP: el proceso exacto
Cuando el SAC no responde en 1 mes o responde negativamente, puedes acudir a la Dirección General de Seguros y Fondos de Pensiones. El proceso es gratuito y puedes hacerlo tú mismo sin abogado.
🏛️ Reclamación ante la DGSFP, proceso paso a paso
1
Comprueba que tienes la documentación previa: copia del escrito que enviaste al SAC + acuse de recibo de entrega + respuesta del SAC (o prueba de que pasó 1 mes sin respuesta). Sin esto la DGSFP no admite la reclamación.
2
Accede a la sede electrónica:dgsfp.mineco.gob.es → sección "Reclamaciones" → "Presentar reclamación". Necesitas certificado digital, DNI electrónico o Cl@ve.
3
Adjunta toda la documentación:póliza completa con condiciones generales y particulares, comunicación de rechazo de la aseguradora, tu escrito al SAC con acuse, fotos y presupuestos del siniestro, cualquier correspondencia con la aseguradora.
4
Espera la resolución: la DGSFP tiene 4 meses para resolver. Su informe no es vinculante pero en la práctica las aseguradoras ceden en la mayoría de casos, el informe puede usarse como prueba en un juicio posterior si la aseguradora sigue sin ceder.
5
Si el informe es favorable pero la aseguradora no cumple: tienes base sólida para demandar. El informe de la DGSFP como prueba previa es prácticamente imprescindible para ganar en juicio.
44,67%Resoluciones favorables al asegurado en tasaciones de daños
4 mPlazo máximo de resolución de la DGSFP
0€Coste del proceso ante la DGSFP
Cuándo vale la pena contratar un perito de parte
✅ Conviene contratar perito de parte si...
✅ El importe en disputa supera los 1.500-2.000€
✅ La diferencia entre lo que te ofrecen y lo real es significativa
✅ El rechazo se basa en causas técnicas ("falta de mantenimiento", "desgaste")
✅ El perito de la aseguradora ni siquiera visitó el siniestro
✅ Quieres activar el procedimiento del art. 38 LCS (peritaje contradictorio)
❌ No conviene perito de parte si...
❌ El importe es menor de 500-800€ (el coste del perito puede superar la ganancia)
❌ La discrepancia es sobre la interpretación jurídica de una cláusula, no sobre el valor del daño
❌ Ya tienes presupuestos de mercado suficientemente detallados
❌ La aseguradora ya ha aceptado el siniestro en su totalidad
💡 El procedimiento del art. 38 LCS: Cada parte nombra su perito. Si no hay acuerdo entre los dos, se designa un tercer perito neutral. La resolución del tercero es vinculante y la aseguradora debe pagar en los 5 días siguientes. Es el mecanismo más eficaz para resolver disputas de valoración sin ir a juicio.
Los 5 argumentos legales que las aseguradoras prefieren que no conozcas
A1
Cláusula limitativa sin negrita ni firma expresa = cláusula potencialmente nula
Si la cláusula de exclusión no está destacada tipográficamente (negrita, cuadro, tipografía diferente) y no fue aceptada expresamente por escrito, puede considerarse no incorporada al contrato. Muchas aseguradoras redactan las exclusiones en letra pequeña mezclada con el resto del texto.
⚖️ Art. 3 Ley 50/1980 de Contrato de Seguro
A2
La aseguradora siguió cobrando primas después del siniestro → no puede negar la cobertura
Si la aseguradora alega impago o irregularidad en la póliza pero siguió cobrando las primas periódicas después del siniestro, ese comportamiento contradice el rechazo. Han confirmado tácitamente la vigencia del contrato.
⚖️ Art. 15 y 16 Ley 50/1980 + principio de "venire contra factum proprium"
A3
El retraso en comunicar el siniestro solo anula cobertura si causó perjuicio real a la aseguradora
Las aseguradoras a veces rechazan siniestros alegando que se comunicaron "fuera del plazo de 7 días". Pero el art. 16 LCS establece que ese incumplimiento solo permite reducir la indemnización proporcionalmente al perjuicio que causó la demora, no anularla completamente si el perjuicio fue nulo o mínimo.
⚖️ Art. 16 Ley 50/1980 de Contrato de Seguro
A4
La duda en la interpretación de una cláusula se resuelve a favor del asegurado
Cuando una cláusula de la póliza puede interpretarse de varias formas, el Tribunal Supremo ha establecido reiteradamente que la interpretación favorable al asegurado prevalece (principio "in dubio pro asegurado"). Si la aseguradora hace una lectura restrictiva de una cláusula ambigua, tienes base legal para rebatirla.
⚖️ Art. 1288 Código Civil + jurisprudencia del Tribunal Supremo
A5
Los intereses de demora al 20% anual generan presión real sobre la aseguradora
Desde la fecha del siniestro, si han pasado más de 3 meses sin pago justificado, la deuda de la aseguradora crece un 20% anual. Este dato, mencionado expresamente en el escrito al SAC, suele cambiar radicalmente la actitud de la compañía. No es una amenaza vacía, es un coste real que genera si no paga.
⚖️ Art. 20 Ley 50/1980 de Contrato de Seguro
La palanca que hace pagar a las aseguradoras
La palanca más eficaz cuando no quieren pagar son los intereses del artículo 20 de la LCS: si la compañía se retrasa sin causa, debe el interés legal del dinero incrementado en un 50 % los dos primeros años y, a partir de ahí, un mínimo del 20 % anual. Ese coste es lo que suele desatascar el pago.
No te quieren pagar: reclama por escrito y por orden
Si la aseguradora no paga, reclama por escrito y por orden: primero al Servicio de Atención al Cliente (te deben contestar en un mes (Ley 10/2025)) y luego a la DGSFP, cuyo informe pesa aunque no sea vinculante. Cita la cobertura concreta de tu póliza y adjunta pruebas; y recuerda el interés del artículo 20 por el retraso.
Dudas que suelen surgir
¿Puedo ir directamente a la DGSFP sin reclamar antes al SAC? No. La DGSFP rechazará tu reclamación si no demuestras que primero la intentaste resolver con la propia aseguradora. Es un paso previo obligatorio. Sin acuse de recibo del escrito al SAC, la DGSFP no admite el caso.
¿Cuánto tiempo tengo para reclamar una vez rechazado el siniestro? El plazo de prescripción varía según el tipo de seguro: 2 años para seguros de daños (hogar, coche) y 5 años para seguros de personas (vida, salud, accidentes). El plazo empieza a contar desde el momento en que se pudo ejercer el derecho, generalmente desde la fecha del rechazo formal. Actuar cuanto antes siempre es mejor.
¿La resolución de la DGSFP obliga a la aseguradora a pagar? Formalmente, no es vinculante. Pero en la práctica la mayoría de aseguradoras cumplen el dictamen de la DGSFP porque el informe es público y puede ser utilizado como prueba en un juicio, donde sí sería vinculante. Los casos en que una aseguradora ignora el dictamen favorable de la DGSFP suelen terminar con condena en costas en juicio.
¿Tengo que contratar un abogado para reclamar al seguro? Para el SAC y la DGSFP no es necesario. Para juicio, si el importe no supera los 2.000€ tampoco es obligatorio (juicio verbal). Por encima de esa cifra es muy recomendable valorar el coste-beneficio.
¿Y si mi póliza incluye cobertura de defensa jurídica? Úsala. La mayoría de seguros de hogar y muchos de coche incluyen defensa jurídica. Un abogado del propio seguro puede gestionar la reclamación, incluso contra la propia aseguradora si hay conflicto de intereses, en cuyo caso tienen la obligación de nombrarte un abogado externo de tu elección.
⚖️ El mapa del proceso de reclamación
Paso 1: Pedir el rechazo por escrito con la cláusula exacta, sin esto no puedes reclamar eficazmente
Paso 2: Escrito formal al SAC con argumentos legales específicos, la aseguradora tiene 1 mes para responder
Paso 3: Si SAC no resuelve → DGSFP (gratuito, 4 meses, 44,67% favorables al asegurado)
Arma legal clave: Art. 3 LCS (cláusula no destacada = potencialmente nula) + Art. 20 LCS (intereses 20% anual)
Para disputas de valoración: Art. 38 LCS, procedimiento pericial contradictorio con resolución vinculante
¿Pueden rechazarme el siniestro por avisar fuera del plazo de 7 días?
Según el art. 16 LCS, el retraso en comunicar el siniestro solo permite reducir la indemnización en proporción al perjuicio causado a la aseguradora, no anularla por completo si ese perjuicio fue nulo o mínimo. Aunque algunas aseguradoras rechazan alegando que se comunicó fuera de plazo, conviene pedir el rechazo por escrito con la cláusula exacta que invocan para poder rebatirlo.
¿Qué pasa si la aseguradora siguió cobrando las primas después del siniestro?
Es un argumento a tu favor. Si alega impago o irregularidad en la póliza pero siguió cobrando las primas periódicas tras el siniestro, ese comportamiento contradice el rechazo, porque confirma tácitamente que el contrato seguía vigente. La guía lo apoya en los arts. 15 y 16 LCS y en el principio que impide ir contra los propios actos, y recomienda citarlo en el escrito al SAC.
¿Cuándo compensa contratar un perito de parte?
Compensa cuando el importe en disputa supera los 1.500-2.000€, la diferencia con lo ofrecido es significativa o el rechazo se basa en causas técnicas como falta de mantenimiento o desgaste. No suele compensar por debajo de 500-800€, cuando la discrepancia es jurídica y no de valor, o si ya tienes presupuestos detallados. También sirve para activar el peritaje contradictorio del art. 38 LCS.
¿Qué hago si rechazan el siniestro por no declarar algo en el cuestionario?
Depende de si declaraste bien o hubo omisión. Si declaraste correctamente y la aseguradora aceptó la póliza, no puede alegar esa misma preexistencia después. Si fue un olvido no intencionado de algo menor, el art. 10 LCS limita la anulación completa y la indemnización puede reducirse proporcionalmente. Pide copia del cuestionario firmado y compáralo con lo que alegan. Para tu caso concreto conviene confirmarlo con la aseguradora o un profesional.
¿Cuánto tiempo tiene el SAC para contestar mi reclamación?
La aseguradora tiene 1 mes para responder según la Orden ECC/2502/2012, y la reclamación al SAC es un paso previo obligatorio antes de acudir a la DGSFP. Guarda siempre el acuse de recibo del envío, porque la DGSFP lo pide junto con el escrito y la respuesta del SAC, o la prueba de que pasó un mes sin contestación.
¿Qué es una cláusula limitativa y cuándo puede ser nula?
Es una cláusula que restringe tus derechos, como muchas exclusiones. Según el art. 3 LCS debe estar destacada en negrita o tipografía especial y aceptada expresamente por escrito. Si no cumple eso, puede considerarse no incorporada al contrato aunque aparezca en tu póliza. Localiza la cláusula que invocan, comprueba si está resaltada y pide el acuse de firma.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza:
Explicamos los seguros en Espana con lenguaje claro, apoyandonos en la legislacion vigente (Ley 50/1980 de Contrato de Seguro), en las condiciones generales de las polizas y en fuentes oficiales como la DGSFP y el Consorcio de Compensacion de Seguros. No somos aseguradora ni correduria. Mas sobre el proyecto.