
El seguro de vida más inútil de España no es el más caro ni el más barato. Es el que tiene un capital equivocado. Demasiado bajo y tu familia hereda la hipoteca. Demasiado alto y llevas años pagando prima de más. La pregunta no es «¿necesito seguro de vida?», la mayoría de familias con hipoteca e hijos sí lo necesitan. La pregunta correcta es «¿cuánto capital necesito exactamente?» Esta calculadora cruza tus deudas, tus ingresos, tus hijos y tus ahorros para darte una cifra real, no un número genérico sacado de una tabla.
La Fórmula que Usan los Actuarios (Simplificada para Que la Entienda Todo el Mundo)
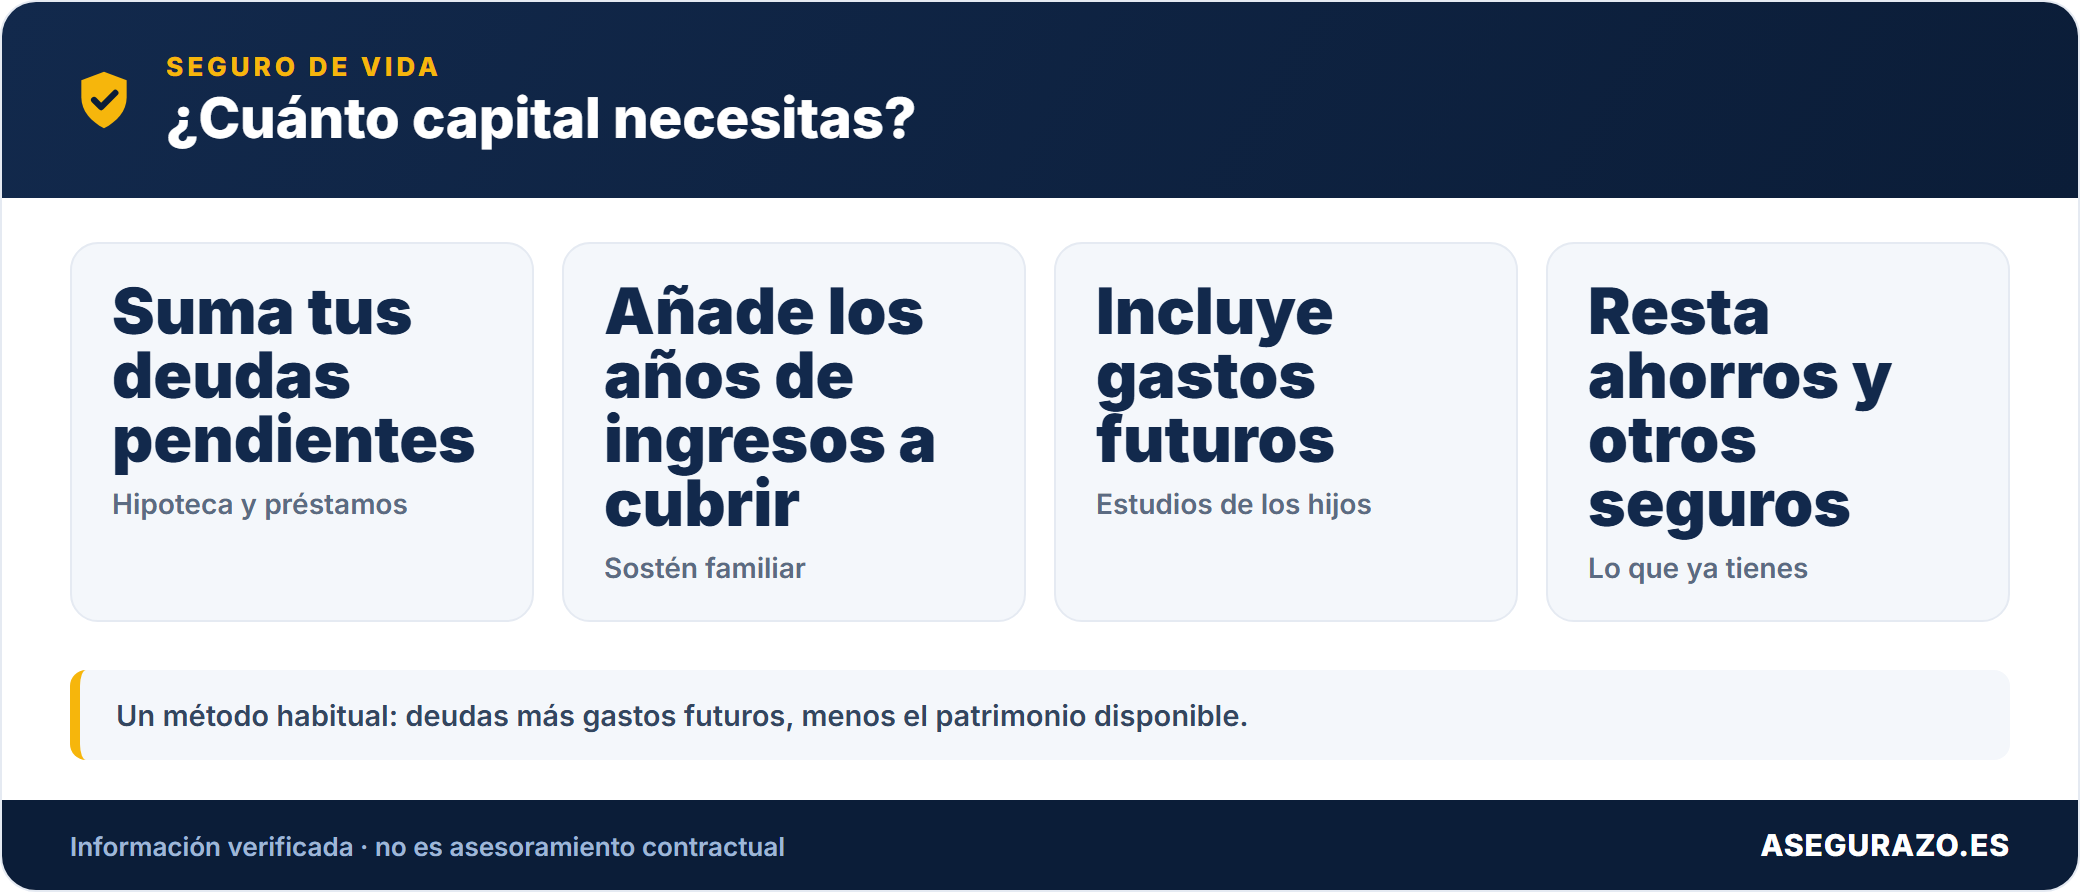
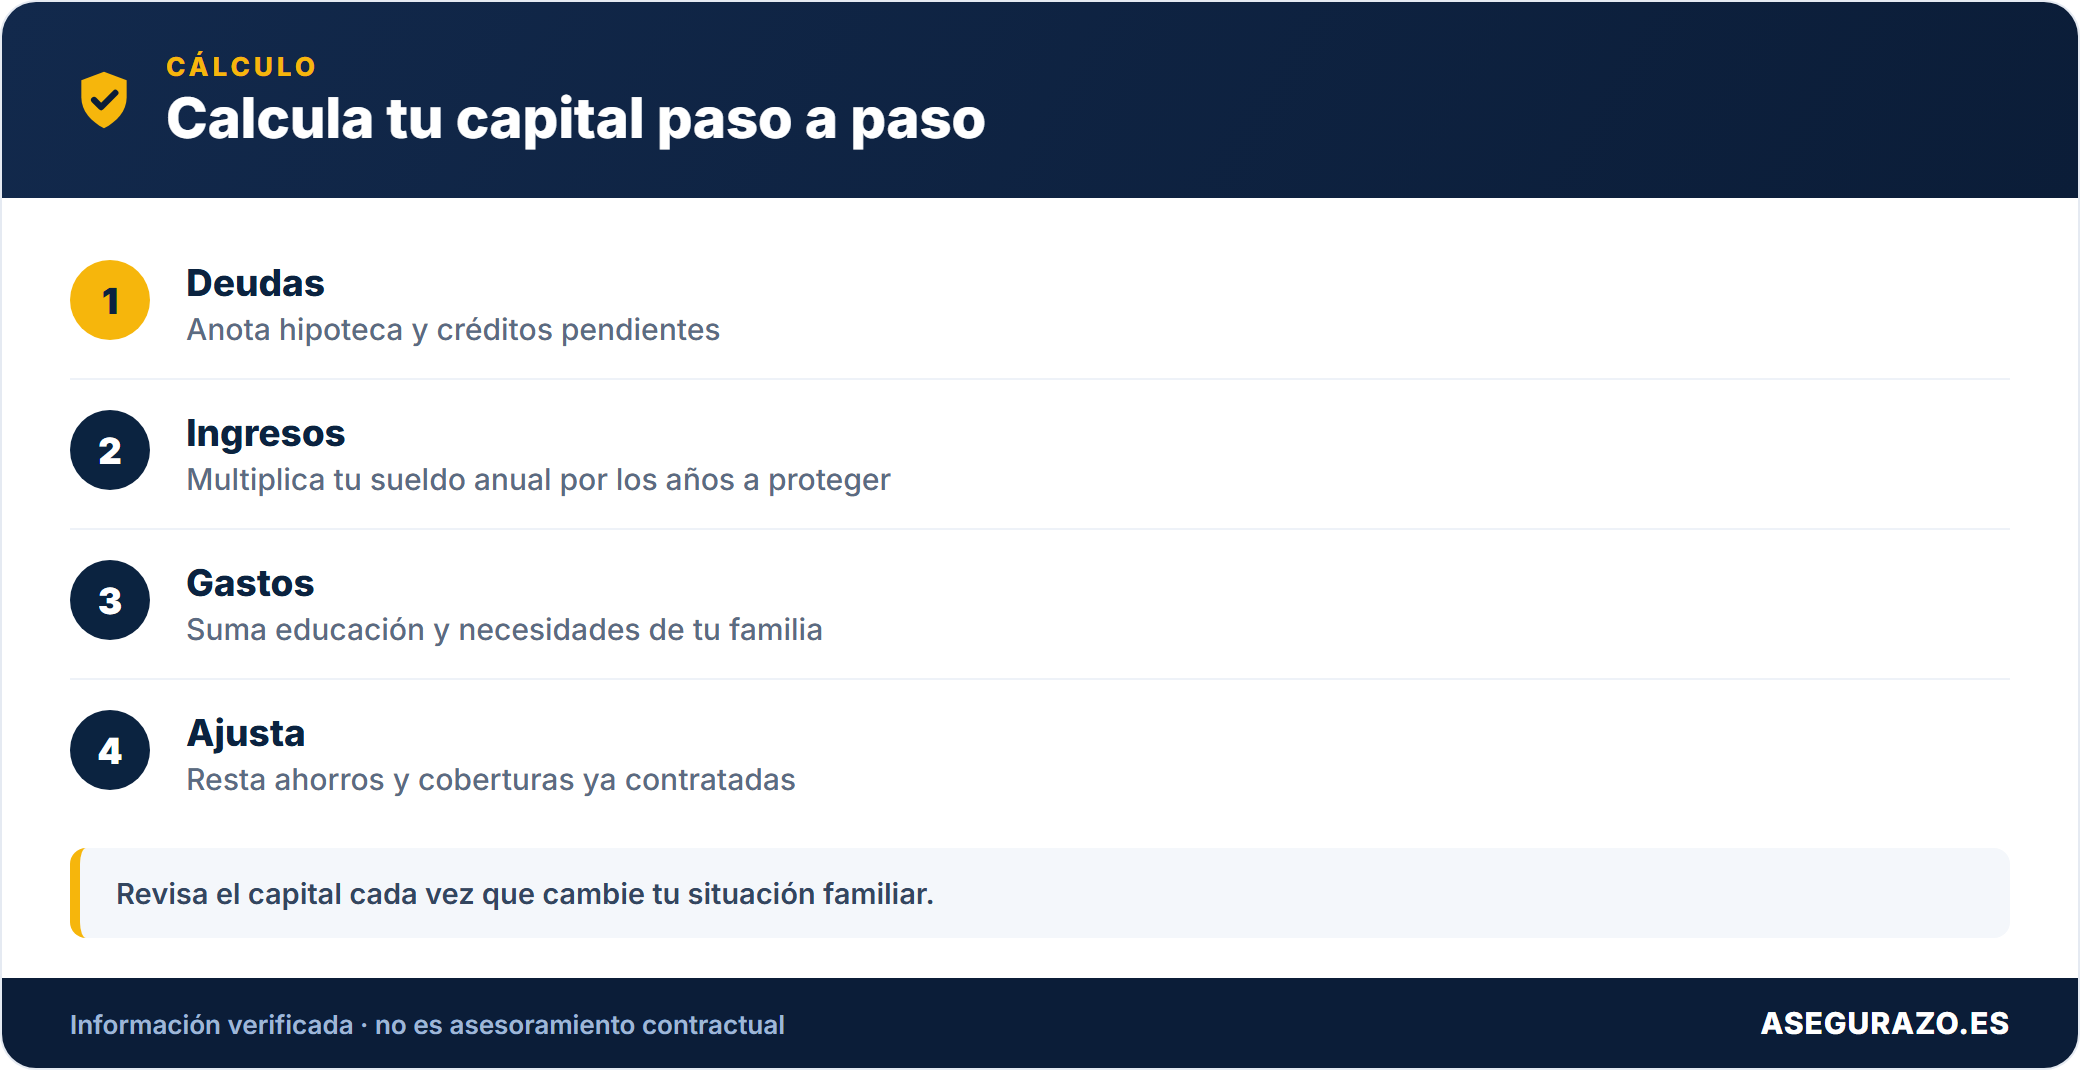
El capital de un seguro de vida no se elige al azar ni es «5 veces el salario» para todo el mundo. La fórmula correcta tiene cuatro componentes que se suman y uno que se resta:
📐 Fórmula del capital necesario de seguro de vida
Calculadora de Capital para Seguro de Vida
Rellena los datos de tu situación real. Cuantos más campos completes, más preciso será el resultado.
Calculadora de Capital para Seguro de Vida
Rellena tus datos reales · Resultado desglosado por componente · Sin registro
Los 5 Perfiles Habituales y Cuánto Capital Necesita Cada Uno
No existe un capital único para todo el mundo. Estos son los cinco perfiles más frecuentes en España con el rango orientativo según la fórmula que usa la calculadora:
| Perfil | Situación | Capital orientativo | Prima estimada/mes |
|---|---|---|---|
| 🧑 Soltero/a sin cargas | 30 años, sin hipoteca ni hijos. Solo gastos propios | 50.000€ - 100.000€ | desde 5€/mes |
| 👫 Pareja con hipoteca | 35 años, dos sueldos, hipoteca 150.000€, sin hijos | 150.000€ - 200.000€ | desde 12€/mes |
| 👨👩👧 Familia estándar | 38 años, 2 hijos pequeños, hipoteca 150.000€, un sueldo alto | 300.000€ - 450.000€ | desde 25€/mes |
| 💼 Autónomo/a | 40 años, sin pensión garantizada, hipoteca y dependientes | 250.000€ - 400.000€ | desde 22€/mes |
| 🏠 Sustentador único | 42 años, único ingreso familiar, 3 hijos, hipoteca 200.000€ | 400.000€ - 600.000€ | desde 38€/mes |
El Error del Banco: Por Qué el Seguro de Vida Hipotecario es el Más Caro del Mercado
Cuando firmas una hipoteca, el banco te ofrece (o te presiona para contratar) su propio seguro de vida. Lo que pocas personas saben es que este seguro suele ser entre un 30% y un 50% más caro que el mismo producto contratado con una aseguradora independiente.
Según comparativas del mercado español de junio de 2026, contratar el seguro de vida con una aseguradora independiente puede suponer un ahorro del 30% al 50% respecto al seguro vinculado al banco, con coberturas equivalentes o superiores. A lo largo de una hipoteca de 25 años, ese ahorro puede superar los 5.000€.
Cuándo Tienes que Revisar el Capital Asegurado
El capital que calculas hoy puede no ser el adecuado dentro de cinco años. Hay momentos concretos en los que esa revisión se vuelve especialmente necesaria:
Los 5 Errores al Calcular el Capital del Seguro de Vida
Descuenta lo que ya tienes antes de contratar (o pagarás de más)
Aquí está el fallo que casi nadie corrige: la mayoría calcula el capital que necesita su familia y contrata esa cifra entera, como si partiera de cero. Pero tú no partes de cero. Ya tienes coberturas funcionando que, si faltas, van a soltar dinero igualmente. Y si no las restas, acabas pagando una prima cada mes por proteger algo que ya estaba protegido.
La primera pata es la Seguridad Social. Si has cotizado, tu pareja puede cobrar una pensión de viudedad, y cada hijo menor una pensión de orfandad hasta que se emancipe o cumpla cierta edad estudiando. No son cantidades enormes, pero son mensuales y de por vida en el caso de la viudedad. Multiplica esa pensión por los años que quedan y verás que el colchón público pesa más de lo que imaginabas.
La segunda pata suele estar olvidada en un cajón: el seguro de vida de tu empresa o convenio. Muchísimos trabajadores tienen uno y ni lo saben. Mira tu nómina, pregunta a Recursos Humanos o revisa el convenio del sector. A veces cubre una o dos anualidades de tu sueldo, y eso son miles de euros que no hace falta duplicar por tu cuenta.
La tercera son tus ahorros y tus inversiones. El dinero del banco, los fondos, un piso ya pagado que se podría vender o alquilar. Todo eso también sostiene a tu familia. La cuenta final es honesta y sencilla: capital bruto que necesitas, menos las coberturas que ya existen, igual a lo que de verdad tienes que contratar. Restar no es arriesgar de menos; es dejar de regalarle dinero a la aseguradora.
Un ejemplo completo, con cifras, de principio a fin
Vamos a bajarlo a tierra con una familia normal, inventada para la ocasión: una pareja de hecho con dos hijos de 6 y 9 años. La hipoteca les queda en 140.000 euros. El sueldo fuerte lo trae uno de los dos, el contratante, con 2.100 euros netos al mes; su pareja trabaja a media jornada y aporta bastante menos. Queremos calcular el capital del contratante, que es quien sostiene la economía.
Empezamos por el capital bruto, lo que la familia necesitaría si el contratante faltase. La hipoteca pendiente son esos 140.000 euros que hay que poder cancelar. Para que su pareja y los niños mantengan su nivel de vida, calculamos unos ingresos de sustitución: pongamos 18.000 euros al año durante 10 años, hasta que el pequeño gane algo de autonomía, o sea 180.000 euros. Y añadimos un colchón para los estudios de los dos hijos, unos 30.000 euros. Sumado todo, el capital bruto ronda los 350.000 euros.
Ahora viene lo que casi nadie hace: descontar. El contratante ha cotizado toda su vida laboral, así que su pareja cobraría una pensión de viudedad estimada en unos 700 euros al mes, y los dos niños sus pensiones de orfandad hasta la mayoría de edad. Valorando esas prestaciones públicas de forma prudente durante los años que importan, hablamos de un colchón de alrededor de 90.000 euros. Además, el convenio del contratante incluye un seguro de vida de una anualidad: otros 25.000 euros. Y la pareja tiene 15.000 euros ahorrados.
Hacemos la resta final. De los 350.000 euros de capital bruto restamos los 90.000 de coberturas públicas, los 25.000 del seguro del convenio y los 15.000 de ahorros. Total descontado: 130.000 euros. El capital real que hay que contratar se queda en torno a los 220.000 euros, no los 350.000 del susto inicial.
Fíjate en lo que acaba de pasar. Con la misma protección real para su familia, esta persona contrata 130.000 euros menos de capital, y eso se traduce en una prima mensual notablemente más barata durante muchos años. Ese es el premio de hacer bien la cuenta: no dejas a los tuyos ni un euro más desprotegidos, pero tampoco pagas por un miedo mal calculado. Coge la calculadora de arriba, saca tu capital bruto y después réstale, una a una, las coberturas que ya tienes escondidas por ahí.
Cuánto capital de vida contratar: la regla práctica
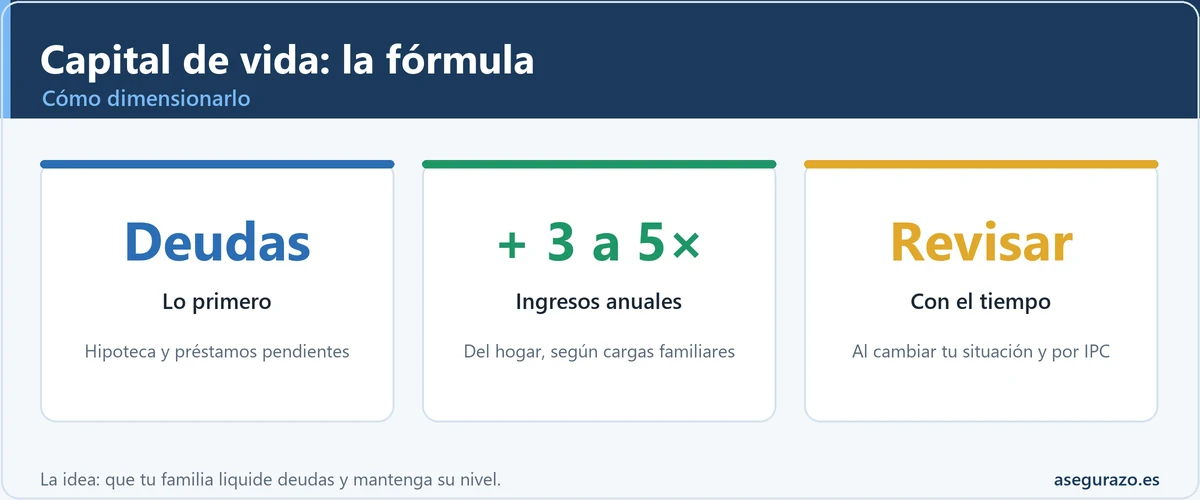
Para dimensionar el capital de un seguro de vida, una regla útil: cubre tus deudas más 3 a 5 veces los ingresos anuales del hogar, ajustando por hijos pequeños o personas a cargo. La idea es que tu familia liquide la hipoteca y mantenga su nivel de vida unos años sin ahogarse. Revisa el capital al cambiar tu situación.
Capital de vida: actualízalo con tu situación
Un capital de vida bien calculado hoy puede quedarse corto mañana: revísalo al cambiar tu vida (nueva hipoteca, un hijo, más ingresos) y añade la revalorización por IPC para que la inflación no lo erosione. El objetivo es que tu familia siga cubriendo deudas y varios años de ingresos cuando de verdad haga falta.
Dudas frecuentes
¿Es obligatorio el seguro de vida para la hipoteca?
No. La Ley 5/2019 de Crédito Inmobiliario no lo hace obligatorio. El banco puede exigirlo como condición para la bonificación del diferencial, pero debe aceptar cualquier póliza de aseguradora externa con coberturas equivalentes. Nunca puede hacerlo obligatorio para conceder la hipoteca.
¿Mejor capital constante o capital decreciente para la hipoteca?
El capital decreciente se ajusta cada año al saldo pendiente de la hipoteca y es más económico, es la opción más contratada en España. El capital constante mantiene siempre el mismo importe y deja excedente a los herederos si fallecer antes de acabar de pagar, pero tiene prima más alta. Para cobertura exclusivamente hipotecaria, el decreciente es más eficiente.
¿Cuánto sube la prima si soy fumador?
Los fumadores pagan entre un 30% y un 60% más que un no fumador del mismo perfil. Si llevas más de 12 meses sin fumar, comunícaselo a tu aseguradora, la mayoría ya aplica la tarifa de no fumador en esa situación.
¿El seguro de vida de la empresa cuenta para el cálculo?
Sí, debes descontarlo del capital que necesitas contratar personalmente. Pero ten en cuenta que el seguro colectivo de empresa se pierde si cambias de trabajo, asegúrate de que tu cobertura personal sea suficiente independientemente de ese seguro.
¿A partir de qué edad ya no compensa contratar un seguro de vida?
Depende de las cargas. Si ya no tienes hipoteca, tus hijos son independientes y tienes ahorros suficientes para cubrir a tu pareja, el seguro de vida pierde sentido como protección familiar. La edad típica en España en la que muchas familias lo cancelan o reducen significativamente está entre los 55 y 65 años.
¿Qué pasa con el impuesto de sucesiones si cobran el seguro?
El capital del seguro de vida tributa como rendimiento del capital mobiliario en el IRPF del beneficiario, no como herencia. En la práctica, el tratamiento fiscal es más favorable que una herencia convencional, aunque varía por comunidad autónoma. En algunas CCAA como Madrid o Andalucía, la tributación efectiva es prácticamente cero para cónyuge e hijos.
🛡️ Lo que debes recordar
Sobre lo mismo
- ❤️ Diferencias entre seguro de vida riesgo y seguro de vida ahorro
- 🏦 Seguro de vida para la hipoteca: ¿es obligatorio con el banco?
- ⚖️ Comparativa: Ocaso vs Santa Lucía en seguro de vida
- 💰 Cómo ahorrar hasta un 30% en tu seguro de vida
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: