
Dos nombres que llevan décadas en los hogares españoles, pero que mucha gente confunde con sus seguros de decesos. Hoy los ponemos cara a cara en lo que realmente importa cuando tienes personas que dependen de ti: el seguro de vida riesgo. No el del entierro. El del capital.
Lo esencial de un vistazo
| Criterio | Ocaso | Santa Lucía |
|---|---|---|
| Capital por fallecimiento | ✅ Sí | ✅ Sí |
| Doble capital por accidente | ✅ Sí | ✅ Sí |
| Invalidez absoluta permanente | ✅ Sí | ✅ Sí |
| Anticipo por enfermedad grave | ⚠️ Según plan | ✅ Destacado |
| Segunda opinión médica | ⚠️ Limitada | ✅ Internacional |
| Atención presencial | Red de agentes | Menor red |
| Gestión digital | Correcta | Excelente |
| Perfil ideal | Trato personal, coberturas directas | Servicios adicionales, gestión digital |
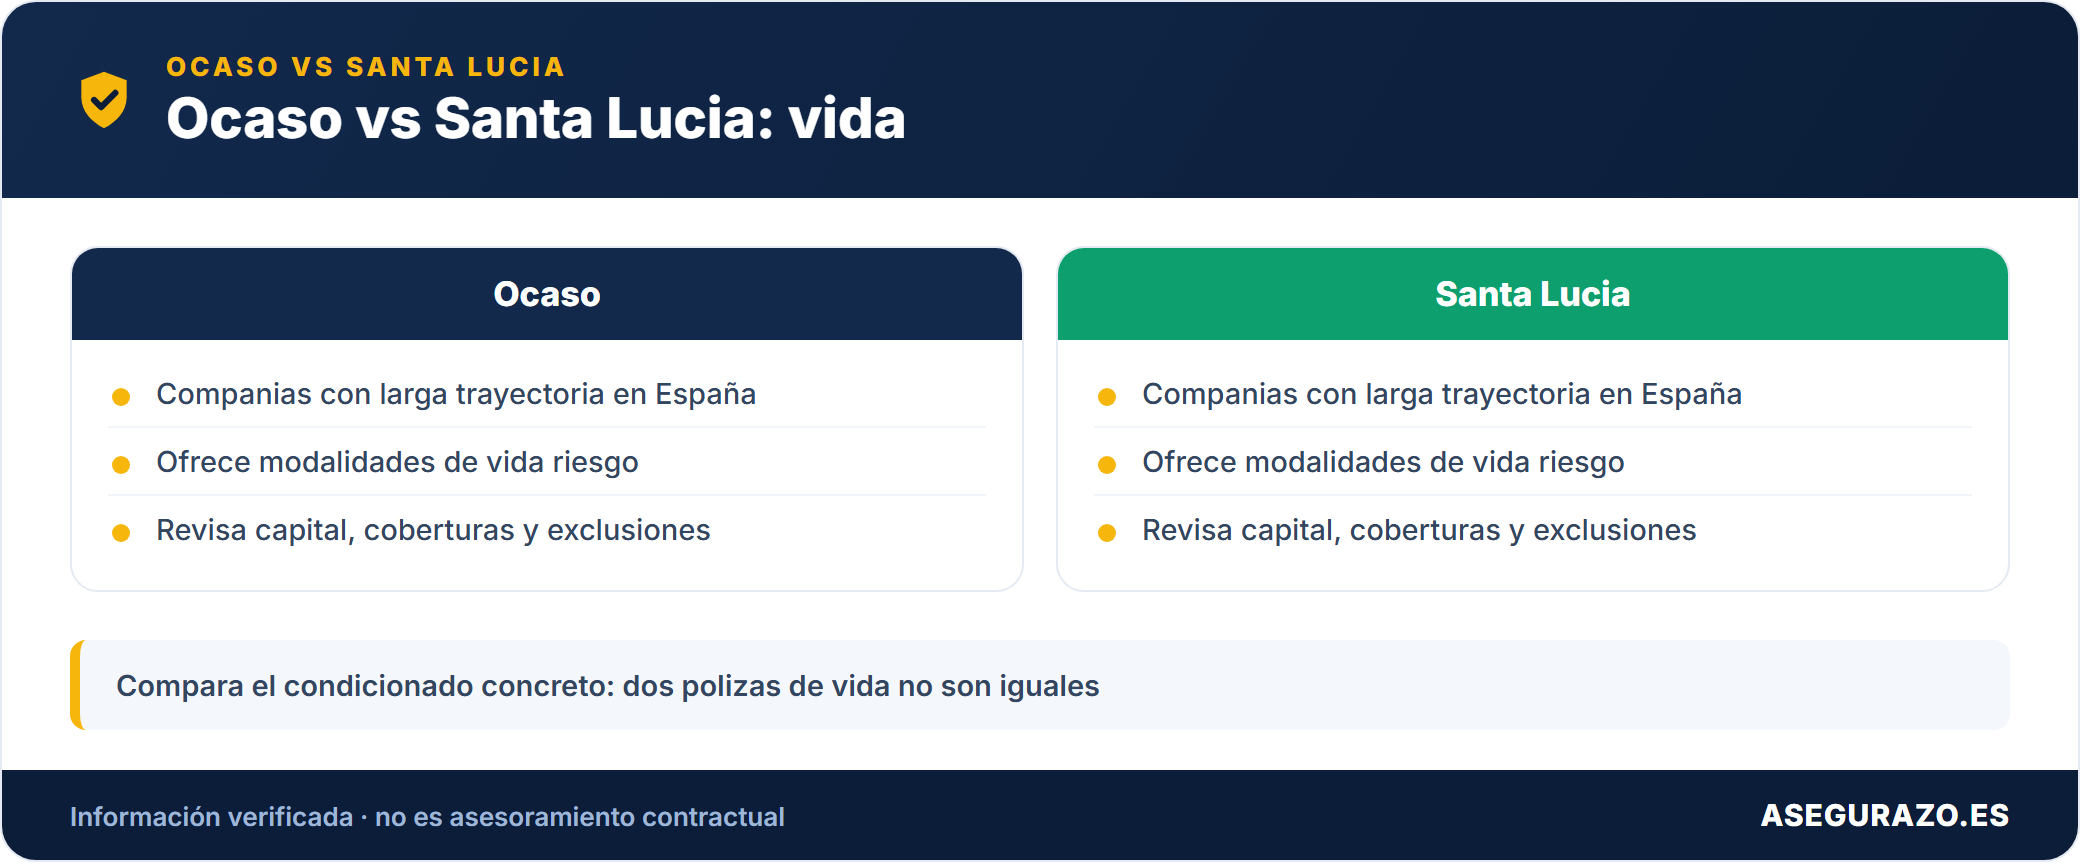
Ocaso vs Santa Lucía de un vistazo
OCASO
Fundada en 1920 · red presencial
SANTA LUCÍA
Fundada en 1922 · enfoque digital
Aclaración Importante: Vida vs Decesos
Antes de entrar en la comparativa es imprescindible resolver la confusión más habitual con estas dos marcas.
Ocaso y Santa Lucía son conocidas principalmente por sus seguros de decesos (los que cubren los gastos del funeral y entierro). Es el producto con el que han construido su reputación durante décadas.
Pero ambas compañías tienen también seguros de vida riesgo, que es un producto completamente diferente:
| Seguro de Decesos | Seguro de Vida Riesgo | |
|---|---|---|
| ¿Qué cubre? | Gastos del funeral y entierro | Capital para tu familia si falleces |
| ¿Quién cobra? | La funeraria (servicios) | Tus beneficiarios (dinero) |
| ¿Para qué sirve? | Organizar el entierro sin coste | Proteger hipoteca, familia, deudas |
| Prima mensual | Baja (desde 8-15€) | Variable según capital y edad |
Este artículo analiza exclusivamente el seguro de vida riesgo de ambas compañías. Si buscas información sobre sus seguros de decesos, tenemos un artículo específico para eso.
⚖️ Ocaso vs Santa Lucía, Seguro de Vida Riesgo 2026
Asegurazo.es · Comparativa informativa independiente · Capital 150.000€
Esta comparativa analiza el seguro de VIDA RIESGO, no el de decesos
El seguro de vida paga un capital a tus beneficiarios si falleces o quedas inválido. El de decesos cubre los gastos del entierro. Son productos completamente distintos.
Pago del capital asegurado a los beneficiarios por cualquier causa.
Pago ágil a beneficiarios. Gestión del trámite 100% digital.
Los beneficiarios cobran el doble si el fallecimiento es por accidente.
Incluido en modalidades completas. También en accidente de tráfico.
El propio asegurado cobra el capital si no puede ejercer ninguna actividad laboral.
Incluye también gran invalidez en planes superiores.
Disponible como complemento, no en todos los planes base.
Anticipo de parte del capital en vida ante diagnósticos como cáncer, infarto o ictus (según plan).
Segunda opinión médica disponible en algunos planes pero con alcance básico.
Acceso a especialistas de centros de referencia internacional para diagnósticos graves.
Atención presencial y personalizada, cara a cara, en todo el país.
Menor presencia de agentes presenciales. Compensado con canales digitales.
App y área de cliente funcionales pero menos desarrolladas que Santa Lucía.
Contratación, gestión y documentación 100% digital.
Precios orientativos, Capital 150.000€ · No fumador · 2026
30 años
40 años
50 años
✅ Ocaso destaca en...
✅ Santa Lucía destaca en...
Elige OCASO si...
Prefieres el trato personal con agente · buscas coberturas directas sin complicaciones · valoras la tradición y solvencia de más de 100 años en España
Elige SANTA LUCÍA si...
Valoras el anticipo por enfermedad grave · quieres segunda opinión médica internacional · prefieres gestión 100% digital sin visitas presenciales
Seguro de Vida de Ocaso
¿Quién es Ocaso?
Ocaso es una aseguradora española fundada en 1920 con más de 100 años de historia. Aunque su imagen de marca está muy asociada a los seguros de decesos, su división de seguros de vida tiene una trayectoria sólida y una cartera amplia de productos.
Su mayor activo diferencial: una red de agentes y mediadores distribuidos por toda España que ofrecen atención presencial y personalizada que pocas aseguradoras pueden igualar.
📋 Producto Principal: Ocaso Vida Riesgo
La gama de seguros de vida riesgo de Ocaso se articula en torno a un producto modular que permite al asegurado personalizar coberturas y capitales según sus necesidades concretas.
Coberturas Principales
- ✅ Capital por fallecimiento por cualquier causa (enfermedad o accidente) pagado a los beneficiarios designados
- ✅ Doble capital en caso de accidente: si el fallecimiento se produce como consecuencia de un accidente, los beneficiarios cobran el doble del capital asegurado
- ✅ Invalidez absoluta y permanente: el propio asegurado cobra el capital si queda en situación de invalidez que le impida ejercer cualquier actividad laboral
- ✅ Invalidez total y permanente para la profesión habitual en algunos planes
- ✅ Capital adicional por accidente de circulación en modalidades ampliadas
Coberturas Complementarias Disponibles
- ⚙️ Exención de pago de primas por desempleo o incapacidad temporal
- ⚙️ Enfermedades graves con anticipo de capital (disponible en planes superiores)
- ⚙️ Subsidio diario por hospitalización en algunas modalidades
- ⚙️ Gastos de sepelio como cobertura complementaria opcional
✅ Puntos Fuertes de Ocaso Vida
1. La red de agentes: su mayor ventaja competitiva
En un mercado que se digitaliza a toda velocidad, Ocaso mantiene la apuesta por el trato humano y presencial. Es su seña de identidad frente a la competencia.
Si prefieres sentarte con alguien que te explique exactamente qué estás contratando, qué cobran tus beneficiarios y cómo hacer una reclamación sin leer PDFs de 40 páginas, la red de agentes de Ocaso es difícil de superar en España.
Para perfiles menos digitalizados o para quienes valoran la relación con un asesor de confianza a largo plazo, esto es un argumento de peso real.
2. Flexibilidad en la personalización del capital
Ocaso permite ajustar con bastante precisión el capital asegurado a la situación real del cliente:
- Capital adaptado al saldo pendiente de hipoteca
- Posibilidad de capital decreciente sincronizado con la amortización del préstamo
- Modificaciones del capital durante la vida del contrato sin necesidad de contratar una póliza nueva
3. Solidez y solvencia contrastada
Con más de 100 años en el mercado español, Ocaso tiene un ratio de solvencia por encima de los requisitos regulatorios europeos. Para un producto que puede tardar décadas en activarse, la solidez financiera de la aseguradora es un criterio real de selección.
❌ Puntos a Mejorar de Ocaso Vida
- ⚠️ Herramientas digitales menos desarrolladas que las de Santa Lucía
- ⚠️ El proceso de contratación puede requerir más tiempo si se hace a través de agente
- ⚠️ Las coberturas de servicios adicionales (segunda opinión médica, asistencia) son más limitadas que en Santa Lucía
Seguro de Vida de Santa Lucía
¿Quién es Santa Lucía?
Santa Lucía es otra aseguradora española de larga trayectoria, fundada en 1922. Al igual que Ocaso, su nombre está muy ligado a los seguros de decesos, pero ha desarrollado un producto de vida riesgo con una propuesta de valor diferenciada: más servicios, más digital y más enfocado a la protección familiar integral.
📋 Producto Principal: Vida Riesgo de Santa Lucía
La oferta de vida riesgo de Santa Lucía está diseñada con un enfoque claramente familiar y con servicios adicionales que van más allá de la indemnización económica.
Coberturas Principales
- ✅ Capital por fallecimiento por cualquier causa con pago ágil a beneficiarios
- ✅ Doble capital por accidente en las modalidades completas
- ✅ Invalidez absoluta y permanente con anticipo del capital al propio asegurado
- ✅ Invalidez total para profesión habitual en planes superiores
- ✅ Gran invalidez con cobertura específica en algunos planes
Lo que Diferencia a Santa Lucía: Coberturas Adicionales
Aquí está el valor diferencial más claro del producto de Santa Lucía frente a Ocaso:
- 🏥 Anticipo de capital por enfermedades graves: si al asegurado se le diagnostica una enfermedad grave (cáncer, infarto, ictus, etc.) puede anticipar parte del capital asegurado en vida para afrontar los gastos derivados del tratamiento
- 💊 Capital adicional por diagnóstico de enfermedades específicas en planes premium
- 🏨 Subsidio diario por hospitalización en modalidades completas
- ⚰️ Cobertura de gastos de sepelio urgentes incluida en la póliza de vida sin necesidad de contratar un seguro de decesos aparte
- 🩺 Segunda opinión médica internacional para diagnósticos complejos
✅ Puntos Fuertes de Santa Lucía Vida
1. Anticipo de capital por enfermedad grave: el diferencial más importante
Esta es la cobertura que más preguntas genera y más valor aporta en situaciones reales.
Si al asegurado le diagnostican un cáncer, un infarto o un ictus grave, Santa Lucía permite anticipar parte del capital asegurado en vida, según el plan contratado, para:
- 💶 Afrontar tratamientos no cubiertos por la Seguridad Social
- 🏠 Pagar la hipoteca mientras no puedes trabajar
- ✈️ Acceder a tratamientos en el extranjero
- 👨👩👧 Reorganizar la economía familiar ante la nueva situación
No tienes que morir para que el seguro tenga valor. Esta cobertura lo convierte en una herramienta útil también para el propio asegurado.
2. Segunda opinión médica internacional
Ante un diagnóstico grave, Santa Lucía ofrece acceso a una segunda opinión médica con especialistas de centros hospitalarios de referencia internacional.
Para una familia que acaba de recibir un diagnóstico oncológico, este servicio puede valer más que toda la prima pagada en años.
3. Gestión digital avanzada
Santa Lucía ha invertido significativamente en su plataforma digital:
- 📱 Contratación 100% online con cuestionario médico simplificado
- 📋 Gestión completa de la póliza desde el área de cliente
- 📞 Atención omnicanal (web, app, teléfono, chat)
- 📄 Documentación y certificados disponibles al instante
❌ Puntos a Mejorar de Santa Lucía Vida
- ⚠️ Red de agentes presenciales más limitada que Ocaso
- ⚠️ Para quienes prefieren la gestión tradicional puede resultar menos cercano
- ⚠️ Las coberturas adicionales más completas están en los planes de precio más alto
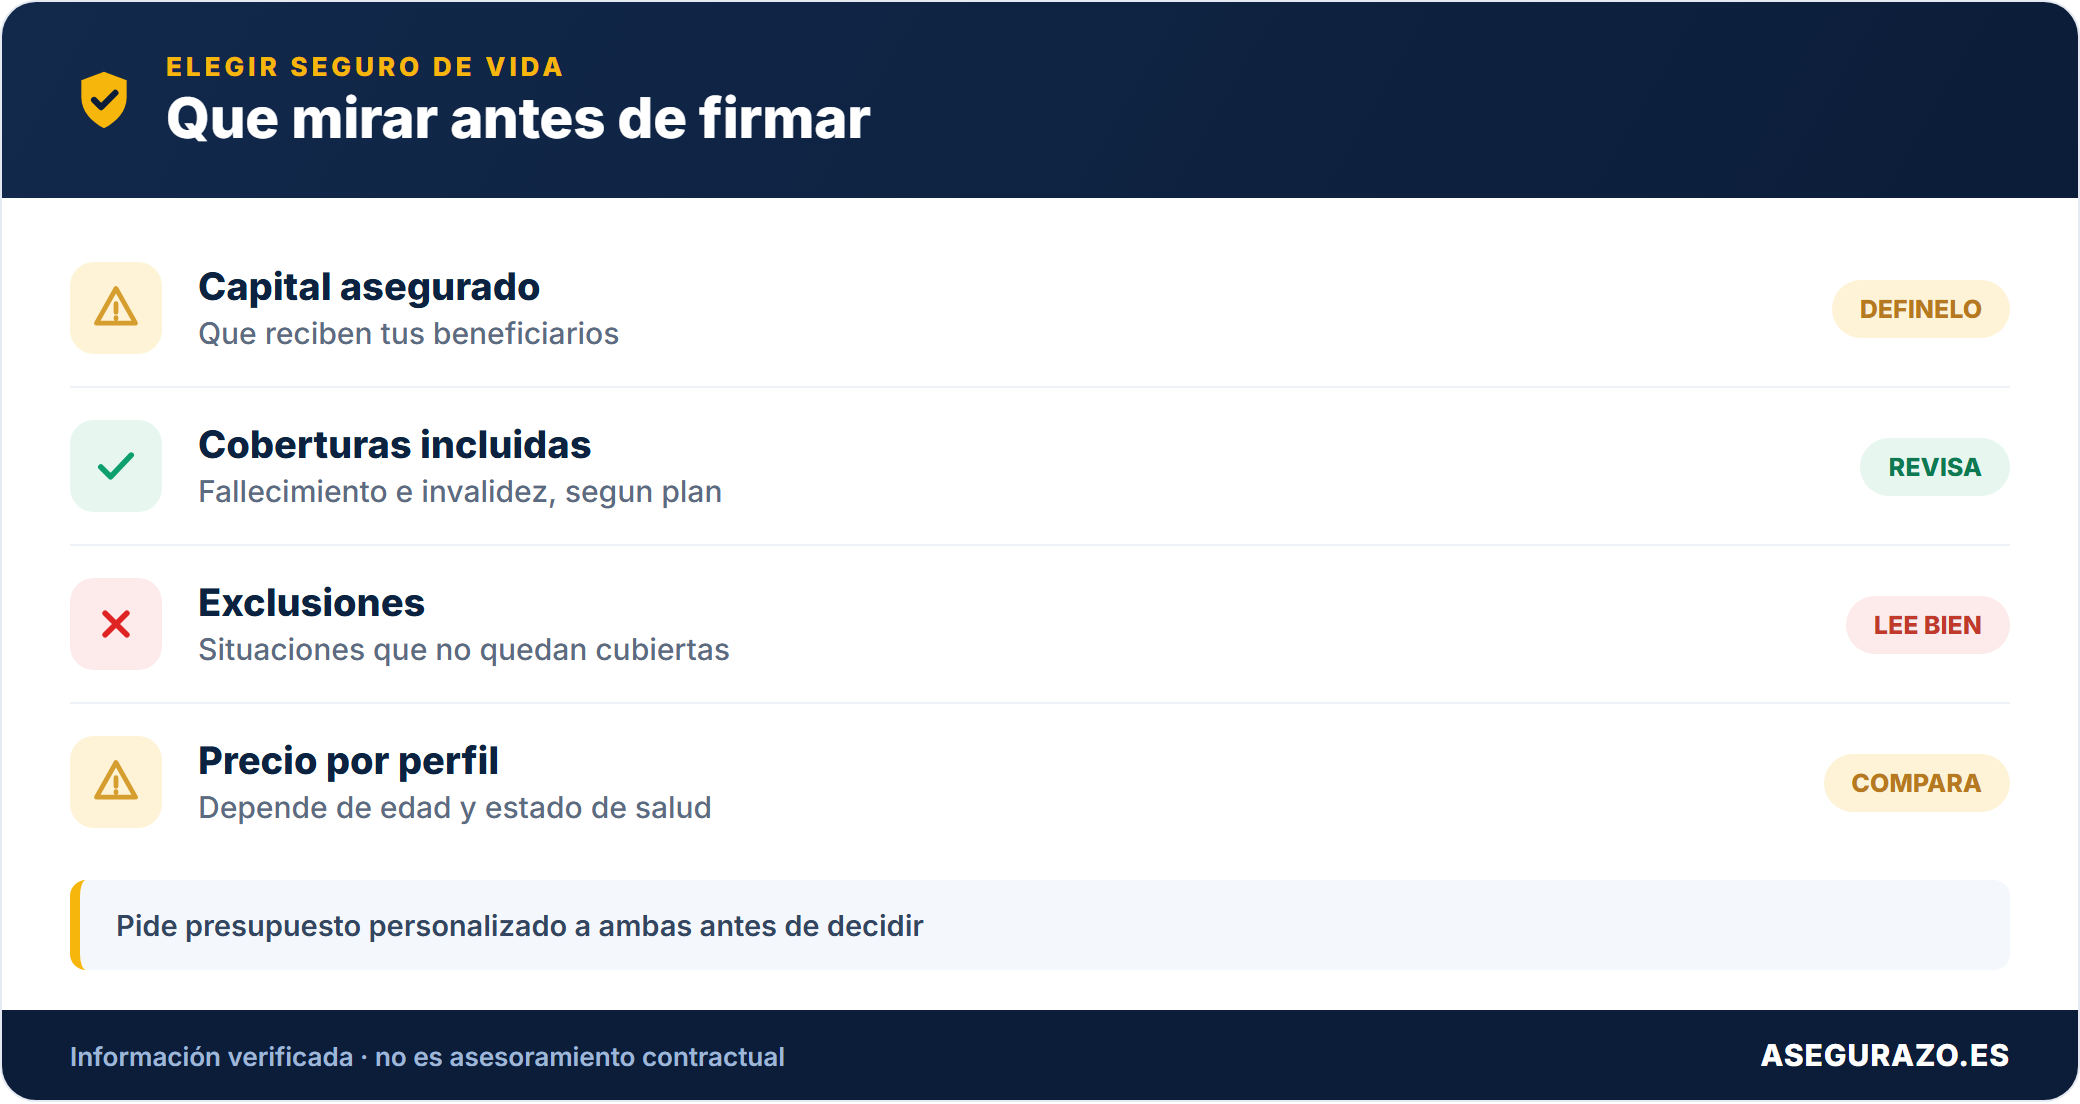
La Letra Pequeña: Qué Mirar Antes de Contratar en Ambas
📈 Evolución de la Prima por Edad
El precio de los seguros de vida riesgo no es estático. Sube progresivamente con la edad del asegurado.
Modalidad de prima natural (la más habitual): La prima se recalcula cada año o cada 5 años en función de la edad. A los 30 años es barata, a los 55 puede ser 4 o 5 veces más cara para el mismo capital.
Modalidad de prima nivelada: Se fija un precio constante durante toda la vida del contrato. Es más cara al inicio pero más predecible y habitualmente más económica a largo plazo para quien contrata joven.
⚠️ Pregunta siempre qué modalidad de prima te están ofreciendo antes de firmar. La diferencia económica a 20 años puede ser muy significativa.
📋 Cuestionarios Médicos y Reconocimientos
Ambas compañías exigen un cuestionario de salud al contratar. Pero el nivel de detalle y las exigencias adicionales varían según el capital solicitado:
| Capital asegurado | Ocaso | Santa Lucía |
|---|---|---|
| Hasta 150.000€ | Cuestionario online simplificado | Cuestionario online simplificado |
| 150.000€ - 300.000€ | Cuestionario detallado | Cuestionario detallado |
| Más de 300.000€ | Posible reconocimiento médico | Posible reconocimiento médico |
| Más de 500.000€ | Analítica y pruebas médicas | Analítica y pruebas médicas |
Para capitales medios (hasta 200.000€) ambas permiten contratación ágil online sin visita médica.
🎯 El Beneficiario: El Detalle que Más Errores Genera
En ambas compañías el asegurado designa a los beneficiarios en la póliza. Dos errores frecuentes:
- ❌ No actualizar los beneficiarios tras un divorcio o fallecimiento del beneficiario original
- ❌ No designar beneficiarios específicos dejando solo «herederos legales», lo que puede complicar y retrasar el cobro
Revisa los beneficiarios de tu póliza una vez al año. Tarda 5 minutos y puede evitar problemas legales importantes.
Tabla Comparativa Completa
| Criterio | Ocaso | Santa Lucía |
|---|---|---|
| Capital por fallecimiento | ✅ Sí | ✅ Sí |
| Doble capital por accidente | ✅ Sí | ✅ Sí |
| Invalidez absoluta permanente | ✅ Sí | ✅ Sí |
| Anticipo por enfermedad grave | ⚠️ Planes superiores | ✅ Incluido destacado |
| Segunda opinión médica | ⚠️ Limitada | ✅ Internacional |
| Subsidio por hospitalización | ⚠️ Según modalidad | ✅ En planes completos |
| Gastos de sepelio urgentes | ⚠️ Complementario | ✅ Integrado en vida |
| Red de agentes presenciales | Extensa | Menor |
| Gestión digital | Correcta | Avanzada |
| Contratación online | ✅ Disponible | ✅ Muy ágil |
| Flexibilidad del capital | ✅ Alta | ✅ Alta |
| Prima nivelada disponible | ✅ Sí | ✅ Sí |
| Solidez y trayectoria | +100 años | +100 años |
Precios Orientativos 2026
Para un capital de 150.000€, no fumador, buena salud:
| Edad | Ocaso (orientativo) | Santa Lucía (orientativo) |
|---|---|---|
| 30 años | 180€ - 240€/año | 190€ - 260€/año |
| 40 años | 300€ - 420€/año | 320€ - 450€/año |
| 50 años | 650€ - 900€/año | 680€ - 950€/año |
⚠️ Precios orientativos. El precio real depende de: modalidad de prima, coberturas incluidas, estado de salud declarado y comunidad autónoma.
Coberturas y precio orientativo (capital 150.000€)
| Cobertura o dato | Ocaso | Santa Lucía |
|---|---|---|
| Capital por fallecimiento | Sí | Sí |
| Doble capital por accidente | Sí | Sí |
| Invalidez absoluta permanente | Sí | Sí |
| Anticipo por enfermedad grave | Según plan | Destacado |
| Segunda opinión médica | Limitada | Internacional |
| Prima orientativa a 30 años | 180-240€/año | 190-260€/año |
| Prima orientativa a 40 años | 300-420€/año | 320-450€/año |
| Prima orientativa a 50 años | 650-900€/año | 680-950€/año |
Datos orientativos 2026 (no fumador, buena salud). El precio real depende de la edad, las coberturas y la modalidad de prima. Contrasta las condiciones en cada compañía y en la DGSFP (dgsfp.mineco.gob.es).
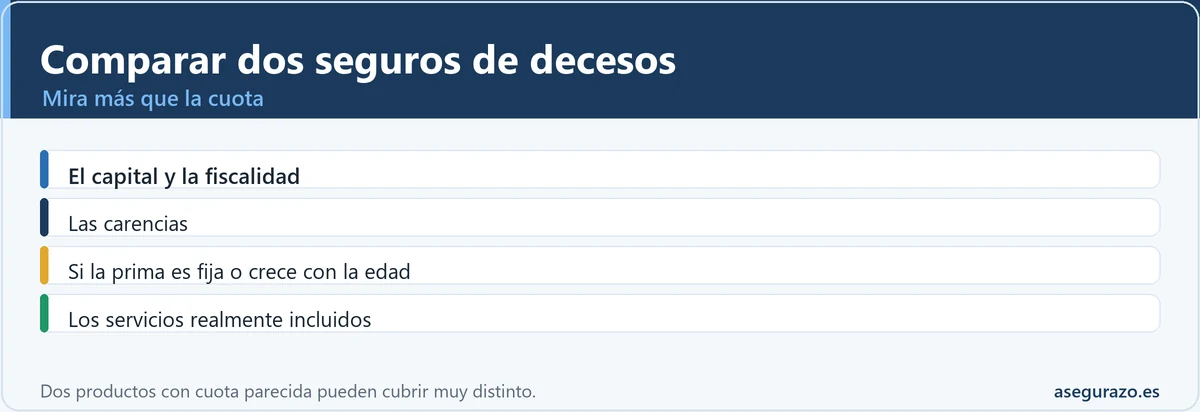
Comparar dos seguros de decesos/vida: mira el capital
No te quedes en la cuota: al comparar dos pólizas de vida o decesos, pon lado a lado el capital y la fiscalidad, las carencias y si la prima es fija o crece con la edad. Dos productos con cuota parecida pueden dar coberturas y capitales muy distintos; el precio solo se entiende junto a lo que garantiza.
Decesos: prima nivelada o natural, la gran diferencia
Al comparar dos decesos, distingue la prima nivelada o natural: la nivelada es fija toda la vida (empieza cara pero no se dispara); la natural o creciente empieza barata pero sube cada año con la edad y de mayor puede ser inasumible. Para un contrato de por vida, la nivelada suele ser más previsible y barata al final.
Preguntas típicas
¿Puedo tener a la vez un seguro de decesos de Ocaso y un seguro de vida de Santa Lucía? Sí, perfectamente. Son productos diferentes que cubren necesidades diferentes. Muchas familias tienen el decesos con una compañía y el vida riesgo con otra.
¿Si tengo el seguro de vida de Ocaso y luego contrato el de Santa Lucía, cobro los dos? Sí. Los seguros de vida riesgo no son excluyentes. Puedes tener varios con diferentes aseguradoras y tus beneficiarios cobran todos en caso de fallecimiento. Es perfectamente legal.
¿El anticipo por enfermedad grave de Santa Lucía reduce el capital que cobran mis beneficiarios? Sí. Si anticipas el 50% del capital en vida porque te diagnostican una enfermedad grave, tus beneficiarios solo cobrarían el 50% restante en caso de fallecimiento posterior. El capital total no se duplica.
¿Puedo cambiar los beneficiarios después de contratar? Sí, en cualquier momento mientras el contrato esté vigente. Contacta con tu aseguradora o hazlo a través del área de cliente online. Es un trámite gratuito y rápido.
¿Qué pasa si dejo de pagar la prima? El contrato se suspende y la cobertura desaparece. En la mayoría de modalidades de prima natural no hay valor de rescate. En primas niveladas a largo plazo puede existir un pequeño valor de rescate. Consulta las condiciones particulares.
Dudas frecuentes sobre estos seguros de vida
¿El seguro de vida de Ocaso o Santa Lucía desgrava en la declaración?
¿Hasta qué edad puedo contratar el seguro de vida?
¿Cubren el fallecimiento por suicidio?
¿Qué pasa si tengo una enfermedad previa?
¿Puedo poner como beneficiario a un menor de edad?
¿La prima sube todos los años?
Continúa por aquí
- 💰 Cómo ahorrar un 30% en tu seguro de vida anual
- 📊 Diferencias entre seguro de vida riesgo y vida ahorro
- 🏠 Seguro de vida para la hipoteca: ¿es obligatorio con el banco?
Redactado por Alejandro Urbina · Asegurazo.es · Basado en la legislación española vigente.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: