ℹ️ Web informativa independiente. Asegurazo.es no es una aseguradora, correduría ni un comparador comercial: no vendemos ni gestionamos pólizas. Solo te ayudamos a entender tus seguros.
Peritaje contradictorio del art. 38 LCS: cuándo usarlo
La aseguradora ha aceptado que el siniestro es tuyo. Eso es la mitad de la batalla. El problema es que lo que te ofrecen para reparar los daños es claramente insuficiente. Aquí es donde entra el artículo 38 de la Ley de Contrato de Seguro: el único mecanismo legal que obliga a la aseguradora a someterse a una valoración técnica independiente y vinculante, sin ir a juicio. Pero tiene condiciones, plazos estrictos y trampas que conviene conocer antes de activarlo.
La tasación contradictoria nombra peritos y un tercero que dirime.
Qué es exactamente el peritaje contradictorio
⚖️ Artículo 38 Ley 50/1980 de Contrato de Seguro, La norma que lo regula
«Si no se lograse el acuerdo dentro del plazo previsto [...], cada parte designará un perito, debiendo constar por escrito la aceptación de éstos. Si una de las partes no hubiera hecho la designación, estará obligada a realizarla en los ocho días siguientes a la fecha en que sea requerida por la que hubiere designado el suyo, y de no hacerlo en este último plazo se entenderá que acepta el dictamen que emita el perito de la otra parte.»
🎯 ¿Para qué sirve?
Resolver discrepancias sobre el importe del daño cuando la aseguradora acepta el siniestro pero la valoración que propone es inferior a la real
⚡ Carácter
Imperativo: cuando aplica, ninguna de las partes puede ir directamente a los tribunales sin haber pasado por este procedimiento
🔒 Resultado
El dictamen conjunto es vinculante para ambas partes. La aseguradora debe pagar en 5 días si no lo impugna
📋 Ámbito
Seguros de daños (hogar, coche, empresa). Por extensión y con acuerdo, también para invalidez en seguros de personas (art. 104 LCS)
Cuándo aplica el art. 38 y cuándo NO: la distinción crítica
Este es el punto donde más confusión existe, y donde el Tribunal Supremo acaba de pronunciarse (STS 161/2025, de 30 de enero de 2025). La norma solo es obligatoria en un supuesto muy concreto.
✅ Art. 38 SÍ aplica cuando...
✅La aseguradora acepta el siniestro pero ofrece una indemnización inferior a la real
✅La única discrepancia es sobre el importe del daño (el quantum), no sobre si está cubierto
✅Seguros de hogar: fuga de agua, incendio, robo con valoración insuficiente
✅Seguro de coche: daños aceptados pero reparación valorada por debajo del coste real
✅Seguros de empresa: incendio, robo, daños materiales aceptados pero mal tasados
✅Por acuerdo entre partes: invalidez en seguros de personas (art. 104 LCS)
❌ Art. 38 NO aplica cuando...
❌La aseguradora rechaza el siniestro, si no acepta cobertura, no hay importe que valorar
❌La discrepancia es sobre interpretación jurídica del contrato, los peritos son técnicos, no abogados
❌Seguros de responsabilidad civil, no hay controversia entre asegurado y asegurador sobre el valor de los daños a terceros
❌El debate es sobre si la cláusula exclusión es válida, eso es derecho, no pericia técnica
❌Si lo que se discute es si el siniestro tiene cobertura, primero hay que resolver eso por otras vías
❌La diferencia económica es tan pequeña que el coste del perito supera la ganancia potencial
📌 STS 161/2025, de 30 de enero (Tribunal Supremo): El procedimiento del art. 38 LCS es obligatorio únicamente cuando la discrepancia se ciñe exclusivamente a la cuantificación del daño. Si hay cualquier debate sobre existencia del siniestro, cobertura o interpretación contractual, el art. 38 no es el cauce adecuado y las partes pueden ir directamente a los tribunales.
El proceso completo: los plazos exactos que no puedes ignorar
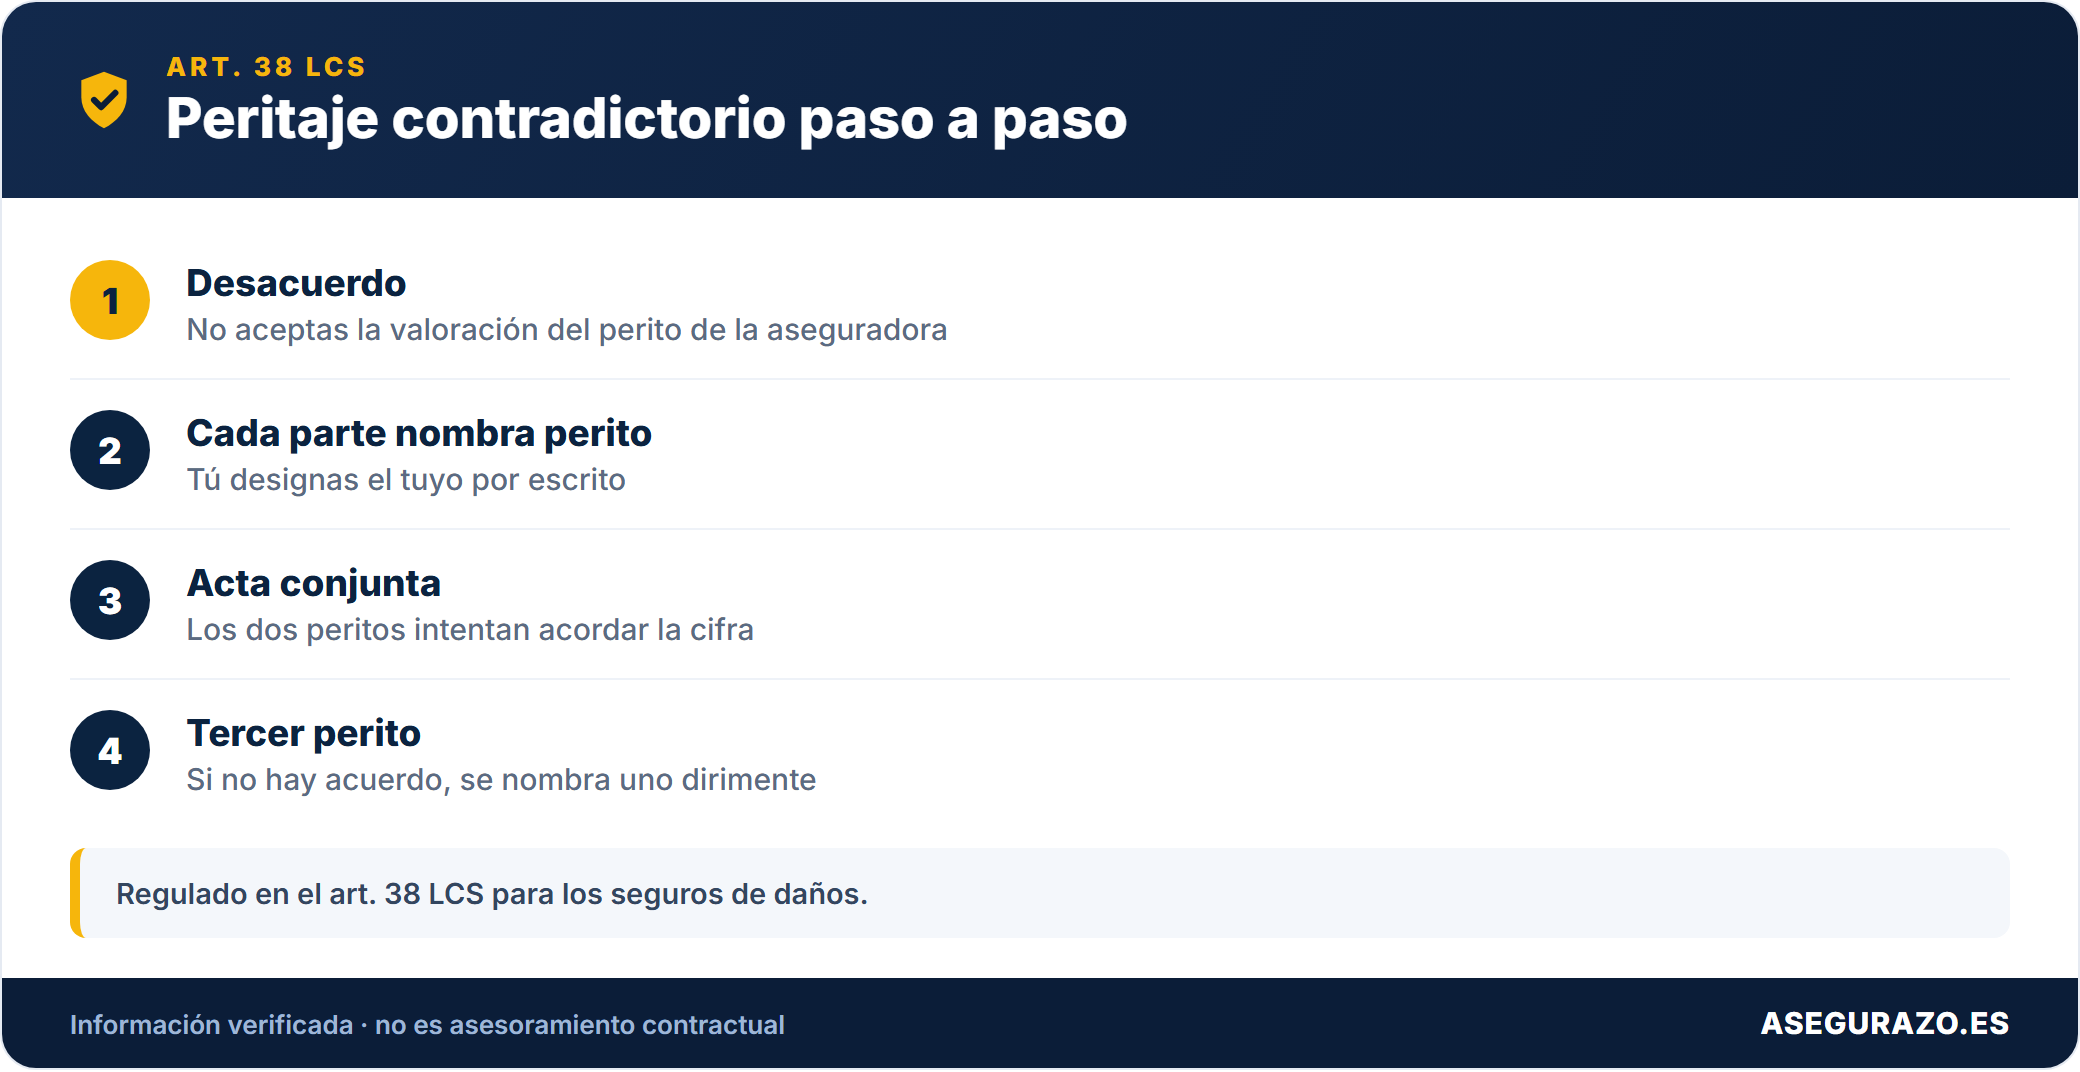
1
Plazo: 7 días hábiles
Declaración del siniestro
El asegurado comunica el siniestro a la aseguradora. A continuación, en los 5 días siguientes, debe enviar por escrito el listado de bienes dañados con una valoración aproximada. Corresponde al asegurado probar la preexistencia de esos bienes.
2
Plazo: 40 días
Intento de acuerdo directo
Durante los 40 días siguientes a la declaración, asegurado y aseguradora intentan llegar a un acuerdo sobre el importe. Si hay acuerdo, la aseguradora paga. Si no lo hay, comienza el procedimiento del art. 38.
⚠️ Si la aseguradora ya pagó algo "a cuenta" durante este período, eso no interrumpe la mora del art. 20 LCS si el importe total no está pagado
3
Plazo: 8 días, CRÍTICO
Designación de peritos, el plazo más peligroso
Cualquiera de las partes puede iniciar el procedimiento requiriendo a la otra para que designe su perito. La parte requerida tiene exactamente 8 días para nombrar al suyo. Si no lo hace en ese plazo: la ley establece que acepta automáticamente el dictamen del perito de la otra parte. Sin excepciones.
🚨 La consecuencia del silencio en 8 días es la pérdida automática del derecho a discutir la valoración, es la trampa más usada
4a
Si hay acuerdo entre los dos peritos
Acta conjunta vinculante
Si los dos peritos (uno de cada parte) llegan a un acuerdo sobre el importe del daño, lo reflejan en un acta conjunta que incluye: causas del siniestro, valoración de los daños, circunstancias relevantes e importe líquido de la indemnización. El acta es vinculante para ambas partes.
✅ La aseguradora debe pagar en 5 días desde el acta
4b
Si NO hay acuerdo entre los dos peritos
Designación del tercer perito
Cuando los dos peritos no llegan a un acuerdo, ambas partes designan de común acuerdo un tercer perito imparcial. Si no hay acuerdo sobre quién es el tercero, lo designa el juez de Primera Instancia del lugar donde estén los bienes mediante expediente de jurisdicción voluntaria.
Los tres peritos emiten el dictamen final por unanimidad o mayoría. El dictamen se notifica a ambas partes de inmediato.
5
Plazo: 30 días dictamen · 5 días pago
Dictamen del tercer perito: vinculante con plazo de impugnación asimétrico
El tercer perito tiene 30 días para emitir el dictamen desde que acepta el nombramiento. Una vez notificado:
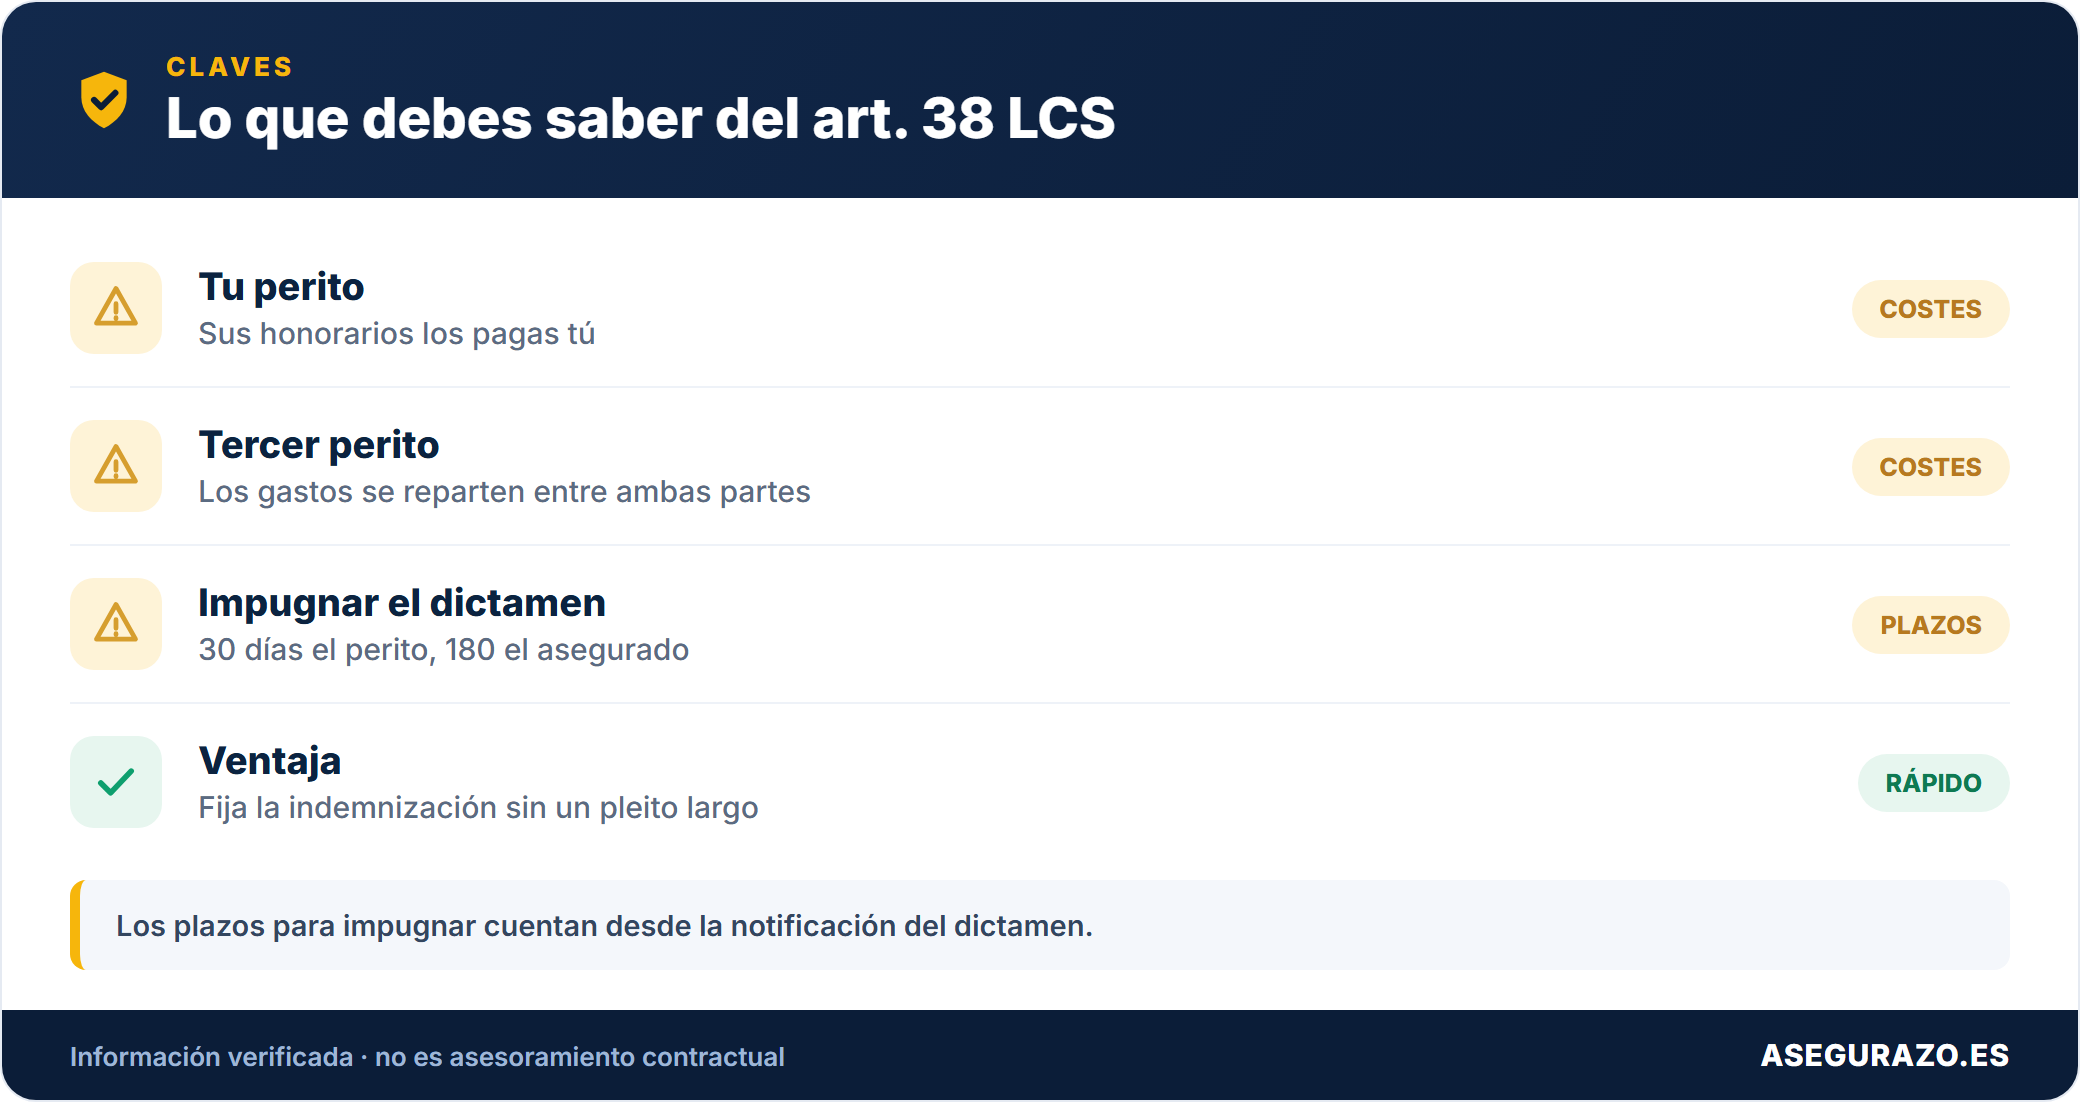
Si nadie lo impugna: la aseguradora debe pagar en 5 días
Si la aseguradora impugna: tiene 30 días para hacerlo judicialmente
Si el asegurado impugna: tiene 180 días (6 meses)
⚠️ Si la aseguradora no impugna en 30 días, el dictamen es inatacable para ella, no puede reclamar más✅ El asegurado tiene 180 días para impugnar si el resultado no es justo
⚠
Atención: intereses del art. 20 LCS
Los intereses de demora siguen corriendo durante todo el proceso
Mientras se desarrolla el procedimiento del art. 38 (que puede durar 6-18 meses), los intereses de demora del art. 20 LCS siguen devengándose sobre el importe que le corresponde al asegurado. Si la aseguradora finalmente pierde, tiene que pagar el principal + los intereses acumulados durante todo el proceso.
Calculadora de viabilidad: ¿te conviene el art. 38 o es mejor ir directo a juicio?
¿Te conviene el art. 38 LCS o ir directo a juicio?
Introduce los datos de tu caso y calcula la opción más favorable
💶 Datos del siniestro
El coste real de reparación según tus presupuestos
🔍 Tu situación
Diferencia reclamable
Coste estimado perito de parte
Ganancia neta estimada
Modelo de carta: cómo requerir a la aseguradora que designe su perito
Este es el escrito que activa el procedimiento del art. 38 LCS y hace correr el plazo de 8 días para la aseguradora. Si no responde en ese plazo, acepta tu valoración automáticamente.
📄 Modelo de carta, Requerimiento de designación de perito (art. 38 LCS)
✅ Copiado
[CIUDAD Y FECHA]
A la atención del Departamento de Siniestros / Servicio de Atención al Cliente
[NOMBRE DE LA ASEGURADORA]
[DIRECCIÓN DE LA ASEGURADORA]
Asunto: REQUERIMIENTO FORMAL DE DESIGNACIÓN DE PERITO, ART. 38 LEY 50/1980 DE CONTRATO DE SEGURO
Póliza nº: [NÚMERO DE PÓLIZA]
Referencia siniestro: [NÚMERO DE EXPEDIENTE]
D./Dña. [TU NOMBRE], con DNI/NIE [TU DNI], en mi condición de asegurado/a de la póliza arriba referenciada, me dirijo a Vds. para manifestar lo siguiente:
Con fecha [FECHA DEL SINIESTRO] se produjo el siniestro declarado bajo el expediente indicado. Si bien esa entidad aseguradora ha reconocido la cobertura del mismo, la valoración propuesta de [IMPORTE OFRECIDO] euros no se corresponde con el coste real de los daños, que asciende a [IMPORTE REAL] euros según la tasación pericial que adjunto a la presente.
En consecuencia, y al no haberse alcanzado un acuerdo sobre el importe de la indemnización dentro del plazo previsto en el artículo 18 de la Ley 50/1980 de Contrato de Seguro, al amparo del artículo 38 de dicha Ley, REQUIERO formalmente a esa entidad aseguradora para que proceda a DESIGNAR UN PERITO dentro del plazo de OCHO DÍAS hábiles desde la recepción del presente escrito, cuya identidad y datos deberán ser comunicados a este compareciente.
Se advierte expresamente que, conforme al artículo 38 LCS, si esa entidad no procediera a designar perito dentro del citado plazo de ocho días, se entenderá que acepta el dictamen que emita el perito que he designado, D./Dña. [NOMBRE DE TU PERITO, DATOS DE CONTACTO].
Sin otro particular, a la espera de su contestación en plazo,
[TU NOMBRE]
DNI/NIE: [TU DNI]
Domicilio: [TU DIRECCIÓN]
Teléfono: [TU TELÉFONO]
📌 Enviar siempre por burofax o email certificado para que queden acreditadas la fecha de envío y la recepción. El plazo de 8 días para la aseguradora empieza desde que recibe el escrito, no desde que lo envías. | ⚠️ Ten ya designado tu perito antes de enviar esta carta, necesitas indicar su nombre y datos en el escrito.
Las trampas que usan las aseguradoras con el art. 38 LCS
T1
Inician el art. 38 cuando el debate es sobre cobertura para ganar tiempo
Algunas aseguradoras instan el procedimiento del art. 38 aunque el verdadero problema sea si el siniestro está cubierto o no, sabiendo que el proceso dura meses y desgasta al asegurado. Si el debate es sobre cobertura, el art. 38 no aplica y puedes ir directamente a los tribunales.
✅ Contramedida: alega expresamente que la discrepancia no es sobre cuantía sino sobre cobertura, y acude al juez sin pasar por el art. 38
T2
No designan su perito en los 8 días, y luego niegan haber recibido el requerimiento
Como el silencio durante 8 días implica que aceptan tu valoración, algunas aseguradoras alegan no haber recibido el requerimiento para evitar esa consecuencia. Si envías la carta por burofax, tienen un certificado notarial de recepción que es irrebatible.
✅ Contramedida: siempre por burofax con certificación de contenido y acuse de recibo, el coste de ~20€ te protege ante esta maniobra
T3
Su perito "tarda", el procedimiento se alarga para agotar al asegurado
Las aseguradoras saben que el procedimiento del art. 38, si llega al tercer perito, puede durar más de un año. Ese tiempo puede servir para que el asegurado, agotado o con necesidad económica, acepte un acuerdo a la baja. Los intereses del art. 20 LCS son el antídoto, cuanto más dura, más crece la deuda.
✅ Contramedida: menciona siempre los intereses del art. 20 LCS en todos tus escritos, la aseguradora sabe que el tiempo juega en tu contra económicamente para ella
T4
Proponen al tercer perito, y la elección no es neutral
Si hay desacuerdo sobre quién es el tercer perito y las partes no se ponen de acuerdo, lo designa el juez. Pero si la aseguradora propone nombres y el asegurado acepta sin verificar, puede que el "tercer perito" tenga relación profesional habitual con la aseguradora.
✅ Contramedida: si no hay acuerdo, pide que lo designe el juez. Es lento pero garantiza neutralidad real
T5
Impugnan el dictamen del tercer perito aunque sea favorable al asegurado
Las aseguradoras tienen 30 días para impugnar. En casos de cuantías altas, lo hacen rutinariamente para alargar el proceso. El asegurado, mientras tanto, tiene derecho a que se le pague el "importe mínimo indiscutido" (su valoración mínima aceptada) mientras espera la resolución judicial.
✅ Contramedida: exige el pago del importe mínimo no disputado inmediatamente, el art. 20 LCS penaliza cada día de demora con intereses al 20% anual
Costes del procedimiento del art. 38 LCS
Concepto
¿Quién paga?
Coste estimado
Perito de parte del asegurado
El asegurado
200-3.000€ según complejidad
Perito de parte de la aseguradora
La aseguradora
Costeado por la aseguradora
Tercer perito (si es necesario)
Por mitad: 50% cada parte
300-2.500€ (50% para el asegurado)
Burofax de requerimiento
El asegurado
15-25€
Abogado (opcional)
El asegurado
300-1.500€ (no obligatorio)
Si la valoración fue "manifiestamente desproporcionada"
La parte culpable paga el 100% del tercer perito
Según art. 39 LCS
💡 Regla práctica: El procedimiento del art. 38 es rentable cuando la diferencia entre lo que te ofrecen y lo que reclamas supera claramente el coste total de los peritos (tu perito + tu mitad del tercero). Para siniestros donde la diferencia es menor de 600-800€, un juicio verbal suele ser más económico y más rápido.
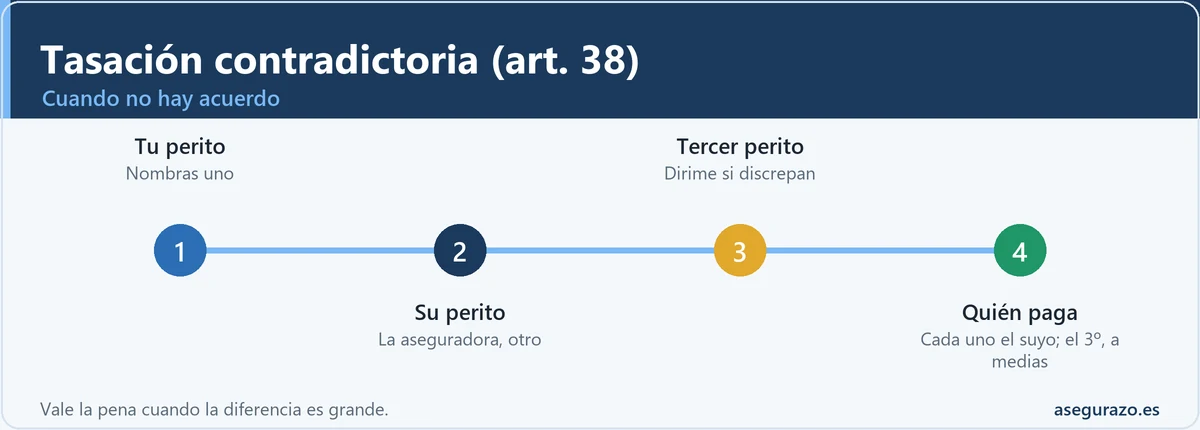
La tasación contradictoria del artículo 38
Cuando no hay acuerdo en la valoración del daño, el artículo 38 de la LCS permite la tasación pericial contradictoria: cada parte nombra su perito y, si siguen sin coincidir, se designa un tercer perito cuyo dictamen resuelve. Es la vía para no quedar a merced de la valoración única de la aseguradora.
Tasación contradictoria: quién paga a los peritos
En la tasación pericial contradictoria del artículo 38, cada parte paga su perito; el tercer perito, si hace falta, lo pagan ambas por mitad, salvo que uno se haya apartado mucho de la valoración final, en cuyo caso asume el coste. Vale la pena cuando la diferencia con la aseguradora es grande.
Dudas habituales
¿Puedo ir directamente al juez sin pasar por el art. 38 si la diferencia es sobre el importe? Cuando el art. 38 aplica (siniestro aceptado, solo discrepancia sobre cuantía), el procedimiento es imperativo, no puedes saltar directamente al juez. Si intentas demandar sin haber pasado por el art. 38, la demanda puede ser inadmitida. La excepción es cuando hay también debate sobre cobertura o interpretación contractual, en cuyo caso sí puedes ir directamente a los tribunales.
¿Qué pasa si mi perito y el de la aseguradora alcanzan un acuerdo por una cifra que me parece insuficiente? El acta conjunta de los dos peritos es vinculante. Sin embargo, puedes impugnarla judicialmente si hay causa justificada (error de hecho, valoración manifiestamente incorrecta, etc.). El plazo para impugnar como asegurado es de 180 días (6 meses).
¿Puede la aseguradora iniciar ella el art. 38 en lugar de yo? Sí. Cualquiera de las dos partes puede iniciar el procedimiento. Si es la aseguradora la que lo insta primero, el asegurado tiene los mismos 8 días para designar su perito. En ese caso, tampoco puedes ignorarlo, debes designar perito en plazo o aceptarás tácitamente la valoración de la aseguradora.
¿El tercer perito puede ser cualquier profesional? Debe ser un perito de seguros o técnico especializado en la materia del siniestro (arquitecto para daños en inmuebles, ingeniero para maquinaria, etc.). No puede ser de derecho, el art. 38 solo resuelve cuestiones técnicas de valoración, no jurídicas.
¿El proceso del art. 38 interrumpe la prescripción de mis acciones judiciales? La jurisprudencia entiende que el procedimiento del art. 38 es un paso previo obligatorio antes del juicio (cuando aplica), por lo que mientras está en curso no "consume" el plazo de prescripción de tus acciones judiciales.
🔍 Art. 38 LCS: el resumen definitivo
Solo aplica cuando la aseguradora acepta el siniestro pero la discrepancia es exclusivamente sobre el importe del daño
Plazo crítico: 8 días para que la aseguradora designe perito desde tu requerimiento, el silencio implica aceptar tu valoración
Pago en 5 días si el dictamen (de dos o tres peritos) no es impugnado en el plazo legal
30 días para impugnar la aseguradora / 180 días para impugnar el asegurado
Coste: tu perito + mitad del tercero, solo merece la pena si la diferencia supera claramente ese coste
Trampa principal: las aseguradoras lo usan para ganar tiempo, los intereses del art. 20 LCS (20% anual) son tu mejor aliado
¿Qué pasa si la aseguradora no nombra a su perito cuando se lo requiero?
Si no lo designa en 8 días desde que recibe el requerimiento, se entiende que acepta el dictamen del perito de la otra parte. Por eso conviene tener ya nombrado el propio perito antes de enviar la carta y mandarla por burofax, ya que el plazo cuenta desde la recepción y no desde el envío.
¿Quién paga a los peritos en el procedimiento del artículo 38?
Cada parte paga a su perito. El asegurado asume el suyo (entre 200 y 3.000 euros según la complejidad) y el tercer perito, si hace falta, se paga a medias. Si la valoración de una parte fue manifiestamente desproporcionada, esa parte puede cargar con el 100% del tercer perito, según el artículo 39 de la LCS.
¿Cuándo no compensa usar el artículo 38 y es mejor ir a juicio?
Cuando la diferencia entre lo ofrecido y lo reclamado es pequeña. El procedimiento resulta rentable si esa diferencia supera claramente el coste de los peritos (el propio más la mitad del tercero). Para diferencias inferiores a 600-800 euros, el texto indica que un juicio verbal suele ser más económico y más rápido.
¿Se puede usar el artículo 38 si la aseguradora rechaza el siniestro?
No. El procedimiento solo aplica cuando la aseguradora acepta el siniestro y la única discrepancia es el importe del daño. Si hay debate sobre la existencia del siniestro, la cobertura o la interpretación del contrato, no es el cauce adecuado y se puede acudir directamente a los tribunales, como recoge la STS 161/2025.
¿Cómo debo enviar el requerimiento para que la aseguradora designe perito?
Por burofax con certificación de contenido y acuse de recibo, o por email certificado, para que queden acreditadas las fechas de envío y recepción. Su coste ronda los 15-25 euros. Así la aseguradora no puede alegar que no recibió el escrito para evitar la consecuencia de no nombrar perito en el plazo.
¿Siguen corriendo intereses mientras dura el procedimiento del artículo 38?
Sí. Los intereses de demora del artículo 20 de la LCS siguen devengándose sobre el importe que corresponde al asegurado mientras se tramita el procedimiento, que puede durar entre 6 y 18 meses. Si la aseguradora acaba perdiendo, debe pagar el principal más los intereses acumulados durante todo ese tiempo.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza:
Explicamos los seguros en Espana con lenguaje claro, apoyandonos en la legislacion vigente (Ley 50/1980 de Contrato de Seguro), en las condiciones generales de las polizas y en fuentes oficiales como la DGSFP y el Consorcio de Compensacion de Seguros. No somos aseguradora ni correduria. Mas sobre el proyecto.