ℹ️ Web informativa independiente. Asegurazo.es no es una aseguradora, correduría ni un comparador comercial: no vendemos ni gestionamos pólizas. Solo te ayudamos a entender tus seguros.
Cómo dar de baja un seguro: carta modelo y plazos 2026
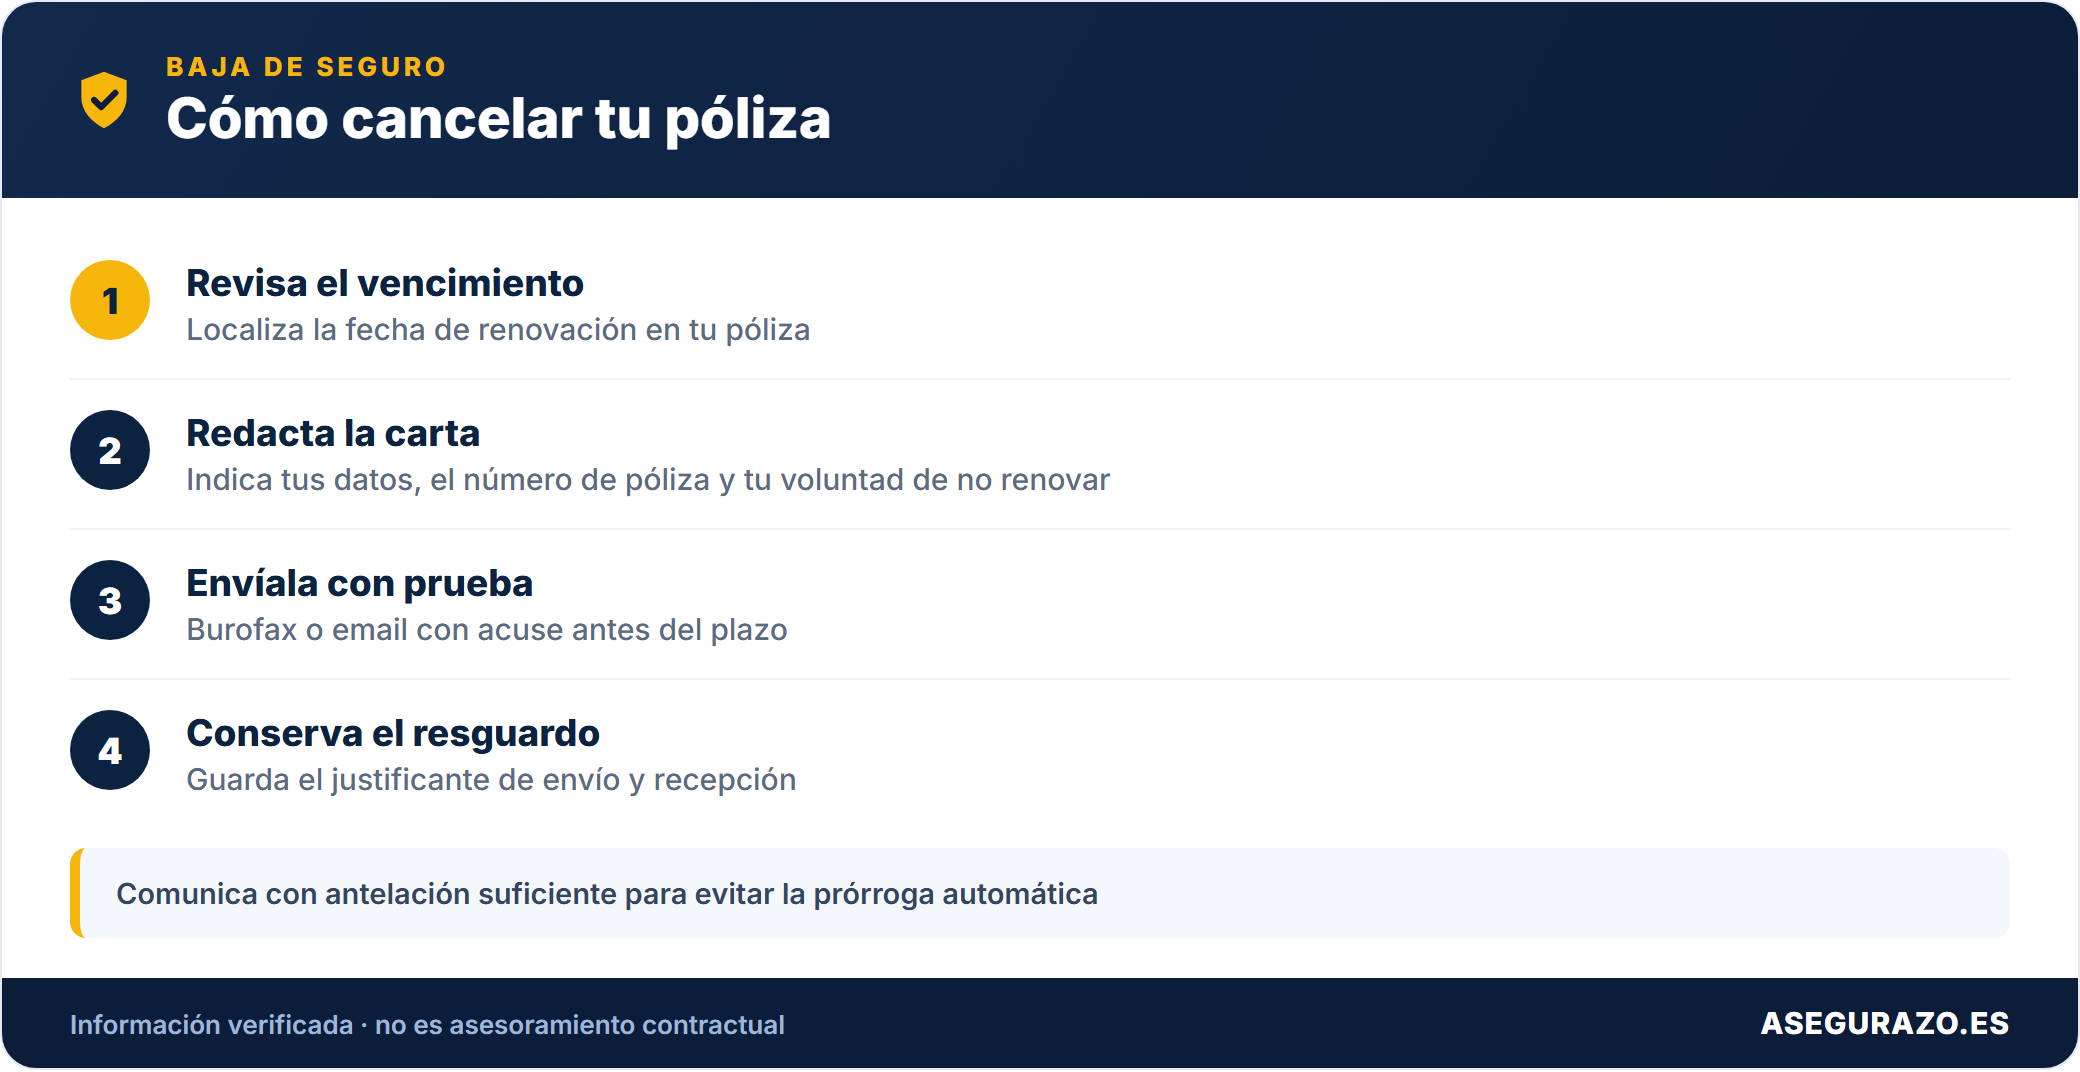
Cada año miles de españoles creen que han cancelado su seguro devolviendo el recibo al banco o simplemente dejando de pagar. Error. El seguro sigue activo, la deuda crece y hay riesgo real de acabar en un fichero de morosos. La única forma legal de dar de baja un seguro es una notificación escrita, en el plazo correcto y con el contenido adecuado. Esta guía te da la carta generada en 30 segundos y te explica exactamente cuándo y cómo enviarla.
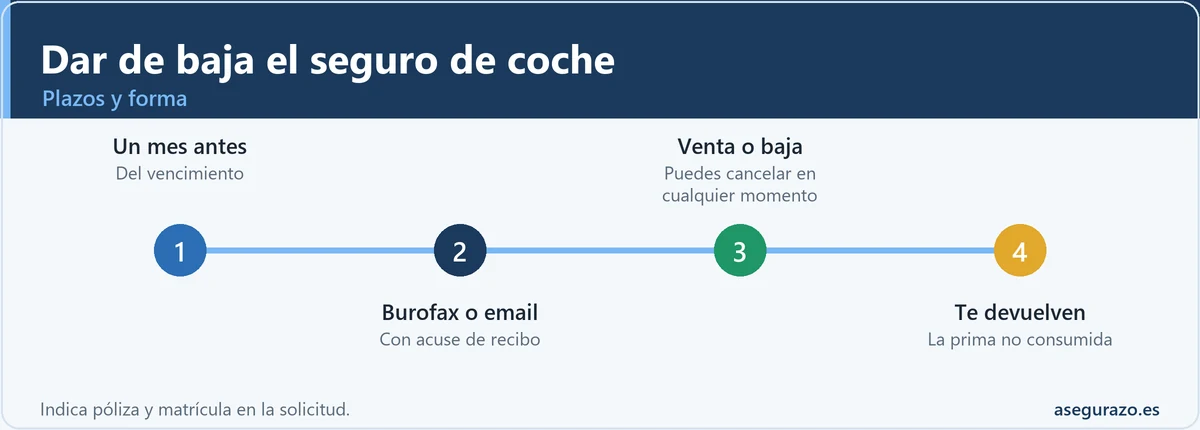
Da de baja el coche con un mes de antelación y por medio con acuse.
La regla fundamental que debes saber antes de empezar
✅ Lo que SÍ cancela un seguro
✅Notificación escrita formal enviada en el plazo legal
✅Burofax con acuse de recibo (la opción con más fuerza legal)
✅Email certificado o carta certificada
✅Formulario de baja en el área de cliente (si la aseguradora lo acepta)
✅Desistimiento en los primeros 14 días (contratos online)
❌ Lo que NO cancela un seguro
❌Devolver el recibo al banco, NO cancela nada
❌Dejar de pagar, genera deuda, no baja
❌Llamar por teléfono sin confirmación escrita posterior
❌Contratar otro seguro sin cancelar el anterior
❌No renovar mentalmente, si no avisas, se renueva solo
⚖️ Artículo 22 de la Ley 50/1980 de Contrato de Seguro: «Las partes pueden oponerse a la prórroga del contrato mediante una notificación escrita a la otra parte, efectuada con un plazo de, al menos, un mes de anticipación cuando quien se oponga a la prórroga sea el tomador, y de dos meses cuando sea el asegurador.»
Generador de carta de baja: tu carta lista en 30 segundos
Generador de Carta de Baja de Seguro
Rellena los datos · La carta se genera automáticamente · Cópiala y envíala
📋 Motivo de la baja
🛡️ Datos del seguro
Lo encuentras en tu recibo o tarjeta de seguro
👤 Tus datos
📝 Datos adicionales
✉️ Tu carta de baja personalizada
✅ Copiada
Plazos legales de baja por tipo de seguro
Tipo de seguro
Preaviso mínimo (tomador)
Plazo aseguradora
Casos especiales
🚗 Seguro de coche / moto
1 mesantes del vencimiento anual
2 meses para modificar condiciones
Venta del vehículo: 15 días para notificar + devolución prima
🏠 Seguro de hogar
1 mesantes del vencimiento anual
2 meses para modificar condiciones
Vinculado a hipoteca: 2 meses + consentimiento banco
🏥 Seguro médico / salud
1 mesantes del vencimiento anual
2 meses para modificar condiciones
Algunas aseguradoras exigen hasta 2 meses (revisar condiciones)
❤️ Seguro de vida
30 díasdesde la firma si es nuevo
2 meses si quiere no renovar
Vinculado a hipoteca: 2 meses + nueva póliza equivalente
🌐 Cualquier seguro online
14 díasde desistimiento desde contratación
Art. 68 LGDCU, sin justificación, sin penalización
⚰️ Seguro de decesos
1 mesantes del vencimiento anual
2 meses para modificar condiciones
Permanencia mínima en algunos contratos, revisar póliza
✈️ Seguro de viaje
14 díassi contratado online (no inició el viaje)
Una vez comenzado el viaje no puede cancelarse
🐾 Seguro de mascotas
1 mesantes del vencimiento anual
2 meses para modificar condiciones
Estándar, mismas reglas que hogar y coche
Cuándo puedes dar la baja fuera del plazo habitual
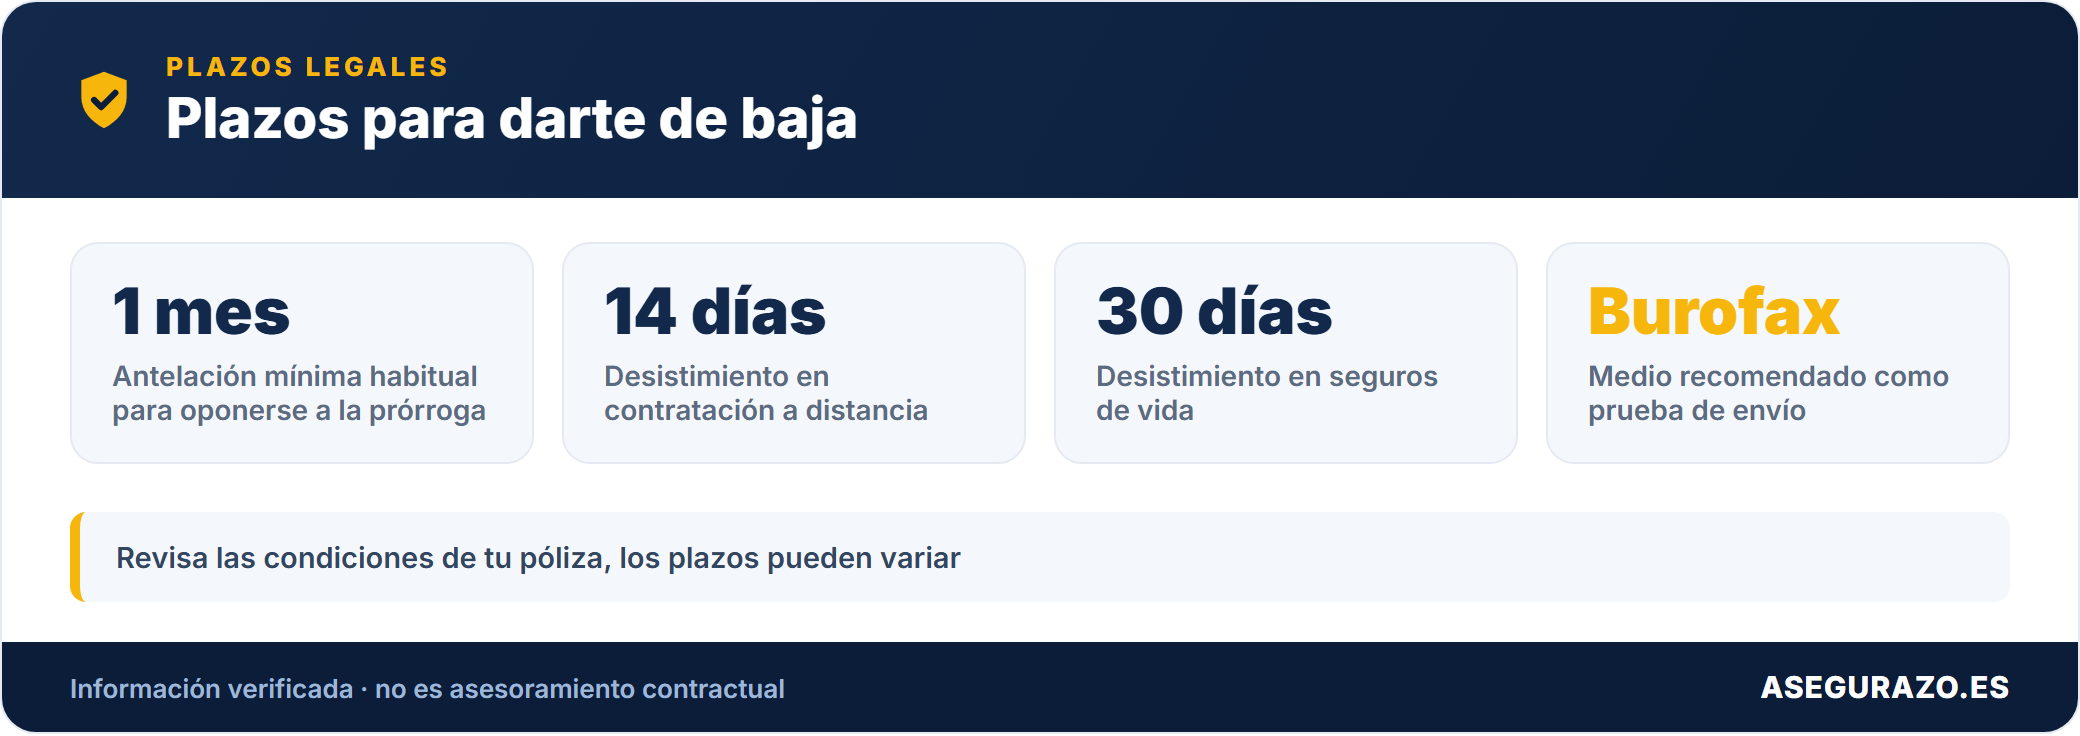
El artículo 22 LCS fija 1 mes como plazo mínimo, pero la ley también recoge situaciones donde puedes cancelar aunque hayas superado ese mes:
1
La aseguradora no te avisó de subidas o cambios con 2 meses de antelación
Si la aseguradora modificó la prima o las condiciones sin comunicártelo con 2 meses de antelación al vencimiento, puedes oponerte a la renovación aunque ya hayas superado el mes de plazo. Es el caso más frecuente y tienes sólida base legal.
⚖️ Art. 22 Ley 50/1980 de Contrato de Seguro
2
Contrataste la póliza online o por teléfono hace menos de 14 días
Cualquier seguro contratado a distancia (web, app, teléfono) tiene un período de desistimiento de 14 días naturales sin necesidad de justificación. La aseguradora debe devolverte la prima pagada menos la parte proporcional de los días con cobertura.
⚖️ Art. 68 Real Decreto Legislativo 1/2007 (LGDCU)
3
Es un seguro de vida individual contratado hace menos de 30 días
Los seguros de vida individuales tienen un período especial de desistimiento de 30 díasdesde la entrega de la póliza firmada. Pasado ese plazo, el régimen general del artículo 22 LCS aplica.
⚖️ Art. 83 Ley 50/1980 de Contrato de Seguro
4
Has vendido o dado de baja el vehículo asegurado
Si transmites el vehículo, tienes 15 días para comunicárselo a la aseguradora y solicitar la cancelación. Tienes derecho a que te devuelvan la parte de prima no consumida desde la fecha de notificación hasta el vencimiento.
⚖️ Art. 34 y 35 Ley 50/1980 de Contrato de Seguro
5
Doble aseguramiento para el mismo riesgo
Si tienes dos pólizas que cubren el mismo riesgo (lo cual es legal pero antieconómico), puedes solicitar la cancelación de una de ellas alegando sobreaseguramiento. El tratamiento legal varía según el caso, conviene asesoramiento.
⚖️ Art. 32 Ley 50/1980 de Contrato de Seguro
Cómo enviar la carta: qué canal da más garantías
📮 Burofax con acuse de recibo
La opción con más fuerza legal. El notario certifica la entrega y el contenido del documento. Cuesta entre 12€ y 25€ pero es prácticamente inatacable si la aseguradora pone problemas.
⭐ Recomendado
📧 Email certificado
Servicios como Certified Email (Lleida.net) o similar generan un certificado con fecha y hora de envío y recepción. Más barato que el burofax y suficiente para la mayoría de casos.
✅ Válido
✉️ Carta certificada con acuse de recibo
Correos certifica la entrega. Conserva siempre el resguardo del envío y el acuse firmado. Menos inmediato que el email pero tiene plena validez legal.
✅ Válido
🌐 Área de cliente online
Muchas aseguradoras permiten solicitar la baja desde su web o app. Es cómodo pero no siempre genera un justificante descargable. Toma captura de pantalla con fecha como respaldo.
⚠️ Solo si genera confirmación
Los 3 errores que salen más caros
1
Devolver el recibo en el banco creyendo que el seguro queda cancelado
Es el error más común y más caro. La devolución del recibo solo genera un impago, el contrato sigue vigente. La aseguradora puede reclamarte la prima judicialmente y añadirte al fichero ASNEF.
→ Consecuencia: deuda + posible fichero de morosos + el seguro sigue activo
2
Avisar por teléfono sin pedir confirmación escrita
Una llamada telefónica no tiene validez legal como notificación de baja salvo que la ley exija un medio concreto. Si el agente te dice "ya está apuntado" y luego hay un problema, no tienes forma de probarlo.
→ Consecuencia: renovación automática porque no hay constancia del aviso
3
No hacer la baja a tiempo y después no saber que puedes alegar la subida sin preaviso
Muchas personas se resignan a pagar otra anualidad porque "se les pasó el plazo". Pero si la aseguradora subió la prima o cambió condiciones sin avisarte con 2 meses de antelación, el art. 22 LCS te permite cancelar aunque hayas superado el mes de preaviso.
→ Oportunidad perdida: podrías haber cancelado igualmente sin coste
Dar de baja el seguro de coche: el plazo y la carta
Para dar de baja el seguro de coche, envía la solicitud un mes antes del vencimientopor burofax o email con acuse, indicando póliza y matrícula. Si vendes o das de baja el vehículo, puedes cancelar en cualquier momento aportando el justificante; en ese caso te devuelven la parte de prima no consumida.
Al cambiar de compañía, llévate tu bonificación
Cuando das de baja el seguro de coche para cambiar de compañía, pide el certificado de siniestralidad (o de años sin partes): acredita tu historial y te permite conservar la bonificación en la nueva aseguradora. Sin ese documento, la nueva compañía puede tratarte como conductor nuevo y cobrarte más.
Dudas frecuentes
¿Puedo dar de baja el seguro antes de que se cumpla el año? En general, no, los contratos de seguro se suscriben por períodos anuales y para cancelarlos antes del vencimiento necesitas una causa justificada (desistimiento, venta del vehículo, cambio de condiciones por la aseguradora). Si ninguna de esas causas aplica, tendrás que esperar al próximo vencimiento y avisar con al menos 1 mes de antelación.
¿Qué pasa si ya se ha renovado y no quiero pagar el nuevo año? Si la póliza ya se renovó automáticamente y no concurre ninguna causa de cancelación extraordinaria, estás vinculado al contrato durante la nueva anualidad. La única vía es esperar al siguiente vencimiento y avisar con tiempo. Si la aseguradora no te notificó las nuevas condiciones con 2 meses de antelación, tienes base legal para oponerte aunque ya se haya cobrado la nueva prima.
¿Tengo derecho a que me devuelvan parte de la prima si cancelo? En la cancelación ordinaria al vencimiento no se aplica devolución, el contrato termina en la fecha pactada. En cambio, si cancelas por venta del vehículo o por desistimiento (14 o 30 días), tienes derecho a la devolución de la prima no consumida desde la fecha de baja efectiva hasta el vencimiento original.
¿Puedo cambiar de seguro a mitad de año? Solo en los casos especiales descritos arriba. Si quieres contratar otro seguro porque encontraste uno más barato, tendrás que pagar los dos hasta el vencimiento del primero, salvo que la aseguradora actual haya incumplido alguna obligación que te dé derecho a cancelar antes.
¿Cuánto tiempo tiene la aseguradora para confirmarme la baja? La ley no fija un plazo exacto, pero la práctica habitual es que la aseguradora confirme la baja en un plazo razonable (7-15 días). Si no recibes confirmación, contacta de nuevo por escrito y guarda registro. Si la aseguradora no tramita la baja y te cobra indebidamente, tienes acción ante el SAC y la DGSFP.
📋 Lo esencial para dar de baja tu seguro correctamente
Plazo legal: 1 mes antes del vencimiento (art. 22 LCS). La aseguradora tiene 2 meses para avisarte de cambios.
Siempre por escrito: burofax, email certificado o carta certificada. Una llamada telefónica no tiene validez.
Devolver el recibo NO cancela el seguro, genera deuda y el contrato sigue activo.
Fuera de plazo solo en causas específicas: desistimiento online (14 días), vida (30 días), venta del vehículo (15 días), aseguradora no te avisó de cambios.
Guarda siempre el acuse de recibo de la comunicación, es tu prueba de que cumpliste el plazo.
Redactado por Alejandro Urbina · Asegurazo.es · Basado en la legislación española vigente.
Preguntas frecuentes
¿Cuánto cuesta enviar un burofax para dar de baja el seguro?
El texto lo sitúa entre 12 y 25 euros. Es la opción con más fuerza legal porque el notario certifica la entrega y el contenido del documento, lo que la hace muy difícil de rebatir si la aseguradora pone problemas. Existen alternativas más baratas y también válidas, como el email certificado o la carta certificada con acuse de recibo de Correos.
¿Qué pasa si dejo de pagar el seguro en lugar de avisar a la aseguradora?
No cancelas nada: el contrato sigue vigente y se genera una deuda. La devolución del recibo solo provoca un impago, y la aseguradora puede reclamar la prima por la vía judicial e incluirte en un fichero de morosos como ASNEF. La única baja válida es la notificación escrita, enviada en plazo y con el contenido adecuado.
¿Qué documento me conviene pedir al cambiar de compañía para no perder la bonificación?
Conviene pedir el certificado de siniestralidad (o de años sin partes) a la aseguradora anterior. Este papel acredita tu historial y permite conservar la bonificación en la nueva compañía. Sin él, la aseguradora nueva puede tratarte como conductor nuevo y cobrarte una prima más alta, así que es mejor solicitarlo al dar de baja el seguro de coche.
¿Se puede cancelar un seguro de viaje una vez iniciado el viaje?
No. El seguro de viaje contratado online tiene 14 días de desistimiento, pero solo si el viaje no ha comenzado. Una vez iniciado el viaje, la póliza no puede cancelarse. Por eso, si has contratado el seguro y aún no has salido, conviene decidir cuanto antes y enviar la comunicación por escrito para tener constancia.
¿Qué cambia si el seguro está vinculado a mi hipoteca?
El trámite es más exigente. En el seguro de hogar vinculado a hipoteca se indican 2 meses de plazo y el consentimiento del banco. En el seguro de vida vinculado a hipoteca también se habla de 2 meses y de contratar una nueva póliza equivalente. Antes de cancelar, conviene revisar las condiciones del préstamo y confirmarlo con la entidad.
¿Cuánto preaviso tiene que darme la aseguradora si no quiere renovar mi seguro?
El artículo 22 de la Ley de Contrato de Seguro fija dos meses cuando quien se opone a la prórroga es la aseguradora, frente a un mes cuando lo hace el tomador. También son dos meses los que tiene para avisarte de cambios en la prima o en las condiciones, y si no lo hace puedes alegarlo para oponerte a la renovación.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza:
Explicamos los seguros en Espana con lenguaje claro, apoyandonos en la legislacion vigente (Ley 50/1980 de Contrato de Seguro), en las condiciones generales de las polizas y en fuentes oficiales como la DGSFP y el Consorcio de Compensacion de Seguros. No somos aseguradora ni correduria. Mas sobre el proyecto.