
Suma asegurada de tu hogar
Estima el continente (la construcción) y el contenido (tus cosas) para no quedarte corto ni pagar de más en tu seguro de hogar.
Introduce los metros para calcular.
Orientativo. El continente asegura la reconstrucción, no el precio de mercado (el suelo no arde). Ajusta el contenido a lo que de verdad tienes.
¿Ya tienes clara tu suma asegurada?
Con estas cifras puedes calcular y contratar tu seguro de hogar online con SantaLucía.
Contratar seguro de hogar con SantaLucía →Enlace de afiliado. Si contratas a través de él, asegurazo.es puede recibir una comisión sin coste adicional para ti. Esto no influye en el contenido de esta guía.
Poner el número correcto en la casilla de «suma asegurada» de un seguro de hogar es, probablemente, la decisión más importante y peor entendida de toda la póliza. Un número demasiado bajo te deja sin cobrar entero el día de un siniestro; uno demasiado alto te hace pagar prima de más año tras año sin cobrar nunca por ese exceso. La calculadora de arriba te da una estimación rápida; en las líneas siguientes te explicamos qué significa cada cifra, cómo afinarla y los errores que hacen que miles de personas estén mal aseguradas sin saberlo.
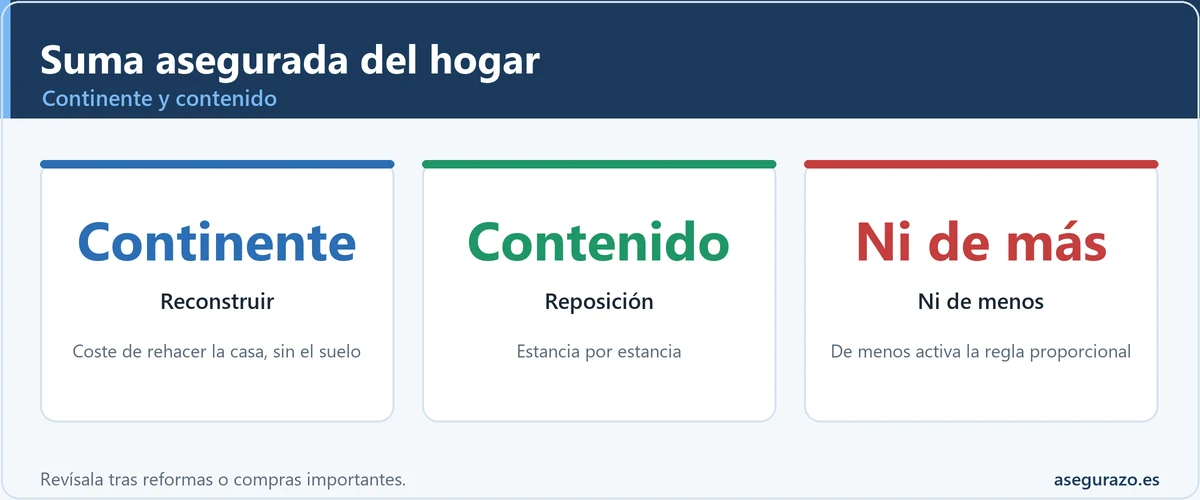
El continente es lo que costaría reconstruir tu casa (no su precio de venta, porque el suelo no arde). El contenido es lo que costaría reponer todo lo de dentro. Ajusta ambas cifras a la realidad: quedarte corto activa la regla proporcional y te recorta la indemnización; pasarte es pagar de más sin beneficio.
Por qué el continente no es el precio de tu casa
El error más caro al asegurar un hogar es confundir el continente con el precio de mercado de la vivienda. El seguro cubre la reconstrucción de la casa, no el suelo sobre el que se levanta: si un incendio la destruye, hay que reconstruir paredes, instalaciones y acabados, pero el terreno sigue ahí. Por eso el continente se calcula a partir de los metros y la calidad de la construcción, no del valor de compraventa.
Esto tiene una consecuencia que despista a mucha gente: un piso que compraste por 250.000 € puede tener un continente a asegurar de, por ejemplo, 120.000 €, porque buena parte de lo que pagaste era el valor del suelo y la ubicación, no los ladrillos. Asegurar ese piso por 250.000 € sería sobreasegurar el continente y pagar prima de más; asegurarlo por lo que costaría levantarlo de nuevo es lo correcto. La calculadora parte justo de esa lógica: metros por un coste de reconstrucción por metro cuadrado según la calidad.
Qué incluye el continente exactamente
El continente es la estructura y todo lo que está «pegado» a la vivienda de forma permanente. Conviene tenerlo claro porque es más de lo que parece:
- ✔Estructura y cerramientos: cimientos, paredes, techos, tejado y fachada.
- ✔Instalaciones fijas: fontanería, electricidad, gas, calefacción, aire acondicionado.
- ✔Acabados: suelos, alicatados, pintura, carpintería, puertas y ventanas.
- ✔Elementos fijos de cocina y baños: muebles empotrados, sanitarios, encimeras.
- ✔Parte proporcional de zonas comunes si vives en comunidad (aunque el seguro del edificio suele cubrir el grueso).
Todo eso es lo que habría que rehacer tras un siniestro grave, y por eso su coste depende tanto de la calidad de los materiales: no cuesta lo mismo reconstruir con acabados estándar que con materiales de alta gama. En la calculadora, ese matiz es justo lo que ajusta el selector de «calidad de la construcción».
El peligro de asegurar de menos: la regla proporcional
Si declaras un valor muy por debajo del real para pagar menos prima, en caso de siniestro la aseguradora aplica la regla proporcional: te indemniza en la misma proporción en que estabas asegurado. Si tu casa valía 100.000 € de reconstrucción y la aseguraste por 50.000, un daño de 20.000 € puede acabar cobrándose a la mitad. Ajustar bien la suma asegurada es, literalmente, cobrar entero el día malo.
Lo más traicionero de esta regla es que el infraseguro no se nota hasta que hay un siniestro. Durante años pagas una prima algo más baja y todo parece ir bien; el problema aparece justo en el peor momento, cuando esperabas que el seguro respondiera del todo y descubres que te aplican un recorte proporcional. Por eso conviene revisar la suma asegurada periódicamente, y no dejarla congelada desde el día que firmaste.
Y el sobreseguro: por qué pasarse tampoco compensa
En el otro extremo está el sobreseguro: asegurar por mucho más de lo que vale reconstruir o reponer. Es un error menos dramático pero también costoso, porque pagas una prima más alta cada año a cambio de nada: la aseguradora nunca te va a indemnizar por encima del valor real del daño, por mucho que hayas declarado de más. En un siniestro total, te pagarán lo que costaba reconstruir, no la cifra inflada que pusiste.
Dicho de otro modo: quedarte corto te penaliza el día del siniestro, y pasarte te penaliza todos los años en la cuota. El punto óptimo, y el objetivo de la calculadora, es el valor real: ni un euro de menos que te exponga a la regla proporcional, ni uno de más que engorde la prima sin darte cobertura extra.
Cómo estimar el contenido
El contenido son tus muebles, electrodomésticos, ropa y enseres. Una forma sencilla de aproximarlo es imaginar qué costaría reponer todo lo que hay dentro de casa si desapareciera. Como referencia rápida suele rondar el 40-50 % del valor del continente, aunque conviene subirlo si tienes objetos de valor.
Ese porcentaje es solo un punto de partida. La forma rigurosa de hacerlo es un inventario habitación por habitación: recorre mentalmente (o con el móvil, haciendo fotos) el salón, la cocina, los dormitorios y los armarios, y suma lo que costaría comprar de nuevo cada cosa. Verás que se acumula rápido: electrodomésticos, televisores, ordenadores, la ropa de toda la familia, los muebles… La mayoría de la gente infravalora su contenido precisamente porque nunca ha hecho esta suma.
- Recorre cada estancia y anota los objetos de valor (electrónica, electrodomésticos, muebles).
- Suma la ropa y enseres de todos los que viven en casa: es más de lo que parece.
- Añade aparte los objetos especiales (joyas, arte, bicicletas, instrumentos), que suelen tener límites propios.
- Compara tu total con el 40-50 % del continente: si te sale muy por encima, declara el valor real.
- Guarda fotos y facturas de lo caro: son tu prueba el día de un siniestro o robo.
Objetos de valor: el sublímite que sorprende
Un punto de la letra pequeña que da muchos disgustos: dentro del contenido, las pólizas suelen fijar sublímites para los llamados objetos de especial valor (joyas, dinero en efectivo, obras de arte, relojes). Aunque tu suma de contenido sea alta, puede haber un tope concreto, por ejemplo, un porcentaje del contenido o una cifra fija, para ese tipo de bienes, y otro tope por objeto individual.
Si tienes joyas o piezas valiosas, no basta con subir el contenido: hay que declararlas específicamente y, a veces, tasarlas. De lo contrario, tras un robo puedes descubrir que te indemnizan solo hasta el sublímite, muy por debajo de lo que realmente valían. Revisa este punto expresamente si guardas objetos de valor en casa.
| Tipo de bien | Cómo suele tratarlo la póliza |
|---|---|
| Muebles y enseres corrientes | Dentro del contenido general, sin problema. |
| Electrodomésticos y electrónica | Contenido general; guarda facturas de lo caro. |
| Joyas y relojes | Sublímite específico; conviene declararlos aparte. |
| Dinero en efectivo | Tope bajo casi siempre; poco recomendable guardarlo en casa. |
| Objetos en trasteros o garajes | Pueden tener cobertura o límites distintos; compruébalo. |
Cómo interpretar el resultado de la calculadora
La herramienta te devuelve tres cifras: el continente (metros por coste de reconstrucción según calidad), el contenido (el que hayas indicado o, si lo dejas en blanco, una estimación del 45 % del continente) y la suma total orientativa. Son un punto de partida sólido para saber si la suma que tienes contratada hoy va muy desencaminada, en un sentido o en otro.
No la tomes como una tasación oficial: los costes de construcción varían por zona, año y calidades concretas, y tu contenido real solo lo conoces tú. Úsala para dos cosas: detectar un infraseguro evidente (si tu póliza asegura la mitad de lo que sale aquí, hay que revisarla) y llegar informado a la conversación con tu aseguradora o comparador, en lugar de aceptar el número que te propongan sin criterio.
Cada cuánto revisar la suma asegurada
La suma asegurada no es un número que se pone una vez y se olvida. Conviene revisarla al menos una vez al año, coincidiendo con la renovación, y siempre que ocurra algo que cambie el valor de tu casa o tus cosas: una reforma (que sube el continente), la compra de muebles o electrónica importantes (que sube el contenido) o una subida general de los costes de construcción, que en los últimos años han crecido de forma notable y han dejado muchas viviendas infraseguradas sin que sus dueños lo sepan.
Muchas pólizas incluyen una revalorización automática anual que actualiza la suma con la inflación; está bien, pero no sustituye una revisión con cabeza cada cierto tiempo, porque esa actualización automática no sabe que has reformado la cocina o comprado un televisor nuevo. Dedicar diez minutos al año a este número es de lo más rentable que puedes hacer con tu seguro de hogar.
Errores frecuentes al fijar la suma asegurada
Qué hacer con el número que te sale
Una vez tengas tu estimación, el paso siguiente es compararla con tu póliza actual (mira el cuadro de coberturas: aparecen las sumas de continente y contenido) y, si hay una diferencia grande, hablar con tu aseguradora para ajustarla. Si estás contratando por primera vez o comparando, lleva estas cifras a los presupuestos para que todos partan de la misma base y puedas comparar precios de verdad, cobertura contra cobertura.
Un seguro de hogar bien dimensionado no es el más barato ni el que más suma asegurada declara: es el que refleja fielmente lo que costaría reconstruir tu casa y reponer tus cosas. Con ese número bien puesto, pagas lo justo y, sobre todo, cobras entero el día que de verdad lo necesitas. Esa es toda la diferencia entre un seguro que te protege y uno que te decepciona.
Piso o casa: el continente no se calcula igual
Un matiz que cambia el cálculo: si vives en un piso, buena parte de la estructura del edificio (fachada, tejado, cimientos, zonas comunes) está cubierta por el seguro de la comunidad, obligatorio para las comunidades de propietarios. Tu seguro de hogar cubre sobre todo el interior de tu vivienda (instalaciones, acabados, tabiquería) y tu parte proporcional. En una casa unifamiliar, en cambio, todo el continente es tuyo: estructura completa, tejado, y a menudo elementos exteriores como vallado, piscina o garaje independiente, que hay que valorar aparte.
La revalorización automática y por qué revisarla
Casi todas las pólizas de hogar aplican una revalorización automática anual que sube la suma asegurada según un índice, para compensar la inflación de los costes de construcción. Es útil, pero tiene un punto ciego: actualiza de forma general, sin saber que has reformado la cocina, comprado muebles nuevos o instalado aire acondicionado. Por eso, cada cierto tiempo conviene revisar tú mismo la cifra y no confiar solo en ese ajuste automático.
En los últimos años, además, los costes de construcción han subido con fuerza, dejando muchas viviendas infraseguradas pese a la revalorización automática, simplemente porque el índice no siguió el ritmo real de los materiales y la mano de obra. Un repaso a la suma asegurada usando esta calculadora, cada uno o dos años, te dice enseguida si tu póliza se ha quedado corta.
Suma asegurada del hogar: continente y contenido
Para fijar bien la suma asegurada, calcula el continente por el coste de reconstruir (sin el suelo) y el contenido estancia por estancia, sumando muebles y enseres a valor de reposición. Declarar de menos activa la regla proporcional y cobras recortado; declarar de más solo encarece la prima. Revísala tras reformas o compras importantes.
Dudas frecuentes sobre la suma asegurada del hogar¿Tengo que asegurar mi casa por lo que me costó?
No. Debes asegurar el continente por lo que costaría reconstruirla, sin el valor del suelo. Por eso suele ser bastante menos que el precio de compra.
¿Qué pasa si aseguro por menos para pagar menos prima?
Que en un siniestro te aplican la regla proporcional: cobras en la misma proporción en que estabas asegurado. Ahorrar en la prima así sale caro el día del daño.
¿Cómo sé cuánto vale mi contenido?
Haz un inventario habitación por habitación imaginando qué costaría reponerlo todo. Como referencia inicial ronda el 40-50 % del continente, pero ajústalo a lo que realmente tienes.
¿Las joyas y objetos de valor entran en el contenido normal?
Tienen sublímites específicos. Si son importantes, decláralos aparte y guarda tasaciones o facturas, o solo cobrarás hasta el tope que fije la póliza.
¿Cada cuánto debo revisar la suma asegurada?
Al menos una vez al año y siempre tras una reforma, una compra importante o subidas de los costes de construcción, para no quedar infrasegurado sin darte cuenta.
Fuentes oficiales: esta calculadora es orientativa; las sumas y sublímites válidos son los de tu póliza. La supervisión del sector corresponde a la Dirección General de Seguros (DGSFP). Esta guía es informativa; confirma siempre tu caso en los canales oficiales.
Contenido revisado en septiembre de 2026.