
Mapfre y Mutua Madrileña aparecen en casi cualquier comparativa de seguros de coche en España, y con razón: son dos de las compañías más grandes, solventes y con más trayectoria del país. Pero "grande" no significa "mejor para ti". La elección entre una y otra depende de qué valores más y de tu perfil concreto, así que en lugar de coronar a un ganador universal, te damos un marco honesto para que decidas con criterio.
Veremos cómo se posiciona cada compañía, qué comparar de verdad más allá de la marca, para quién encaja mejor cada una y el consejo práctico que evita pagar de más. Porque entre dos aseguradoras tan solventes, la diferencia real casi nunca está en el logo, sino en el precio para tu perfil y en los detalles de las coberturas.
Mapfre destaca por su enorme red de oficinas y trato presencial; Mutua Madrileña por su gestión de siniestros y satisfacción del cliente, con canal mixto. Ninguna es "la mejor": pide presupuesto en ambas con tus datos reales y compara precio y coberturas, no solo la cifra final.
Cómo se posiciona cada una
Mapfre es la aseguradora tradicional por excelencia en España: una red de oficinas enorme por todo el país y una gama de productos muy amplia. Su fuerte es la cercanía física y la posibilidad de tratar cara a cara con un agente que te conoce. Es una opción natural para quien valora tener una oficina cerca y un trato personal cuando surge un problema.
Mutua Madrileña es una mutua muy consolidada, históricamente muy fuerte en el seguro de coche, con muy buena reputación en gestión de siniestros y atención al cliente. Combina canal tradicional y digital, y suele aparecer en las primeras posiciones de los estudios de satisfacción. Encaja con quien prioriza que, el día del parte, todo funcione rápido y sin fricciones.
Gama muy amplia (coche, hogar, vida, salud) y las tres modalidades clásicas, ideal para agrupar todo con un mismo agente.
Depende de tu perfil; suele premiar la fidelidad y la agrupación multiproducto. Pide siempre presupuesto real.
Red de oficinas enorme y trato presencial: puedes resolver cara a cara y dar el parte en persona, app o teléfono.
Catálogo cada vez más amplio y las tres modalidades; fuerte historia en el ramo del coche.
Depende de tu perfil; competitiva por canal telefónico y digital. Compara sin la promo de captación.
Gestión de siniestros muy pulida por canal telefónico y digital, con buena puntuación en rapidez.
Qué comparar de verdad (más allá de la marca)
Con dos compañías tan serias, la marca importa menos que estos cinco puntos aplicados a tu caso concreto. Son los que de verdad marcan la diferencia en el precio y en la experiencia:
| Qué comparar | Por qué importa |
|---|---|
| Precio para tu perfil | Entre conductores distintos, el orden entre las dos puede cambiar por completo. |
| Coberturas incluidas | Qué entra sin coste en terceros, terceros ampliado o todo riesgo. |
| Franquicia | Si vas a todo riesgo, cuánto pagas tú en cada siniestro propio. |
| Asistencia en carretera | Desde qué kilómetro, grúa, coche de sustitución. |
| Gestión de siniestros | Rapidez y facilidad para dar parte y cobrar. |
Las modalidades: terceros, ampliado o todo riesgo
Ambas compañías ofrecen las tres modalidades clásicas, y elegir bien la modalidad influye más en el precio que elegir la compañía. El seguro a terceros cubre los daños que causes a otros; el terceros ampliado añade lunas, robo e incendio; y el todo riesgo cubre además los daños de tu propio coche, con o sin franquicia. Para un coche nuevo suele compensar el todo riesgo; para uno con años, el terceros ampliado; y para uno de poco valor, el terceros. Decidir esto antes de comparar compañías te ahorra confusión.
Para quién suele encajar cada una
Mapfre encaja con quien quiere una oficina cerca, trato presencial y una compañía "de toda la vida" con productos para todo (coche, hogar, vida), pudiendo agrupar sus seguros con un mismo agente de confianza.
Mutua Madrileña encaja con quien prioriza la experiencia de siniestro y la atención, y se maneja cómodo combinando gestión digital y telefónica sin necesidad de pisar una oficina para cada cosa.
El consejo práctico que evita pagar de más
Y revisa un detalle que a menudo desnivela la balanza: la asistencia en carretera desde el kilómetro 0 (es decir, también si te quedas tirado en la puerta de casa), el coche de sustitución y las condiciones de la grúa. Son coberturas que no miras al contratar pero que agradeces mucho el día que las necesitas.
Comparar Mapfre y Mutua en cifras
Referencias orientativas para ordenar la decisión, no una tabla de precios.
Pide presupuesto en ambas con tus datos reales y compara cobertura a cobertura.
Solvencia y respaldo: dos gigantes, cero dudas
Un miedo habitual al elegir aseguradora es "¿y si el día del siniestro no me pagan?". Con estas dos compañías, ese miedo sobra. Tanto Mapfre como Mutua Madrileña son entidades de gran tamaño y solvencia contrastada, supervisadas por la Dirección General de Seguros, con décadas de trayectoria y millones de asegurados. Ninguna va a desaparecer ni a poner pegas sistemáticas al pago de un siniestro cubierto en póliza.
Por eso, cuando comparas estas dos marcas, el criterio de "¿es fiable?" queda resuelto de entrada para ambas y puedes centrar toda tu atención en lo que de verdad las diferencia: el precio para tu perfil y los matices de servicio. Es un lujo comparativo que no tienes con aseguradoras pequeñas o muy nuevas, donde la solvencia sí es un factor a vigilar.
El factor descuentos y bonificaciones
Más allá del precio de tarifa, ambas compañías juegan con descuentos que pueden cambiar el resultado final de la comparativa. Conviene preguntar por ellos expresamente al pedir presupuesto:
- ✔Bonus por no siniestralidad: descuento acumulado por años sin partes.
- ✔Multiproducto: rebaja si agrupas coche con hogar, vida o salud.
- ✔Segundo vehículo o pareja: condiciones especiales por fidelidad familiar.
- ✔Pago anual frente a fraccionado: pagar de una vez suele salir más barato.
- ✔Descuentos de captación: promociones para clientes nuevos el primer año.
Cómo dar el parte en cada una
La experiencia el día del siniestro es donde muchos notan la diferencia real entre compañías. En Mapfre puedes dar parte por su app, por teléfono o acudiendo a una oficina, lo que da tranquilidad a quien prefiere resolver las cosas en persona. En Mutua Madrileña el proceso está muy pulido en los canales telefónico y digital, con una gestión de siniestros que suele puntuar alto en rapidez. En ambos casos, el consejo es el mismo:
- Ponte a salvo y, si hay heridos o desacuerdo, avisa a la autoridad.
- Rellena el parte amistoso con el otro conductor (datos y croquis).
- Haz fotos de los daños, la posición de los vehículos y las matrículas.
- Da el parte a tu compañía cuanto antes, por el canal que prefieras.
- Guarda el número de expediente y sigue el estado desde la app o por teléfono.
La franquicia: el detalle que cambia el todo riesgo
Si te vas a decantar por un todo riesgo, la franquicia es probablemente la cifra más importante de la comparativa y la que más gente pasa por alto. La franquicia es la cantidad que pagas tú de tu bolsillo en cada siniestro propio antes de que entre la aseguradora. Un todo riesgo sin franquicia es más caro de cuota pero no pagas nada cuando tienes un percance; uno con franquicia (de 150, 300, 600 euros...) abarata la póliza a cambio de que asumas esa cantidad cada vez.
Tanto Mapfre como Mutua ofrecen todo riesgo con y sin franquicia. Al comparar, no basta con ver "todo riesgo" en las dos: comprueba qué franquicia lleva cada presupuesto, porque un todo riesgo con franquicia alta puede parecer más barato en la comparativa y salirte caro el día del golpe. La regla sencilla: si tienes percances con frecuencia o no quieres sustos, sin franquicia; si conduces poco y con cuidado, con franquicia para ahorrar en la cuota.
Qué pasa en la renovación
El precio del primer año no es el precio de siempre. Las aseguradoras revisan la prima cada año en función de tu siniestralidad, de la antigüedad del coche y de la política de precios de la compañía. Es habitual que una póliza suba en la renovación, sobre todo si has dado algún parte. Por eso, al elegir entre Mapfre y Mutua, pregunta cómo funciona su bonificación por no tener siniestros y no te dejes deslumbrar solo por una oferta de captación muy agresiva el primer año.
Un buen hábito, con cualquiera de las dos, es revisar el mercado cada año antes de que se renueve automáticamente la póliza. No para cambiar por sistema, sino para negociar con conocimiento: si tu compañía sabe que has mirado la competencia, muchas veces mejora la oferta para retenerte. La fidelidad ciega es de las cosas que más caro salen en los seguros de coche.
Más allá del coche: qué otros seguros ofrecen
Un factor que puede inclinar la balanza si piensas a largo plazo es que ambas son compañías multiproducto. Mapfre tiene una gama especialmente amplia (hogar, vida, salud, decesos, ahorro), coherente con su modelo de agente que te lleva todos los seguros. Mutua Madrileña también ha ampliado mucho su catálogo más allá del coche, con hogar, salud y otros ramos. Si valoras concentrar tus pólizas en una sola compañía, por comodidad y por los descuentos de agrupación, las dos te lo permiten.
Eso sí, agrupar por comodidad no debe hacerte bajar la guardia en el precio: comprueba que cada póliza, por separado, sigue siendo competitiva. A veces el pack sale a cuenta y a veces solo lo parece. La agrupación es un buen desempate entre dos opciones parejas, no una razón para dejar de comparar.
Errores al comparar dos aseguradoras
Cómo pedir presupuesto en cada una sin líos
Para que la comparación entre Mapfre y Mutua sea real, pide ambos presupuestos con exactamente los mismos datos: mismo conductor (edad, antigüedad del carnet, historial), mismo coche, misma modalidad y las mismas coberturas. Un presupuesto de terceros ampliado de una frente a un todo riesgo de la otra no se pueden comparar. Puedes pedirlos por su web, por teléfono o en oficina (Mapfre tiene red física amplia; Mutua funciona muy bien por canal telefónico y digital).
- Reúne tus datos reales: carnet, historial, coche y uso que le das.
- Decide la modalidad antes de pedir nada (terceros, ampliado o todo riesgo).
- Pide el presupuesto en ambas con esos mismos parámetros.
- Compara coberturas incluidas, franquicia, asistencia y precio, no solo la cifra final.
- Pregunta por descuentos (bonus, multiproducto) y por el precio de la renovación, no solo el de captación.
Opiniones y satisfacción: cómo leerlas bien
Es tentador decidir por las opiniones en internet, pero conviene interpretarlas con cabeza. Quien tuvo un mal día con un siniestro tiende a escribir; quien está satisfecho, rara vez. Además, la experiencia depende mucho del tipo de siniestro y de la oficina o el gestor concretos. Usa las opiniones para detectar patrones (por ejemplo, quejas repetidas sobre la rapidez de peritaje o la atención telefónica), no casos aislados, y dales menos peso que a las coberturas y el precio para tu perfil.
Los estudios de satisfacción de clientes del sector, más estructurados que las reseñas sueltas, son una referencia más fiable: ahí ambas compañías suelen salir bien paradas, lo que refuerza la idea de que, entre las dos, la decisión rara vez es "buena contra mala", sino cuál encaja mejor contigo.
Mapfre o Mutua: las dudas más habituales
¿Cuál es más barata, Mapfre o Mutua Madrileña?
Depende de tu perfil. No hay una respuesta fija: para un conductor puede ganar una y para otro la contraria. Pide presupuesto en ambas con tus datos reales.
¿Mutua Madrileña asegura a cualquiera?
Históricamente tenía criterios de selección de riesgo, pero su oferta se ha ampliado. Lo mejor es solicitar presupuesto y comprobarlo con tu caso.
¿Merece la pena el todo riesgo en estas compañías?
Depende del valor de tu coche, no de la compañía. Para un coche nuevo suele compensar; para uno viejo, el terceros ampliado.
¿Puedo agrupar coche y hogar con la misma compañía?
Sí, ambas ofrecen packs multiproducto que a veces bonifican el precio. Compara igualmente que el conjunto salga a cuenta.
Si ya tengo un seguro, cuándo puedo cambiarme entre Mapfre y Mutua?
Mantengo mi bonus por no siniestralidad al cambiar de compañía?
Puedo tener libre elección de taller en las dos?
Qué pasa con la asistencia en carretera desde el kilómetro 0?
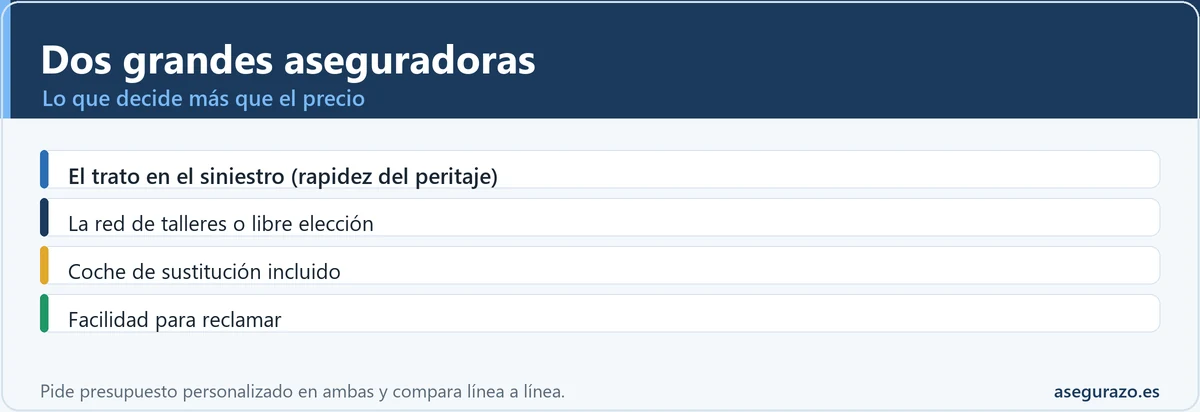
Un punto que decide más que el precio: si puedes llevar el coche a tu taller de confianza o al oficial de la marca, o si te obligan al taller concertado. Reparar fuera de la red puede reducir la indemnización en algunas pólizas. Confirma la libre elección de taller antes de firmar si eso te importa. Al comparar dos compañías grandes, el precio suele ser parecido; lo que decide es el trato en el siniestro: rapidez del peritaje, red de talleres, coche de sustitución y facilidad para reclamar. Pide presupuesto personalizado en ambas con tus datos reales y compara coberturas línea a línea, no solo la prima.Comparar aseguradoras: ¿puedes elegir tu taller?
Comparar dos grandes aseguradoras: más allá del precio
Contenido revisado en septiembre de 2026. Guía informativa basada en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.