
Contratar un seguro desde el sofá en 10 minutos es cómodo. Pero la prisa y la falta de información cuestan cada año miles de euros a los asegurados españoles. En 2026 más del 60% de los seguros de coche y hogar se contratan online, y con ellos, los mismos errores de siempre. Aquí los tienes todos, con cómo evitarlos.
En 30 segundos
| Error | Consecuencia |
|---|---|
| Mirar solo el precio | Cobertura insuficiente cuando más la necesitas |
| Ocultar datos | Póliza anulada sin devolución de prima |
| Ignorar la franquicia | Pagar de tu bolsillo cada siniestro pequeño |
| No revisar carencias | No poder usar el seguro cuando lo necesitas |
| Renovación automática | Pagar otro año sin querer |
| No leer exclusiones | El siniestro justo no está cubierto |
| Accesorios del coche | Daños no indemnizados |
| Infravalorar el hogar | Cobrar menos de lo que perdiste |
| Seguros duplicados | Pagar dos veces por la misma cobertura |
| No leer las condiciones | Datos erróneos que invalidan la póliza |
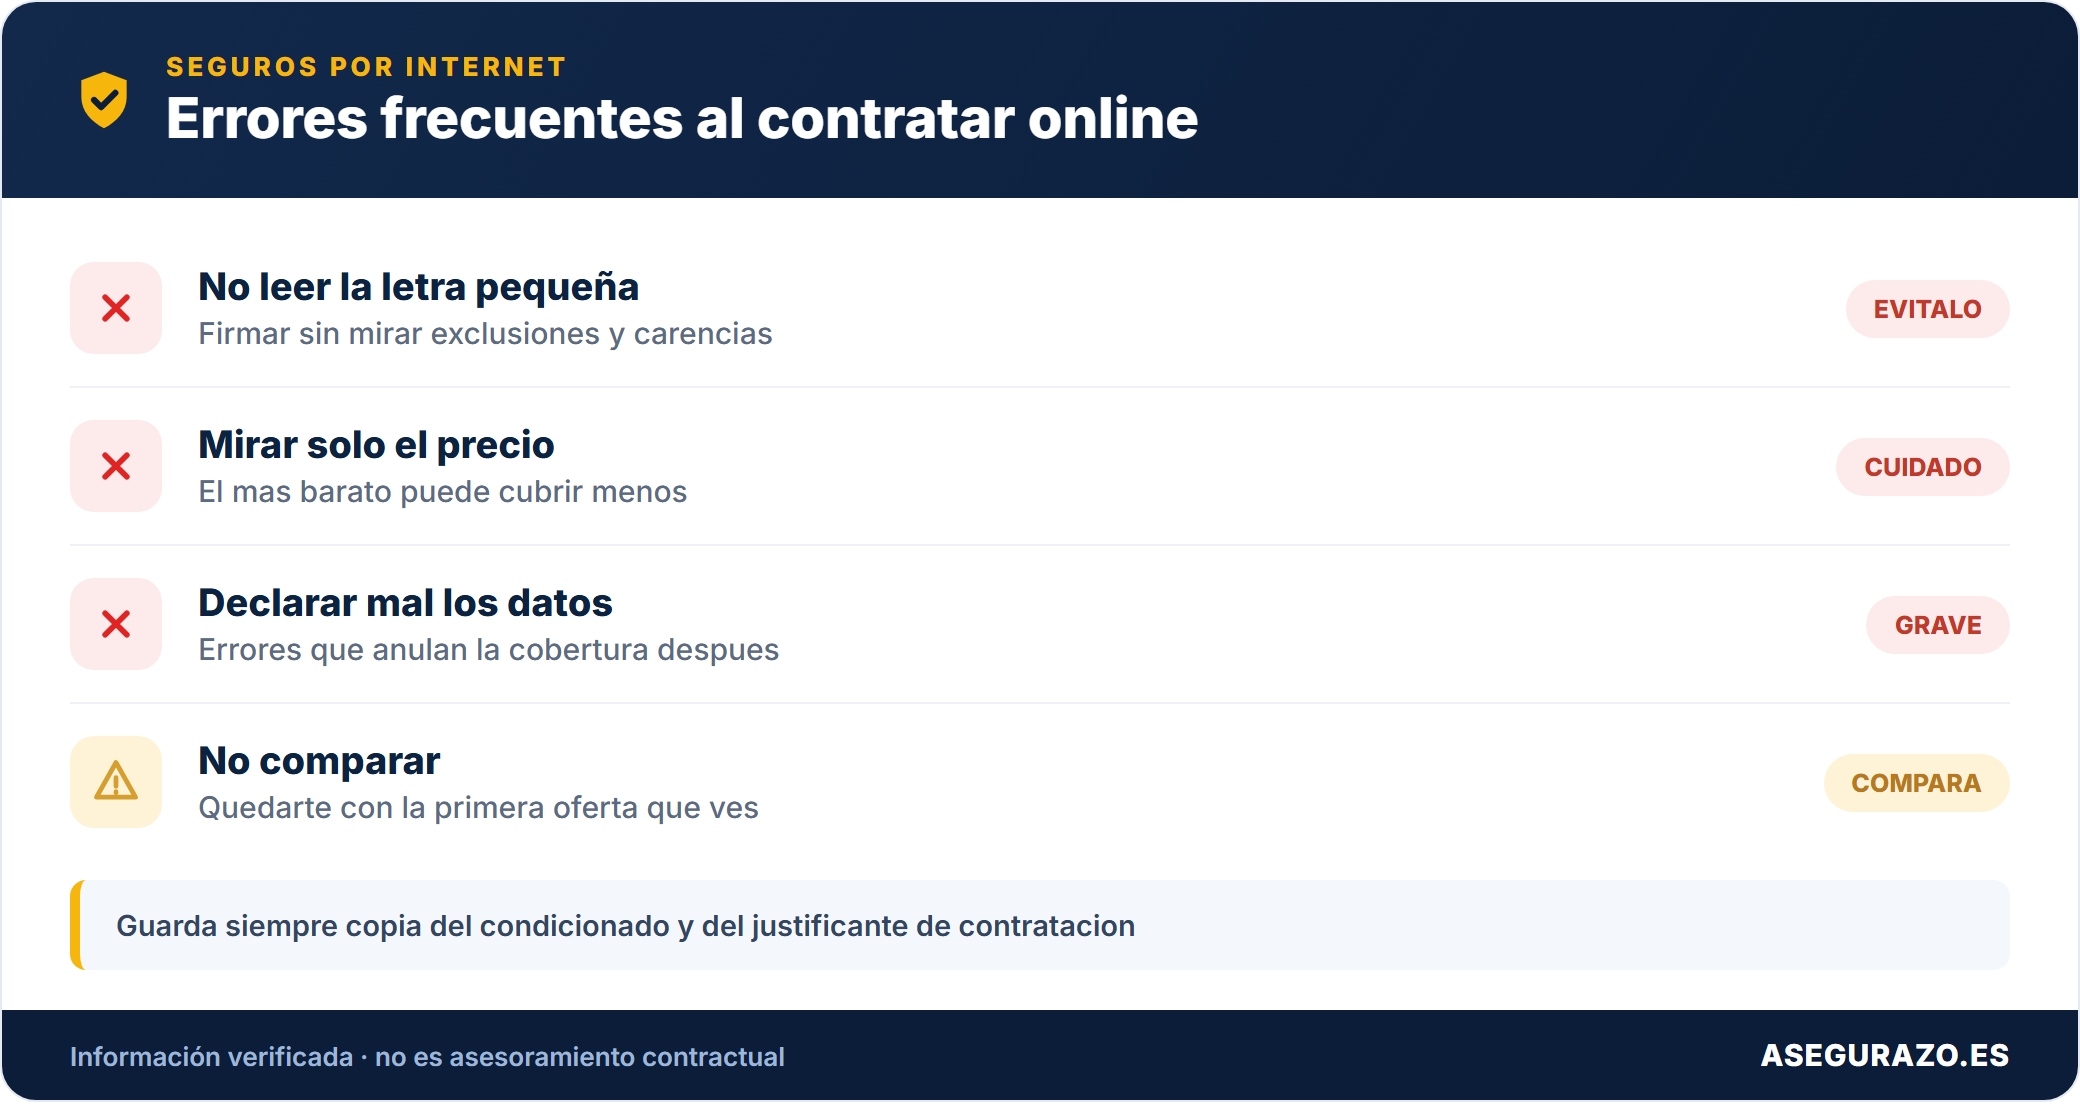
⚠️ Los 10 errores más comunes al contratar un seguro por internet
Asegurazo.es · Guía práctica 2026 · Evítalos antes de pulsar "Contratar"
Mirar solo el precio mensual
El seguro más barato puede tener capitales insuficientes y coberturas recortadas.
Ocultar datos en el cuestionario
La "mala fe" permite a la aseguradora anular la póliza sin devolver primas (art. 10 Ley 50/1980).
No revisar la franquicia
Puedes tener 300€-600€ de franquicia por siniestro sin saberlo.
Ignorar los periodos de carencia
Cirugías hasta 8 meses de espera, partos hasta 10 meses. No es inmediato.
Renovación automática no controlada
El contrato se prorroga solo. Hay que avisar con 1 mes de antelación para cancelar.
Suponer que "todo está cubierto"
Ningún seguro cubre absolutamente todo. Las exclusiones son la parte más importante.
No declarar accesorios del coche
El sistema de sonido, llantas especiales o cámara trasera no están cubiertos si no los declaras.
Infravalorar el contenido del hogar
El infraseguro activa la regla proporcional: si declaras el 50% del valor, cobras el 50% del daño.
Contratar seguros duplicados
Tu tarjeta de crédito o seguro de coche ya pueden incluir coberturas que estás pagando dos veces.
No leer las condiciones particulares
El email de confirmación no es la póliza. Los datos erróneos pueden invalidar una reclamación.
Checklist antes de pulsar "Contratar"
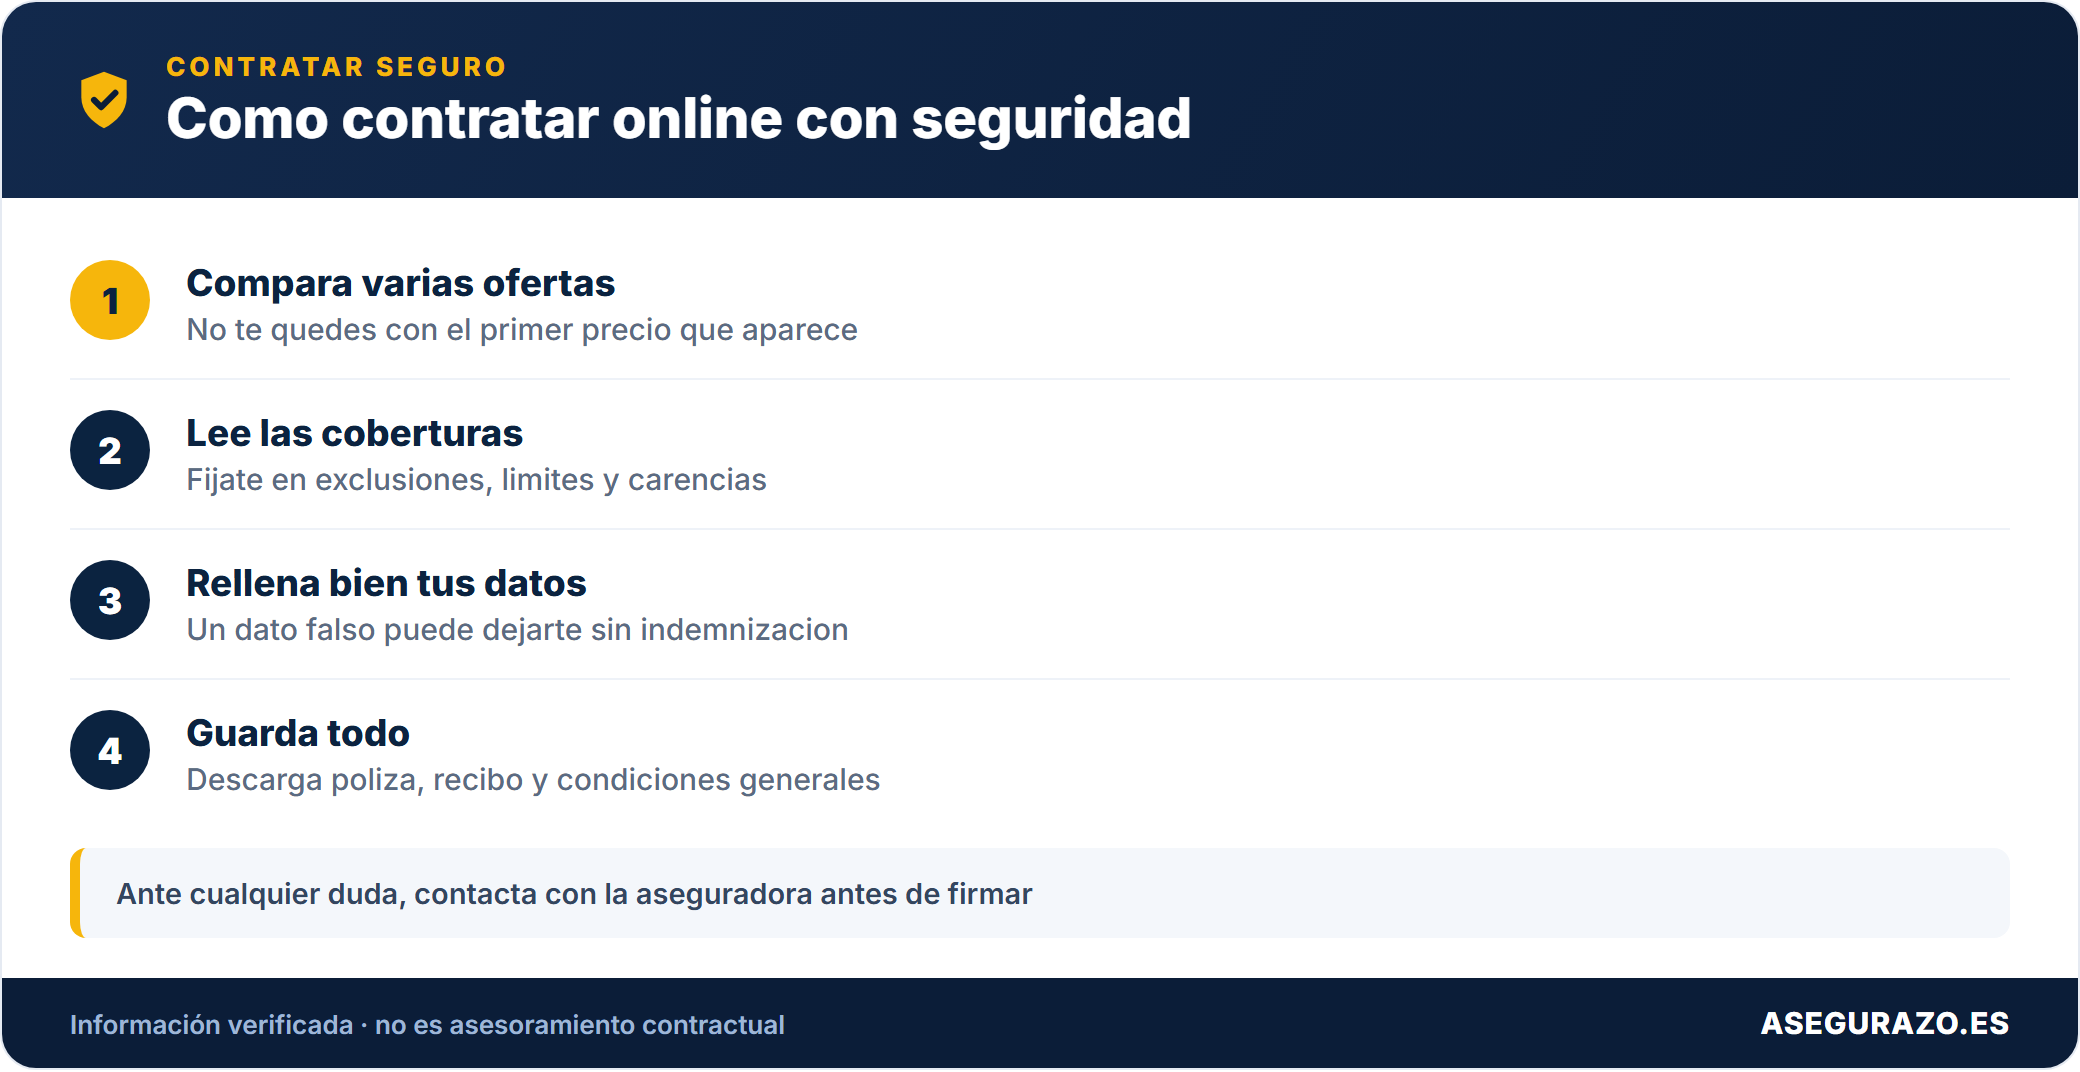
Cómo contratar un seguro online sin fallar, paso a paso
Cómo contratar un seguro online sin fallar, paso a paso
Cinco comprobaciones que separan una póliza que te cubre de una que te deja tirado.
Compara coberturas, no solo la prima
Ordena las ofertas por lo que incluyen, no por el importe mensual. Fíjate en capitales, franquicia y exclusiones antes que en el precio.
Tip: el más barato rara vez es el más económico tras un siniestro.Rellena el cuestionario con total veracidad
El artículo 10 de la Ley 50/1980 te obliga a declarar la verdad. Un dato falseado permite a la aseguradora anular la póliza.
Tip: ante la duda, declara. Una sobreprima es mejor que quedarte sin cobertura.Busca franquicia, carencias y exclusiones
Son la letra pequeña que decide si cobras. Localiza esas tres palabras en las condiciones antes de pagar, no después.
Tip: una franquicia de 300 a 600 euros cambia por completo el cálculo.Ajusta los capitales al valor real
Declarar de menos activa la regla proporcional: si aseguras el 50 por ciento del valor, cobras el 50 por ciento del daño.
Tip: haz un inventario rápido del hogar o del coche antes de fijar la suma.Descarga y revisa las condiciones particulares
El email de bienvenida no es tu póliza. Abre el PDF en las primeras 24 a 48 horas y corrige cualquier error de datos.
Tip: recuerda que tienes 14 días de desistimiento si algo no cuadra.Error 1, Mirar Solo el Precio Mensual (El Error Rey)
Es el error más cometido y el más caro a largo plazo.
Cuando comparas seguros online el algoritmo te muestra primero los más baratos. Haces clic, ves «8,90€/mes» y piensas que has encontrado un chollo.
Lo que no ves hasta que lees la letra pequeña:
- 💶 Capital máximo asegurado ridículamente bajo
- 🚫 Coberturas básicas excluidas que creías incluidas
- 💰 Franquicia elevada en cada siniestro
- ⏳ Carencias largas para las coberturas que más necesitas
Ejemplo real: un seguro de hogar de 9€/mes puede tener un capital máximo de contenido de 3.000€. Si te roban el portátil, la tele y la consola en un día, ya has superado el límite.
Cómo evitarlo: Compara siempre el coste total real incluyendo franquicias y capitales, no solo la prima mensual. El seguro más barato raramente es el más económico cuando ocurre algo.
Error 2, Mentir u Ocultar Datos en el Cuestionario
Este error no solo te cuesta dinero. Puede dejarte sin cobertura justo cuando más la necesitas.
El artículo 10 de la Ley 50/1980 de Contrato de Seguro obliga al tomador a declarar con veracidad todas las circunstancias que influyan en la valoración del riesgo.
Si omites o falseas datos, una enfermedad preexistente, un accidente previo, el uso real del vehículo, la aseguradora puede:
- ❌ Anular la póliza sin devolverte las primas pagadas
- ❌ Negarse a pagar el siniestro por «mala fe» del asegurado
- ❌ Reducir proporcionalmente la indemnización si la omisión fue sin mala fe pero influyó en el precio
Las aseguradoras tienen departamentos específicos para detectar declaraciones falsas. Y los detectan, especialmente en seguros de salud y vida cuando el asegurado necesita una prestación importante.
Cómo evitarlo: Declara siempre la verdad completa en el cuestionario. Si algo te genera dudas sobre si declararlo, declárralo. El rechazo o la sobreprima siempre es mejor que la anulación de la póliza en el peor momento.
Error 3, No Revisar las Franquicias
La franquicia es el gran invisible de la contratación online y la sorpresa más desagradable en el primer siniestro.
Muchos asegurados contratan un seguro de coche a todo riesgo o de hogar sin darse cuenta de que tienen una franquicia de 300€, 500€ o incluso más por cada siniestro.
La franquicia es la cantidad que pagas tú antes de que actúe la aseguradora. Si el daño es inferior a la franquicia, la aseguradora no paga nada y además el siniestro queda registrado en el fichero SINCO.
Ejemplo real: tienes una franquicia de 400€ y un golpe en el parking te cuesta 380€ de reparación. Pagas tú los 380€ completos, la aseguradora no pone un euro y encima has abierto un parte que puede subir tu prima.
Cómo evitarlo: Busca en las condiciones particulares la palabra «franquicia» antes de contratar. Evalúa si el ahorro en prima compensa asumir esa cantidad en cada siniestro según tu perfil de uso.
Error 4, Ignorar los Periodos de Carencia
«Acabo de contratar el seguro, mañana pido cita con el especialista.»
Este pensamiento lleva a una de las decepciones más frecuentes en seguros de salud. El periodo de carencia es el tiempo de espera obligatorio desde la firma de la póliza hasta que puedes usar determinadas coberturas.
Lo que mucha gente contrata pensando que es inmediato:
- ⏳ Resonancias y TAC: 3 a 6 meses de espera
- ⏳ Cirugía programada: 6 a 8 meses
- ⏳ Parto y maternidad: 8 a 10 meses
Contratar un seguro médico privado con urgencia para una operación inminente y descubrir que hay 8 meses de carencia es uno de los errores más costosos y más frecuentes.
Cómo evitarlo: Lee las carencias antes de contratar, no después. Si vienes de otra aseguradora con más de 12 meses de antigüedad, pide expresamente la eliminación de carencias por procedencia, muchas aseguradoras lo aplican pero no lo ofrecen si no lo solicitas.
Error 5, Dejar Activada la Renovación Automática
Tu seguro se renueva solo cada año. Y si no avisas con tiempo, estás atrapado otro año más.
La Ley 50/1980 de Contrato de Seguro (artículo 22) permite la prórroga automática de los contratos si ninguna de las partes comunica su voluntad de no renovar. El plazo legal mínimo de preaviso para el asegurado es de 1 mes antes del vencimiento.
El error más habitual: recibes el aviso de renovación con subida de precio, te molesta pero no haces nada, y cuando te quieres dar cuenta ya se ha renovado y el dinero ha salido de tu cuenta.
Las consecuencias:
- 💶 Pagas otro año completo aunque no quieras
- 🔒 Técnicamente el contrato está vigente y la aseguradora puede reclamar las primas
- ⏳ Tienes que esperar al siguiente vencimiento para salir
Cómo evitarlo: Pon una alarma en el móvil con 45 días de antelación a cada vencimiento. Usa ese tiempo para comparar y, si decides cambiar, envía la carta de no renovación con acuse de recibo antes del mes límite.
Error 6, Suponer que «Todo Está Cubierto»
«Tengo seguro a todo riesgo, estoy cubierto para todo.»
Esta frase precede a muchas decepciones. Ningún seguro cubre absolutamente todo. Todos tienen exclusiones y el apartado de exclusiones es el que menos lee la gente al contratar online.
Las exclusiones más habituales que sorprenden a los asegurados:
- 🚫 Daños causados por negligencia grave propia
- 🚫 Siniestros ocurridos fuera del territorio cubierto
- 🚫 Daños por catástrofes naturales (estos los cubre el Consorcio de Compensación de Seguros, no la aseguradora)
- 🚫 Uso inadecuado del bien asegurado
- 🚫 Daños preexistentes a la contratación
Cómo evitarlo: Antes de contratar, busca específicamente el apartado de «exclusiones» en las condiciones generales. Es aburrido pero es el párrafo que más importa cuando tienes un siniestro. Si hay alguna exclusión que te afecta directamente, cambia de aseguradora o busca una cobertura complementaria.
Error 7, No Declarar los Accesorios o Extras del Coche
Tienes un sistema de sonido de 800€, llantas de aluminio especiales y una cámara trasera instalada a posteriori. Y tu seguro a todo riesgo no los cubre.
El seguro de coche estándar cubre el vehículo tal como salió del concesionario. Los accesorios y mejoras instaladas después de la compra no están incluidos automáticamente.
Lo que suele quedarse fuera si no lo declaras:
- 🎵 Sistemas de sonido aftermarket
- 🔧 Llantas especiales no originales
- 📷 Cámaras y sistemas de navegación no de serie
- 🔒 Sistemas antirrobo instalados posteriormente
- 🚗 Modificaciones estéticas o de rendimiento
Cómo evitarlo: Al contratar o renovar el seguro, declara expresamente todos los accesorios con su valor estimado. La mayoría de aseguradoras los cubren añadiendo una pequeña prima adicional. Sin declaración, sin cobertura.
Error 8, Infravalorar el Contenido en el Seguro de Hogar
Este error activa la «regla proporcional» y es uno de los más caros en la práctica.
El infraseguro ocurre cuando el valor declarado del contenido del hogar es inferior al valor real. Es muy habitual porque la gente subestima lo que tiene en casa.
Suma mentalmente: muebles, electrodomésticos, ropa, tecnología, joyas, instrumentos, colecciones… La mayoría de hogares tienen entre 15.000€ y 40.000€ en contenido real. Muchos lo declaran en 8.000€ o 10.000€ para pagar menos prima.
La consecuencia matemática es devastadora:
- Valor real del contenido: 30.000€
- Valor declarado: 15.000€ (50% del real)
- Robo con daños de 10.000€
- La aseguradora aplica la regla proporcional y paga solo 5.000€ (el 50%)
Pierdes 5.000€ adicionales por haber ahorrado quizás 50€ al año en prima.
Cómo evitarlo: Haz un inventario real de tus pertenencias antes de contratar. Fotografía habitación por habitación. Declara el valor real aunque la prima suba un poco. En caso de siniestro la diferencia puede ser de miles de euros.
Error 9, Contratar Seguros Duplicados
Estás pagando por coberturas que ya tienes y no lo sabes.
Es uno de los errores más silenciosos porque no se nota hasta que intentas usar dos seguros para el mismo siniestro y descubres que uno no aplica.
Las duplicidades más frecuentes en España en 2026:
- ✈️ Seguro de viaje contratado cuando tu tarjeta de crédito ya lo incluye
- 🚗 Asistencia en carretera contratada cuando ya la tienes en el seguro del coche
- 🏥 Seguro de accidentes duplicado con coberturas del seguro de vida o de hogar
- 💻 Seguro de dispositivos cuando tu seguro de hogar ya cubre el contenido tecnológico
- ⚖️ Defensa jurídica incluida en el seguro del coche y contratada de nuevo en el hogar
Cómo evitarlo: Antes de contratar cualquier seguro nuevo, revisa las coberturas que ya tienes activas. Lee las condiciones de tu tarjeta de crédito, muchas Visa y Mastercard de gama media incluyen seguros de viaje, compras y alquiler de coches que la mayoría de titulares desconocen.
Error 10, No Descargar ni Leer las Condiciones Particulares
El email de confirmación no es tu póliza. Es solo un acuse de recibo.
Es el error más básico y el más extendido. Tras contratar online recibes un email de bienvenida con un PDF adjunto. La mayoría de personas lo archivan sin abrirlo y asumen que todo está correcto.
Lo que puede estar mal en tus condiciones particulares:
- 📋 Datos personales incorrectos (nombre, DNI, matrícula, dirección)
- 💰 Capital asegurado diferente al que creías haber contratado
- 📅 Fecha de inicio equivocada
- 👤 Beneficiarios mal especificados en seguros de vida
- 🚗 Uso del vehículo incorrecto (particular vs profesional)
Cualquiera de estos errores puede invalidar una reclamación o reducir la indemnización en el momento del siniestro.
Cómo evitarlo: Descarga y lee las condiciones particulares en las primeras 24-48 horas tras contratar. Si detectas algún error contacta inmediatamente con la aseguradora para corregirlo. Recuerda que tienes 14 días de desistimiento si contrataste online para cancelar sin coste si algo no cuadra.
Los errores que salen más caros, con su antídoto
Elegir solo por el precio
La prima más baja suele esconder capitales cortos y coberturas recortadas.
Solución: compara el coste total real, con franquicias y capitales incluidos.
Ocultar datos en el cuestionario
La aseguradora puede anular la póliza sin devolver primas por mala fe.
Solución: declara siempre la verdad completa, sin excepciones.
No mirar la franquicia
Puedes pagar de tu bolsillo 300 a 600 euros en cada siniestro pequeño.
Solución: busca la palabra franquicia en las condiciones antes de firmar.
Dejar la renovación automática sin control
El contrato se prorroga solo si no avisas con un mes de antelación.
Solución: pon una alarma 45 días antes del vencimiento.
Infravalorar el contenido del hogar
El infraseguro activa la regla proporcional y cobras solo una parte del daño.
Solución: declara el valor real tras un inventario habitación por habitación.
No leer las condiciones particulares
Un dato erróneo en el PDF puede invalidar tu reclamación.
Solución: revisa el documento en las primeras 48 horas y corrige lo que falle.
El Consejo Extra: La Regla de los 15 Minutos
Antes de pulsar «contratar» en cualquier seguro online dedica 15 minutos a hacer estas comprobaciones:
- ¿He leído las exclusiones principales?
- ¿Conozco el importe exacto de la franquicia?
- ¿He declarado todos los datos con veracidad?
- ¿Sé cuándo vence y cuál es el plazo para cancelar?
- ¿Tengo ya alguna cobertura similar que cubra esto?
- ¿El capital asegurado refleja el valor real del bien?
Esos 15 minutos pueden ahorrarte miles de euros y muchos disgustos.
Antes de decidir: El Seguro Más Caro es el que No Te Cubre Cuando lo Necesitas
Contratar online es rápido, cómodo y en muchos casos más barato. Pero la prisa es el peor consejero en seguros.
El sector asegurador español está regulado para protegerte, pero esa protección solo funciona si tú cumples tu parte: declarar con veracidad, leer lo que firmas y entender lo que compras.
¿Has cometido alguno de estos errores? ¿O tienes algún otro que añadir a la lista? Cuéntanoslo en los comentarios. En Asegurazo.es aprendemos todos de las experiencias reales. 👇
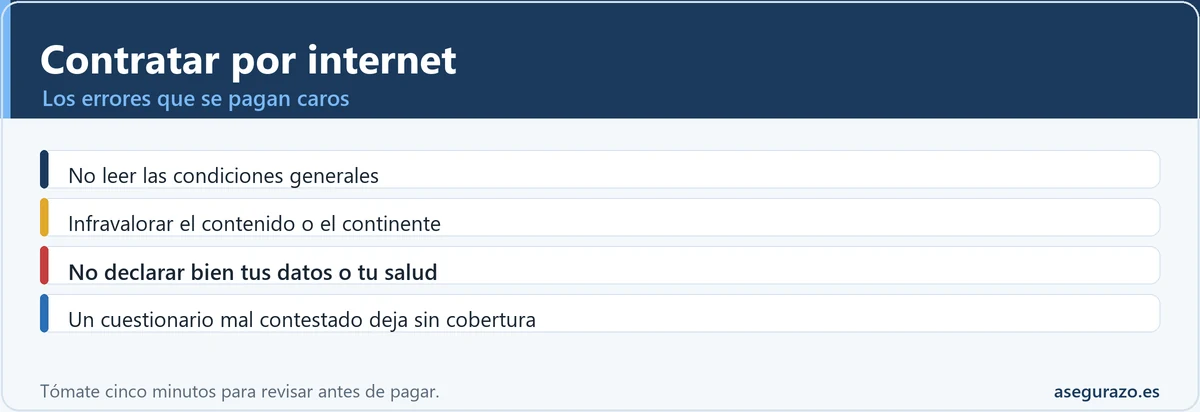
Contratar por internet: los errores que se pagan caros
Al contratar online los fallos más caros son no leer las condiciones generales, infravalorar el contenido o el continente, y no declarar bien tus datos o tu salud. Un cuestionario mal contestado puede dejar el siniestro sin cobertura. Tómate cinco minutos para revisar coberturas, exclusiones y sumas antes de pagar.
Contratar online: el cuestionario que decide si cobras
De los errores al contratar por internet, el más caro es rellenar mal el cuestionario de salud o de datos del riesgo. Un dato inexacto (kilómetros, uso, dolencias) puede dejar el siniestro sin cobertura por ocultación. Tómate el cuestionario en serio: es la base sobre la que la aseguradora decide pagar o no.
Dudas habituales al contratar por internet
¿Puedo anular un seguro contratado online si me arrepiento?
¿Qué pasa si me equivoco al rellenar el cuestionario?
¿La franquicia y la carencia son lo mismo?
¿Es fiable contratar un seguro por internet?
¿Cómo sé si estoy pagando un seguro duplicado?
¿Cuándo puedo cambiar de aseguradora sin penalización?
Más sobre el tema
- 📄 Guía para leer una póliza de seguros sin morir en el intento
- ⏱️ Plazos legales para cancelar cualquier seguro en España
- 🔍 ¿Qué es el fichero SINCO y cómo afecta al precio de tu seguro?
Redactado por Alejandro Urbina · Asegurazo.es · Basado en la legislación española vigente.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: