
Tienes tu póliza delante, pasas páginas y páginas, y sigues sin saber qué cubre de verdad. No es culpa tuya. Las pólizas están escritas para el juzgado, no para ti, y la parte que decide si cobras o no suele estar donde nadie mira. Esta guía te enseña a leer cualquier contrato de seguro con criterio de perito, en el orden correcto y sabiendo qué apartado manda sobre cuál.
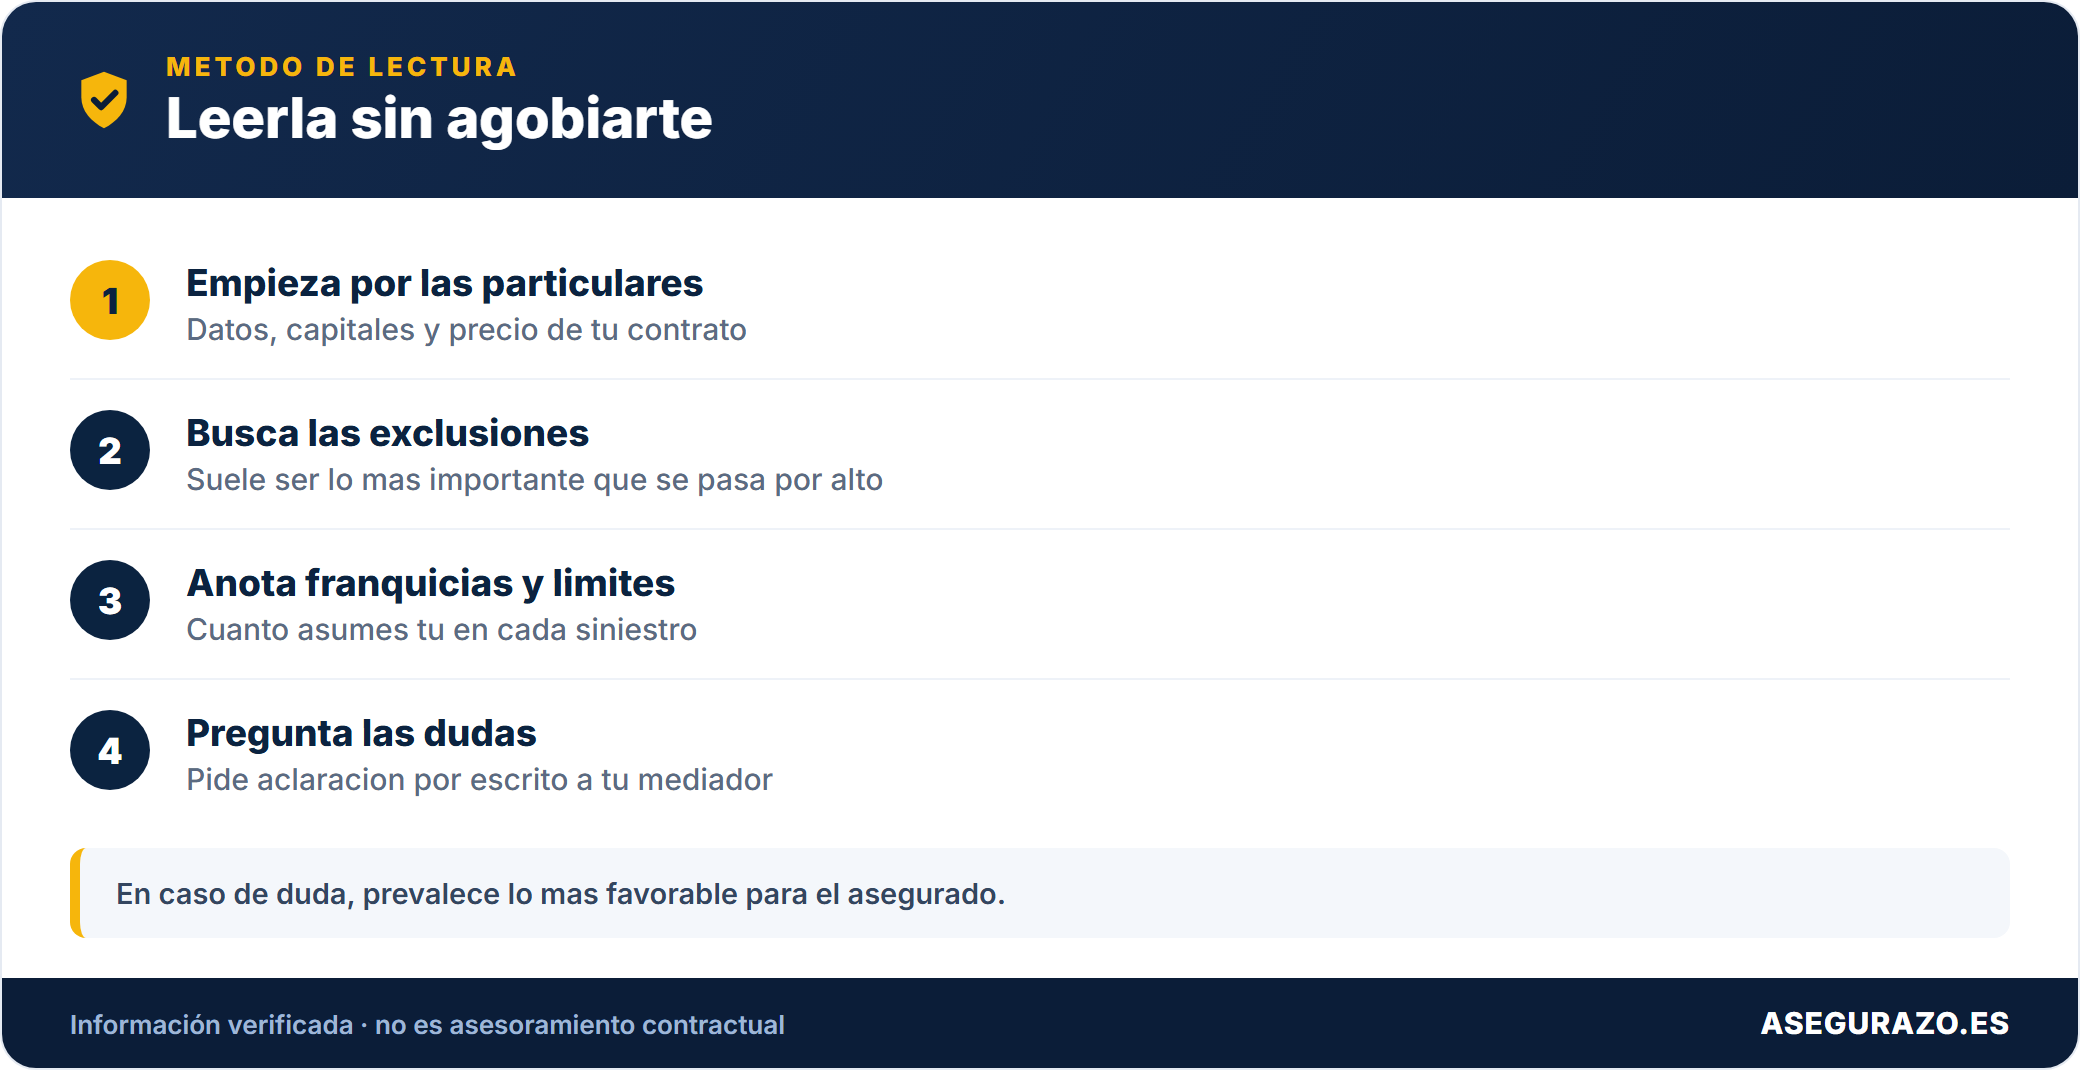
No vas a memorizar leyes. Vas a aprender a ir directo a las cinco cosas que de verdad importan cuando ocurre un siniestro: qué está cubierto, qué está excluido, cuánto es el límite, qué te descuentan y qué plazos tienes. Con eso evitas la sorpresa más cara que existe, la de descubrir que "eso no entraba" justo el día que lo necesitabas.
Lo mínimo que debes saber antes de abrir el PDF
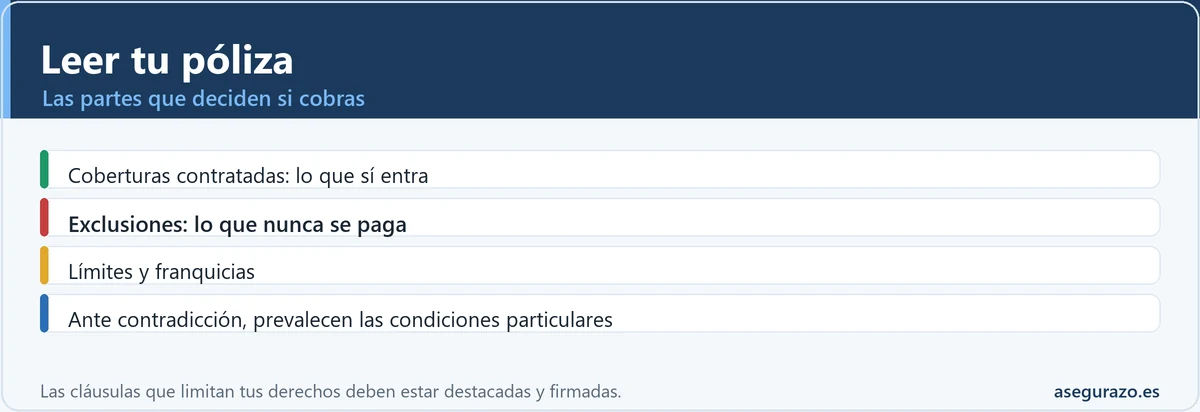
Una póliza no es un folleto comercial, es un contrato legal entre tú y la aseguradora regulado por la Ley 50/1980, de 8 de octubre, de Contrato de Seguro (la famosa LCS). Esa ley obliga a la compañía a redactarla de forma clara y a resaltar las cláusulas que recortan tus derechos. Cuando entiendas dónde está cada cosa, leerla entera te llevará quince minutos y una segunda lectura selectiva, treinta segundos.
La clave que casi nadie conoce es esta: no todos los apartados de tu póliza pesan lo mismo. Hay uno que manda sobre el resto, hay cláusulas que solo son válidas si están firmadas por ti y hay números escondidos que reducen la indemnización sin que te enteres. Vamos a ordenarlo todo para que nunca más leas una póliza a ciegas.
Diseccionador de póliza: qué contiene cada apartado y por qué importa
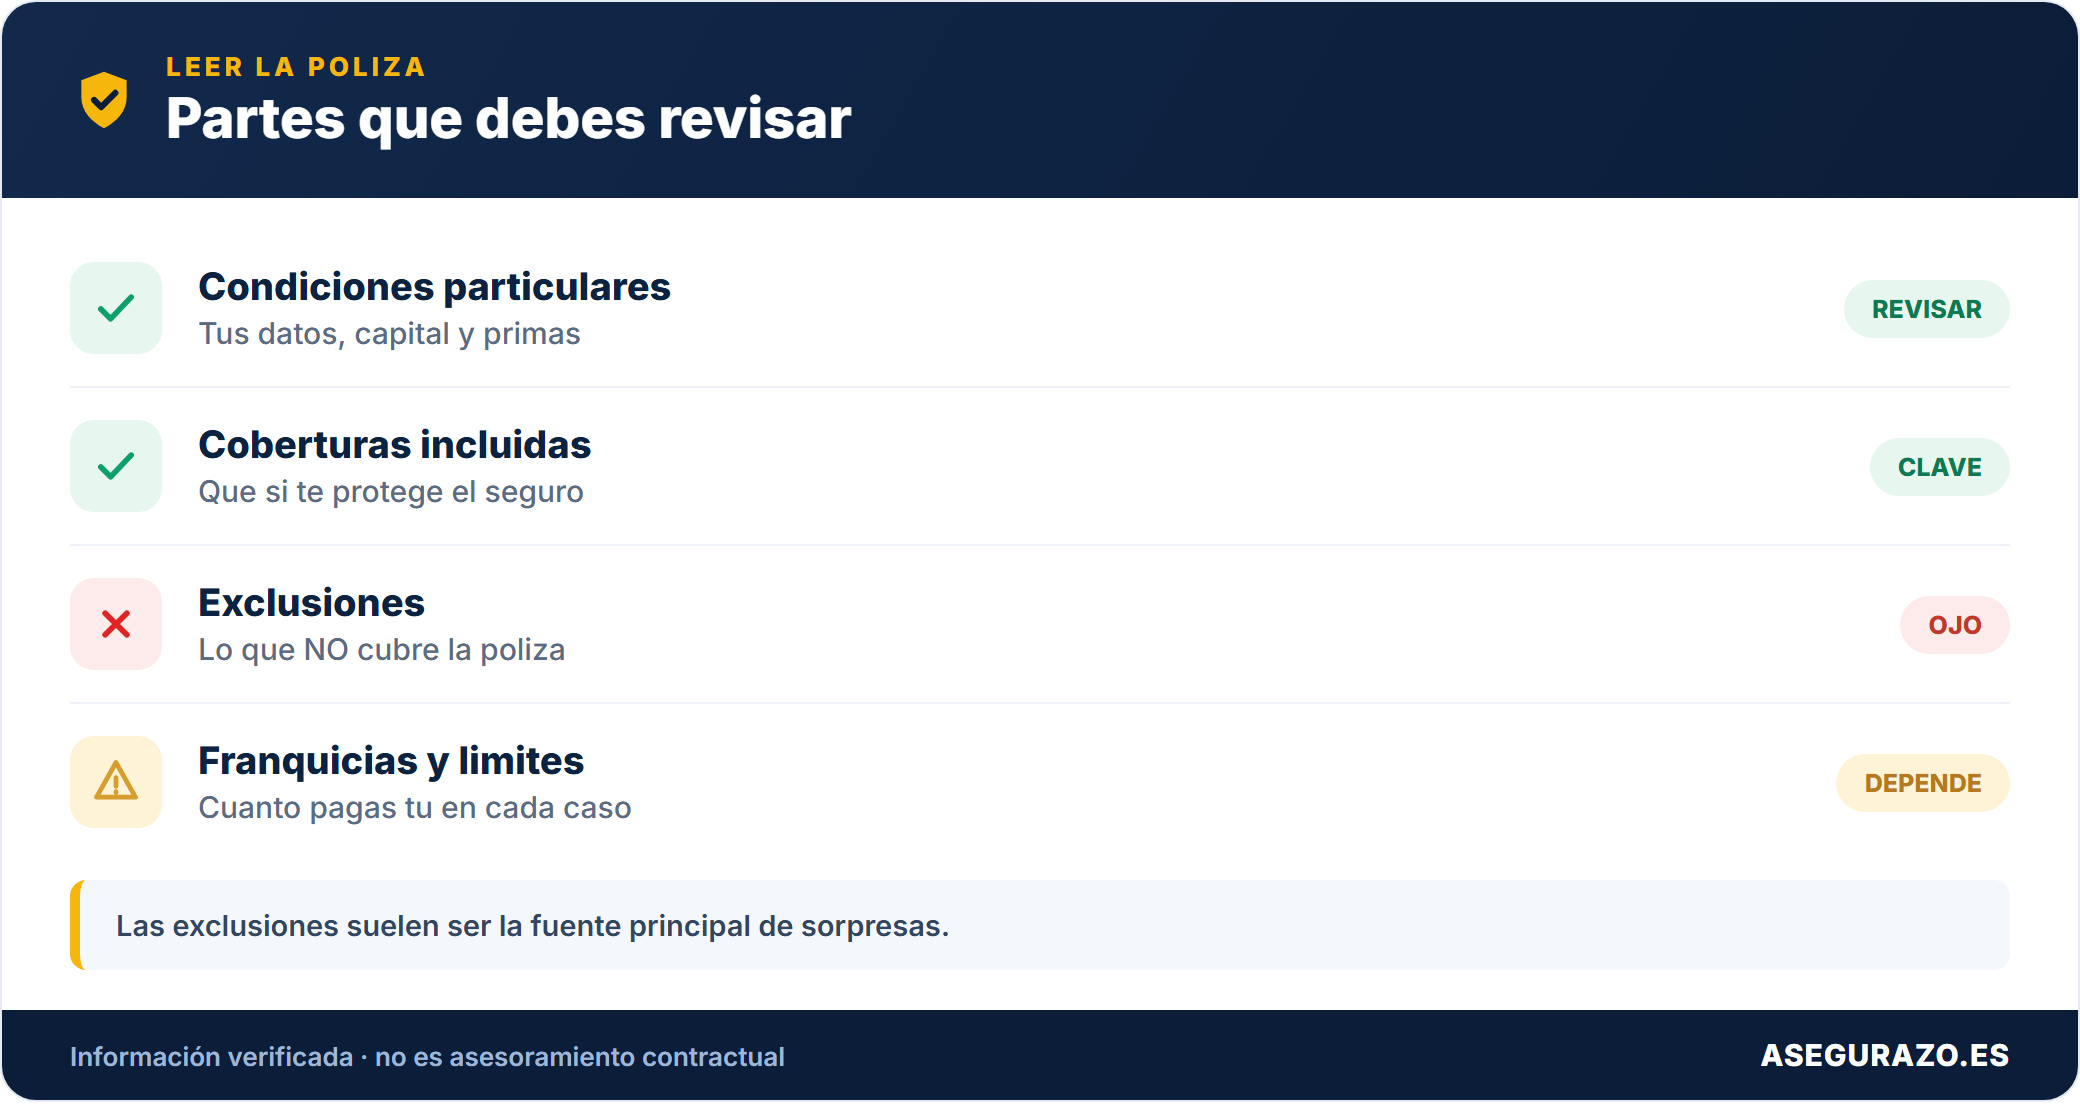
Toda póliza se divide en bloques con nombres muy parecidos que confunden a cualquiera. Pincha en cada apartado para desplegar qué encontrarás dentro, qué peso legal tiene y en qué debes fijarte. Empieza siempre por las condiciones particulares: si solo lees una parte, que sea esa.
Anatomía de tu póliza, apartado por apartado
Pincha en cada bloque para ver qué contiene y en qué fijarte
¿Generales o particulares? Cuál manda cuando se contradicen
Esta es la pregunta de oro y la respuesta te ahorra discusiones. Cuando las condiciones generales dicen una cosa y las particulares dicen otra, prevalecen las particulares, porque son lo que se pactó específicamente contigo. Con una excepción muy sensata: si las generales resultan más favorables para ti que las particulares, mandan las generales. La ley siempre se inclina hacia el asegurado cuando hay contradicción.
Por eso no basta con leer solo una parte. Imagina que en tu hoja de condiciones particulares aparece una cobertura de daños por agua, pero en las generales hay una exclusión que la vacía de contenido. Ahí tienes un conflicto que juega a tu favor. Leer los dos bloques y detectar contradicciones es, muchas veces, lo que separa una indemnización cobrada de un "lo lamentamos, no procede".
Limitativas contra delimitadoras: la distinción que decide si cobras
Aquí entra la parte jurídica más rentable de conocer. El artículo 3 de la LCS distingue dos tipos de cláusulas que parecen iguales pero tienen un régimen radicalmente distinto. Entenderlo te da munición si algún día una compañía te niega un pago apoyándose en la letra pequeña.
Dónde mirar según lo que te preocupa
No leas la póliza de principio a fin como una novela. Ve directo al apartado que responde tu duda concreta. Esta tabla te dice dónde buscar cada cosa para no perder el tiempo entre páginas de relleno.
| Lo que te preocupa | Dónde mirar en la póliza | Palabra clave a buscar |
|---|---|---|
| 💶 Cuánto pago y cuándo | Condiciones particulares | Prima, vencimiento, forma de pago |
| ✅ Qué está cubierto | Particulares (coberturas contratadas) + especiales | Garantías, coberturas incluidas |
| ❌ Qué NO está cubierto | Condiciones generales | Exclusiones, riesgos excluidos |
| 💸 Cuánto pago yo del siniestro | Particulares | Franquicia |
| 🏦 Cuánto es lo máximo que cobro | Particulares | Suma asegurada, capital, sublímite |
| ⏳ Desde cuándo puedo usar una cobertura | Generales o especiales | Carencia, período de espera |
| 📞 Cómo aviso de un siniestro | Generales | Comunicación del siniestro, plazo |
| 🚪 Cómo y cuándo cancelo | Particulares + generales | Duración, prórroga, preaviso |
| ⚖️ Cómo reclamo si no me pagan | Generales | Defensa del asegurado, SAC, DGSFP |
Glosario: los términos que nadie te explica
La mitad de la confusión al leer una póliza viene del vocabulario. Estos son los términos que aparecen una y otra vez y que casi nadie tiene claros. Tenlos a mano mientras lees tu contrato y traducirás la letra pequeña sobre la marcha.
| Término | Qué significa de verdad |
|---|---|
| Tomador | Quien firma el contrato y paga la prima. Puede coincidir o no con el asegurado. |
| Asegurado | La persona o el bien sobre el que recae el riesgo cubierto. |
| Beneficiario | Quien cobra la indemnización cuando ocurre el siniestro (típico en vida). |
| Prima | El precio del seguro. Lo que pagas a cambio de que te cubran el riesgo. |
| Recibo | El justificante de cada pago de la prima. Guárdalo: acredita que estás al corriente. |
| Siniestro | El hecho dañoso previsto en la póliza que activa la cobertura. |
| Suma asegurada | El valor que declaras y el límite máximo que la compañía pagará por ese bien. |
| Franquicia | La parte del daño que asumes tú antes de que la aseguradora ponga el resto. |
| Sublímite | Un tope máximo aplicado solo a una cobertura concreta, por debajo de la suma general. |
| Carencia | El tiempo que debe pasar desde que contratas hasta poder usar cierta cobertura. |
| Infraseguro | Cuando la suma asegurada es inferior al valor real. Reduce la indemnización. |
| Regla proporcional | El cálculo que aplica la compañía en caso de infraseguro para pagarte menos. |
| Valor a nuevo | Te reponen el bien por uno equivalente sin descontar el desgaste por el uso. |
| Depreciación | El descuento por antigüedad y desgaste que aplican si no hay valor a nuevo. |
| Subrogación | La aseguradora te paga y después reclama al verdadero culpable en tu lugar. |
La trampa del infraseguro: calcula lo que cobrarías de verdad
Este es el apartado que provoca más sorpresas amargas en un siniestro, y casi siempre por desconocimiento. Si aseguras tu casa o tu negocio por menos de lo que valen de verdad, la compañía no te paga el daño completo: aplica la regla proporcional del artículo 30 de la LCS. La fórmula es simple: la indemnización se reduce en la misma proporción en que tu suma asegurada se queda corta frente al valor real.
Mételo en números con tus propios datos. Pon el valor real del bien, por cuánto lo tienes asegurado y el importe del daño que has sufrido, y verás al instante cuánto te pagarían y cuánto pierdes por estar infrasegurado. Es una cifra orientativa para que entiendas el mecanismo: la valoración oficial siempre la hace el perito.
Simulador de infraseguro (regla proporcional)
Descubre cuánto cobrarías realmente si estás infrasegurado
Un matiz que casi nadie aprovecha: la regla proporcional es dispositiva. Eso significa que tú y la aseguradora podéis pactar que no se aplique, incluso incluyendo una cláusula de "renuncia a la regla proporcional" o un seguro a valor tasado. Si tienes un bien difícil de valorar, pregúntalo antes de firmar. Es una de esas cosas que solo pide quien ha leído su póliza con lupa.
Franquicia, carencia y exclusiones: los tres frenos a tu indemnización
Además del infraseguro, hay tres mecanismos que reducen o anulan lo que cobras. Conviene tenerlos claros porque suelen estar dispersos por la póliza y trabajan en silencio hasta el día del siniestro.
La franquicia es la parte del daño que asumes tú antes de que entre la compañía. Si tienes una franquicia de 300 euros y el daño es de 1.000, la aseguradora paga 700 y tú los 300. Cuanto más alta sea la franquicia, más barata es la prima, pero más caro te sale cada parte. Búscala siempre en las condiciones particulares, expresada en euros o en porcentaje.
La carencia es el tiempo de espera desde que contratas hasta que puedes usar ciertas coberturas. Es habitual en salud y decesos: por ejemplo, plazos de varios meses para intervenciones programadas o para maternidad, y periodos más largos para determinadas situaciones preexistentes. Si necesitas usar el seguro pronto, comprueba las carencias antes de firmar, no después.
Las exclusiones son lo que el seguro no cubre nunca, y viven en las condiciones generales con letra pequeña. Las más olvidadas: daños por dolo o negligencia grave del asegurado, daños preexistentes, siniestros fuera del territorio cubierto y ciertos riesgos extraordinarios que corresponden al Consorcio de Compensación de Seguros. Léelas enteras una vez: es aburrido, pero es donde más gente descubre tarde que no estaba cubierta.
Cómo leer tu póliza en 6 pasos ordenados
Si nunca has leído una póliza con método, sigue este orden. Está pensado para que en el primer repaso detectes lo esencial y no te pierdas entre páginas de condiciones generales.
Plazos y cifras clave que conviene memorizar
Estos son los números que aparecen en la LCS y que marcan la diferencia entre cobrar bien y cobrar tarde o de menos. Tómalos como referencia general y confirma siempre el detalle en tu póliza y en la fuente oficial.
Sobre el plazo de aviso conviene un matiz que tranquiliza a mucha gente. Comunicar el siniestro pasados los 7 días no te deja automáticamente sin cobertura. La consecuencia que prevé la ley es que la aseguradora podría reclamar los daños y perjuicios que ese retraso le haya causado, y ni siquiera eso si demuestra que se enteró del siniestro por otra vía. Los tribunales han rechazado que un simple retraso en avisar sea motivo para negarte la indemnización.
El cuestionario de salud y el deber de declarar el riesgo
Antes de que exista la póliza, hay un momento que decide mucho de lo que vendrá después: rellenar el cuestionario. En seguros de salud, vida o decesos, la compañía te pregunta por tu situación para valorar el riesgo. Ese deber de declaración está en la LCS y tiene una regla que juega a tu favor: solo tienes que contestar a lo que te preguntan de forma clara. Si la aseguradora no pregunta por algo, no puede después reprocharte que no lo declararas.
El problema aparece cuando se oculta o falsea información relevante que sí se preguntó. Ahí la compañía puede reducir la indemnización o incluso liberarse del pago si hubo mala fe. La lectura práctica es doble: responde con sinceridad a lo que te pregunten y guarda copia del cuestionario que firmaste, porque es la prueba de qué te preguntaron exactamente y qué contestaste.
Errores al leer una póliza que salen carísimos
Estos son los fallos que se repiten una y otra vez, los que convierten una cobertura sobre el papel en un "no procede" cuando llega el momento. Cada uno tiene su antídoto y ninguno cuesta dinero, solo atención.
Un truco extra: apóyate en la IA para traducir la letra pequeña
Si te topas con una cláusula redactada en jerga imposible, copia el párrafo y pídele a un asistente de inteligencia artificial que te lo explique en lenguaje llano. No sustituye el criterio de un mediador ni de un abogado, y nunca lo tomes como asesoramiento legal, pero te da una primera traducción para saber si conviene consultar con un profesional. Eso sí, no pegues datos personales sensibles.
Dudas habituales
¿Qué apartado de la póliza tengo que leer sí o sí?
Las condiciones particulares y las exclusiones de las generales. Las particulares te dicen qué has contratado tú, con qué capitales y franquicias, y las exclusiones te dicen qué no te van a pagar nunca. Con esos dos bloques cubres el 80 por ciento de las sorpresas. Si tienes condiciones especiales, añádelas a la lista de lectura obligatoria.
Si las condiciones generales y las particulares se contradicen, ¿cuáles valen?
Prevalecen las particulares, porque son lo pactado específicamente contigo, salvo que las generales resulten más favorables para ti. La interpretación en caso de duda tiende a proteger al asegurado, así que una contradicción suele jugar a tu favor.
¿Qué es una cláusula limitativa y por qué me importa tanto?
Es una cláusula que recorta un derecho que en principio tenías (una franquicia alta, un sublímite, una exigencia de alarma). El artículo 3 de la LCS exige que esté destacada de forma especial y firmada por ti. Si te perjudica y no cumple esos dos requisitos, hay base para pedir que no se te aplique.
Tengo mi casa asegurada por menos de lo que vale, ¿qué pasa en un siniestro?
Se aplica la regla proporcional del artículo 30 de la LCS: cobras en la misma proporción en que tu suma asegurada cubre el valor real. Si aseguraste por la mitad, cobras aproximadamente la mitad del daño. La solución es subir la suma asegurada al valor real o pactar que no se aplique la regla proporcional, algo que la ley permite.
Avisé del siniestro pasados los 7 días, ¿pierdo la indemnización?
No de forma automática. El plazo del artículo 16 es de 7 días salvo que tu póliza amplíe ese margen, pero avisar tarde no anula tu derecho a cobrar. Como mucho, la compañía podría reclamar los perjuicios que el retraso le causara, y ni eso si conoció el siniestro por otro medio.
¿Cuánto tiempo tengo para reclamar a la aseguradora?
Como referencia general, las acciones derivadas del contrato de seguro prescriben en 2 años en los seguros de daños y en 5 años en los de personas (artículo 23 LCS). El plazo se interrumpe si reclamas por escrito. Confirma siempre el plazo aplicable a tu caso, porque según el tipo de reclamación pueden entrar en juego otras reglas.
¿Dónde consulto la ley y las guías oficiales si quiero verificarlo?
El texto completo de la Ley 50/1980 de Contrato de Seguro está en boe.es, y la Dirección General de Seguros y Fondos de Pensiones publica guías e información para el asegurado en dgsfp.mineco.gob.es. Son las dos fuentes de referencia para no fiarte de resúmenes de terceros.
📋 Leer tu póliza con criterio, lo que debes recordar
Tu póliza es tu contrato: quien lo entiende, cobra
Firmar un seguro sin leerlo es como comprar una casa sin mirar las escrituras. El papel guardado en el cajón o el PDF olvidado en el correo es tu única protección real cuando las cosas van mal, y solo sirve si sabes qué dice. Ahora ya conoces el orden de lectura, el apartado que manda, las cláusulas que solo valen firmadas y los números que reducen tu indemnización sin avisar.
Dedícale quince minutos a tu próxima renovación con esta guía al lado. Revisa que la suma asegurada siga cubriendo el valor real, comprueba las franquicias, lee las exclusiones y guarda todo junto. Ese rato de lectura es la mejor póliza contra la peor sorpresa: la de descubrir, el día del siniestro, que lo que dabas por cubierto nunca lo estuvo.
Preguntas frecuentes
¿Se puede usar un seguro de salud nada más contratarlo?
¿Qué pasa si se pierde un suplemento o un anexo de la póliza?
¿Qué ocurre si la aseguradora no preguntó por algo en el cuestionario de salud?
¿En cuánto tiempo debe pagar la aseguradora tras un siniestro?
¿Se puede usar inteligencia artificial para entender una cláusula difícil?
¿Con cuánto tiempo hay que avisar para no renovar la póliza?
Otros temas que conectan con este
- ⚖️ Qué hacer si el seguro no quiere pagar: guía paso a paso
- 💶 Qué es la prima de riesgo del seguro y cómo se calcula
- 🔄 Cambiar de aseguradora: cuándo se puede y cómo hacerlo
- ⏳ Prescripción del siniestro: cuánto plazo tienes para reclamar
Redactado por Alejandro Urbina · Asegurazo.es · Basado en la Ley 50/1980 de Contrato de Seguro y en la información oficial de la DGSFP.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: