
En el recibo de casi todos los seguros de hogar, coche o vida hay una línea pequeña que muy pocos leen: el recargo a favor del Consorcio de Compensación de Seguros. Con ese dinero el Consorcio paga los daños extraordinarios, como la DANA de Valencia. Su propia estadística permite hacer una cuenta que casi nunca se ve: cuánto se ha recaudado y cuánto se ha pagado en 55 años. Los números, en euros de 2025, son 27.369 millones recaudados por el recargo de la cobertura de bienes frente a 20.157 millones pagados por daños en bienes.
Qué es el recargo y desde cuándo se calcula así
El Consorcio cubre los daños por acontecimientos extraordinarios en los ramos en los que existe recargo a su favor. La estadística explica que, dentro del periodo 1971-2025, hay dos tramos respecto a la forma de cobrarlo:
«Hasta el 31 de diciembre de 1986, donde la prima de riesgos extraordinarios fue aplicada en forma de recargo sobre la prima del seguro ordinario; y desde el 1 de enero de 1987, con un sistema de tarifa basado, fundamentalmente, en la aplicación de tasas sobre los capitales asegurados.»Consorcio de Compensación de Seguros, Estadística Riesgos Extraordinarios 1971-2025, introducción, sección 1.ª · abrir documento
Aunque hoy se calcule sobre el capital asegurado, el documento sigue llamando «recargos devengados» a lo que se ingresa cada año. La estadística los desglosa en tres bloques: bienes (27.369 millones en la serie), pérdidas pecuniarias (1.244 millones) y personas (1.137 millones), con un total de 29.750 millones. Esta página se centra en el bloque de bienes porque es el que se puede comparar con las indemnizaciones por daños en bienes. Una consecuencia práctica: el importe que ve el asegurado en el recibo depende de lo que ha asegurado, no del tipo de siniestro que haya tenido. Para saber qué cubre a cambio de ese dinero, el artículo qué es el Consorcio de Compensación de Seguros resume los riesgos y los requisitos, y el de inundación, incendio y terremoto explica la frontera con la póliza ordinaria.
Cuenta 1: el recargo es estable, las indemnizaciones no
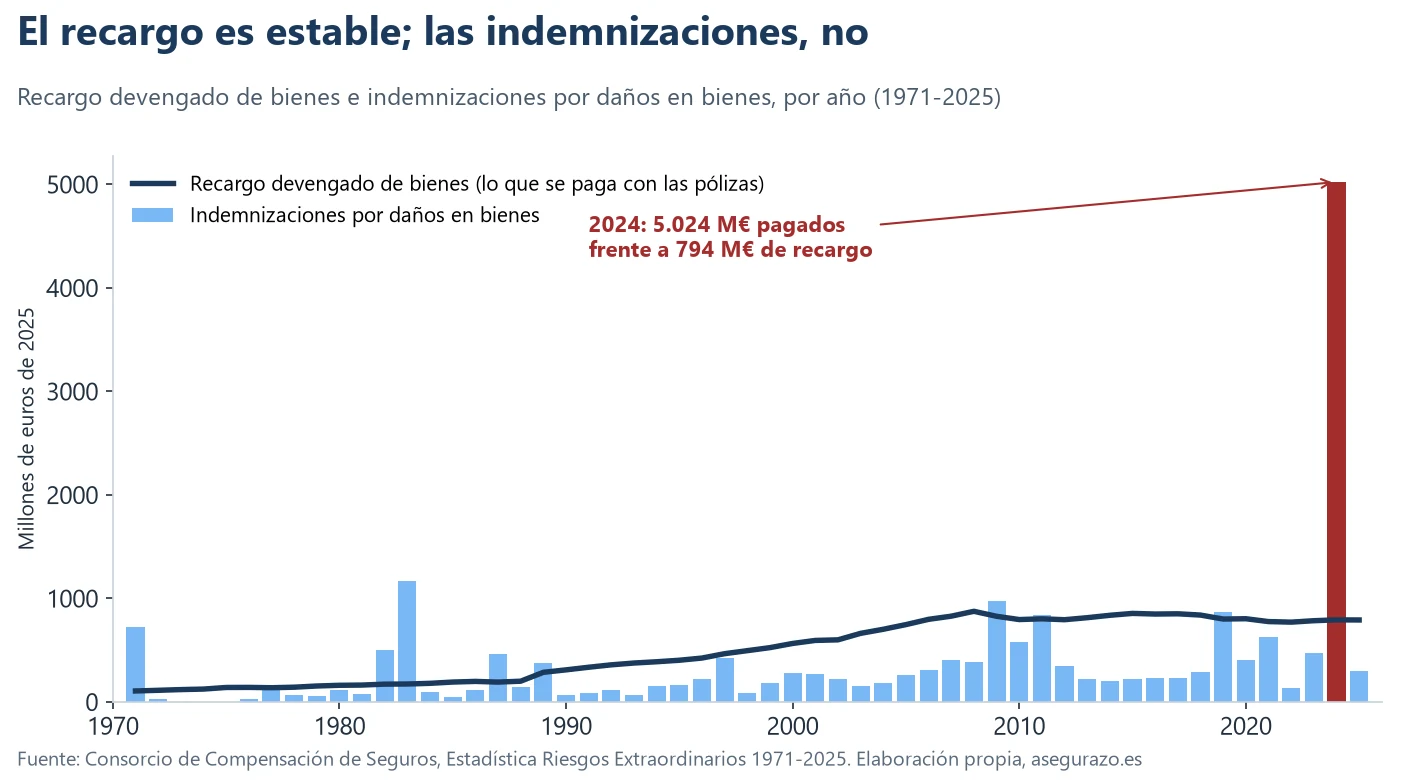
El gráfico enfrenta, año a año, el recargo devengado con las indemnizaciones por daños en bienes. El recargo, la línea, crece de forma suave: de 107 millones de euros en 1971 a un máximo de 876 millones en 2008, y baja y se estabiliza entre 770 y 805 millones de 2020 a 2025 (792 millones en 2025). Las indemnizaciones, las barras, oscilan mucho: hay años que superan el recargo con holgura y la mayoría quedan por debajo.
| Periodo | Recargos | Indemnizaciones por bienes | Consumo de prima |
|---|---|---|---|
| 1971-1979 | 1.181 M€ | 1.048 M€ | 88,7 % |
| 1980-1989 | 1.924 M€ | 3.116 M€ | 162,0 % |
| 1990-1999 | 4.087 M€ | 1.554 M€ | 38,0 % |
| 2000-2009 | 7.207 M€ | 3.435 M€ | 47,7 % |
| 2010-2019 | 8.246 M€ | 4.039 M€ | 49,0 % |
| 2020-2025 | 4.724 M€ | 6.965 M€ | 147,4 % |
Por décadas la lectura es la misma que por años. Tres de los seis periodos están por debajo del 50 % de consumo de prima: los años noventa, el 2000-2009 y el 2010-2019. Los dos periodos que superan el 100 %, los ochenta y el 2020-2025, incluyen años concretos de enorme siniestralidad: 1983, 1987 y 1989 en el primero y 2024 en el segundo.
Los diez años en los que se pagó más de lo recaudado
| Año | Recargo devengado | Indemnizaciones por bienes | Diferencia | Consumo de prima |
|---|---|---|---|---|
| 1971 | 107 M€ | 728 M€ | -621 M€ | 682,8 % |
| 1977 | 138 M€ | 140 M€ | -2 M€ | 101,4 % |
| 1982 | 173 M€ | 505 M€ | -332 M€ | 292,4 % |
| 1983 | 174 M€ | 1.173 M€ | -999 M€ | 674,4 % |
| 1987 | 192 M€ | 468 M€ | -276 M€ | 243,6 % |
| 1989 | 287 M€ | 379 M€ | -92 M€ | 132,1 % |
| 2009 | 828 M€ | 974 M€ | -146 M€ | 117,6 % |
| 2011 | 804 M€ | 841 M€ | -37 M€ | 104,6 % |
| 2019 | 801 M€ | 865 M€ | -63 M€ | 107,9 % |
| 2024 | 794 M€ | 5.024 M€ | -4.230 M€ | 633,0 % |
La tabla ordena por año los diez ejercicios en que las indemnizaciones superaron al recargo. Suman un saldo negativo de 6.799 millones de euros: es lo que esos años tomaron de lo acumulado en los demás. De ellos, 2024 aporta por sí solo 4.230 millones, el 62 % del total.
Otra forma de verlo: en 2024 el Consorcio pagó por daños en bienes el equivalente a 6,3 años de recargo (5.024 millones frente a 794). Con las cuentas por décadas, el margen que se acumula en los periodos tranquilos y el que se consume en los malos es claro:
| Periodo | Recargos | Indemnizaciones | Saldo |
|---|---|---|---|
| 1971-1979 | 1.181 | 1.048 | +133 |
| 1980-1989 | 1.924 | 3.116 | -1.192 |
| 1990-1999 | 4.087 | 1.554 | +2.533 |
| 2000-2009 | 7.207 | 3.435 | +3.772 |
| 2010-2019 | 8.246 | 4.039 | +4.207 |
| 2020-2025 | 4.724 | 6.965 | -2.241 |
| Total 1971-2025 | 27.369 | 20.157 | +7.212 |
Los saldos positivos de 1990 a 2019 suman 10.512 millones de euros. La DANA de 2024 absorbió buena parte de ese colchón: su saldo negativo, 4.230 millones, equivale al 40 % de todo lo acumulado en esas tres décadas. Es el sentido práctico de la «compensación en el tiempo»: los años tranquilos financian los años malos, y el sistema solo puede hacerlo si la recaudación es constante aunque los pagos no lo sean.
Lo que cuentan los años de los ochenta
Los años ochenta son el periodo con peor saldo relativo de toda la serie, con un consumo de prima del 162 %. La explicación está en tres años: 1983, cuando las indemnizaciones por daños en bienes fueron de 1.173 millones de euros actuales, frente a un recargo de 174; 1987, con 468 millones frente a 192, y 1989, con 379 frente a 287. Hay un matiz que el propio documento introduce: en 1987 cambió el sistema de recaudación, de un recargo sobre la prima ordinaria a tasas sobre el capital asegurado. En los diez años siguientes, los noventa, el consumo de prima baja al 38 %, el más bajo de las seis etapas.
Lo que cuentan los últimos cinco años
En 2020-2025 las indemnizaciones por bienes suman 6.965 millones frente a 4.724 de recargos. Pero ese resultado depende de un único año: sin 2024, el periodo habría sumado unos 1.941 millones de indemnizaciones, el 49 % de los 3.931 millones de recargos de los otros cinco años. La cifra cae en el rango de los años tranquilos de las décadas anteriores, lo que ilustra el riesgo de resumir una etapa con un solo número.
Cuenta 2: lo que se ha pagado y lo que se ha recaudado, acumulado
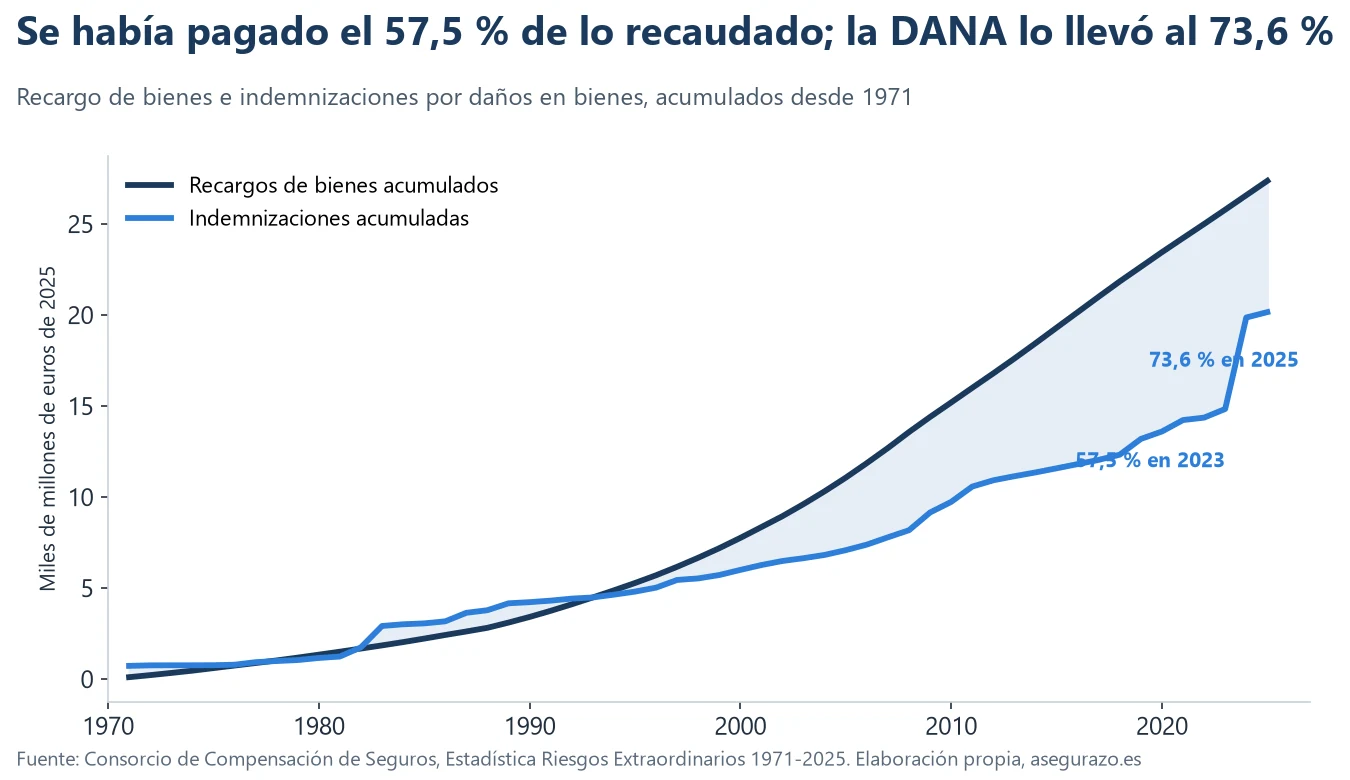
Acumulando desde 1971, las dos líneas se tocan al principio y se separan después. Hasta 2023 se había pagado el 57,5 % de lo recaudado: 14.837 millones de indemnizaciones por bienes frente a 25.783 de recargos. El incremento de 2024 llevó el acumulado al 74,7 % y 2025 lo dejó en el 73,65 %. Es decir, un solo año subió el consumo acumulado en 17 puntos. Sin 2024, el total de la serie sería del 56,9 %.
Cuenta 3: el consumo de prima año a año
El consumo de prima es el cociente entre lo que se pagó por siniestros ocurridos en un año y el recargo devengado ese año. Si es del 50 %, se pagó la mitad de lo recaudado; si es del 200 %, el doble.
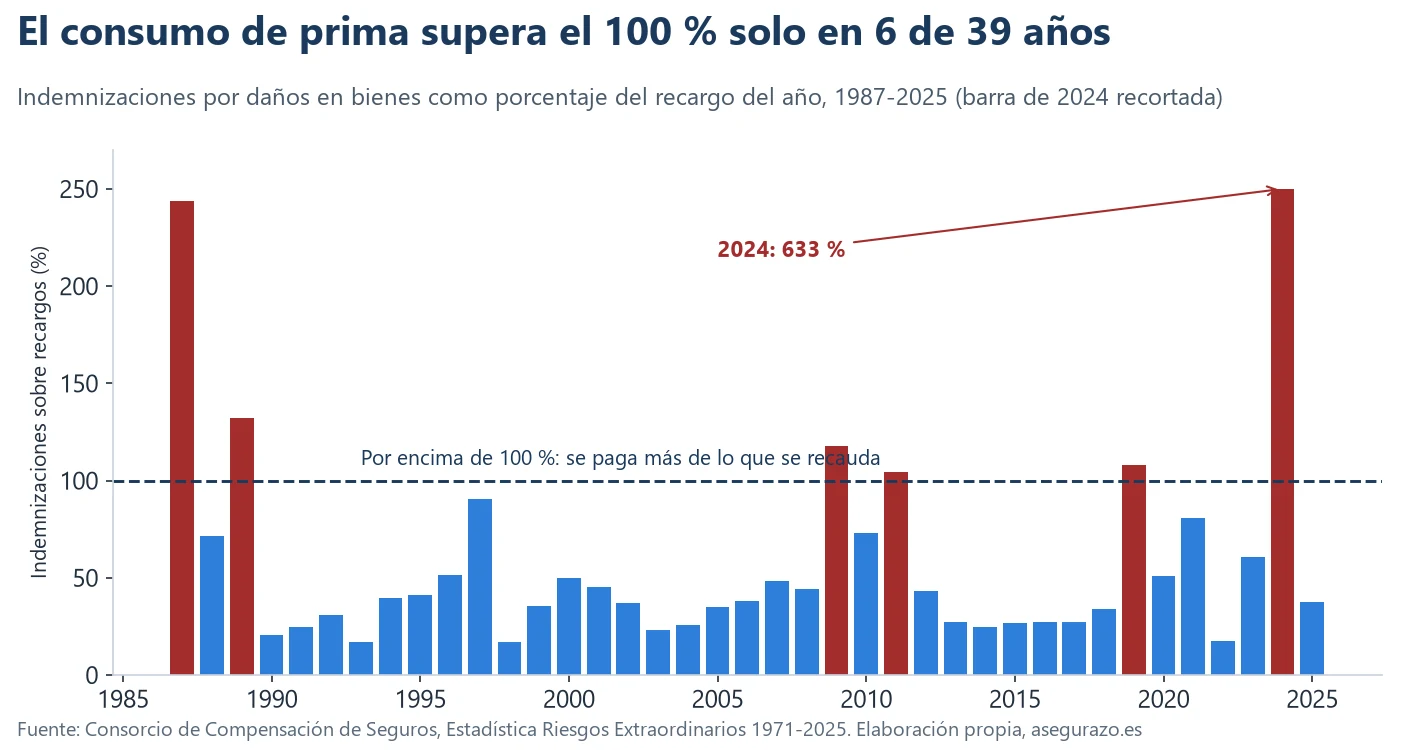
Desde 1987, solo seis años superan el 100 %: 1987 (243,6 %), 1989 (132,1 %), 2009 (117,6 %), 2011 (104,6 %), 2019 (107,9 %) y 2024 (633,0 %). El resto, treinta y tres años, se queda por debajo; la mediana del periodo 1987-2023 es del 39,7 %. Antes de 1987 hubo otros cuatro años por encima del 100 %: 1971 (682,8 %), 1977 (101,4 %), 1982 (292,4 %) y 1983 (674,4 %). En total, 10 años de 55 pagan más de lo que recaudan.
Esta distribución es la que da sentido a un sistema de compensación. Los ingresos son regulares y los pagos aparecen en picos. Los años de poca siniestralidad, que son la mayoría, generan un excedente, y los años como 2024 lo consumen. El documento lo expresa al referirse a la «compensación en el tiempo, compensación geográfica y compensación entre grados de exposición» de los riesgos extraordinarios.
«Tales características aconsejan su cobertura a nivel global mediante sistemas de compensación que se proyecten en múltiples ámbitos: compensación en el tiempo, compensación geográfica y compensación entre grados de exposición de los objetos asegurados (tipos de riesgo).»Consorcio de Compensación de Seguros, Estadística Riesgos Extraordinarios 1971-2025, introducción · abrir documento
Medir los grandes años en «años de recargo»
Una manera intuitiva de comparar episodios de épocas distintas es preguntarse cuántos años de recargo se necesitaron para pagarlos. Dividiendo las indemnizaciones de cada año por su recargo salen estas equivalencias:
| Año | Indemnizaciones / recargo | Equivale a | Qué destaca |
|---|---|---|---|
| 1971 | 683 % | 6,8 años de recargo | Primer año de la serie, antes del cambio de sistema de 1987 |
| 1983 | 674 % | 6,7 años de recargo | Inundaciones del País Vasco; 1.173 M€ pagados |
| 2024 | 633 % | 6,3 años de recargo | DANA de Valencia; 5.024 M€ pagados |
| 1982 | 292 % | 2,9 años de recargo | 505 M€ pagados en un año de recargo bajo |
| 1987 | 244 % | 2,4 años de recargo | Primer año con el nuevo sistema de tasas |
Tres episodios, separados por más de cuarenta años, exigen entre 6,3 y 6,8 años de recargo. Es una coincidencia que no se debe sobreinterpretar, pero sí resume una idea útil: los grandes años pesan del orden de media docena de años de recaudación. Si se aplica el ritmo medio de 2010 a 2019, en el que el recargo superó a las indemnizaciones en unos 421 millones de euros al año, los 4.230 millones de saldo negativo de 2024 tardarían unos diez años en reconstruirse. Es un cálculo ilustrativo, que supone que no ocurre otro año extraordinario en ese tiempo.
Qué cambia si se cuentan todos los costes
El cálculo anterior es el que el Consorcio llama «consumo de prima» con datos estadísticos comparables. En sus consideraciones complementarias el propio documento ofrece una versión más completa para una comparación estricta:
«Si se realizara un ejercicio teórico consistente en incorporar en el cálculo del consumo de prima, tanto la periodificación de la prima, como todos los componentes de siniestralidad (las provisiones IBNR, los gastos imputables a prestaciones, los gastos de explotación netos y los otros gastos técnicos y de explotación), el resultado del consumo de prima de daños a los bienes para el periodo 1971-2025 sería del 82,7%.»Consorcio de Compensación de Seguros, Estadística Riesgos Extraordinarios 1971-2025, consideraciones complementarias · abrir documento
Con todos los componentes, el consumo de prima de daños en bienes sube del 73,65 % al 82,7 %. Para las coberturas de pérdidas pecuniarias, serie 2004-2025, el documento da un 59,6 %, y para daños a las personas, serie 1987-2025, un 22,3 %. Esa diferencia por tipo de cobertura es coherente con lo ya visto: los riesgos extraordinarios sobre bienes concentran los grandes pagos, y los de personas, mucho menos.
Quién aporta el recargo y quién cobra
La estadística desglosa el recargo de bienes por clase de riesgo desde 1990. En 2025, de los 792 millones, 380 millones (48,0 %) proceden de viviendas y oficinas, 119 millones (15,0 %) de comercios y riesgos sencillos, 209 millones (26,4 %) de industriales y obras civiles y 84 millones (10,7 %) de vehículos. La comparación con el reparto de las indemnizaciones, que se analiza en el artículo sobre 55 años de pagos, muestra un desajuste interesante entre quien aporta y quien recibe.
| Clase de riesgo | % del recargo de bienes (2025) | % de las indemnizaciones (1987-2025) |
|---|---|---|
| Viviendas y oficinas | 48,0 % | 35,3 % |
| Comercios y riesgos sencillos | 15,0 % | 26,3 % |
| Industriales y obras civiles | 26,4 % | 24,8 % |
| Vehículos automóviles | 10,7 % | 13,6 % |
Las viviendas aportan casi la mitad del recargo y reciben algo más de un tercio de las indemnizaciones, y los comercios aportan un 15 % y reciben un 26 %. Es el resultado esperable de un sistema de compensación: el riesgo se reparte entre todos los asegurados, no según lo que cobra cada clase. Hay que leer la tabla con cuidado, porque compara el reparto de un solo año del recargo con el de 39 años de indemnizaciones, y porque la proporción de cada clase en la recaudación ha cambiado a lo largo de la serie. Aun así, sirve para ver que el recargo de los hogares financia en parte siniestros de comercios, industria y vehículos, y viceversa.
Cuenta 4: el parque asegurado crece más que el recargo
La sección de expuestos al riesgo de la estadística da el número de pólizas de vivienda: 6,34 millones en 1990 y 22,70 millones en 2025, es decir, 3,6 veces más. Mientras tanto el recargo de bienes, en euros constantes de 2025, pasó de 310 millones en 1990 a 792 millones en 2025, 2,6 veces más. No son magnitudes directamente comparables, porque el recargo de bienes incluye todas las clases de riesgo y no solo las viviendas, pero apuntan a una posibilidad: que el recargo medio por póliza, en términos reales, haya bajado con el tiempo.
| Dato | 1990 | 2025 |
|---|---|---|
| Pólizas de vivienda y comunidades | 6.341.828 | 22.699.023 |
| Recargo de bienes devengado (M€ de 2025) | 310 | 792 |
| Indemnizaciones por daños en bienes (M€ de 2025) | 63 | 296 |
Esta tendencia, si se confirmara con datos por clase de riesgo, explicaría por qué la estabilidad del recargo contrasta con la volatilidad de los pagos: el sistema recauda cada vez sobre más pólizas, con un recargo por unidad más pequeño. Pero eso es una hipótesis que la estadística no demuestra y que la comparación con el artículo sobre 55 años de pagos del Consorcio puede completar con el detalle de las clases de riesgo.
Qué significa para quien paga el recibo
- Que el recargo no depende de si se ha tenido o no un siniestro. Se paga con la póliza, en los ramos en los que existe recargo, y la cobertura del Consorcio depende de ello.
- Que los pagos grandes son raros y concentrados. En 45 de los 55 años de la serie, el Consorcio pagó por daños en bienes menos de lo que recaudó.
- Que la cobertura es subsidiaria y tiene reglas propias, con franquicias y exclusiones que se detallan en las guías sobre el Consorcio y en qué ocurre si quiebra la aseguradora, donde el Consorcio también interviene.
- Que las cifras de 2024 no deberían extrapolarse. La estadística muestra que un año así ocurre una vez en décadas, pero también que nadie puede descartarlo.
- Que el recargo se cobra junto con la póliza. Lo cobra la aseguradora y lo ingresa en el Consorcio, y por eso suele aparecer desglosado en el recibo de los ramos que lo llevan; el documento advierte de que en sus cifras no se ha descontado la comisión de cobro que retienen las aseguradoras por esa labor.
Para la DANA concreta, los pagos y el calendario están en DANA de Valencia: lo que ha pagado el Consorcio.
Límites de este análisis
- La comparación es entre el recargo del bloque de bienes (27.369 de los 29.750 millones recaudados) y las indemnizaciones por daños en bienes; las pérdidas pecuniarias y los daños a personas quedan fuera. El documento advierte además de que no está descontada la comisión de cobro que retienen las aseguradoras por su labor de recaudación.
- Las indemnizaciones son las pagadas o provisionadas a 30 de abril de 2026 y no incluyen siniestros no declarados ni gastos de tramitación.
- Todos los importes se actualizan con el IPC general, y el recargo de cada año es el devengado, no el cobrado.
- A partir de 2019 la fuente de los datos de pólizas cambia, con el sistema de declaración SIR, y el documento marca ese año con un asterisco: conviene no comparar 2019 con los años vecinos.
Tres dudas sobre el recargo
¿El Consorcio gana o pierde dinero con esto?
¿El recargo puede subir por la DANA?
¿Dónde se ve el recargo en el recibo?
Tablas utilizadas: recargos e indemnizaciones en la serie 1971-2025 y consideraciones complementarias (págs. 127-128 impresas), número de pólizas por clase de riesgo (pág. 14) y recargos totales por años (pág. 32). Los totales de cada columna se han comprobado sumando las cifras anuales.