
Dos personas con el mismo sueldo y la misma edad pueden necesitar seguros de salud completamente distintos. No porque una esté más enferma que la otra, sino por algo mucho más simple: cómo usan la sanidad. Una quiere seguir yendo al médico de toda la vida; a la otra solo le importa no esperar tres semanas para una resonancia. Esa diferencia es exactamente la que separa un seguro de cuadro médico de uno de reembolso, y elegir mal significa pagar de más o quedarte sin la libertad que buscabas.
En esta guía comparamos las dos modalidades a fondo: qué significa cada una, la letra pequeña del reembolso que casi nadie mira, la opción mixta que pocos conocen y cómo decidir en dos minutos cuál encaja contigo.
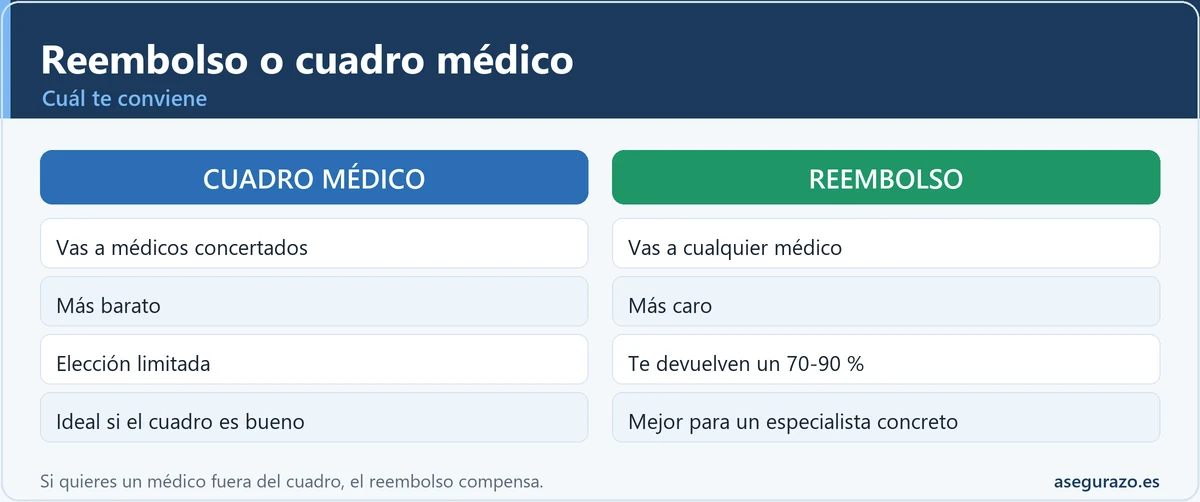
El cuadro médico te ahorra dinero pero te limita a una lista de médicos concertados. El reembolso te deja elegir cualquier médico y te devuelve un porcentaje (80-90 %) con un tope anual. La modalidad mixta combina ambas. La clave para decidir: ¿tienes un médico al que no piensas renunciar?
Qué significa cada modalidad
En un seguro de cuadro médico, la aseguradora te entrega una lista de médicos, clínicas y hospitales concertados. Vas a cualquiera de ellos, enseñas tu tarjeta y no pagas, o pagas un pequeño copago. El límite es que solo puedes moverte dentro de esa lista: si el especialista que quieres no está, no te lo cubren.
En un seguro de reembolso, eliges al médico que quieras, esté o no en ningún cuadro, pagas su factura de tu bolsillo y la aseguradora te devuelve un porcentaje, normalmente entre el 80 % y el 90 %, hasta un tope anual. Es más caro, pero compras algo muy concreto: libertad absoluta para elegir profesional.
| Cuadro médico | Reembolso | |
|---|---|---|
| Elección de médico | Solo los concertados | Cualquier médico |
| Pago | No pagas (o pequeño copago) | Pagas y te reembolsan |
| Precio de la prima | Más económico | Más caro |
| Ideal para | Día a día, sin manías | Quien tiene un médico concreto |
La pregunta que de verdad decide
Olvídate por un momento del precio y hazte una sola pregunta: ¿tienes un médico "intocable"? Si hay un ginecólogo, un traumatólogo o un pediatra al que no piensas renunciar, mira primero si está en el cuadro de la compañía que te interesa. Si está, un seguro de cuadro médico te sale a cuenta y te ahorras cientos de euros al año.
Si ese médico no está en ningún cuadro y no vas a cambiarlo, el reembolso deja de ser un capricho y pasa a ser la única opción que hace lo que necesitas. Para todo lo demás, un dolor de espalda, una revisión, una prueba, el cuadro médico de las grandes compañías es tan amplio que la libertad extra del reembolso apenas se nota; ahí, pagar el sobreprecio es tirar dinero.
El punto ciego del reembolso: el tope y el porcentaje
La gente se queda con el "me devuelven el 90 %" y se olvida de las dos condiciones que lo matizan, y que son justo donde aparecen los disgustos:
Antes de firmar un reembolso, pide por escrito el baremo y el tope anual. Es la diferencia entre un seguro que te cubre de verdad y uno que te devuelve calderilla cuando llega la factura importante.
Las cifras que deciden en un reembolso
Tres números que conviene comprobar antes de firmar
Cifras orientativas: el porcentaje, el baremo, el tope anual y las carencias exactas dependen de cada póliza. Confírmalos por escrito y consulta la Dirección General de Seguros (DGSFP).
La tercera vía que casi nadie menciona: la póliza mixta
Varias compañías ofrecen productos mixtos: usas el cuadro médico para el día a día (que es barato) y activas el reembolso solo para hospitalización, cirugía o segundas opiniones. Sale más barato que un reembolso puro y te da libertad justo donde más la vas a querer: cuando hay que operar.
Si dudas entre las dos modalidades clásicas, pregunta directamente por la mixta antes de decidir. Para muchos perfiles es el equilibrio perfecto: pagas poco en lo cotidiano y tienes las manos libres en lo importante.
Cuadro médico
- Prima más económica
- No adelantas dinero (copago pequeño o nulo)
- Solo médicos concertados
- Sin libertad si tu médico no está en la lista
Reembolso
- Cualquier médico privado de España
- Te devuelven el 80-90 %
- Prima más alta
- Baremo y tope anual limitan la devolución
Mixta
- Cuadro barato para el día a día
- Reembolso para cirugía y hospitalización
- Precio intermedio
- Menos libertad total que el reembolso puro
Los copagos: la variable que cambia la cuenta
Tanto en cuadro médico como en algunas modalidades, existe la opción con o sin copago (unos euros por cada acto médico). Un copago abarata la cuota mensual pero te cobra cada visita. Si vas mucho al médico, esos 6-10 € por consulta suman rápido; si vas poco, el copago te compensa. Haz la cuenta de tus visitas reales al año antes de elegir.
Cómo elegir en dos minutos
- ¿Tengo un médico concreto que no está en ningún cuadro y no renuncio a él? → Reembolso (o mixta).
- ¿Me da igual el nombre del médico mientras no espere y no pague? → Cuadro médico.
- ¿Quiero pagar poco en lo cotidiano pero tener libertad si hay que operar? → Mixta.
- Decidida la modalidad, compara precio y copagos entre compañías con tu edad real.
Y recuerda el orden lógico: primero decides la modalidad según cómo usas al médico, y solo después comparas precios. Hacerlo al revés, elegir por el precio y descubrir luego que tu médico no entra, es el error que más caro sale.
Un ejemplo con números para verlo claro
Imagina dos personas ante la misma decisión. La primera vive en una ciudad grande, no tiene ningún médico de referencia y solo quiere quitarse las listas de espera de la pública para pruebas y especialistas. Para ella, un cuadro médico amplio de una gran compañía le da decenas de especialistas cerca por una cuota moderada: el reembolso sería pagar de más por una libertad que no va a usar.
La segunda lleva años con un traumatólogo concreto que la operó y en quien confía plenamente, y ese médico no trabaja con ninguna aseguradora por cuadro. Para ella, el cuadro médico no sirve de nada en lo que más le importa: necesita el reembolso para poder seguir con su médico y que la compañía le devuelva el 80-90 % de la factura. Aquí el sobreprecio del reembolso está plenamente justificado. La misma decisión, dos respuestas opuestas, y en ambos casos la correcta.
Errores frecuentes al contratar
El primero, y el más caro, es elegir por el precio de la cuota sin mirar el cuadro médico de tu zona: una prima baratísima con un cuadro pobre cerca de tu casa no te sirve. El segundo es contratar un reembolso sin leer el baremo ni el tope, creyendo que te devolverán el 90 % de cualquier factura. El tercero es no revisar las carencias: si necesitas una intervención planificable, cuenta con que puede haber meses de espera hasta que se active la cobertura.
Un cuarto error, más sutil, es no declarar con honestidad tu estado de salud al contratar. Las enfermedades preexistentes no declaradas pueden dar pie a que la compañía rechace después prestaciones relacionadas, así que ser transparente desde el principio te protege a ti.
Las carencias: por qué tu seguro no cubre todo desde el día uno
Un factor que a menudo se pasa por alto al comparar modalidades son las carencias: el tiempo que debe transcurrir desde que contratas hasta que ciertas coberturas se activan. No afectan a lo básico, una consulta o un análisis suelen tener carencia cero, pero sí a lo importante: cirugía, hospitalización, pruebas complejas y, muy especialmente, el parto pueden tener carencias de meses.
Esto significa que contratar un seguro de salud "por si acaso" cuando ya sabes que vas a necesitar una intervención concreta puede llegar tarde. Al comparar cuadro médico y reembolso, pide siempre la tabla de carencias por escrito: dos pólizas de precio parecido pueden tener carencias muy distintas, y esa diferencia es la que decide si te operan en un mes o en seis.
Qué cubre (y qué no) un seguro de salud típico
Al margen de la modalidad, conviene tener claro el mapa general de coberturas para saber qué estás comprando:
| Suele estar cubierto | Suele quedar fuera o limitado |
|---|---|
| Medicina general y especialistas | Tratamientos estéticos |
| Pruebas diagnósticas y análisis | Reproducción asistida (o con carencias largas) |
| Cirugía y hospitalización | Enfermedades preexistentes no declaradas |
| Urgencias | Odontología avanzada (salvo pólizas dentales) |
| Pediatría y ginecología | Gafas, lentillas y audífonos (según póliza) |
Esta lista varía de una compañía a otra, pero te da el marco: un seguro de salud cubre bien la medicina asistencial (consultas, pruebas, cirugía, urgencias) y deja fuera o limita lo estético, lo preexistente y algunos tratamientos muy específicos que a veces se contratan como coberturas aparte.
Cómo se comportan las primas con la edad
Una realidad que conviene interiorizar: la prima del seguro de salud sube con la edad, porque el riesgo de necesitar atención también lo hace. Contratar joven y sano tiene dos ventajas: pagas primas más bajas durante más años y evitas que dolencias futuras entren como preexistentes. Esto vale tanto para el cuadro médico como para el reembolso.
Por eso, más que buscar la póliza más barata de este año, conviene pensar en el seguro de salud como una relación a largo plazo: la antigüedad se valora, las carencias ya cumplidas no se repiten mientras mantengas la póliza, y cambiar de compañía a edad avanzada o con dolencias ya diagnosticadas suele salir peor. Elige bien al principio y revisa cada año que sigue siendo competitivo, en lugar de saltar de una a otra por unos euros.
Cómo usar bien cada modalidad en el día a día
Elegida la modalidad, sacarle partido tiene su técnica. Con cuadro médico, aprende a moverte por la app o la web de la compañía: buscar especialista por zona, pedir cita, y comprobar que el profesional sigue de alta en el cuadro antes de ir (los cuadros cambian). Guarda los informes de cada visita, porque tener tu historial ordenado agiliza cualquier derivación a un especialista o a una prueba.
Con reembolso, la clave es la documentación: pide siempre factura detallada con el desglose de cada acto médico y el informe correspondiente, porque sin ese papel la aseguradora no reembolsa. Presenta las solicitudes cuanto antes, dentro del plazo de la póliza, y guarda copia de todo. Un reembolso bien gestionado es rápido; uno con facturas incompletas se convierte en un via crucis de reclamaciones.
Seguro individual o familiar: qué compensa
Si vais a asegurar a varias personas, pregunta por la modalidad familiar: muchas compañías aplican descuentos por asegurar a varios miembros en una misma póliza, y simplifica la gestión (una sola renovación, un solo interlocutor). Aun así, comprueba que cada miembro queda bien cubierto según sus necesidades: no compensa un descuento familiar si a cambio alguien se queda con un cuadro médico pobre para lo que de verdad necesita.
Con niños, presta especial atención a la pediatría y a las urgencias pediátricas del cuadro; con personas mayores, a los límites de edad y a la cobertura de dolencias crónicas. Un buen seguro familiar es el que resuelve bien el perfil de cada uno, no solo el que sale más barato en conjunto.
Cambiar de compañía sin perder lo ganado
Si ya tienes seguro y quieres cambiarte, el gran riesgo son las carencias y las preexistencias: una compañía nueva puede imponerte de nuevo los periodos de espera y considerar preexistente lo que te diagnosticaron con la anterior. Por eso, antes de saltar por unos euros, pregunta expresamente si te respetan la antigüedad y las carencias ya cumplidas; algunas compañías lo hacen para captar clientes.
Reembolso: la libertad que pagas de más
La modalidad de reembolso te deja ir a cualquier médico y luego te devuelven un porcentaje (habitualmente 70-90 %), a cambio de una prima más alta. Compensa si quieres un especialista concreto fuera del cuadro. Comprueba el porcentaje exacto, si hay franquicia por acto y los límites anuales antes de decidir.
Reembolso o cuadro médico: cuál te conviene
Elige según cómo quieras usarlo: la modalidad de cuadro médico te limita a los médicos concertados pero es más barata; la de reembolso te deja ir a cualquier médico y te devuelve un porcentaje (70-90 %), pero cuesta más. Si quieres un especialista concreto fuera del cuadro, el reembolso compensa.
Dudas frecuentes sobre reembolso y cuadro médico¿El reembolso cubre cualquier médico privado de España?
Sí, esa es su gran ventaja: eliges al profesional que quieras. Pero te devuelve según su baremo y con un tope anual, así que revisa esos dos límites.
¿Puedo cambiar de cuadro médico a reembolso más adelante?
Sí, aunque puede implicar nuevas condiciones o carencias. Consúltalo con tu compañía y pide que te respeten la antigüedad.
¿La modalidad mixta es mucho más cara que el cuadro médico?
Es intermedia: algo más que el cuadro puro, bastante menos que el reembolso completo. Para quien quiere libertad solo en lo grave, suele salir a cuenta.
¿Qué pasa si mi médico sube su tarifa por encima del baremo?
Te devolverán el porcentaje sobre el baremo de la póliza, no sobre lo que pagaste de más. Esa diferencia la asumes tú.
Más dudas rápidas
¿Cuánto tardan en pagarme un reembolso?
¿Puedo usar el reembolso en el extranjero?
¿El cuadro médico incluye urgencias en cualquier hospital?
¿Qué pasa con las carencias si contrato una póliza mixta?
¿Puedo tener a mis hijos en cuadro médico y a mí en reembolso?
Fuentes oficiales: las condiciones de tu póliza y su baremo son el documento que manda; ante conflictos, la referencia es la Dirección General de Seguros (DGSFP). Esta guía es informativa; confirma siempre tu caso en los canales oficiales.
Relacionado con esto
- 💵 Seguro de salud con copago vs sin copago
- 📋 Cómo leer tu póliza de seguros: guía completa
- 🔄 Cambiar de aseguradora: cuándo se puede
- ⚖️ Cómo reclamar si el seguro no quiere pagar
Contenido revisado en septiembre de 2026. Guía informativa basada en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.