
Una idea equivocada muy extendida es que, cuando alguien muere, sus deudas "mueren con él". No es así, y creerlo puede llevar a una familia a una situación económica muy delicada en el peor momento posible. Las deudas, la hipoteca, un préstamo personal, el coche financiado, una tarjeta, no se evaporan al fallecer el titular: pasan a formar parte de la herencia. Y ahí es donde un seguro de vida bien planteado marca la diferencia entre una familia protegida y una familia con un problema serio encima del duelo.
En esta guía explicamos qué ocurre de verdad con las deudas cuando alguien fallece, las tres opciones que tienen los herederos, el papel concreto del seguro de vida en la hipoteca y en otros préstamos, por qué el seguro se cobra al margen de la herencia (un detalle clave y poco conocido) y cómo dejarlo todo bien atado para que, si faltas, tu familia no herede una carga que no pueda soportar.
Al fallecer, las deudas pasan a la herencia: los herederos pueden aceptarla, aceptarla a beneficio de inventario o renunciar. Un seguro de vida aporta dinero nuevo para cancelar esas deudas, y lo mejor es que se cobra al margen de la herencia: puedes renunciar a una herencia con deudas y aun así cobrar el seguro.
Qué ocurre realmente con las deudas de un fallecido
Cuando una persona muere, su patrimonio no se reparte sin más: se abre una herencia que incluye tanto lo que tenía (bienes, dinero, propiedades) como lo que debía (sus deudas). Herederos y deudas van, en principio, de la mano. Por eso aceptar una herencia no siempre es una buena noticia automática: hay que mirar qué hay en el "debe" antes de decir que sí.
La ley da a los herederos tres caminos, y elegir el correcto puede evitar un disgusto económico enorme. Conviene conocerlos antes de firmar nada ante notario, porque la decisión tiene consecuencias que no siempre se pueden deshacer:
| Opción | Qué implica |
|---|---|
| Aceptar la herencia | Recibes los bienes, pero también respondes de las deudas, incluso con tu propio patrimonio. |
| Aceptar a beneficio de inventario | Solo respondes de las deudas hasta donde alcancen los bienes heredados; tu patrimonio personal queda a salvo. |
| Renunciar a la herencia | No recibes nada, pero tampoco cargas con las deudas. |
El drama aparece cuando el patrimonio no llega para cubrir las deudas y los herederos tienen que renunciar a la casa familiar para no arruinarse, o aceptan sin saber lo que había y acaban respondiendo con lo suyo. Justo ese escenario es el que un seguro de vida está pensado para evitar.
La opción más prudente: beneficio de inventario
De las tres vías, la de aceptar a beneficio de inventario es la más protectora cuando no tienes claro el estado de las deudas del fallecido. Te permite quedarte con los bienes, pero blindando tu patrimonio personal: si las deudas superan lo heredado, no respondes con tu dinero, solo con lo que había en la herencia.
Tiene un coste en trámites (hay que hacer inventario formal y hay plazos que respetar), pero para muchas familias es la red de seguridad que evita heredar un problema. Ante la duda sobre si el fallecido tenía más deudas de las conocidas, es la opción que recomiendan la mayoría de los profesionales.
El caso de la hipoteca
La hipoteca es, con diferencia, la deuda que más preocupa, porque suele ser la más grande y porque está ligada a la vivienda familiar. Si el fallecido tenía un seguro de vida vinculado a la hipoteca, la aseguradora paga al banco el capital pendiente y la vivienda queda libre de deuda para los herederos. Es, probablemente, el mayor alivio que puede recibir una familia en ese momento.
Sin ese seguro, la hipoteca sigue viva: la familia tiene que seguir pagándola con sus propios ingresos o vender la casa. Por eso este seguro, aunque a menudo se contrata casi a regañadientes al firmar la hipoteca, es de los más útiles que existen. Conviene revisarlo, porque muchas veces el contratado con el banco es más caro de lo necesario y puede sustituirse por uno equivalente más barato.
Préstamos personales y otras deudas
Con un préstamo personal, una financiación de coche o el saldo de una tarjeta, la lógica es la misma: si no hay un seguro que los cubra, esas deudas pasan igualmente a la herencia. Algunos préstamos se contratan con un seguro de amortización que los cancela en caso de fallecimiento; conviene comprobar si es el caso, porque no siempre se recuerda.
Cuando no hay seguro específico, un seguro de vida general (no ligado a un préstamo concreto) da a los beneficiarios un capital que pueden usar para lo que haga falta: cancelar esas deudas, mantener el nivel de vida de la familia o cubrir los gastos del día a día mientras se reorganizan. Es la herramienta más flexible, porque el dinero no está atado a un fin concreto.
Qué deuda se cubre y cómo la salda el seguro
| Tipo de deuda | Seguro que la cubre | Cómo actúa al fallecer el titular |
|---|---|---|
| Hipoteca | Vida vinculado a la hipoteca (o un vida riesgo general) | La aseguradora abona al banco el capital pendiente y la vivienda queda libre de cargas para la familia. |
| Préstamo personal | Seguro de amortización del préstamo, o vida riesgo | Cancela el saldo pendiente, o aporta capital a los beneficiarios para liquidarlo. |
| Coche financiado | Seguro de amortización, o vida riesgo | Salda la cuota pendiente de la financiación; el vehículo queda para la familia. |
| Tarjeta de crédito | Vida riesgo general | El capital del seguro permite cancelar el saldo dispuesto sin tocar el patrimonio. |
| Deudas del negocio (autónomo) | Vida riesgo bien dimensionado, o seguros cruzados entre socios | Evita que avales y préstamos del negocio alcancen al patrimonio familiar. |
Tabla orientativa. Las coberturas exactas dependen de cada póliza; revisa siempre el condicionado y la designación de beneficiarios.
El detalle que casi nadie conoce: el seguro se cobra fuera de la herencia
Aquí está uno de los puntos más importantes y peor conocidos. El capital de un seguro de vida no forma parte de la herencia a efectos de reparto: va directamente a los beneficiarios que el asegurado designó en la póliza. Esto tiene una consecuencia enorme.
Significa que los beneficiarios pueden renunciar a una herencia cargada de deudas y, aun así, cobrar el seguro de vida. Es decir, si alguien fallece dejando más deudas que bienes, su familia puede rechazar esa herencia para no responder de las deudas y, al mismo tiempo, recibir el capital del seguro, que llega intacto. Bien planteado, un seguro de vida convierte una situación que podría arruinar a una familia en un mal trago económicamente soportable.
Cómo dejarlo todo bien atado
- Asegúrate de que el capital del seguro cubre, como mínimo, las deudas que dejarías (hipoteca + préstamos) y, a poder ser, un colchón para la familia.
- Revisa quiénes son los beneficiarios y mantenlos actualizados; es lo que decide quién cobra, por encima incluso del testamento.
- Comprueba si tus préstamos ya tienen seguro de amortización, para no duplicar ni dejar huecos.
- Guarda la póliza localizable y comunica a tu familia que existe: un seguro que nadie sabe que se tiene no ayuda a nadie.
Una advertencia sobre los beneficiarios
Un apunte sobre la fiscalidad
El capital que reciben los beneficiarios de un seguro de vida por fallecimiento tributa en el Impuesto de Sucesiones, con reglas y bonificaciones que dependen mucho de la comunidad autónoma y del parentesco. No es un ingreso libre de impuestos, pero existen reducciones específicas para cónyuge, hijos y ascendientes. Si el capital es alto, merece la pena informarse de cómo tributa en tu comunidad para que la mayor parte llegue a tu familia.
Cuánto capital necesita de verdad tu familia
La pregunta del millón al contratar un seguro de vida no es "qué compañía", sino "qué capital". Y la respuesta se calcula, no se improvisa. La idea es cubrir tres bloques: las deudas que dejarías (hipoteca y préstamos pendientes), los gastos futuros previsibles importantes (por ejemplo, los estudios de los hijos) y un colchón de sustento que permita a tu familia mantener su nivel de vida mientras se reorganiza, normalmente el equivalente a varios años de tus ingresos.
- Suma tus deudas actuales: capital pendiente de hipoteca más préstamos.
- Añade los gastos futuros grandes que quieres asegurar (estudios de los hijos, por ejemplo).
- Calcula el colchón: varios años de tus ingresos netos para que la familia respire.
- Resta lo que ya tengáis (ahorros, otros seguros) para no sobreasegurar y pagar de más.
- El resultado es el capital orientativo que deberías contratar.
No hay una cifra universal: una persona soltera y sin deudas apenas necesita seguro de vida, mientras que quien tiene hipoteca, hijos pequeños y es el principal sustento de la casa necesita un capital considerable. Ajustar el capital a tu situación real es lo que hace que el seguro sea eficaz sin resultar caro.
Seguro de vida y autónomos o negocios
Un caso que a menudo se pasa por alto: si eres autónomo o tienes un negocio, tus deudas pueden ir más allá de lo doméstico, préstamos del negocio, avales personales, deudas con proveedores, y, si respondes con tu patrimonio personal, esas obligaciones también afectan a tu familia al faltar tú. Para estos perfiles, un seguro de vida bien dimensionado no solo protege el hogar, sino que evita que el proyecto profesional se lleve por delante el patrimonio familiar.
Si además tienes socios, existen fórmulas específicas (seguros cruzados entre socios) para que, si uno fallece, los demás puedan comprar su parte sin descapitalizar la empresa ni dejar a la familia del fallecido con una participación difícil de vender. Son planteamientos más avanzados que conviene tratar con un asesor, pero conocer que existen ya es un primer paso.
Cómo reclama el seguro tu familia
De poco sirve un buen seguro si, llegado el momento, la familia no sabe cómo cobrarlo. El proceso, en esencia, consiste en comunicar el fallecimiento a la aseguradora y presentar la documentación: certificado de defunción, el certificado del Registro de Contratos de Seguros de cobertura de fallecimiento (que acredita qué seguros tenía el fallecido), la póliza y la documentación de los beneficiarios. La compañía verifica y abona el capital a quien figure como beneficiario.
Conviene también saber que el cobro tiene plazos: la aseguradora dispone de un tiempo legal para abonar el capital una vez recibida la documentación completa, y el derecho a reclamar la prestación prescribe pasados unos años. Por eso, ante un fallecimiento, no conviene dejar el trámite aparcado indefinidamente: reunir los documentos y comunicarlo cuanto se pueda es lo que garantiza que el dinero llegue sin complicaciones a quien debe llegar.
Cifras clave que conviene tener presentes
Datos orientativos para situar plazos y opciones ante un fallecimiento.
Cifras orientativas. Confirma plazos y trámites en la Dirección General de Seguros (dgsfp.mineco.gob.es) y en el condicionado de tu póliza.
Seguro de vida riesgo, amortización y ahorro: no los confundas
Bajo la etiqueta "seguro de vida" conviven productos muy distintos, y elegir el que no es puede costarte dinero o dejarte mal cubierto:
| Tipo | Para qué sirve |
|---|---|
| Vida riesgo | Paga un capital a tus beneficiarios si falleces (o por invalidez). Es el que protege a la familia y cubre deudas. |
| Vida amortización | Vida riesgo ligado a un préstamo: cancela la deuda pendiente si falleces. |
| Vida ahorro | Producto de ahorro/inversión con un componente de seguro; su fin no es proteger, sino rentabilizar. |
Para el objetivo de "que mi familia no herede mis deudas", lo que necesitas es un vida riesgo (o de amortización para un préstamo concreto), no un vida ahorro. Confundirlos lleva a pagar por un producto que no hace lo que buscabas. Ten claro tu objetivo, proteger o ahorrar, antes de firmar.
Revisa el capital a lo largo de la vida
Las necesidades de protección cambian con los años, y el capital del seguro debería acompañarlas. Cuando aumentan tus responsabilidades, compras una casa, tienes hijos, pides un préstamo, conviene subir el capital; cuando disminuyen, amortizas la hipoteca, los hijos se independizan, acumulas ahorro, quizá puedas bajarlo y pagar menos prima.
Vida y préstamo: revisa que el beneficiario no sea solo el banco
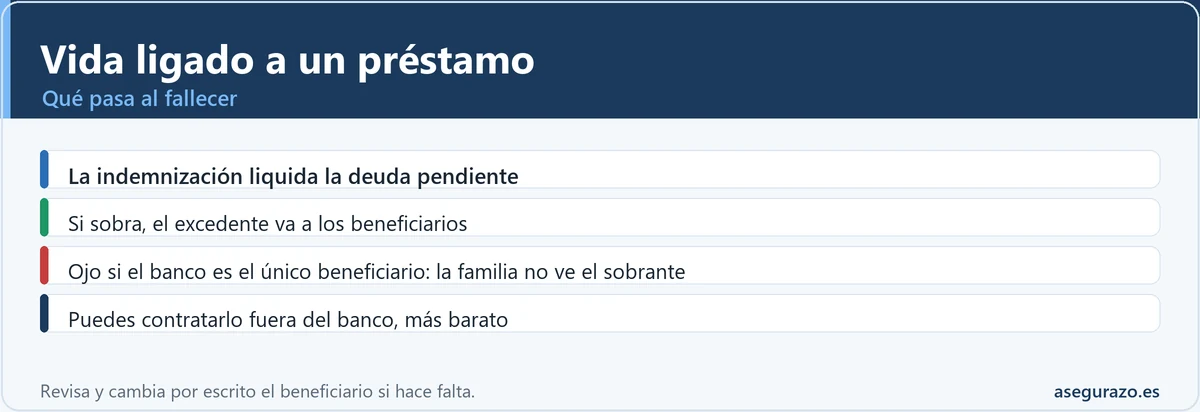
El punto que cambia todo en un vida ligado a un préstamo es el beneficiario: procura que no sea solo el banco, sino que, una vez saldada la deuda, el excedente pase a tu familia. Si el banco figura como único beneficiario, tus herederos no verán nada del sobrante. Revísalo y modifícalo por escrito si hace falta.
Vida y préstamo: quién cobra el excedente
Cuando un seguro de vida garantiza un préstamo, al fallecer el titular la indemnización liquida lo que se debía y, si sobra, el resto va a los beneficiarios. Revisa quién figura como tal: si es solo el banco, la familia no recibe el excedente. Contratarlo fuera del banco suele salir más barato.
Preguntas frecuentes sobre deudas y seguro de vidaSi renuncio a la herencia, ¿pierdo el seguro de vida?
No. El seguro de vida se cobra al margen de la herencia: puedes renunciar a una herencia con deudas y aun así recibir el capital como beneficiario.
¿Las deudas del fallecido las heredan sí o sí sus hijos?
No necesariamente. Los herederos pueden aceptar a beneficio de inventario (respondiendo solo hasta donde alcancen los bienes) o renunciar a la herencia para no cargar con las deudas.
¿El seguro de la hipoteca es obligatorio?
El banco puede exigir un seguro de vida como condición, pero no que lo contrates con él: puedes llevar uno equivalente de otra compañía, normalmente más barato.
¿Qué capital debería contratar?
Como mínimo, el suficiente para cubrir tus deudas (hipoteca y préstamos) y, a ser posible, un colchón para que tu familia mantenga su nivel de vida un tiempo.
Más dudas frecuentes
¿Cuánto tarda la aseguradora en pagar el seguro de vida?
¿Puedo tener varios seguros de vida a la vez?
¿Qué pasa si no hay beneficiario designado?
¿El seguro cubre el fallecimiento por cualquier causa?
¿Cómo sé si un familiar fallecido tenía un seguro de vida?
Fuentes oficiales: la supervisión del sector asegurador corresponde a la Dirección General de Seguros (DGSFP); para la fiscalidad de la herencia, consulta la normativa de tu comunidad autónoma. Esta guía es informativa; confirma siempre tu caso en los canales oficiales.
Relacionado con esto
- 📈 Calcula el capital de seguro de vida que necesitas
- 💵 Cuánto cuesta un seguro de vida según tu edad y capital
- 📜 Plazos para reclamar un siniestro al seguro
- 👨👩👧 Seguros y divorcio: qué pasa con las pólizas compartidas
Contenido revisado en septiembre de 2026. Guía informativa basada en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.