
Tener un seguro de viaje está bien; saber usarlo cuando te pones malo a miles de kilómetros de casa es lo que de verdad marca la diferencia. La mayoría de los problemas con las aseguradoras en el extranjero no vienen de que la póliza no cubra, sino de que el viajero hizo las cosas en el orden equivocado: fue por su cuenta a un hospital carísimo, no avisó a la central o perdió las facturas. Con el procedimiento correcto, ponerte malo fuera es sobre todo una molestia, no un drama económico.
En esta guía te explicamos, paso a paso, qué hacer exactamente si enfermas o te accidentas en el extranjero: por qué llamar primero a la aseguradora lo cambia todo, cómo actuar si es una urgencia vital, qué documentos guardar sí o sí, cómo pedir el reembolso si has tenido que adelantar dinero y los errores que dejan facturas sin cubrir.
Si te pones malo de viaje: llama primero a la central de asistencia 24h de tu seguro antes de ir al médico. Ellos te indican el centro concertado y pagan directamente. Si es urgencia vital, atiéndete y avisa después. Guarda informe médico y todas las facturas. Si pagaste tú, reclama el reembolso a la vuelta.
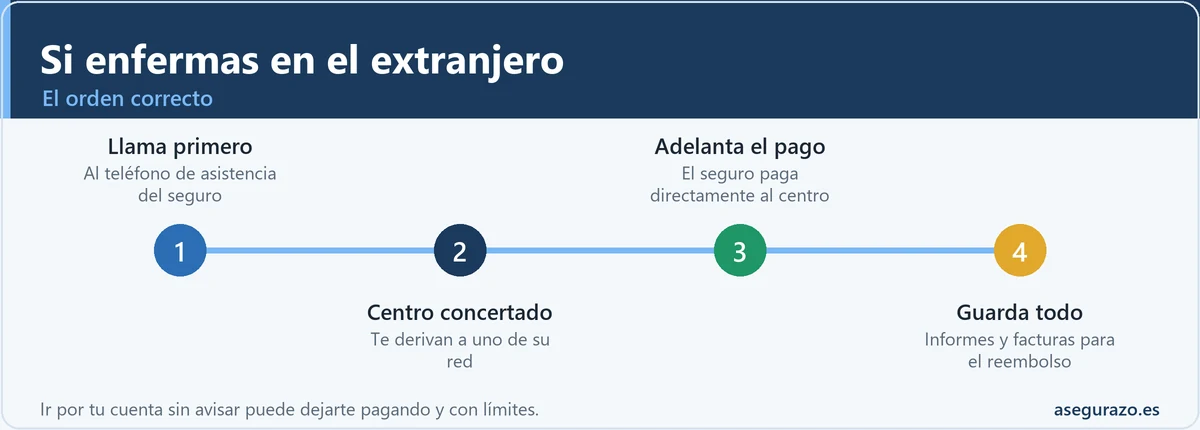
Protocolo en 5 pasos si enfermas fuera
Llama primero a la central 24h
Antes de ir al médico, avisa a la central de asistencia de tu seguro. Te derivan al centro adecuado y abren tu expediente.
Si es grave, atiéndete y avisa después
Ante una urgencia vital, primero tu salud: acude a urgencias o llama al 112 en la UE. Notifica a la central en cuanto puedas.
Ve al centro concertado
Acude al centro concertado que te indiquen. Así el seguro gestiona el pago directo y evitas facturas difíciles de recuperar.
Guarda informe y facturas
Conserva el informe médico, todas las facturas y el número de expediente. Haz fotos como copia de seguridad.
Reclama el reembolso en plazo
Si adelantaste dinero, a la vuelta presenta la reclamación dentro del plazo del contrato y guarda copia de todo.
Paso 1: llama a la aseguradora ANTES de ir al médico
Es el paso que más gente se salta y el que más problemas evita. Casi todos los seguros de viaje tienen un teléfono de asistencia 24 horas que suele funcionar a cobro revertido o con número internacional. Guárdalo en el móvil y en papel antes de salir de viaje.
Cuando llamas antes de acudir a un centro médico, la central te indica a qué hospital o clínica concertada ir, gestiona el pago directo con el centro y abre tu expediente. En muchísimos casos, esto significa que no pagas nada: la aseguradora se entiende directamente con el hospital y tú solo te ocupas de ponerte bien. Ir por libre a un centro que la central no ha autorizado es lo que suele acabar en facturas que luego cuesta recuperar.
Paso 2: si es una urgencia vital, primero atiéndete
Hay una excepción evidente a la regla anterior: si estás ante algo grave, un dolor en el pecho, un accidente serio, una pérdida de conciencia, lo primero es tu salud. Acude a urgencias o llama a los servicios de emergencia del país sin perder tiempo. Nadie espera que te pongas a buscar el teléfono del seguro mientras te va la vida en ello.
En cuanto puedas, tú o un acompañante, avisa a la central de asistencia. La mayoría de las pólizas dan un plazo para comunicar el siniestro incluso cuando la atención tuvo que ser inmediata. Lo importante es no dejar pasar días sin notificarlo, porque eso sí puede complicar la cobertura.
Paso 3: guarda absolutamente todos los papeles
Tanto si paga la aseguradora como si tienes que adelantar tú, la documentación es la clave para que todo salga bien. Conserva sin excepción:
- ✔El informe médico con el diagnóstico y el tratamiento recibido.
- ✔Todas las facturas y tickets detallados (consulta, pruebas, medicación, hospital).
- ✔Los justificantes de farmacia.
- ✔El número de expediente que te dé la central de asistencia.
- ✔Cualquier parte o informe si hubo accidente.
Sin informe médico y factura detallada, reclamar un reembolso se vuelve muy difícil. Haz fotos de todos los documentos como copia de seguridad: en un viaje es fácil perder papeles.
Paso 4: si has pagado tú, reclama el reembolso
Cuando has tenido que adelantar el dinero, porque era una urgencia o porque no había centro concertado cerca, a la vuelta presentas la reclamación de reembolso con toda la documentación. La aseguradora te devuelve lo cubierto según tu póliza, descontando la franquicia si la hubiera.
Hazlo dentro del plazo que marque el contrato (suele haber una ventana de días o semanas desde el regreso) y guarda copia de todo lo que envíes. Si el reembolso se demora o te lo rechazan sin motivo claro, pide la explicación por escrito: es el primer paso para reclamar.
Teléfonos y plazos clave a tener a mano
- Asistencia 24hEl teléfono de tu póliza, guardado en el móvil y anotado en papel.
- Emergencias UE112, número único de emergencias en toda la Unión Europea.
- Nº de pólizaA mano en el móvil y con copia en tu correo, por si pierdes el teléfono.
- Avisar siniestroLo antes posible (orientativo: dentro de los primeros días).
- ReembolsoDentro de la ventana del contrato (días o semanas desde el regreso).
Datos orientativos: los teléfonos y plazos exactos figuran en tu póliza. Supervisión del sector: DGSFP (dgsfp.mineco.gob.es).
Qué hace exactamente la central de asistencia
Conviene entender que la central de asistencia es mucho más que un teléfono para reembolsos. Es quien coordina toda tu atención en destino: te deriva al mejor centro, autoriza pruebas e ingresos, se comunica con los médicos, y, si la cosa es seria, organiza tu traslado o repatriación. Por eso llamar cuanto antes no es un trámite burocrático, sino la forma de que un equipo se ocupe de ti a distancia.
En destinos lejanos, donde el idioma y el sistema sanitario son un obstáculo añadido, tener a alguien que gestiona todo por ti en español es un alivio enorme. No renuncies a esa ayuda por acudir por tu cuenta.
Errores que dejan facturas sin cubrir
Los motivos más frecuentes por los que un viajero acaba pagando de su bolsillo, aunque tuviera seguro, son casi siempre evitables:
| Error | Consecuencia |
|---|---|
| No avisar a la central e ir por libre | Vas a un centro carísimo no concertado y luego cuesta recuperar el gasto. |
| Perder facturas o el informe médico | Sin justificantes, no hay reembolso. |
| Tratar una dolencia previa no declarada | Puede quedar fuera de cobertura. |
| Hacer una actividad excluida (moto, buceo) | Un accidente haciéndola puede no estar cubierto. |
Y si el problema es antes de viajar
No todo ocurre en destino. Si es un familiar o tú quien enferma antes de salir y tienes que cancelar el viaje, ahí entra la cobertura de cancelación (si la contrataste): guarda el justificante médico y comunícalo cuanto antes a la aseguradora y a la agencia. Es otra cara del mismo seguro que conviene tener presente.
Seguro de viaje y tarjeta sanitaria europea: no son lo mismo
Un malentendido muy extendido: creer que la Tarjeta Sanitaria Europea (TSE) sustituye al seguro de viaje. No es así. La TSE te da acceso a la sanidad pública de los países de la Unión Europea en las mismas condiciones que un residente, lo que está muy bien, pero tiene límites importantes que conviene conocer antes de fiarlo todo a ella.
| Tarjeta Sanitaria Europea | Seguro de viaje | |
|---|---|---|
| Dónde sirve | Solo en la UE/EEE y Suiza | En todo el mundo, según póliza |
| Sanidad privada | No la cubre | Sí, en centros concertados |
| Repatriación | No incluida | Suele estar incluida |
| Copagos del país | Los pagas tú | Los cubre el seguro |
| Equipaje, cancelación | No | Sí, según coberturas |
La conclusión práctica: dentro de Europa, lleva las dos cosas. La TSE como red pública básica y el seguro para lo que ella no alcanza (privada, repatriación, copagos, incidencias del viaje). Fuera de Europa, la TSE no sirve de nada y el seguro es imprescindible.
Qué llevar preparado antes de salir
La mejor gestión de un imprevisto médico empieza en casa, antes de hacer la maleta. Con cinco minutos de preparación te ahorras muchos apuros si algo se tuerce:
- ✔El teléfono de asistencia 24h guardado en el móvil y anotado en papel.
- ✔El número de póliza a mano (foto en el móvil y copia en el correo).
- ✔La Tarjeta Sanitaria Europea si viajas por Europa.
- ✔Un listado de tu medicación habitual y alergias, mejor en inglés.
- ✔El contacto de un familiar por si la central necesita hablar con alguien.
Casos especiales: niños, mayores y embarazo
Algunos perfiles requieren mirar la póliza con más lupa. Con niños pequeños, comprueba que el capital de asistencia médica es holgado, porque una hospitalización pediátrica en el extranjero puede dispararse. Con personas mayores, revisa los límites de edad de la póliza y la cobertura de enfermedades crónicas ya declaradas. Y en caso de embarazo, muchas pólizas cubren solo hasta determinada semana de gestación: si viajas embarazada, confírmalo expresamente antes de contratar.
En todos estos casos, declarar bien la situación al contratar no es un formalismo: es justo lo que evita que te rechacen el siniestro después alegando que había información relevante sin comunicar.
Repatriación: la cobertura que no se ve pero lo cambia todo
De todas las coberturas de un seguro de viaje, la repatriación es la que menos gente valora al contratar y la que puede marcar una diferencia de decenas de miles de euros. Consiste en el traslado del enfermo o accidentado, y, en el peor de los casos, del fallecido, de vuelta a su país en condiciones médicas seguras. Un traslado sanitario internacional en avión medicalizado tiene un coste que muy pocas familias podrían asumir por su cuenta.
Por eso, si algo se tuerce de verdad en el extranjero, la repatriación es justo lo que convierte una catástrofe económica en una gestión que resuelve la aseguradora. Cuando compares pólizas, comprueba que la repatriación está incluida y con qué alcance; es una de esas coberturas que esperas no usar nunca, pero que justifican por sí solas tener un buen seguro de viaje en lugar de fiarlo todo a la tarjeta sanitaria.
Guarda la calma: el problema casi siempre tiene solución
Ponerse malo lejos de casa asusta, sobre todo por el idioma y por el miedo a las facturas. Pero si has contratado un seguro y sigues el orden correcto, llamar primero, dejarte guiar por la central, guardar los papeles, la parte económica y logística deja de ser tu problema y pasa a ser el de la aseguradora, que para eso está. Tú puedes concentrarte en lo único que importa de verdad: recuperarte.
Y si el imprevisto es menor, un catarro fuerte, una gastroenteritis, un esguince, muchas veces basta con una consulta en el centro concertado que te indique la central, sin mayor drama. El seguro no está solo para las grandes tragedias: también para que una molestia de salud no te arruine unas vacaciones ni te obligue a pelearte con un sistema sanitario que no conoces.
Enfermar fuera: guarda todos los justificantes
Además de llamar primero al teléfono de asistencia, guarda informes y facturas de toda la atención recibida: partes médicos, recetas, tickets de farmacia y de gastos de primera necesidad. Si tuviste que pagar por tu cuenta, esos documentos son imprescindibles para el reembolso. Sin justificantes, el seguro puede negarse a devolver lo abonado.
Si enfermas en el extranjero: primero, llama al seguro
Si enfermas fuera, lo primero es llamar al teléfono de asistencia de tu seguro antes de ir al médico: te derivan a un centro concertado donde el seguro adelanta el pago. Si vas por tu cuenta sin avisar, puede que tengas que pagar y reclamar luego, y con límites. Guarda informes y facturas siempre.
Resumen operativo para el bolsillo o la nevera del hotel: 1) Guarda el teléfono de asistencia 24h. 2) Ante cualquier problema, llama antes de ir al médico. 3) Si es grave, atiéndete y avisa después. 4) Conserva informe y todas las facturas. 5) Si pagaste tú, reclama el reembolso en plazo. Con esos cinco pasos, enfermar de viaje deja de dar miedo.Seguro por viaje o seguro anual: cuál te conviene
Si viajas más de una o dos veces al año, quizá te salga más a cuenta un seguro anual multiviaje que contratar uno nuevo cada vez. El anual cubre todos los viajes que hagas durante el año, normalmente con un límite de días por viaje, y suele compensar a partir de tres o cuatro salidas anuales. El seguro por viaje concreto, en cambio, es más barato en términos absolutos y perfecto si viajas de forma puntual.
| Seguro por viaje | Seguro anual multiviaje | |
|---|---|---|
| Ideal para | Un viaje puntual | Quien viaja varias veces al año |
| Coste | Bajo por ese viaje | Mayor, pero cubre todo el año |
| Límite | Los días contratados | Tope de días por viaje |
| Comodidad | Contratar cada vez | Olvidarte: ya estás cubierto |
Haz el cálculo con tus viajes reales previstos: si vas a moverte con frecuencia, el anual no solo ahorra dinero, sino la molestia de acordarte de contratar antes de cada salida (y el riesgo de viajar sin seguro por un despiste).
La medicación y las recetas en el extranjero
Un detalle práctico que evita muchos apuros: si tomas medicación habitual, viaja siempre con cantidad suficiente para todo el viaje más un margen, llévala en el equipaje de mano (no la factures) y guarda una copia de la receta, a ser posible con el nombre del principio activo, no solo la marca comercial, porque en otros países el mismo fármaco se vende con otro nombre. Si necesitas reponerla o justificarla en un control, esa receta te ahorra problemas.
Y recuerda: reponer medicación por una pérdida o un olvido no siempre entra como "urgencia médica" en el seguro. Por eso la prevención, llevarla contigo y bien documentada, es más eficaz que confiar en solucionarlo allí a través de la póliza.
Preguntas frecuentes si enfermas de viaje
¿Tengo que pagar yo y luego me devuelven?
No siempre. Si llamas antes a la central, en muchos casos gestionan el pago directo con el centro concertado y no adelantas nada. Solo pagas y reclamas si fue urgente o no había centro concertado.
¿Cuánto tiempo tengo para avisar del siniestro?
Depende de la póliza, pero cuanto antes mejor. Incluso en urgencias, avisa en los primeros días. Dejarlo semanas puede complicar la cobertura.
¿Qué pasa si pierdo las facturas?
Sin justificantes es muy difícil que te reembolsen. Haz fotos de todos los documentos como copia de seguridad en cuanto los tengas.
¿Me cubren si me pongo malo por una enfermedad que ya tenía?
Solo si la declaraste y tu póliza cubre preexistentes. Si no la declaraste, es probable que quede excluida.
Más dudas frecuentes al enfermar de viaje
¿El seguro cubre la COVID u otras infecciones?
¿Sirve la Tarjeta Sanitaria Europea fuera de la UE?
¿Cubre el seguro una revisión médica de rutina?
¿Y si en la zona no hay centro concertado?
¿Cubre la repatriación de un familiar que viaja conmigo?
¿Qué seguro necesito para viajar a Estados Unidos?
Fuentes oficiales: las condiciones y el teléfono de asistencia están en tu póliza; la supervisión del sector corresponde a la Dirección General de Seguros (DGSFP). Esta guía es informativa; confirma siempre tu caso en los canales oficiales.
Contenido revisado en septiembre de 2026. Guía informativa basada en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.