ℹ️ Web informativa independiente. Asegurazo.es no es una aseguradora, correduría ni un comparador comercial: no vendemos ni gestionamos pólizas. Solo te ayudamos a entender tus seguros.
El plazo para reclamar a tu aseguradora no es eterno. Hay un reloj corriendo desde que ocurre el siniestro, y cuando llega a cero, pierdes el derecho a reclamar para siempre, aunque tengas toda la razón y la aseguradora haya actuado mal. El artículo 23 de la Ley de Contrato de Seguro fija dos plazos: dos años para los seguros de daños y cinco para los de personas. Pero hay tres cosas que la mayoría desconoce: desde cuándo empieza a contar exactamente, qué lo detiene y la diferencia entre interrumpir y suspender, que puede marcar la diferencia entre ganar o perder el caso.
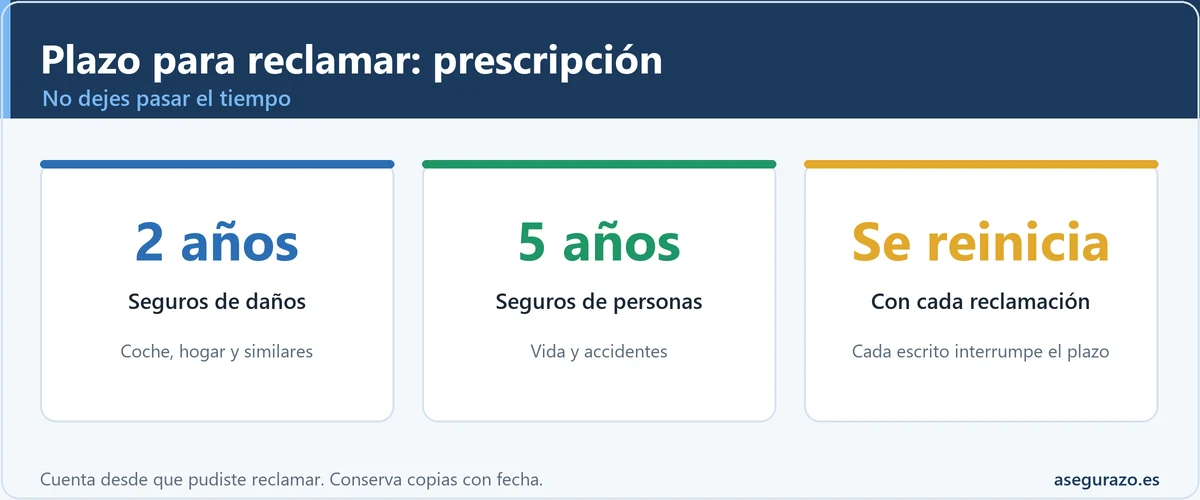
Los plazos para reclamar según el tipo de seguro.
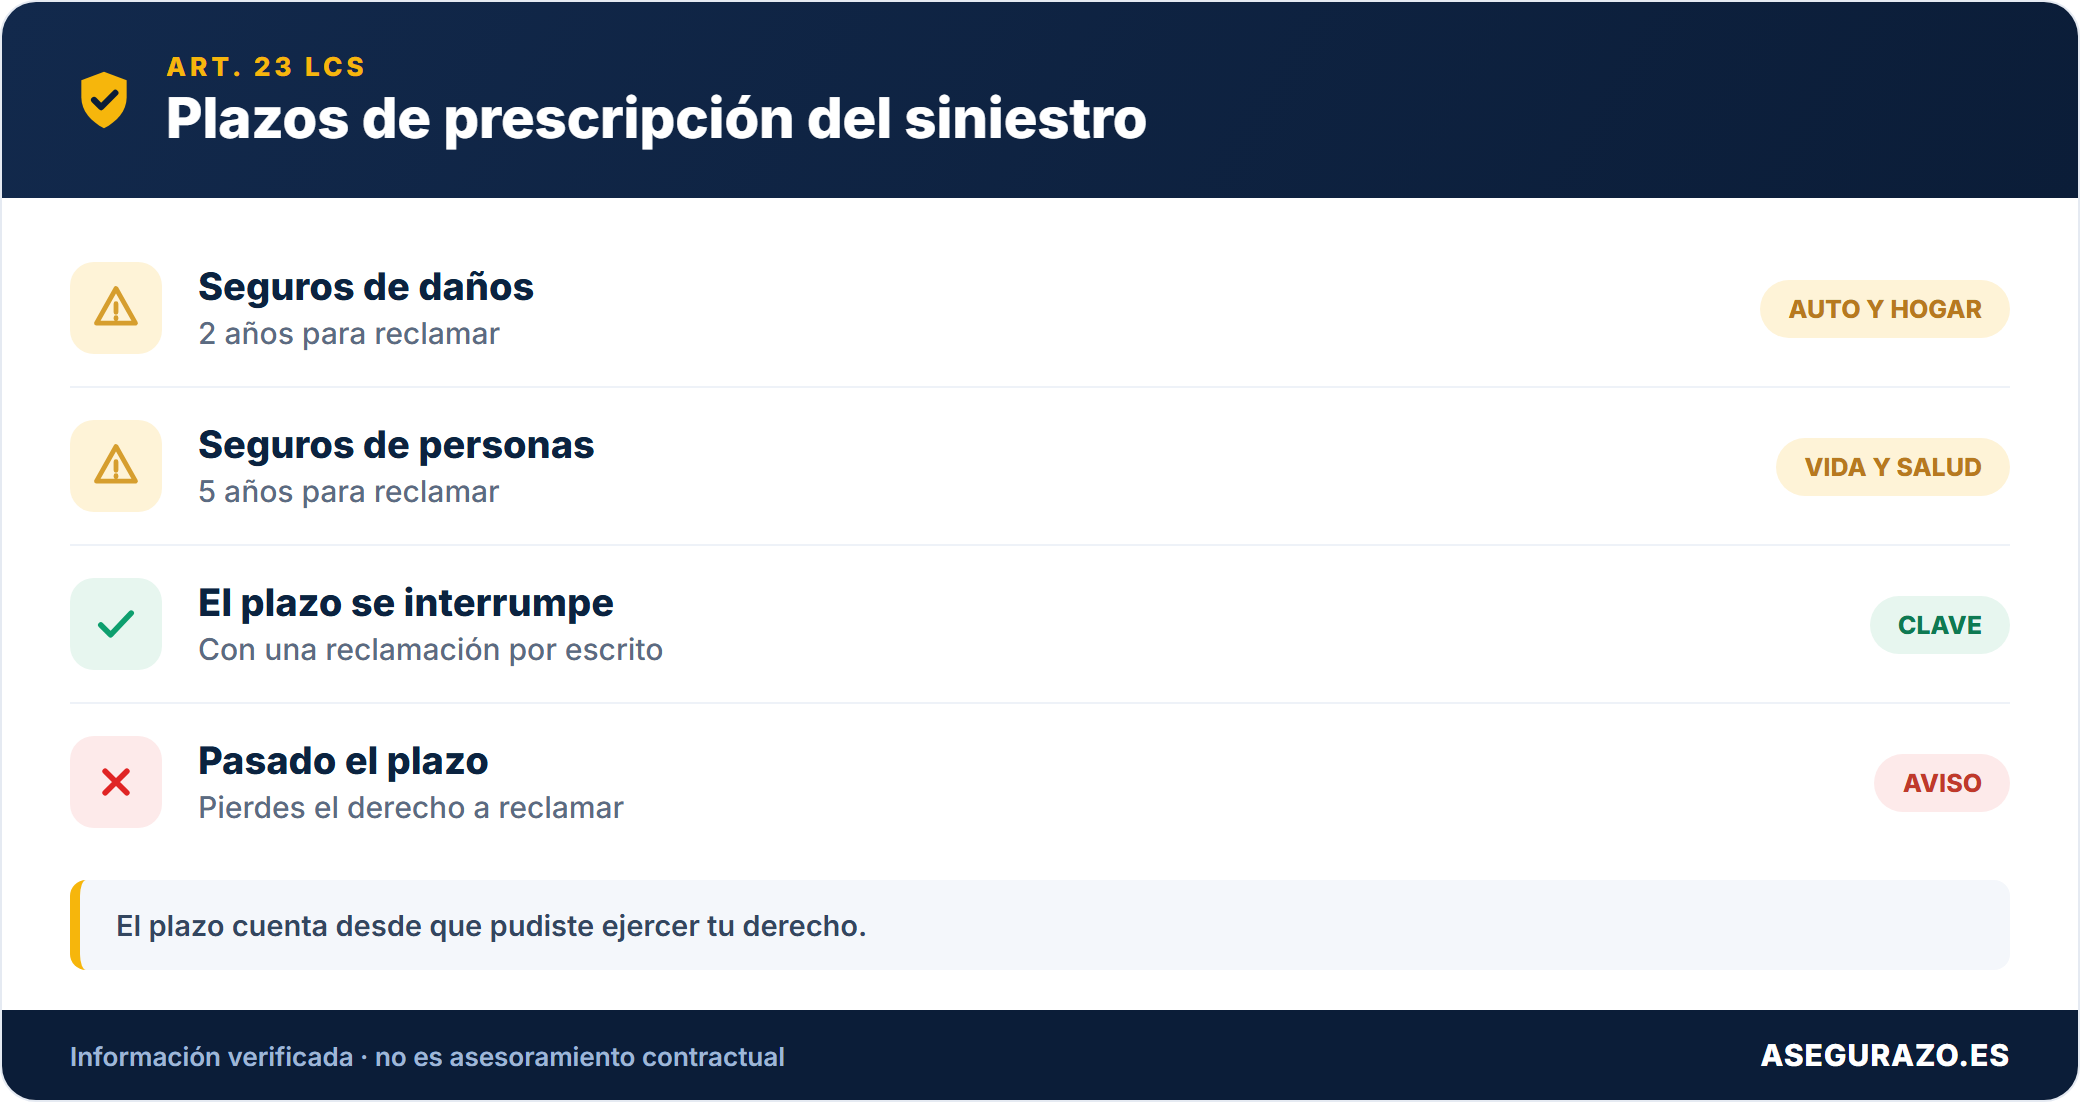
Los dos plazos del artículo 23 de la LCS
2años
Seguros de daños
Seguro de coche y moto
Seguro de hogar
Responsabilidad civil
Seguros de empresa y locales
Seguro de viaje (daños materiales)
5años
Seguros de personas
Seguro de vida
Seguro de accidentes personales
Seguro de salud / enfermedad
Seguro de invalidez o dependencia
Accidentes laborales cubiertos por póliza
Artículo 23 Ley 50/1980 de Contrato de Seguro: «Las acciones que se deriven del contrato de seguro prescribirán en el término de dos años si se trata de seguro de daños y de cinco si el seguro es de personas.»
Excepción importante: Las acciones del perjudicado contra la aseguradora del causante en accidentes de tráfico se rigen por el plazo específico de 1 año del art. 7 de la Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos de Motor (LRCSCVM). Es un plazo más corto que el general del art. 23 LCS.
El plazo para reclamar depende del tipo de daño
Ojo a la prescripción: tienes dos años para daños materiales y cinco años para daños personales, según el artículo 23 de la LCS. Cada reclamación por escrito interrumpe ese plazo y lo reinicia, así que deja siempre constancia documental de tus gestiones.
Desde cuándo empieza a contar el plazo, el dato que más sorprende
Aquí es donde casi todo el mundo se equivoca. El plazo de prescripción no siempre empieza el día del siniestro. La regla general del artículo 1969 del Código Civil dice que el plazo empieza «desde el día en que pudieron ejercitarse» las acciones. En la práctica, esto tiene tres aplicaciones distintas según el tipo de caso.
Siniestro directo (hogar, coche propio, robo): desde la fecha del siniestro
Cuando el siniestro es claro y los daños se conocen desde el primer día, el plazo empieza a correr desde la fecha en que ocurrió. Si hay una inundación el 1 de enero de 2025, el plazo de 2 años vence el 1 de enero de 2027.
Si la aseguradora lo rechaza, ese rechazo no reinicia el plazo, simplemente es el momento en que ya tienes suficiente información para demandar.
Ejemplo práctico: Robo en tu local el 15 de marzo de 2025. La aseguradora rechaza en mayo de 2025. Tienes hasta el 15 de marzo de 2027 para demandar. El rechazo no amplía el plazo.
Dies a quo: fecha del siniestro
RC con juicio previo: desde la firmeza de la sentencia condenatoria
Este es el dato más sorprendente: cuando hay responsabilidad civil y el asegurado es condenado judicialmente, el plazo de 2 años para que el asegurado reclame a su aseguradora no empieza desde el accidente sino desde que la sentencia que lo condena gana firmeza (cuando no cabe ya recurso).
La razón es lógica: hasta que no hay sentencia firme, el asegurado no sabe con exactitud cuánto tiene que pagar a la víctima.
Ejemplo práctico: Accidente en 2022. Juicio entre 2022-2024. Sentencia firme en julio 2024. El asegurado tiene hasta julio de 2026 para reclamar a su aseguradora lo que pagó a la víctima, aunque el accidente fue hace 4 años.
STS 175/2016 (Pleno): dies a quo = firmeza de sentencia condenatoria
Seguro de vida (beneficiarios): desde que conocen la existencia de la póliza
Para los beneficiarios de un seguro de vida, el dies a quo puede ser la fecha en que tuvieron conocimiento real de la existencia de la póliza, no la fecha del fallecimiento del asegurado. Si los herederos no sabían que existía el seguro y lo descubren 2 años después del fallecimiento, el plazo de 5 años empieza desde ese descubrimiento.
Ejemplo práctico: Familiar fallece en 2020. Los herederos descubren la póliza en 2023 (consultando el Registro de Contratos de Seguros de Fallecimiento). El plazo de 5 años empieza en 2023. Pueden reclamar hasta 2028.
Dies a quo: conocimiento de la póliza (no fecha fallecimiento)
Lesiones / accidentes personales: desde la estabilización o el alta médica
En casos de lesiones corporales (accidentes, invalidez), el plazo no empieza desde el momento del accidente sino desde que las lesiones se estabilizan o se conoce el alcance definitivo del daño. La razón: hasta el alta médica o la estabilización no se puede valorar el daño correctamente y, por tanto, no se puede ejercer la acción con plenitud de conocimiento.
Ejemplo práctico: Accidente laboral en enero 2025 con lesiones que se estabilizan en agosto 2025 (alta definitiva). El plazo de 5 años empieza en agosto 2025, no en enero.
Dies a quo: fecha de alta médica o estabilización de lesiones
¿Todavía puedes reclamar? Calcula la prescripción
Calculadora de Prescripción, ¿Todavía Puedes Reclamar?
Introduce los datos de tu siniestro y calcula el tiempo restante
Tu siniestro
Para vida: fecha en que conociste la póliza. Para lesiones: fecha de alta médica.
¿Has interrumpido el plazo?
Plazo legal de prescripción
Fecha de vencimiento del plazo
Días hasta prescripción
El mapa de lo que interrumpe y lo que suspende: la distinción que salva casos
INTERRUPCIÓN de la prescripción
El plazo vuelve a empezar desde CERO
Efecto: el plazo completo (2 o 5 años) vuelve a correr desde el acto interruptivo
SíBurofax o email certificado enviado a la aseguradora (art. 1973 CC)
SíCarta certificada con acuse acreditando su recepción
SíDemanda judicial presentada ante el tribunal
SíReconocimiento de deuda por la aseguradora (por escrito)
SíReclamación al causante en RC también interrumpe contra la aseguradora
Ejemplo: Siniestro el 1/1/2025. Plazo: 2 años → vence 1/1/2027. Si envías burofax el 1/12/2026 (un mes antes de prescribir), el plazo se reinicia: nueva prescripción el 1/12/2028.
SUSPENSIÓN de la prescripción
El plazo se pausa, continúa donde estaba
Efecto: el plazo se detiene mientras dura la causa y luego sigue desde donde estaba
Expediente abierto ante la DGSFP (Orden ECC/2502/2012)
Otros procedimientos extrajudiciales legalmente previstos
La reclamación al SAC no está expresamente reconocida como causa de suspensión en la LCS, pero puede considerarse interruptiva si es fehaciente
Ejemplo: Siniestro 1/1/2025. Llevas 6 meses sin reclamar (julio 2025). Abres expediente DGSFP. Dura 8 meses (julio 2025 - marzo 2026). Al cerrarse, retomas donde dejaste: quedan 18 meses → prescripción en septiembre 2027.
Por qué importa la diferencia: Si interrumpes la prescripción (burofax) cuando solo quedan 3 meses para prescribir, ganas el plazo completo de nuevo (2 o 5 años). Si solo tienes suspensión (DGSFP), solo "pausas" esos 3 meses, cuando se cierre el expediente, seguirás teniendo 3 meses. Por eso la interrupción fehaciente siempre es mejor estrategia cuando el tiempo aprieta.
La prescripción no opera de oficio, un dato legal poco obvio
El dato que cambia muchos casos: la prescripción no la aplica el juez automáticamente
A diferencia de lo que mucha gente cree, la prescripción en derecho civil (y en el derecho de seguros) no opera de oficio, es decir, el juez no la aplica automáticamente aunque hayan pasado los plazos. La aseguradora tiene que alegarla expresamente como excepción en su contestación a la demanda. Si no lo hace, pierde el derecho a invocarlo. Esto tiene consecuencias prácticas muy importantes.
¿Qué significa en la práctica?
Si presentas una demanda prescrita y la aseguradora no alega la prescripción en su contestación, el juicio continúa como si no hubiera prescripción. La aseguradora habrá renunciado tácitamente a ese escudo defensivo.
¿Por qué lo hacen a veces?
Algunas aseguradoras prefieren no alegar la prescripción para evitar el desgaste reputacional de "rechazar por tecnicismo". Lo hacen para casos donde el fondo del asunto les favorece y quieren ganar por el mérito.
¿Esto significa que puedo reclamar aunque haya prescrito?
No exactamente, la prescripción prescrita es un riesgo real y nunca conviene contar con que la aseguradora no la alegará. Pero sí significa que una acción prescrita no es automáticamente inviable si hay posibilidad de que la parte contraria no lo invoque.
La prescripción penal sí opera de oficio
En el derecho penal sí es automática. El juez DEBE aplicarla de oficio. Pero en el derecho civil (y seguros) no, es competencia exclusiva de quien quiere beneficiarse de ella invocarla expresamente.
Qué dicen cuatro condicionados sobre cuánto tiempo tienes para reclamar
Un plazo de prescripción que la ley fija en dos años no tiene por qué leerse igual en todas las pólizas. Se han abierto cuatro condicionados públicos para ver cómo recoge cada uno la regla del artículo 23 de la Ley de Contrato de Seguro y qué añade. Son documentos concretos, con su versión; los condicionados se revisan con frecuencia y el tuyo puede decir otra cosa, así que conviene comprobarlo en tu póliza.
Aseguradora y documento
Qué dice la cláusula (paráfrasis)
Página
Enlace
Línea Directa, Póliza de Seguro de Automóviles 0045 (enero 2026)
Dos años en seguros de daños y cinco en seguros de personas. Para la responsabilidad civil obligatoria fija un año para la acción directa del perjudicado frente al asegurador
Mapfre, póliza de automóviles MA002F (edición enero 2016)
Artículo 23: dos años para todas las acciones del contrato, salvo Seguro del Conductor, Seguro del Agricultor y asistencia en viaje a personas, que van a cinco. El plazo cuenta desde que la acción puede ejercitarse
Lo que enseña la comparación. Ninguno de los cuatro documentos acorta el plazo legal, algo que el artículo 2 de la ley no permitiría en perjuicio del asegurado. La diferencia está en el reparto: el texto de Mapfre aplica los dos años a todo el contrato y lista aparte las tres coberturas de personas que pasan a cinco, mientras que Línea Directa y Balumba se limitan a la distinción general entre daños y personas. Si reclamas por una garantía de la póliza de coche que no sea de personas, el plazo de referencia es el de dos años en los cuatro casos.
El caso de la responsabilidad civil obligatoria. Línea Directa recuerda en su póliza un plazo distinto para quien no es asegurado. El texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación (artículo 7) dice que la acción directa del perjudicado frente al asegurador prescribe en un año, que la reclamación extrajudicial interrumpe el cómputo desde que llega al asegurador y que, al notificarse de forma fehaciente la oferta o la respuesta motivada, empieza un nuevo año. Es decir, el mismo siniestro puede tener un plazo de dos años para el conductor asegurado y de uno para el tercero que reclama.
Qué dicen y qué no dicen los documentos sobre interrumpir. Ninguno de los cuatro textos revisados enumera los actos que interrumpen la prescripción. Esa regla está en el artículo 1973 del Código Civil: se interrumpe por el ejercicio de la acción ante los tribunales, por reclamación extrajudicial del acreedor y por cualquier acto de reconocimiento de la deuda por el deudor. Y el plazo se cuenta, según el artículo 1969, desde el día en que la acción pudo ejercitarse, que es la misma fórmula que repiten Mapfre, Línea Directa y la póliza de hogar de esta última.
Un ejemplo ilustrativo. Granizo sobre el coche el 12 de junio de 2026. Con una póliza de daños en cualquiera de los cuatro documentos, el cómputo de dos años llevaría al 12 de junio de 2028, siempre que no haya habido una reclamación fehaciente antes. Si el 10 de febrero de 2027 envías un burofax y la aseguradora lo recibe, el plazo se interrumpe y vuelve a empezar a contar entera desde esa fecha. El cálculo es solo un ejemplo: la fecha exacta depende de cuándo pudo ejercitarse la acción en tu caso.
Los 6 errores que hacen prescribir el derecho sin que el asegurado se dé cuenta
E1
Esperar a ver si negocian y que el plazo corra sin interrupción
La aseguradora lleva meses "estudiando el caso" y el asegurado espera. Mientras tanto, el plazo corre sin interrupción. Cuando finalmente rechazan, quedan semanas para prescribir.
Sí Envía siempre una reclamación fehaciente escritaantes de los 18 meses en daños / 4 años en personas
E2
Creer que reclamar por teléfono interrumpe la prescripción
Las llamadas telefónicas no interrumpen la prescripción porque no son "reclamaciones fehacientemente acreditadas". El TS exige que la interrupción sea por medio hábil con evidencia de entrega.
Sí Solo interrumpen: burofax, email certificado, carta certificada con acuse, demanda judicial
E3
Confundir el plazo del SAC (1 mes) con el plazo de prescripción (2-5 años)
El plazo de 1 mes del SAC es el plazo que tiene la aseguradora para responderte. El plazo de prescripción de 2 o 5 años es el tiempo que tienes tú para ejercer acciones legales. Son cosas completamente distintas.
Puedes reclamar al SAC en cualquier momento dentro del plazo de prescripción
E4
No conocer el dies a quo correcto en casos de lesiones o RC
Pensar que el plazo empezó el día del accidente cuando en realidad empieza desde el alta médica (lesiones) o desde la sentencia firme (RC). Se renuncia a tiempo real disponible.
Documenta siempre cuándo fue el alta médica o cuándo ganó firmeza la sentencia, ese es tu dies a quo real
E5
Pensar que la DGSFP interrumpe la prescripción (solo la suspende)
La DGSFP suspende la prescripción mientras tramita, pero cuando cierra el expediente, el plazo continúa desde donde estaba, no vuelve a empezar desde cero. Si cuando presentaste ante la DGSFP solo quedaban 3 meses, al cerrarse el expediente solo tendrás esos 3 meses.
Antes de abrir expediente DGSFP, envía también una reclamación fehaciente a la aseguradora: eso sí interrumpe desde cero
E6
No reclamar un seguro de vida porque "ya han pasado más de 5 años"
Si los beneficiarios desconocían la existencia de la póliza, el dies a quo puede ser la fecha en que la descubrieron (consultando el Registro de Contratos del Ministerio de Justicia), no la fecha del fallecimiento. Muchas reclamaciones de vida se abandonan por error.
Consulta el Registro de Contratos de Seguros de Fallecimiento antes de renunciar, el plazo de 5 años puede empezar desde ese momento
Cómo evitar que se te pase el plazo
El plazo para reclamar (dos años en daños, cinco en seguros de personas) se interrumpe con cada reclamación por escrito que envíes a la aseguradora, reiníciandose el cómputo. Por eso conviene reclamar formalmente y guardar copias con fecha: así mantienes vivo tu derecho aunque el caso se alargue en el tiempo.
Si un correo basta para interrumpir la prescripción, y otras dudas
¿Un simple email a la aseguradora interrumpe la prescripción? Depende. El TS ha reconocido que los emails pueden interrumpir la prescripción si son suficientemente claros en su contenido reclamatorio y si hay evidencia de su envío y recepción. Un email ordinario es débil como prueba. Un email certificado a través de servicios como Lleida.net, que generan un certificado legal de entrega, sí tiene plena validez como acto interruptivo.
¿Si la aseguradora me contesta y negocia, interrumpe el plazo esa negociación? La respuesta de la aseguradora reconociendo el siniestro o negociando puede considerarse un reconocimiento de deuda, que también interrumpe la prescripción. Guarda todas las comunicaciones escritas, podrían ser relevantes para demostrar que el plazo se reinició.
¿Qué pasa con los siniestros que ocurrieron durante la pandemia (2020-2021)? El Real Decreto-ley 16/2020 suspendió los plazos de prescripción durante el estado de alarma (del 14 de marzo al 4 de junio de 2020). Si tu siniestro ocurrió justo antes o durante ese período, consulta con un abogado, los plazos se vieron afectados y puede haber margen adicional.
¿La prescripción de 2 años del seguro de coche aplica también al perjudicado que no era el asegurado? No exactamente. El tercero perjudicado tiene la acción directa contra la aseguradora del causante (art. 76 LCS), pero el plazo aplicable es el de 1 año de la LRCSCVM, no el de 2 años del art. 23 LCS. Es un plazo más corto y empieza desde el accidente o desde que el perjudicado conoce la identidad de la aseguradora del causante.
¿Puede prescribir mi derecho si la aseguradora no me ha dado una respuesta definitiva? Sí. El hecho de que la aseguradora no haya respondido no congela el plazo de prescripción, solo lo suspende si tienes expediente abierto en la DGSFP, o lo interrumpe si has enviado reclamaciones fehacientemente. Si simplemente esperas la respuesta de la aseguradora sin hacer nada más, el plazo sigue corriendo.
Prescripción de seguros: lo esencial
2 años para seguros de daños (hogar, coche, RC) · 5 años para seguros de personas (vida, accidentes, salud)
El dies a quo no es siempre la fecha del siniestro: en RC con juicio es la firmeza de la sentencia; en lesiones, el alta médica; en vida, cuando el beneficiario conoce la póliza
Interrupción = reinicia desde cero (burofax, email certificado, demanda, reconocimiento de deuda)
Suspensión = pausa sin reiniciar (DGSFP), cuando se cierra el expediente, el plazo continúa desde donde estaba
La prescripción no opera de oficio, la aseguradora tiene que alegarla. Si no lo hace, pierde ese escudo
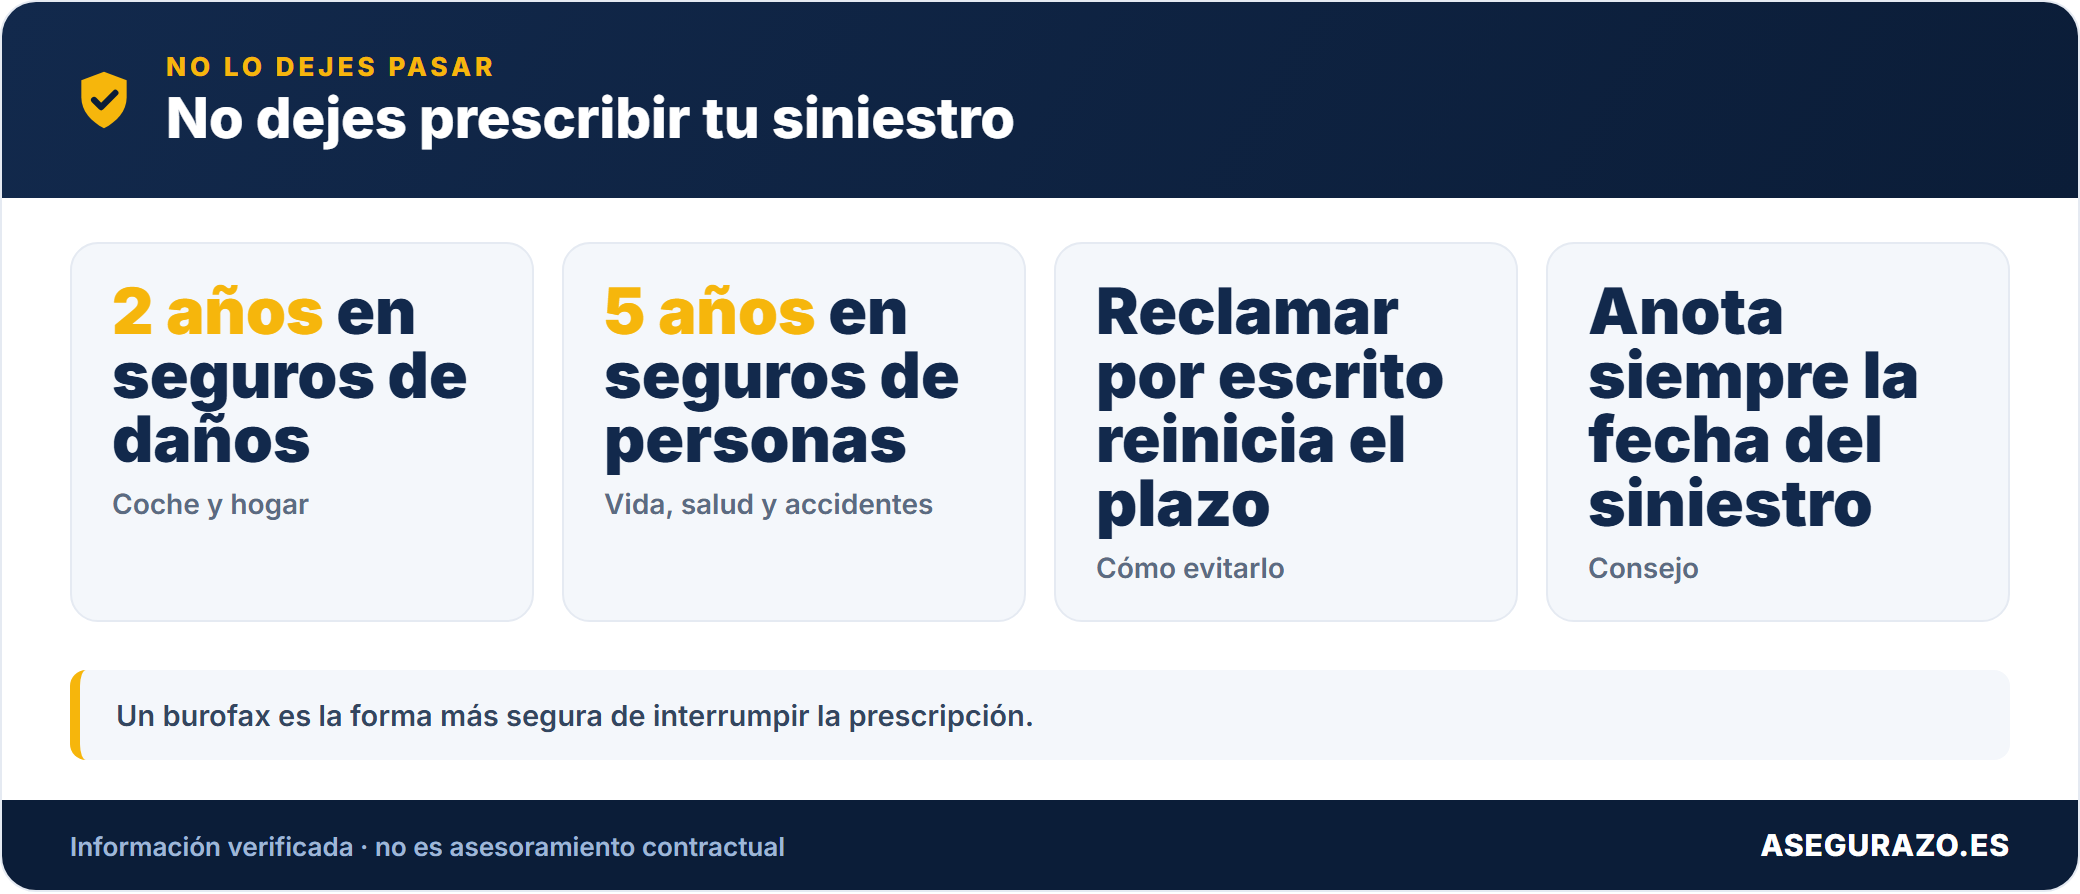
Regla práctica: envía siempre una reclamación fehaciente antes de los 18 meses en daños y de los 4 años en personas, reinicia el plazo completo
Llamadas, burofaxes y otros medios que interrumpen el plazo
¿Una llamada telefónica a la aseguradora interrumpe la prescripción?
No. Las llamadas no son reclamaciones acreditadas, y el Tribunal Supremo exige un medio con evidencia de entrega. Solo interrumpen el plazo el burofax, el email certificado, la carta certificada con acuse y la demanda judicial. Si reclamas por teléfono, conviene reforzarlo enseguida con un escrito fehaciente.
¿El juez aplica la prescripción automáticamente?
No en el derecho civil ni en seguros. La aseguradora tiene que alegarla expresamente en su contestación a la demanda, y si no lo hace pierde ese escudo. Aun así, el texto advierte de que nunca conviene contar con que no la invoque, porque la prescripción es un riesgo real.
¿Abrir un expediente en la DGSFP reinicia el plazo para reclamar?
No, solo lo suspende. Mientras dura el expediente el plazo se pausa y, al cerrarse, continúa donde estaba. Si cuando lo presentaste quedaban 3 meses, solo tendrás 3 meses. Por eso se recomienda enviar antes una reclamación fehaciente a la aseguradora, que sí reinicia el cómputo desde cero.
¿Desde cuándo cuenta el plazo en un seguro de vida?
Para los beneficiarios puede contar desde que conocieron la existencia de la póliza, no desde el fallecimiento. Según el artículo, si los herederos la descubren años después, por ejemplo consultando el Registro de Contratos de Seguros de Fallecimiento, el plazo de 5 años empieza en ese momento.
¿Desde cuándo cuenta el plazo si hay lesiones corporales?
No desde el accidente, sino desde la estabilización de las lesiones o el alta médica, cuando se conoce el alcance definitivo del daño. En el ejemplo del texto, un accidente en enero de 2025 con alta definitiva en agosto de 2025 empieza a contar en agosto, no en enero.
¿Cuándo conviene enviar una reclamación por escrito para no prescribir?
El artículo recomienda enviar una reclamación fehaciente antes de los 18 meses en daños y de los 4 años en personas. Al interrumpir, el plazo completo (2 o 5 años) vuelve a empezar. Esperar a que la aseguradora estudie el caso sin reclamar por escrito deja correr el reloj.
Base normativa de la prescripción
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza:
Proyecto personal e independiente sobre seguros en España. No es mediador de seguros ni abogado: la información se apoya en la Ley 50/1980 de Contrato de Seguro y en fuentes oficiales como la DGSFP y el Consorcio de Compensación de Seguros. Quién escribe · Cómo trabajamos · Corregir un error.