
¿Te ha dejado un amigo su coche? ¿Has cogido el de tus padres para una gestión rápida? La escena se repite mil veces al día en España y casi siempre acaba bien. El problema aparece justo cuando algo sale mal, porque ese es el momento en el que descubres qué dice de verdad la póliza y qué puede reclamarte la aseguradora después.
Vamos a aclararlo de una vez y sin medias tintas. Prestar el coche o conducir uno que no es tuyo no te deja automáticamente sin seguro, pero tampoco te blinda del todo. Hay una zona intermedia, llena de matices, donde tu tranquilidad depende de una palabra concreta escrita en las condiciones particulares. Aquí tienes el mapa completo para saber exactamente en qué punto estás antes de girar la llave.
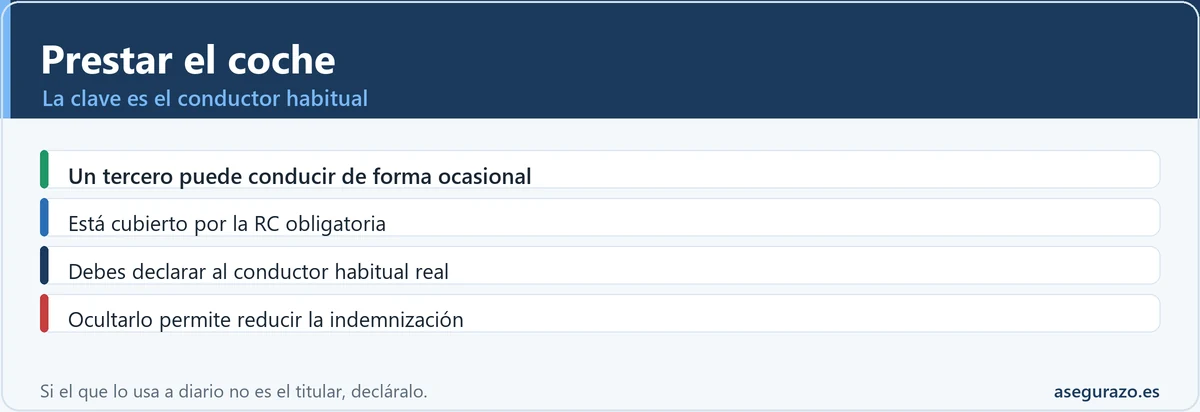
Si vas con prisa: lo esencial en 40 segundos
💡 Lo que necesitas recordar
Averigua tu caso: ¿estás cubierto si conduces este coche?
La respuesta a la gran pregunta («¿me cubre o no?») cambia por completo según quién conduzca, su edad y qué diga la póliza. Selecciona la situación que más se parezca a la tuya y verás qué ocurre de verdad y qué deberías hacer antes de arrancar.
¿Quién va a conducir y en qué condiciones?
Elige el caso más parecido para ver tu cobertura real
Qué cubre: los daños a terceros están garantizados por el seguro obligatorio. Y si tienes todo riesgo, lo habitual es que los daños propios también queden cubiertos, salvo que la póliza restrinja la cobertura a un conductor designado.
Recomendación: revisa que tu póliza no tenga cláusula de conductor único y comprueba la edad y experiencia mínimas que exige tu compañía. Si el uso deja de ser puntual, decláralo.
Matiz legal importante: el seguro de responsabilidad civil no indemniza los daños personales que sufra el propio conductor culpable, ni en algunos casos los del cónyuge o familiares directos del conductor cuando viajan con él, por una previsión pensada para evitar fraudes. Consulta este punto si vais a viajar juntos.
Recomendación: si ese familiar empieza a coger el coche a diario, deja de ser ocasional y hay que declararlo como habitual.
Consecuencia: tras un siniestro, la aseguradora puede reducir la indemnización de forma proporcional a la prima que habrías pagado si lo hubieras declarado, e incluso rechazar la prestación si aprecia mala fe.
Recomendación: declara siempre quién conduce de verdad. La diferencia de prima siempre es más barata que un siniestro pagado a medias o de tu bolsillo.
Consecuencia: los daños propios del coche y los del conductor no se cubren, y la aseguradora ejercerá casi con toda seguridad el derecho de repetición por lo que haya pagado a los terceros. Si hay víctimas graves puede aparecer además responsabilidad penal.
Recomendación: busca en tus condiciones el apartado de exclusiones. Si esa persona necesita conducir, hay que modificar la póliza antes, nunca después.
El mito que hay que romper: prestar el coche no es conducir sin seguro
Empecemos por deshacer la confusión que más miedo genera. Mucha gente cree que, si presta el coche a alguien que no aparece en la póliza, ese coche circula «sin seguro». Es falso. El vehículo tiene su seguro obligatorio contratado y en vigor, y eso es lo que exige la ley para poder circular. La sanción de tráfico por conducir sin seguro se aplica cuando el coche no tiene póliza, no cuando conduce una persona distinta del titular.
La clave está en distinguir dos planos que suelen mezclarse. Por un lado, la protección de las víctimas, que la ley blinda pase lo que pase. Por otro, la relación entre tú y tu aseguradora, donde sí hay letra pequeña, condiciones y posibles penalizaciones. Que las víctimas estén cubiertas no significa que tú lo estés como conductor. Entender esta diferencia es entender el noventa por ciento del asunto.
Dicho de otra forma: cuando dejas tu coche a un amigo responsable un sábado por la tarde, lo más probable es que no pase absolutamente nada, y que si pasara, los perjudicados cobrarían. Lo que arriesgas no es dejar tirados a los terceros, sino que la factura acabe volviendo a tu bolsillo a través de la cobertura de tus propios daños o del derecho de repetición. Ese es el riesgo que conviene medir.
Lo primero: qué dice exactamente la ley
Dos normas gobiernan todo lo que estamos hablando. La Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor, aprobada por el Real Decreto Legislativo 8/2004, obliga a que todo vehículo que circule tenga un seguro que cubra la responsabilidad civil por los daños causados a otras personas. Ese seguro protege a las víctimas con independencia de quién estuviera al volante, y con unos límites muy elevados fijados por la propia norma (millones de euros tanto en daños a las personas como en daños materiales).
La segunda norma es la Ley 50/1980 de Contrato de Seguro, que regula la relación entre tú y tu compañía. Aquí aparecen dos obligaciones que casi nadie lee pero que lo cambian todo: el deber de declarar el riesgo con exactitud cuando contratas, y el deber de comunicar cualquier agravación del riesgo durante la vida de la póliza. Quién conduce el coche de forma habitual entra de lleno en ese riesgo declarable. Ocultarlo tiene consecuencias muy concretas que veremos enseguida.
La misma Ley del Contrato de Seguro contiene la herramienta más temida por los conductores despistados: la facultad de la aseguradora de repetir contra el responsable en determinados supuestos. Y aquí está la trampa que sorprende a todo el mundo, porque una cosa es que el seguro pague y otra muy distinta es que ese dinero se quede pagado.
Habitual, ocasional o excluido: las tres figuras que lo deciden todo
Toda esta materia gira alrededor de tres etiquetas. Saber en cuál encaja cada persona que va a tocar el volante es lo que te permite anticipar qué ocurrirá. Compáralas de un vistazo.
Fíjate en una diferencia que casi nadie conoce y que es crucial: no incluido no es lo mismo que excluido. El conductor no incluido simplemente no aparece en la póliza, pero tampoco está vetado, así que su cobertura depende de lo que digan las condiciones generales de cada compañía. Es la famosa zona gris. El conductor excluido, en cambio, aparece con nombre y apellidos en un apartado que dice que no puede conducir. Confundir ambos términos puede llevarte a arriesgar mucho más de lo que crees.
El derecho de repetición: cuando el seguro paga y luego te lo cobra a ti
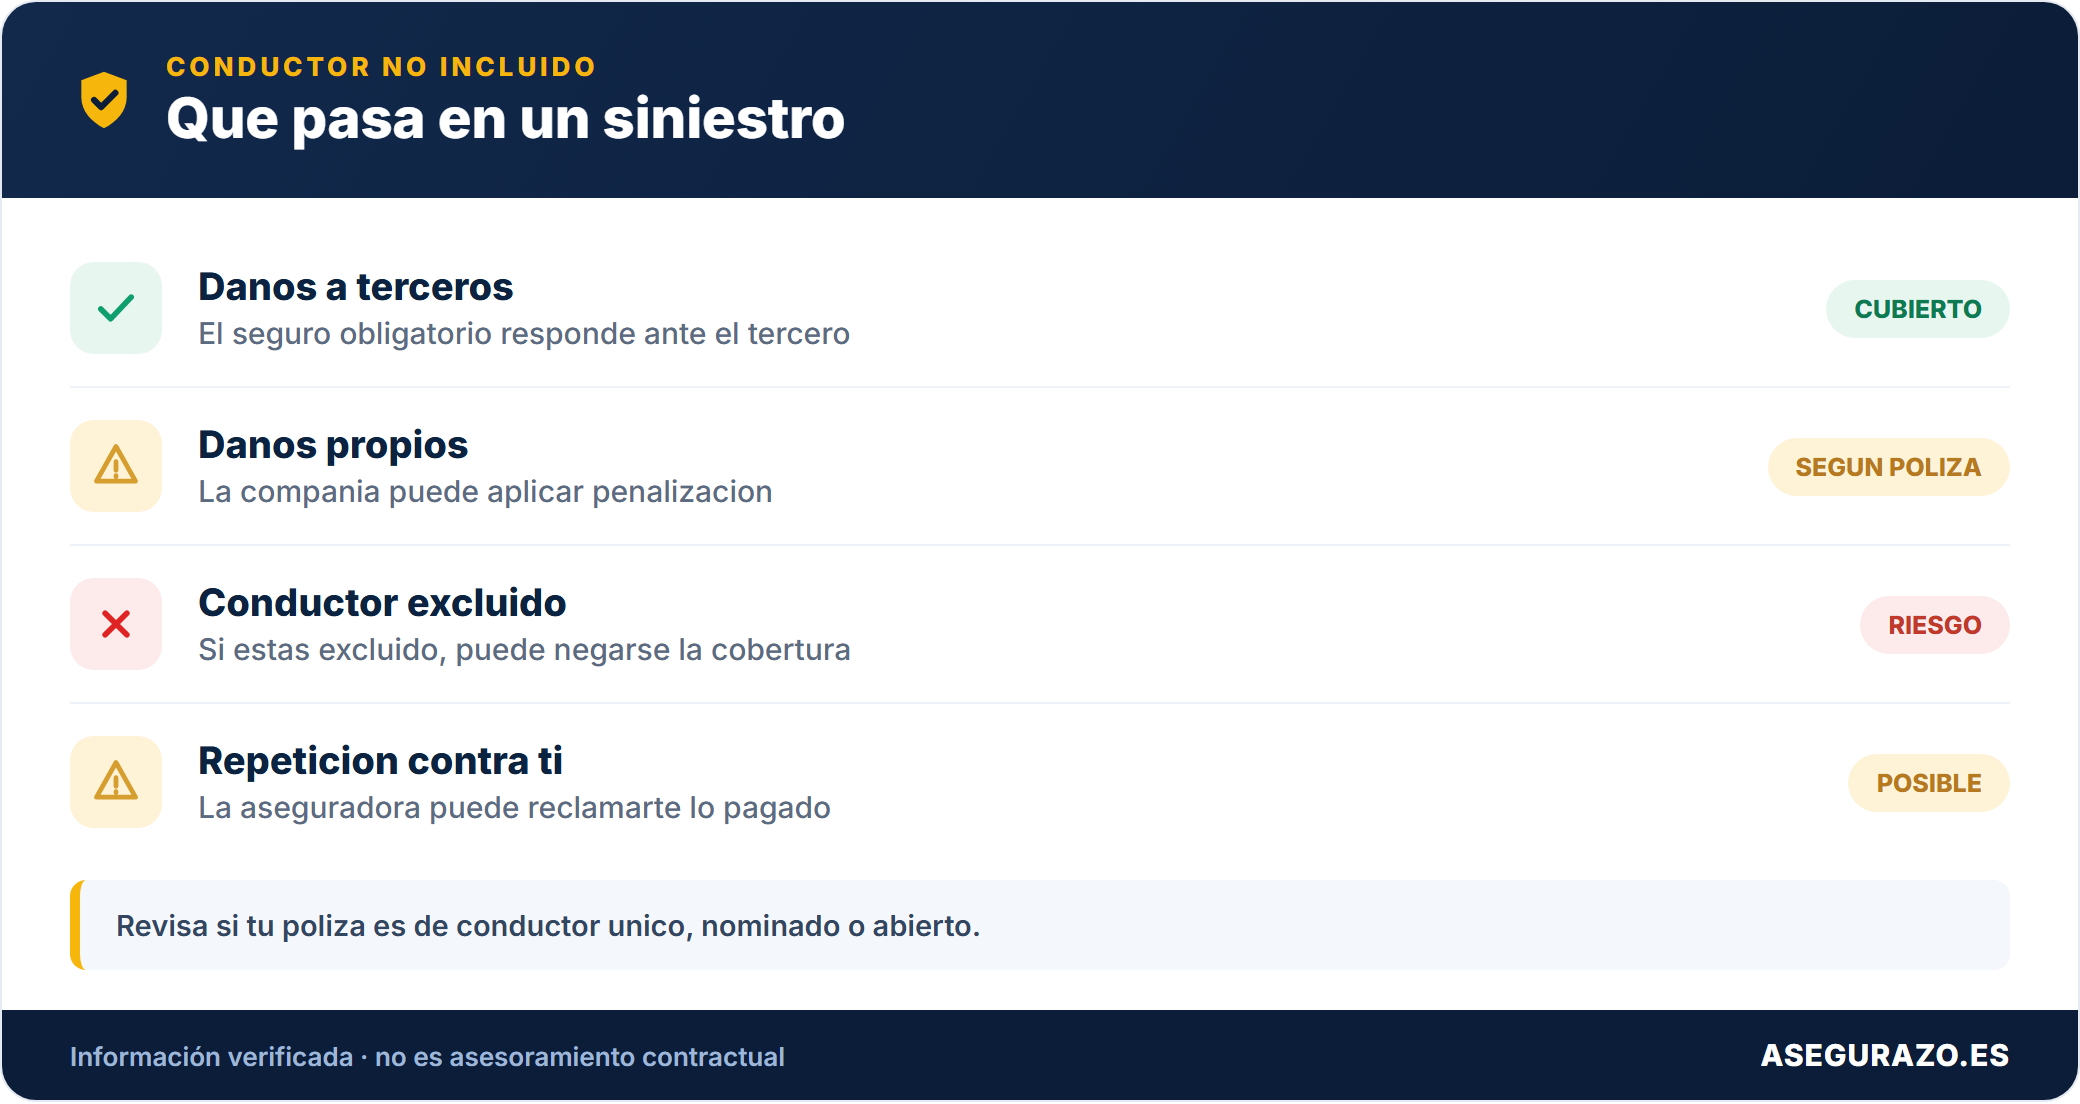
Este es el concepto que más gente ignora y el que puede darte el susto económico de tu vida. El derecho de repetición funciona así: la aseguradora está obligada por ley a pagar primero a las víctimas del accidente, porque a ellas no se les puede dejar sin indemnización. Pero, una vez ha pagado, en ciertos supuestos puede dirigirse contra ti para recuperar todo ese dinero. El seguro cumplió con los terceros, sí, pero la factura final acaba siendo tuya.
La compañía no puede repetir por cualquier cosa. La ley reserva esta facultad para situaciones tasadas, las más frecuentes son estas:
- 🍺 El conductor iba bajo los efectos del alcohol o de las drogas
- 🚫 Conducía sin el permiso del titular del vehículo
- 🔒 El vehículo estaba robado o se conducía sin autorización
- 📝 El conductor estaba expresamente excluido en la póliza
- 🪪 Conducía sin permiso de conducir válido para ese vehículo
Y ahora, la letra pequeña que juega a tu favor: la reclamación por repetición prescribe al año desde que la aseguradora abonó la indemnización a los perjudicados. Si pasa ese plazo sin que te reclame formalmente, ya no puede exigirte la devolución amparándose en este derecho. Ojo, un año es poco, así que si recibes una carta de reclamación no la ignores pensando que caducará sola.
Un ejemplo ilustrativo lo deja claro. Imagina que alguien excluido de tu póliza provoca un accidente con daños a terceros por valor de treinta mil euros. La aseguradora paga esa cantidad a las víctimas, cumpliendo con la ley. Después se gira contra el responsable (o contra ti como tomador) para recuperar esos treinta mil euros. La diferencia entre haber pagado unos euros más de prima y enfrentarte a una reclamación así es, sencillamente, abismal.
Tabla de escenarios: quién conduce y qué te pueden reclamar
Para verlo todo de una vez, aquí tienes los escenarios más habituales cruzados con lo que cubre el seguro obligatorio, lo que ocurre con tus daños propios y qué puede reclamarte la compañía después.
| Quién conduce | Daños a terceros (RC) | Daños propios del coche | ¿Te pueden reclamar? |
|---|---|---|---|
| Ocasional con permiso, mayor de 25 | ✅ Cubiertos | ⚠️ Según póliza | No, salvo mala fe |
| Familiar conviviente ocasional | ✅ Cubiertos | ⚠️ Según cláusula | Poco probable |
| Hijo menor de 25 puntual, no incluido | ✅ Cubiertos | ⚠️ En duda | Difícil por edad (criterio del Supremo) |
| Habitual real no declarado | ✅ Cubiertos | ❌ Reducción probable | Sí, reducción proporcional |
| Conductor expresamente excluido | ✅ Cubiertos | ❌ Sin cobertura | Sí, repetición casi segura |
| Sin permiso del titular | ✅ Cubiertos | ❌ Sin cobertura | Sí, repetición |
| Bajo alcohol o drogas | ✅ Cubiertos | ❌ Sin cobertura | Sí, repetición segura |
La lectura de la tabla es siempre la misma: la columna de terceros está prácticamente toda en verde, porque la ley protege a las víctimas. Es en las otras dos columnas donde se decide tu tranquilidad. Cuanto más te acercas a la parte de abajo de la tabla, más caro te sale el descuido.
Caso especial: los menores de 25 años y una sentencia que casi nadie conoce
Los conductores más jóvenes son el punto donde más dudas se acumulan. Las pólizas con conductor habitual menor de 25 años cuestan bastante más, y por eso muchos titulares caen en la tentación de no incluirlos. Conviene separar dos escenarios muy distintos.
Si el joven coge el coche de forma puntual, aquí entra en juego un dato poco divulgado. El Tribunal Supremo declaró en 2014 abusivas las cláusulas que permitían a la aseguradora repetir contra el tomador solo porque en el momento del accidente conducía un menor de 25 años o un novel que no figuraba en la póliza. En la práctica, esto significa que la compañía no puede reclamarte únicamente por ese motivo cuando el uso ha sido esporádico. No es un cheque en blanco, pero es una protección real que casi nadie menciona.
Distinto es el caso del joven que usa el coche habitualmente. Si tu hijo o hija menor de 25 años es quien conduce a diario, la aseguradora necesita saberlo, porque su edad y experiencia forman parte del riesgo real. No declararlo puede acarrear la reducción de la indemnización de los daños propios, la negativa a cubrir coberturas adicionales o incluso la anulación de la póliza por declaración inexacta. La regla es sencilla y no admite excepciones: si un joven va a conducir de forma habitual, tiene que estar en la póliza.
En cuanto al bolsillo, incluir a un conductor joven encarece la prima de manera notable. Como ocasional, la subida suele moverse en una horquilla del veinte al treinta por ciento; como habitual y novel, la prima puede llegar a duplicarse. Es mucho dinero, cierto, pero sigue siendo una fracción de lo que cuesta un siniestro pagado a medias o reclamado por completo.
Todo riesgo: no todos cubren a cualquiera que conduzca
Existe la idea extendida de que con un todo riesgo estás cubierto pase lo que pase y conduzca quien conduzca. No es tan sencillo. Dentro del todo riesgo hay dos grandes modalidades que marcan una diferencia enorme cuando el volante lo coge otra persona.
La modalidad de conductor designado solo cubre los daños propios cuando conduce la persona indicada en la póliza. Si el coche lo lleva otro y hay un golpe, los desperfectos del vehículo pueden quedar fuera de la cobertura, aunque tengas contratado el todo riesgo más completo. Es una fórmula pensada para abaratar la prima concentrando el riesgo en un único conductor de confianza.
La modalidad de cualquier conductor autorizado es la más flexible: cubre a quien conduzca con el permiso del titular. Es también la más cara, pero la que te da verdadera tranquilidad si varias personas usan el coche. Un aviso importante sobre la palabra «autorizado»: para algunas compañías no basta un permiso verbal, y pueden pedir que el conductor esté registrado o que exista prueba de la autorización. Lee este punto con lupa.
Qué hacer si tienes un accidente conduciendo un coche que no es tuyo
Si el susto ya ha ocurrido y estabas al volante de un coche ajeno, la forma de actuar en los primeros minutos puede marcar la diferencia. Sigue este orden.
Cómo evitar el problema: tres soluciones que cuestan poco
La buena noticia es que blindarte contra todo esto es barato y sencillo. Según cuál sea tu situación, tienes tres caminos.
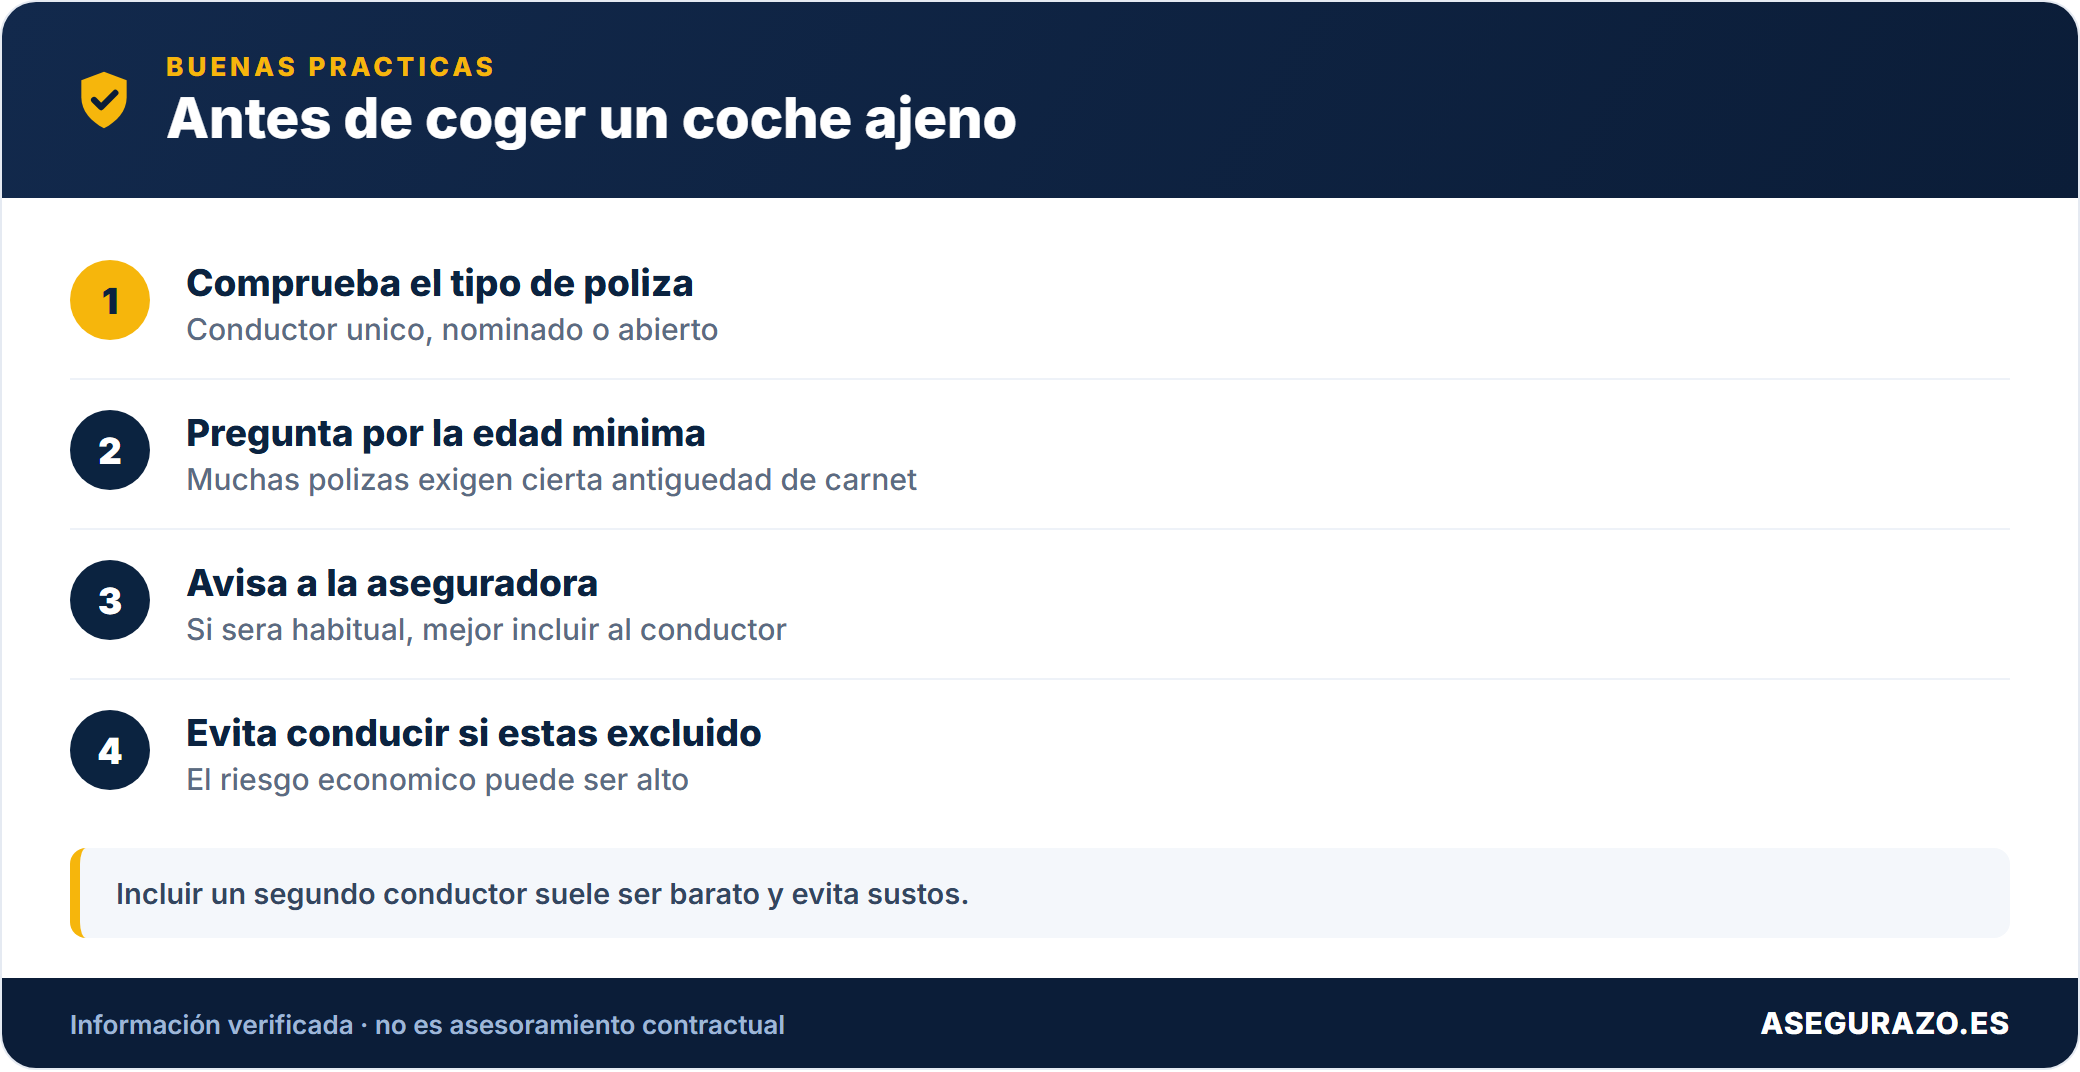
Si prestas tu coche con frecuencia, añade a tu póliza la cobertura de «cualquier conductor» o declara a los conductores ocasionales habituales. El sobrecoste suele moverse entre cincuenta y doscientos euros al año, y merece la pena en cuanto varias personas de la familia usan el vehículo. Es la opción más cómoda si el coche es de uso compartido.
Si vas a conducir el coche de otra persona, lo primero es pedirle que confirme con su compañía que su póliza admite a cualquier conductor. Si lo vas a usar varias veces, que te añadan como conductor ocasional. Y si es algo muy puntual, hay una alternativa que mucha gente desconoce.
El seguro por días es esa alternativa. Son pólizas temporales que cubren desde un solo día hasta varias semanas, pensadas justo para conductores ocasionales: un viaje concreto, un coche prestado durante las vacaciones, una mudanza con furgoneta. Los precios rondan los pocos euros por día y te cubren a ti directamente, sin tocar la póliza del dueño ni exponerle a una repetición. En 2026 el mercado ofrece varias opciones respaldadas por grandes aseguradoras. Para un uso aislado, es la solución más inteligente y limpia.
Errores que salen caros al prestar o coger un coche prestado
Dudas habituales
¿Puedo conducir un coche cuyo seguro está a nombre de otra persona?
Sí, puedes. El seguro obligatorio cubrirá los daños a terceros que puedas causar. Lo que debes comprobar es si esa póliza te cubre a ti como conductor ocasional para tus propios daños, y si el titular te ha dado permiso. Circular con un coche que tiene seguro no es la infracción de conducir sin seguro.
Si presto mi coche y mi amigo tiene un accidente, ¿me sube la prima a mí?
Lo más probable es que sí, porque el siniestro se registra en la póliza del vehículo, que es la tuya. El historial de siniestralidad va asociado al coche y a ti como tomador, no a quien conducía ese día. Es uno de los efectos que la gente no anticipa cuando presta el coche.
¿El carné de conducir tiene algo que ver con la cobertura del seguro?
Son cosas distintas. Tener carné te habilita legalmente para conducir, pero la cobertura depende de quién figura en la póliza del vehículo y de sus condiciones. Eso sí, conducir con un permiso no válido o caducado es uno de los supuestos que permiten a la aseguradora repetir.
¿Me cubre el seguro del coche de alquiler?
Los coches de alquiler llevan un seguro básico obligatorio incluido. Puedes ampliar la cobertura con las opciones que ofrece la empresa de alquiler o, en algunos casos, con la protección que dan ciertas tarjetas de crédito. Revisa las franquicias, que suelen ser altas.
¿Y si conduzco el coche de mi empresa sin figurar en la póliza?
Los seguros de flota suelen cubrir a cualquier empleado autorizado a usar el vehículo, pero no lo des por hecho. Confírmalo con el responsable de seguros o el departamento correspondiente antes de utilizarlo, porque las condiciones varían mucho de una empresa a otra.
Si el accidente no es culpa mía pero no estoy en la póliza, ¿qué pasa?
El seguro del conductor culpable responderá de los daños que te haya causado, incluidos los del coche que llevabas y tus lesiones. El problema surge solo cuando la culpa es tuya: ahí es donde entran en juego la cobertura de tus daños propios y el posible derecho de repetición.
¿Cuánto tiempo tiene la aseguradora para reclamarme por repetición?
Un año desde que pagó la indemnización a los perjudicados. Pasado ese plazo sin reclamación formal, ya no puede exigirte la devolución por esta vía. Aun así, si recibes una comunicación, no la ignores: responde y, si el importe es alto, busca asesoramiento.
🔑 Conducir un coche sin figurar en la póliza: lo que debes recordar
Una palabra en la póliza que decide toda tu tranquilidad
Al final, todo este asunto se reduce a algo muy pequeño y muy concreto: la forma en que tu póliza define quién puede conducir. Una sola palabra, «designado», «ocasional», «cualquier conductor» o «excluido», cambia por completo lo que ocurre el día del accidente. Dedicar diez minutos a leer ese apartado antes de dejar las llaves a alguien, o antes de coger un coche que no es tuyo, es la inversión más rentable que puedes hacer en materia de seguros.
La regla práctica es tan simple que cabe en una frase: lo ocasional se puede improvisar, lo habitual se declara siempre. Si asumes eso, no volverás a prestar ni a pedir un coche con esa sensación incómoda de no saber qué pasaría si algo saliera mal. Y si tienes dudas concretas sobre tu caso, la fuente más fiable son siempre tus propias condiciones particulares y una llamada a tu compañía.
Preguntas frecuentes
¿Es lo mismo un conductor no incluido que un conductor excluido?
¿Cuánto cuesta declarar a un conductor ocasional en la póliza?
¿Un todo riesgo cubre los daños del coche si lo conduce otra persona?
¿Puede la aseguradora reclamar si un hijo menor de 25 años conducía puntualmente sin estar en la póliza?
¿Basta con decir "cógelo" para que alguien cuente como conductor autorizado?
¿Cómo funciona el seguro por días para conducir el coche de otra persona?
Más guías para entenderlo mejor
- 🏛️ Accidente con un conductor sin seguro: quién paga y el papel del Consorcio
- 🍺 ¿Cubre el seguro un accidente con alcohol? La verdad sobre la alcoholemia
- 📋 Qué pasa si dejo de pagar el seguro: consecuencias día a día
- 💶 Valor venal del coche: cómo se calcula y cómo negociarlo
Redactado por Alejandro Urbina · Asegurazo.es · Basado en la legislación española vigente (Real Decreto Legislativo 8/2004 y Ley 50/1980 de Contrato de Seguro). Fuentes de referencia: boe.es, dgt.es y unespa.es. Información de carácter orientativo; consulta siempre las condiciones particulares de tu póliza.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: