
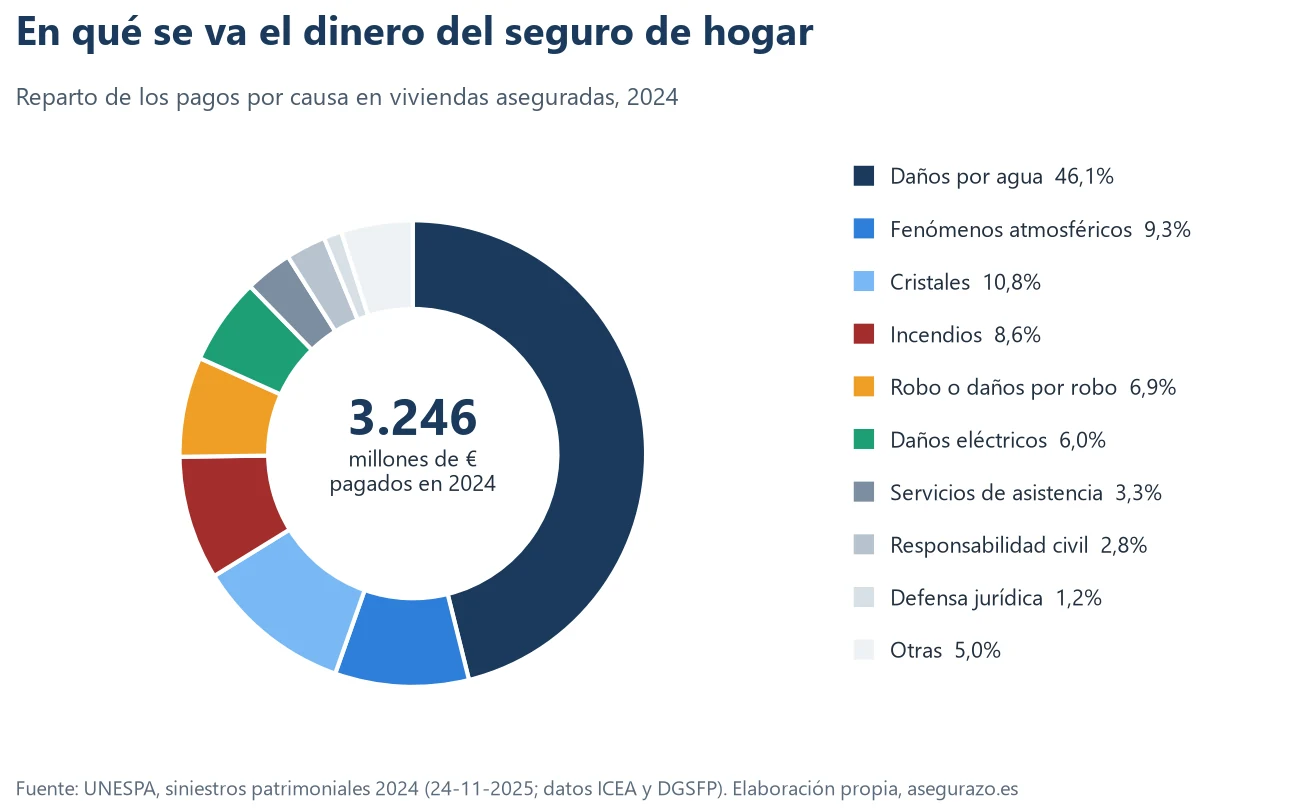
Las viviendas aseguradas sufrieron 8,4 millones de siniestros en 2024 y sus aseguradoras pagaron 3.246 millones de euros. Casi la mitad de ese dinero (el 46 %) se fue en una sola causa, y no es el incendio ni el robo: son los daños por agua. UNESPA publicó el reparto completo por causa, y con él se puede ver qué es frecuente, qué es caro y qué es ambas cosas.
Los siniestros de hogar en cifras
Todas las causas, de la más frecuente a la más cara
| Causa (viviendas) | Siniestros | % de siniestros | Pagado | Coste medio |
|---|---|---|---|---|
| Daños por agua | 3.365.531 | 40,1 % | 1.497 M€ | 445 € |
| Servicios de asistencia | 1.276.171 | 15,2 % | 107 M€ | 84 € |
| Cristales | 1.171.298 | 14,0 % | 351 M€ | 300 € |
| Daños eléctricos | 774.682 | 9,2 % | 195 M€ | 252 € |
| Fenómenos atmosféricos | 459.098 | 5,5 % | 301 M€ | 655 € |
| Robo o daños por robo | 286.564 | 3,4 % | 225 M€ | 784 € |
| Responsabilidad civil | 136.895 | 1,6 % | 90 M€ | 659 € |
| Defensa jurídica | 124.288 | 1,5 % | 40 M€ | 324 € |
| Incendios | 68.575 | 0,8 % | 278 M€ | 4.060 € |
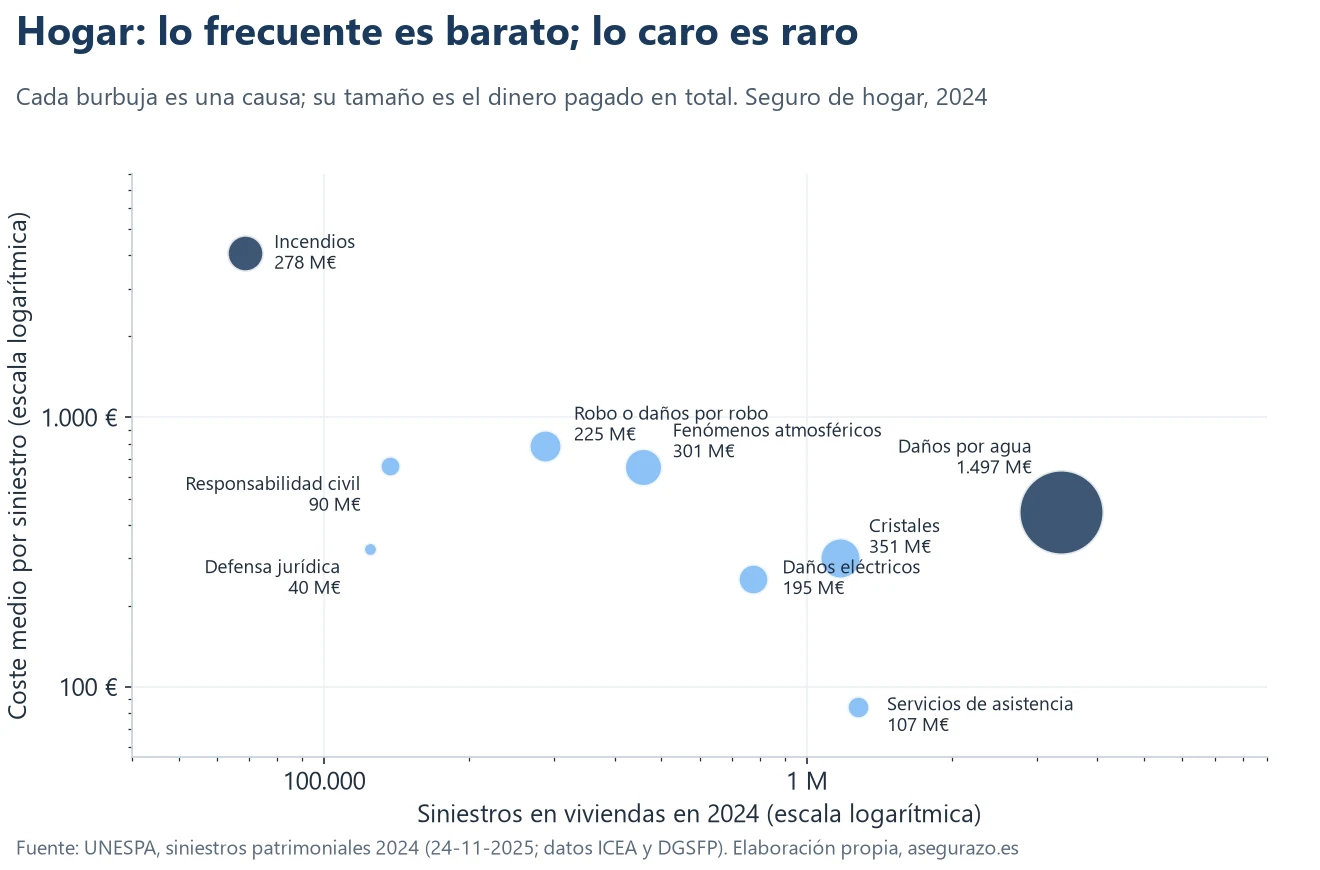
Los servicios de asistencia y los cristales son el segundo y el tercer motivo por volumen, y de los más baratos. Los daños eléctricos son el cuarto y también de los menos costosos. En el otro extremo, el robo (784 euros de media) y los fenómenos atmosféricos (655 euros) cuestan un 76 % y un 47 % más que un daño por agua, y el incendio es un caso aparte.
Los daños por agua: el siniestro de hogar por excelencia
En viviendas hubo 3.365.531 siniestros por daños por agua (goteras, roturas de tuberías, filtraciones) en 2024: el 40,1 % de todos los siniestros de hogar. Equivale a uno cada 9,4 segundos. Con un coste medio de 445 euros, suman 1.497 millones de euros, el 46,1 % del gasto del seguro de hogar.
Es un siniestro barato por unidad y muy caro en conjunto. Cuando buscas dónde se va el dinero del seguro de hogar, la respuesta es sorprendentemente aburrida: tuberías y humedades. Antes de buscar coberturas exóticas, conviene mirar qué dice tu póliza de los daños por agua y cómo actuar si hay una fuga sin daños visibles.
El incendio: pocos siniestros y 4.060 euros de media
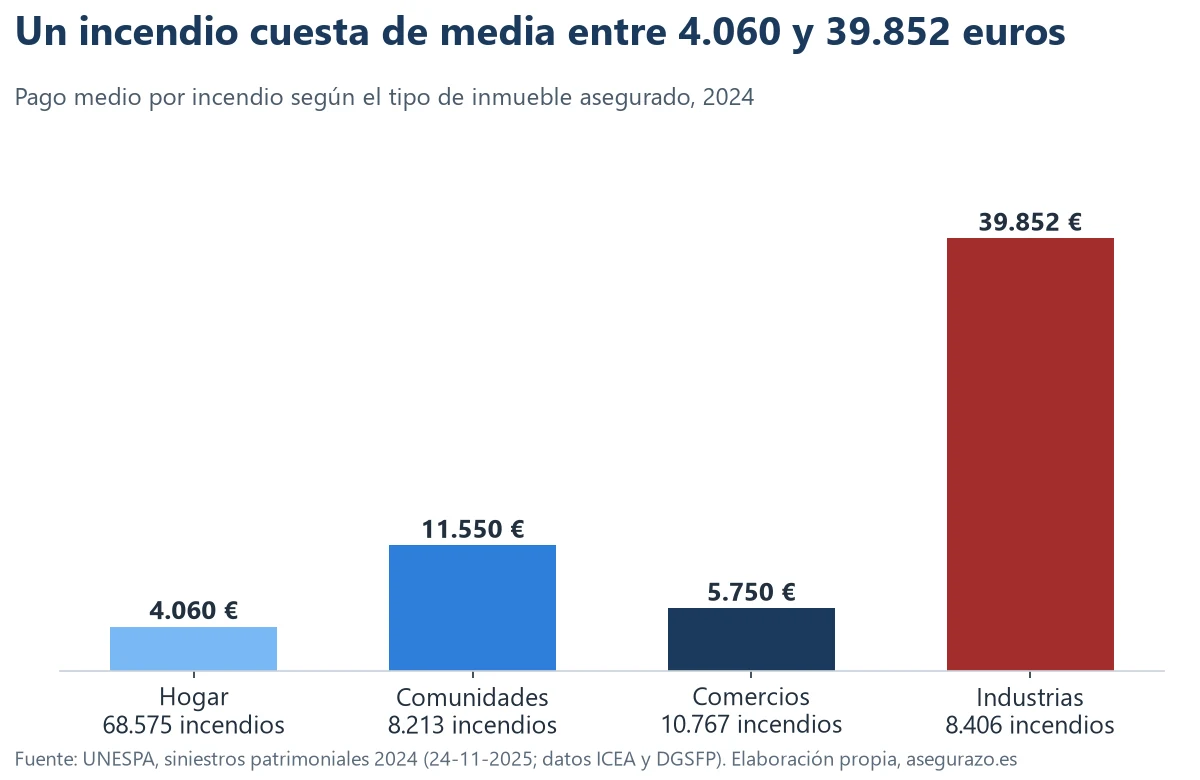
Los incendios son solo el 0,8 % de los siniestros de viviendas (68.575 casos), pero cuestan 4.060 euros de media: 9,1 veces lo que cuesta un daño por agua. Por cada incendio en una vivienda, las aseguradoras podrían pagar a la vez el equivalente a unos 9 siniestros por agua.
Y ese es el valor en una vivienda. UNESPA da también el coste medio del incendio en otros inmuebles: 11.550 euros en comunidades de propietarios, 5.750 euros en comercios y 39.852 euros en industrias. El incendio es el siniestro que genera mayor coste medio en todos los tipos de inmueble.
Viviendas, comunidades, comercios e industrias: lo que cambia
| Tipo de inmueble | Siniestros | Pagado | Coste medio | % de siniestros por agua | % del gasto por incendio |
|---|---|---|---|---|---|
| Hogar | 8.392.724 | 3.246 M€ | 387 € | 40 % | 9 % |
| Comunidades de propietarios | 1.509.779 | 682 M€ | 452 € | 67 % | 14 % |
| Comercios | 453.086 | 343 M€ | 758 € | 36 % | 18 % |
| Industrias | 288.207 | 881 M€ | 3.057 € | 23 % | 38 % |
Dos contrastes llaman la atención. En las comunidades de propietarios el agua es todavía más dominante: dos de cada tres siniestros (67 %) son goteras o problemas de bajantes y conducciones. Y en las industrias el panorama se invierte: el agua apenas es el 23 % de los siniestros, pero el incendio se lleva el 38 % del gasto. Si tu inmueble es de uso profesional, el riesgo que domina es otro.
Dónde se concentran los siniestros
Los siniestros de hogar y de otros inmuebles se concentran en las provincias más pobladas. UNESPA cita Madrid, Barcelona, Valencia, Sevilla y Alicante como las que más acumulan. En el total de inmuebles (viviendas, comunidades, comercios e industrias), Madrid registra 2.572.276 siniestros y Barcelona 1.587.411.
Qué cubre la póliza de hogar en cada tipo de siniestro
Las diez causas que UNESPA recoge para las viviendas corresponden a garantías distintas de una misma póliza multirriesgo. Esta tabla une cada causa con su peso real en 2024 y con lo que conviene mirar en el contrato. El contenido exacto lo fija cada póliza, así que son orientaciones generales:
| Causa | Siniestros | % del total | Coste medio | Qué suele cubrir | Qué mirar |
|---|---|---|---|---|---|
| Daños por agua | 3.365.531 | 40,1 % | 445 € | Rotura de tuberías, filtraciones y averías de instalaciones. Normalmente incluye los daños que causa, y no siempre la reparación de la tubería | Si cubre la búsqueda de la avería y los daños a terceros |
| Cristales | 1.171.298 | 14,0 % | 300 € | Vidrios, espejos y encimeras de vitrocerámica o cristal | Límite por siniestro y si incluye ventanas, mamparas y vitrocerámica |
| Fenómenos atmosféricos | 459.098 | 5,5 % | 655 € | Viento, lluvia, granizo y nieve | Umbral de intensidad, si lo hay, y que esté destacado en el contrato |
| Responsabilidad civil | 136.895 | 1,6 % | 659 € | Daños que tú o los tuyos causáis a terceros | Capital asegurado y exclusiones, como animales o actividades profesionales |
| Daños eléctricos | 774.682 | 9,2 % | 252 € | Sobretensiones y cortocircuitos en instalación y aparatos | Límite por aparato y antigüedad de los electrodomésticos |
| Robo o daños por robo | 286.564 | 3,4 % | 784 € | Sustracción de contenido y daños al forzar accesos | Medidas de seguridad exigidas y límites para joyas y objetos de valor |
| Incendios | 68.575 | 0,8 % | 4.060 € | Incendio, explosión y rayo en continente y contenido | Capital asegurado de continente y contenido, para evitar el infraseguro |
| Defensa jurídica | 124.288 | 1,5 % | 324 € | Abogado y gastos en reclamaciones o defensa | Importe máximo y libre elección de abogado |
| Servicios de asistencia | 1.276.171 | 15,2 % | 84 € | Cerrajero, fontanero, electricista y otros servicios urgentes | Número de servicios al año y coste incluido |
Las viviendas declararon 8.392.724 siniestros en 2024 y las aseguradoras pagaron 3.246 millones de euros, con un coste medio de 387 euros. Dos de cada cinco siniestros son daños por agua, pero el que más pesa por caso es el incendio, con 4.060 euros de media. Esa diferencia es la razón por la que conviene asegurar bien el continente aunque casi nunca ocurra.
Preguntas rápidas de hogar
¿Cuál es el siniestro más frecuente en el seguro de hogar?
¿Cuánto cuesta de media un siniestro de hogar?
¿Qué siniestro de hogar es el más caro?
¿Cuánto dinero pagan las aseguradoras por el seguro de hogar al año?
¿Con qué frecuencia hay un siniestro en una vivienda asegurada?
El infraseguro con números: por qué importa el capital
El artículo 30 de la Ley de Contrato de Seguro establece que, si en el momento del siniestro la suma asegurada es inferior al valor del interés asegurado, el asegurador indemnizará el daño en la misma proporción en que aquella cubre dicho valor. Es la llamada regla proporcional, y puede excluirse por pacto en la póliza. Un ejemplo con cifras inventadas muestra su efecto:
| Dato | Cálculo | Resultado |
|---|---|---|
| Valor real del contenido de la vivienda | 30.000 € | |
| Capital de contenido asegurado | 20.000 € | |
| Proporción cubierta | 20.000 / 30.000 | 66,7 % |
| Daño por un robo | 6.000 € | |
| Indemnización con regla proporcional | 6.000 × 66,7 % | 4.000 € |
| Parte que asumes tú | 6.000 − 4.000 | 2.000 € |
Con el capital insuficiente, un daño de 6.000 euros se indemniza con 4.000. Para ver cuánto debes asegurar, usa la calculadora del valor del contenido por habitaciones y la calculadora de infraseguro y regla proporcional. Si tu póliza incluye una cláusula que renuncia a la regla proporcional, el efecto desaparece, pero suele ir acompañada de una prima mayor.
Causa por causa: el dato de UNESPA y la regla del condicionado
Las cifras de UNESPA dicen cuántos siniestros hay y cuánto se paga de media. Lo que no dicen es qué condiciones pone la póliza a cada causa. La tabla une los datos de 2024 con la regla concreta que fijan los condicionados de hogar en cada una.
| Causa | Siniestros en hogares 2024 | Peso | Pago medio | Regla que aparece en los condicionados | Pág. PDF |
|---|---|---|---|---|---|
| Daños por agua | 3.365.531 | 40,1 % | 445 € | Excluyen el daño paulatino y la humedad por condensación; la deshabitación prolongada (72 h, 96 h o 30 días) deja sin cobertura la congelación. | LD 24; CAS 34; ZY 26 |
| Cristales | 1.171.298 | 14,0 % | 300 € | Cubren el cristal de la placa de cocina, no sus mecanismos; excluyen rayados y roturas por instalación. | PEL 44; CAS 39; ZY 31 |
| Daños eléctricos | 774.682 | 9,2 % | 252 € | Exigen certificado de la eléctrica o de la suministradora; excluyen aparatos de 7 a 10 años o más, según el documento. | PEL 34; CAS 47; ZY 30 |
| Fenómenos atmosféricos | 459.098 | 5,5 % | 655 € | Umbral de 40 l/m² por hora de lluvia y de 80 o 85 km/h de viento; por encima de 120 km/h de racha, el Consorcio. | MAP 17; ZY 22; LD 94 |
| Robo o daños por robo | 286.564 | 3,4 % | 784 € | Denuncia inmediata; atraco con violencia fuera de casa, no hurto; límite de hurto de 1.500 euros en Mapfre. | PEL 47; MAP 20; LD 39 |
| Incendios | 68.575 | 0,8 % | 4.060 € | Pago medio muy superior al resto: la valoración a valor de nuevo del continente depende, en Zurich, de reconstruir en dos años. | ZY 60 |
La columna del pago medio explica por qué unos siniestros pesan más en el recibo que otros: un incendio cuesta unas nueve veces más que un daño por agua, pero ocurre 49 veces menos. Los cálculos de peso y pago medio son propios, con las cifras publicadas por UNESPA.
Dónde el dato y el documento se cruzan
- Agua, cristales y daños eléctricos suman el 63,3 % de los siniestros de hogar y las tres tienen exclusiones ligadas al estado o a la antigüedad del bien o de la instalación.
- Los servicios de asistencia, con el 15,2 % de los siniestros, tienen un pago medio de unos 84 euros, el más bajo de la tabla.
Documentos consultados el 8-nov-2026: UNESPA, siniestros patrimoniales 2024 (nota de prensa 24-11-2025); Línea Directa: Condiciones Generales Seguro de Hogar 001, febrero 2026; Pelayo: Condiciones Generales de la Póliza del Seguro de Hogar (archivo ccgg_hogar_es_230524); Caser: Caser Hogar, Condiciones Generales, modelo K0001905; Zurich: Zurich Hogar para clientes de Yoigo, Condiciones Generales; Mapfre: Seguro Combinado del Hogar, Condiciones Generales 232-20-SG-GEN, edición 06/17. Los condicionados cambian con cada edición: antes de decidir, comprueba el texto de tu póliza y sus condiciones particulares.
Franquicia: una cuenta rápida
Un ejemplo con números ilustrativos. Con un coste medio de 445 euros en daños por agua, una póliza con franquicia de 150 euros por siniestro te dejaría pagando esa parte de tu bolsillo y la aseguradora asumiría el resto. Si el daño es de 300 euros, tú pagas 150, el 50 %. Si es de 1.500, tú pagas 150, el 10 %. Cuanto mayor es la franquicia, más protege a la aseguradora de siniestros pequeños y más se nota en los frecuentes. Por eso, al comparar pólizas de hogar, mira la franquicia junto a la prima: una póliza barata con franquicia alta puede salir cara si tienes varios avisos.
Si ocurre un siniestro en casa
La mayoría de los siniestros de hogar se resuelven sin problemas, pero conviene conocer los plazos para no perder derechos. Son los de la Ley de Contrato de Seguro:
- Avisa a la aseguradora en siete días desde que conoces el siniestro, salvo que la póliza fije un plazo más amplio (artículo 16).
- Envía por escrito la relación de objetos existentes, los salvados y la estimación de los daños, en un plazo de cinco días a partir del aviso (artículo 38). Te corresponde probar que los objetos existían, aunque el contenido de la póliza supone una presunción a tu favor cuando no puedas aportar pruebas más eficaces.
- La aseguradora debe pagar el importe mínimo de lo que pueda deber dentro de los cuarenta días desde que recibe la declaración (artículo 18).
- Si en tres meses desde el siniestro no ha cumplido, incurre en mora y se devengan intereses (artículo 20).
- Si no hay acuerdo sobre el importe, cada parte designa un perito (artículo 38).
- Las acciones prescriben a los dos años en los seguros de daños (artículo 23).
Para un daño por agua, la guía de cómo reclamar un daño por agua detalla los pasos, y si el origen está en un elemento común o en el piso de un vecino, mira quién paga una bajante rota en la comunidad y qué cubre el seguro de la comunidad. Para saber cuánto te corresponderá por mora, tienes la calculadora de intereses del artículo 20.
Para ver cómo se encadenan los plazos, este es un ejemplo inventado con fechas concretas. Una tubería se rompe el lunes 5 de mayo y el agua daña el parquet y una pared:
| Fecha | Qué ocurre | Plazo en juego |
|---|---|---|
| Lunes 5 de mayo | Se produce la fuga. Cierras la llave de paso y haces fotos | Empieza a contar el plazo de siete días del artículo 16 |
| Martes 6 de mayo | Avisas a la aseguradora por el canal de la póliza y guardas el justificante | Aviso dentro de plazo |
| Hasta el domingo 11 de mayo | Envías por escrito la relación de daños y objetos | Cinco días desde el aviso (artículo 38) |
| Hasta el domingo 15 de junio | La aseguradora debe pagar el importe mínimo que pueda deber | Cuarenta días desde la declaración (artículo 18) |
| 5 de agosto | Si no ha cumplido su prestación, se entiende que está en mora | Tres meses desde el siniestro (artículo 20) |
| 5 de mayo del segundo año siguiente | Fin del plazo para ejercer acciones del contrato en un seguro de daños | Dos años (artículo 23) |
El ejemplo muestra que los plazos que dependen de ti son los primeros y son cortos: aviso y relación de daños. Los plazos de la aseguradora vienen después. Tener las fotos y la factura de la reparación desde el primer día acelera todo el proceso.
- Fotografías y vídeos del daño, con fecha, antes de reparar o secar nada.
- El presupuesto y la factura del fontanero o del reparador y, si hay, su informe del origen de la avería.
- La póliza completa, con las condiciones particulares y generales.
- Los justificantes de la comunicación del siniestro y de todas las respuestas de la aseguradora.
- Facturas de compra de los objetos dañados, o fotografías antiguas donde aparezcan, para acreditar su existencia.
Cuando el siniestro sale mal: qué reclama la gente
La Dirección General de Seguros recibió en 2024 3.905 reclamaciones sobre seguros multirriesgo (hogar, comunidades, comercios e industrias): el 42,4 % de todas las que recibe el Servicio de Reclamaciones. Si se comparan con los 10,6 millones de siniestros patrimoniales de UNESPA, salen unas 3,7 reclamaciones a la DGSFP por cada 10.000 siniestros, frente a 1,7 en seguro de coche (1.841 reclamaciones sobre 11 millones de siniestros). Es un cálculo aproximado, porque cruza dos fuentes con definiciones distintas, pero la diferencia es clara: un siniestro de hogar acaba en reclamación unas 2,2 veces más que uno de coche.
En las reclamaciones de multirriesgo resueltas en 2024 (1.601), el informe fue favorable al reclamante en el 38,9 % de los casos y a la entidad en el 30,4 %; el resto terminó de otras formas. Los dos motivos dominantes casi se reparten el total: la disconformidad con la valoración de la indemnización o con la forma de reparación (44,6 %) y el rechazo del siniestro (39,7 %). Es decir, el conflicto típico en hogar no es que no te paguen, sino cuánto o cómo.
Si estás en esa situación, el camino habitual empieza por el servicio de atención al cliente de la aseguradora y sigue, si no hay respuesta, ante la DGSFP. Las guías de cómo reclamar al servicio de atención al cliente, reclamar a la DGSFP sin abogado y qué hacer cuando no quieren pagar explican los plazos y los pasos. El detalle de los datos de reclamaciones, en el análisis de las reclamaciones a la DGSFP en 2024.
Antes de renovar o de comparar presupuestos
El reparto de siniestros orienta qué conviene mirar primero en una póliza de hogar y qué se puede dejar en segundo plano:
- Agua primeroComprueba si cubre la búsqueda de la avería (algo que no siempre incluyen), los daños que causa a tu vivienda y los que causas a un vecino. La guía de coberturas básicas imprescindibles repasa el mínimo.
- Capital bien calculadoUn incendio o un robo grave se paga en función del capital asegurado. Si está por debajo del valor real, se aplica la regla proporcional: tienes la calculadora de infraseguro y la de suma asegurada del hogar.
- Contenido y continentePocos propietarios saben bien qué es cada uno; la diferencia determina qué paga cada siniestro y está en esta guía.
- Fenómenos atmosféricos y roboCuestan más de media que el agua; si vives en zona de tormentas o en planta baja, merecen una lectura atenta de exclusiones.
- ¿El capital de continente y contenido refleja el valor actual de mi vivienda y mis pertenencias?
- ¿Qué franquicia tengo y en qué garantías se aplica?
- ¿Qué límites tienen las joyas, los aparatos eléctricos y los objetos de valor?
- ¿La responsabilidad civil cubre a mi familia y a mis mascotas?
- ¿Hay umbrales de lluvia o viento? Si los hay, ¿están destacados y firmados?
- ¿Mi póliza incluye asistencia en el hogar y cuántos servicios al año?
Al pedir presupuestos de hogar es habitual fijarse solo en la prima anual. Los datos de siniestralidad sugieren otro orden de prioridades. Lo más frecuente son los daños por agua y los de coste medio moderado, así que conviene una franquicia razonable y un buen servicio de asistencia y reparación. Lo más caro por caso es el incendio, de modo que el capital de continente y contenido debe ser el correcto. Y la responsabilidad civil, con un coste medio de 659 euros por siniestro, conviene con un capital holgado porque un daño a un tercero puede superarlo con mucho. Comparar con esa lógica evita pagar de más por garantías que casi no se usan y quedarse corto en las que sí duelen. Si quieres profundizar, mira los datos completos de siniestros de hogar y la guía de seguro de hogar básico, completo o premium.
Siete términos del seguro de hogar que conviene entender
| Término | Qué significa |
|---|---|
| Continente | El edificio o la vivienda en sí: estructura, paredes, suelos, instalaciones fijas |
| Contenido | Lo que hay dentro: muebles, ropa, electrodomésticos, objetos personales |
| Suma asegurada | El importe máximo que la aseguradora paga por el continente o el contenido |
| Franquicia | La parte del daño que asumes tú en cada siniestro |
| Valor real | El valor del bien teniendo en cuenta su desgaste y antigüedad |
| Valor a nuevo | El coste de reponer el bien por uno nuevo, sin descontar el desgaste, si la póliza lo incluye |
| Infraseguro | La situación en que el capital asegurado es inferior al valor real, y da lugar a la regla proporcional |
- UNESPA, «Los pagos superan los 5.100 millones anuales» (24-11-2025)
- Datos de ICEA y DGSFP citados por UNESPA
- Método: porcentajes, ratios entre costes medios y reparto por causa calculados con las tablas publicadas. Web informativa independiente.