
En 2024 el seguro de automóvil atendió 11.071.215 siniestros y pagó 10.189 millones de euros: una media de 920 euros por siniestro. Es un número redondo y engañoso, porque casi nadie sufre un siniestro de 920 euros. Esta página desmonta la media cobertura a cobertura.
Las cifras
La tabla completa: once coberturas, once realidades distintas
| Cobertura | Siniestros | % de siniestros | Pagado | % de lo pagado | Coste medio |
|---|---|---|---|---|---|
| Resp. civil corporal | 472 mil | 4,26 % | 3.408 M€ | 33,45 % | 7.218 € |
| Daños propios del vehículo | 2.368 mil | 21,39 % | 2.581 M€ | 25,33 % | 1.090 € |
| Resp. civil material | 1.755 mil | 15,85 % | 2.392 M€ | 23,48 % | 1.363 € |
| Rotura de lunas | 1.543 mil | 13,94 % | 724 M€ | 7,11 % | 470 € |
| Asistencia en carretera | 4.458 mil | 40,27 % | 664 M€ | 6,52 % | 149 € |
| Robo | 113 mil | 1,02 % | 154 M€ | 1,51 % | 1.361 € |
| Defensa jurídica | 201 mil | 1,82 % | 90 M€ | 0,88 % | 444 € |
| Accidentes del conductor | 45 mil | 0,41 % | 86 M€ | 0,84 % | 1.871 € |
| Incendio del vehículo | 13 mil | 0,12 % | 57 M€ | 0,56 % | 4.436 € |
| Reclamación de daños | 102 mil | 0,92 % | 33 M€ | 0,32 % | 322 € |
| Retirada de carnet | 1 mil | 0,01 % | 1 M€ | 0,01 % | 887 € |
Los miles de siniestros y los millones pagados son el resultado de aplicar los porcentajes publicados por UNESPA al total de 11.071.215 siniestros y 10.189.325.399 euros; el coste medio es el publicado. Si divides pagos entre siniestros en cada fila, el resultado coincide con el coste medio de UNESPA con diferencias de entre 0 y 15 euros en casi todas las coberturas; en incendio y retirada de carnet la diferencia es algo mayor porque el porcentaje publicado tiene pocos decimales y el volumen de casos es muy pequeño.
Tres bloques de coberturas: servicios, daños materiales y personas
Las once coberturas de la tabla pueden agruparse en tres bloques según lo que protegen. Esta agrupación es propia, pero ayuda a ver dónde está el volumen de siniestros y dónde está el dinero:
| Bloque | % de los siniestros | % del dinero pagado | Dinero pagado por cada punto de siniestros |
|---|---|---|---|
| Servicios y gestión | 57,0 % | 14,8 % | 0,26 |
| Daños materiales | 38,4 % | 50,9 % | 1,33 |
| Lesiones a personas | 4,7 % | 34,3 % | 7,34 |
Los servicios concentran más de la mitad de los siniestros (57,0 %) y apenas el 14,8 % del dinero. Los daños materiales son el 38,4 % de los casos y el 50,9 % del dinero. Y las lesiones a personas, con un 4,7 % de los siniestros, se llevan el 34,3 % de lo pagado, una proporción más de siete veces mayor que su peso en número de casos. Es la forma más clara de ver por qué un porcentaje pequeño de siniestros decide buena parte del coste del seguro.
El truco de la media: 920 euros no es el coste de ningún siniestro real
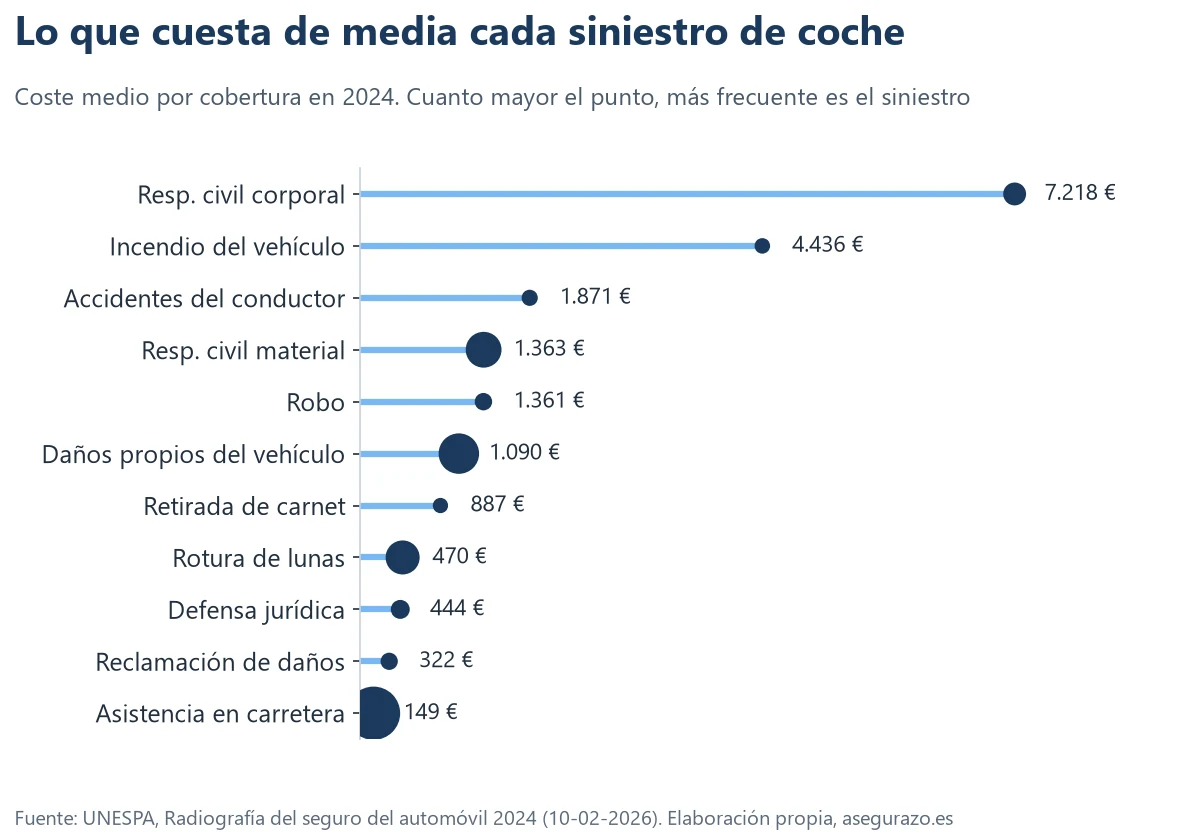
Mira el gráfico anterior. Hay siniestros de 149 euros (una asistencia en carretera) y siniestros de 7.218 euros (lesiones a terceros). La media de 920 euros cae en tierra de nadie: ninguna cobertura cuesta eso. Es el resultado de mezclar muchísimas asistencias baratas con unos pocos siniestros graves y carísimos.
La asistencia en carretera es un caso aparte. Concentra el 40,27 % de todos los siniestros, pero solo el 6,52 % del dinero. Si la sacamos de la cuenta, el panorama cambia: quedan unos 6,6 millones de siniestros que suman 9.525 millones, es decir, unos 1.440 euros por siniestro. Esa cifra se parece más a lo que le cuesta una reparación o una indemnización a una aseguradora.
Frecuencia, coste y peso en el total
Pocos siniestros, mucho dinero: la responsabilidad civil corporal
La responsabilidad civil corporal (los daños personales que causas a otras personas) es solo el 4,26 % de los siniestros, pero se lleva el 33,45 % de todo lo que pagan las aseguradoras. Con un coste medio de 7.218 euros, un único siniestro de este tipo cuesta lo mismo que casi 48 asistencias en carretera.
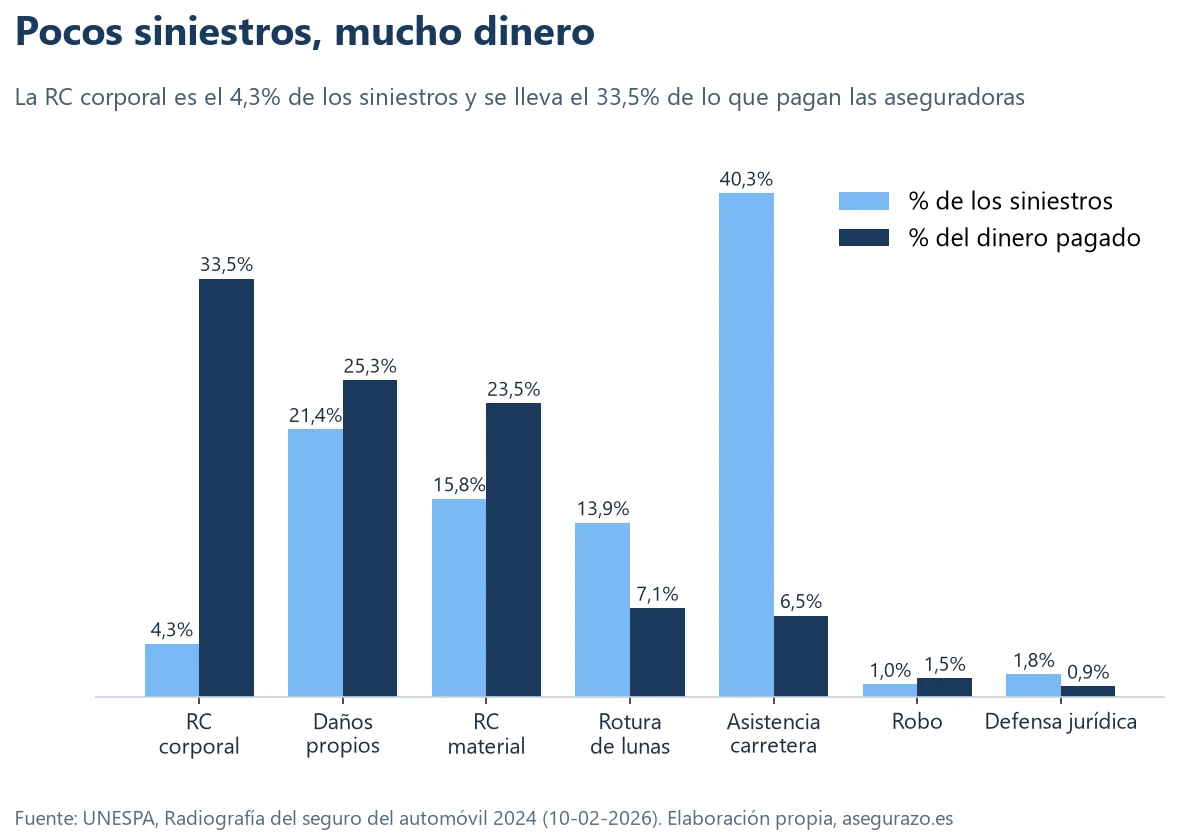
Si juntamos las tres coberturas que más dinero mueven (responsabilidad civil corporal, daños propios y responsabilidad civil material), reúnen el 82,26 % de los pagos con el 41,5 % de los siniestros. Dicho de otra forma: casi todo el gasto del seguro de coche se decide en tres tipos de siniestro, y ninguno es la asistencia ni los cristales.
Mil siniestros típicos: cuántos son de cada tipo y cuánto cuestan
Para ver la fotografía sin porcentajes, imagina que juntas 1.000 siniestros de coche al azar del año 2024. Esto es lo que contendría la pila, y el dinero que costaría a las aseguradoras (cálculo propio con la tabla de UNESPA):
| Cobertura | Siniestros de cada 1.000 | Pagado por esos siniestros |
|---|---|---|
| Asistencia en carretera | 403 | 60.006 € |
| Daños propios del vehículo | 214 | 233.123 € |
| Resp. civil material | 158 | 216.097 € |
| Rotura de lunas | 139 | 65.436 € |
| Resp. civil corporal | 43 | 307.855 € |
| Defensa jurídica | 18 | 8.099 € |
| Robo | 10 | 13.897 € |
| Reclamación de daños | 9 | 2.945 € |
Se ve claro en la última columna: los 43 siniestros de responsabilidad civil corporal de cada mil cuestan unos 308.000 euros, más que los 403 de asistencia y los 139 de lunas juntos (unos 125.000) e incluso más que los 214 de daños propios (unos 233.000). Sumadas todas las filas, la pila entera cuesta unos 920.000 euros por cada mil siniestros: los 920 euros de la media.
Por qué la responsabilidad civil corporal es tan cara
Cuando un accidente causa lesiones, la indemnización no es discrecional: se calcula con el baremo de tráfico que recoge la ley. El texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación fija en su artículo 7 que, tras la reclamación del perjudicado, el asegurador debe presentar una oferta motivada o una respuesta motivada en el plazo de tres meses, y que los daños a las personas se calculan según los criterios e importes de su título IV y su anexo. El artículo 4 fija el límite del seguro obligatorio en 70 millones de euros por siniestro para daños personales.
La DGSFP ha recordado además, en un expediente de 2024, que las aseguradoras deben aplicar el baremo del año del accidente pero actualizado a la fecha del pago. Eso significa que la indemnización por lesiones depende del baremo, del tiempo de curación, de las secuelas y de la actualización. Un accidente grave puede acumular partidas de lesiones temporales, secuelas, gastos médicos, ayuda de tercera persona y perjuicio patrimonial, y eso explica una media de 7.218 euros con casos muy superiores. Puedes estimar una cifra orientativa con la calculadora de indemnización por accidente de tráfico.
Qué pasaría si una cobertura se encareciera un 10 %
Un ejercicio de sensibilidad ayuda a entender qué coberturas mueven más el conjunto. Si el coste medio de una cobertura subiera un 10 % manteniendo el número de siniestros, el dinero total pagado subiría un 10 % de lo que esa cobertura representa en los pagos. Es un cálculo ilustrativo propio:
| Cobertura que sube un 10 % | Peso en los pagos | Efecto en el total | Millones de euros más |
|---|---|---|---|
| Resp. civil corporal | 33,5 % | +3,35 % | +341 M€ |
| Daños propios del vehículo | 25,3 % | +2,53 % | +258 M€ |
| Resp. civil material | 23,5 % | +2,35 % | +239 M€ |
| Rotura de lunas | 7,1 % | +0,71 % | +72 M€ |
| Asistencia en carretera | 6,5 % | +0,65 % | +66 M€ |
| Incendio del vehículo | 0,6 % | +0,06 % | +6 M€ |
Un encarecimiento del 10 % en la responsabilidad civil corporal añadiría unos 341 millones al total, frente a 258 de los daños propios y 239 de la responsabilidad civil material, y muy por encima de lo que supondría en asistencia o lunas. Eso explica por qué los cambios en el baremo de tráfico o en el coste de las lesiones se notan tanto en las primas, y por qué las coberturas pequeñas tienen poca capacidad de mover el precio global.
La media de UNESPA frente a los límites de los condicionados: cuándo un tope cubre el coste medio y cuándo no
Los costes medios por cobertura se entienden mejor al compararlos con los topes que fijan los contratos. Algunos límites quedan muy por encima de la media y otros cubren una fracción. La tabla cruza el coste medio publicado por UNESPA para 2024 con cifras de los condicionados de Allianz, AXA, Zurich y Pelayo. Las páginas citadas son las del archivo PDF, no las impresas en el pie.
| Cobertura | Coste medio UNESPA 2024 | Tope o regla en los condicionados | Pág. |
|---|---|---|---|
| Rotura de lunas | 470 € | Línea Directa y Pelayo no aplican franquicia en lunas; Zurich permite pactarla sobre la totalidad de los daños. | Línea Directa 5; Pelayo 68; Zurich 27 |
| Asistencia en carretera | 149 € | Zurich limita la reparación in situ a 450 euros si se hace en menos de 30 minutos y sin piezas; AXA fija un servicio de traslado al año por accidente. | Zurich 20; AXA 30 |
| Daños propios del vehículo | 1.090 € | Sin tope en euros: se descuenta la franquicia pactada. Con una franquicia de 300 euros, el asegurado asume el 27,5 % de la media. | Cálculo propio sobre UNESPA |
| Robo | 1.361 € | Cables de recarga en eléctricos: Zurich hasta 200 euros y un siniestro al año; AXA hasta 250 euros al año; estación de recarga de Pelayo, 200 euros. | Zurich 29; AXA 25; Pelayo 57 |
| Incendio del vehículo | 4.436 € | Gastos de actuación de bomberos hasta 600 euros en AXA; el resto se paga por el valor del vehículo. | AXA 20 |
| Defensa jurídica | 444 € | Defensa jurídica ampliada de Zurich: gastos de profesionales hasta 6.000 euros. | Zurich 50 |
| Reclamación de daños | 322 € | Allianz: ilimitada con profesionales designados y 1.500 euros por siniestro si se elige libremente. | Allianz 2 |
| Accidentes del conductor | 1.871 € | Allianz: muerte o invalidez hasta 100.000 euros y gastos sanitarios hasta 6.000 euros. | Allianz 2 |
La lectura es doble. En las coberturas de coste bajo, como lunas o asistencia, el tope de 450 euros de la reparación in situ de Zurich queda por encima de la media de 149 euros. En las de coste alto, los topes de los pequeños extras se quedan muy por debajo: el robo del cable de un eléctrico, con un máximo de 200 o 250 euros, solo cubre una parte pequeña del coste medio de un siniestro de robo, que es de 1.361 euros.
Ejemplo ilustrativo: una franquicia de 300 euros en daños propios equivale al 27,5 % de la media de 1.090 euros. En el caso de lunas, la misma franquicia absorbería el 64 % del coste medio de 470 euros; en los textos de Línea Directa y Pelayo, esa garantía no lleva franquicia.
Los topes son cifras de textos concretos y no representan a todo el mercado. Los condicionados cambian con cada edición y la póliza concreta puede traer condiciones particulares distintas; la tabla compara textos publicados, no clasifica aseguradoras.
Documentos consultados el 8-nov-2026: Línea Directa: Condiciones Generales Seguro del Automóvil, póliza 0045, enero 2026; Pelayo: Condiciones Generales de la Póliza del Seguro de Autos, edición de agosto de 2021; Zurich: Zurich Motor GO! Condiciones Generales, enero de 2026; AXA: Condiciones Generales Coche 360 (distribuido por RACC, sin fecha de edición visible); Allianz: Allianz Auto Estándar, Condiciones Generales (sin fecha de edición visible). Cifras de coste medio: UNESPA, siniestros del seguro de automóvil, datos de 2024.
Qué hacer con estos datos
Qué te dicen estos datos al elegir cobertura
Estas cifras no sirven para decidir qué póliza contratar, porque no hablan de precios. Sí ayudan a ordenar las preguntas que conviene hacerse antes de firmar:
- Los daños propios son la cobertura voluntaria que más pesa. Representan uno de cada cinco siniestros y cuestan de media 1.090 euros. Solo el 39,9 % de los vehículos la llevan, según la misma fuente. Si tu coche vale poco, mira si compensa con la guía de todo riesgo con franquicia.
- Las lunas son baratas de reparar pero muy frecuentes. El 13,94 % de los siniestros, con 470 euros de coste medio. Es una de las garantías que suelen separar el terceros básico del terceros ampliado.
- La defensa jurídica casi no gasta nada y la lleva el 87,6 % de los vehículos. Un coste medio de 444 euros por siniestro y menos del 1 % de los pagos: es una cobertura barata para la aseguradora y de las más frecuentes en las pólizas.
- El incendio del vehículo es raro pero caro. Un 0,12 % de los siniestros, con 4.436 euros de media: el mismo patrón que la responsabilidad civil corporal, aunque a menor escala.
Qué hacer según el tipo de siniestro
Que cada cobertura tenga un perfil de coste distinto se nota también en cómo conviene actuar. Estas son las pautas que más se repiten, con los plazos de la Ley de Contrato de Seguro (Ley 50/1980) que más suelen importar:
Asistencia en carretera y lunas: lo barato y frecuente
Son los siniestros de menor importe (149 y 470 euros de media), pero también los que más se piden. Conviene tener a mano el teléfono de asistencia de tu póliza y comprobar si tu cobertura de lunas tiene franquicia o límite por reparación. Una luna rota rara vez justifica dudar si dar o no el parte: en la mayoría de pólizas no penaliza la prima, pero compruébalo en tus condiciones. Más detalle en qué hacer con una luna rota.
Daños propios y responsabilidad civil material: el parte y el plazo
Son el grueso del dinero «normal» del seguro: 1.090 y 1.363 euros de media. La ley obliga al tomador a comunicar el siniestro en el plazo máximo de siete días desde que lo conoce, salvo que la póliza fije otro más largo (artículo 16 de la Ley 50/1980). Rellenar bien el parte amistoso evita discusiones sobre quién tiene la culpa. Si dudas entre pagar el arreglo tú mismo o dar parte, la calculadora de dar parte o pagar compara las dos opciones, y esta guía explica cuándo sube de verdad la prima.
Responsabilidad civil corporal: el caso que más pesa
Si hay lesiones, la indemnización la fija el baremo de tráfico, que se actualiza cada año. Es el siniestro donde más se nota tener un buen asesoramiento, porque un único expediente puede superar los 7.000 euros de media y llegar a cifras muy superiores. Puedes hacerte una idea del orden de magnitud con la calculadora de indemnización por accidente de tráfico, siempre como estimación orientativa.
Robo e incendio: pocos casos, mucha documentación
Son raros (1,02 % y 0,12 % de los siniestros) pero costosos (1.361 y 4.436 euros). Aquí pesa mucho la prueba: denuncia en el caso del robo, informe de bomberos o atestado en el del incendio, y las facturas o el valor venal del vehículo. Si te deniegan la cobertura, repasa los plazos de prescripción de un siniestro: en seguros de daños la acción prescribe a los dos años y en los seguros de personas a los cinco (artículo 23 de la Ley 50/1980).
Preguntas rápidas sobre el coste
¿Cuántos siniestros de coche hubo en España en 2024?
¿Cuánto pagan las aseguradoras por un siniestro de coche de media?
¿Qué cobertura del seguro de coche es la más cara?
¿Qué cobertura es la más frecuente?
¿El coste medio es lo que paga el conductor?
Contexto: el tiempo y el territorio
Estos pagos no son estáticos. La tasa de aseguramiento de daños propios ha pasado del 26,2 % de los vehículos en 2010 al 39,9 % en 2024, y la de robo del 52,3 % al 70,0 %. Cada vez más conductores contratan algo más que el seguro obligatorio, y eso desplaza el reparto de los pagos. El detalle por edad, tipo de vehículo y año, en el artículo sobre qué coberturas contratan los conductores.
El coste medio por siniestro cambia mucho según la provincia: de 654 euros en Madrid a 1.340 euros en Soria, con la misma estadística. Lo analizamos en siniestros de coche por provincia, con la tabla de las 50 provincias.
Límites, método y preguntas
Lo que esta estadística no incluye
- La prima. El coste medio es lo que pagan las aseguradoras por siniestro, no lo que cobran por el seguro. La prima depende de muchos factores y de los gastos de la compañía.
- Lo que pagas tú por franquicia. Si tu póliza tiene franquicia, la aseguradora paga menos que el daño total.
- Los siniestros no declarados. Un golpe pequeño que se arregla por cuenta propia no aparece en la estadística.
- Los siniestros de otras coberturas voluntarias menos habituales, que UNESPA no desglosa.
- La evolución en el tiempo. La tabla es de 2024. El coste de las reparaciones y de las lesiones cambia cada año y puede contrastarse con el precio de los seguros según el INE.
Con estas salvedades, la estadística da un mapa útil de dónde va el dinero del seguro de coche. Para complementar, mira cómo varía por territorio en siniestros de coche por provincia y por perfil en qué coberturas contratan los conductores según su edad.
De dónde salen estos números y qué recogen
UNESPA, la asociación empresarial del seguro, publicó en febrero de 2026 la «Radiografía del seguro del automóvil», con los siniestros y los pagos de todo el parque asegurado durante 2024. Los datos proceden de la MicroESA (la estadística de siniestralidad del sector) y del FIVA (el fichero informativo de vehículos asegurados). No son una encuesta ni una muestra: cubren casi la totalidad del mercado.
Lo que mide es cuánto pagó el seguro por cada tipo de cobertura. No mide lo que pagó el conductor, ni precios de pólizas, ni diferencias entre marcas de coche o aseguradoras. Eso importa para leer bien todo lo que sigue: aquí el «coste» es el dinero que desembolsó la aseguradora, y puede ser menor o mayor que lo que te cueste a ti un siniestro (por la franquicia, por el recargo posterior o por lo que no cubra tu póliza).
Cómo conviene citar y reutilizar estos datos
Las cifras de este artículo proceden de la «Radiografía del seguro del automóvil» de UNESPA, referida a 2024 y publicada el 10 de febrero de 2026. Los porcentajes agrupados por bloques, las comparaciones de sensibilidad y los cálculos de coste por cada mil siniestros son elaboración propia a partir de esa tabla. Si vas a usarlos, cita la fuente original y distingue lo que es dato oficial de lo que es cálculo. Y recuerda que son medias de todo el país: tu caso concreto, tu provincia, tu edad y tu vehículo pueden alejarse bastante de ellas, como muestran los artículos sobre provincias, coberturas y ciudades de esta misma serie.
Cinco preguntas útiles para tu aseguradora, a la vista de estos datos
- ¿Cuál es el límite de indemnización de mi cobertura de daños propios: valor venal, valor de mercado o valor a nuevo, y durante cuántos meses?
- ¿Qué franquicia se aplica en daños propios, en lunas y en robo, y es distinta en cada una?
- ¿Cuántos kilómetros de remolque incluye la asistencia y desde qué punto kilométrico?
- ¿Mi defensa jurídica me deja elegir abogado y cuál es el límite de honorarios?
- ¿Qué cubre mi póliza si el siniestro es con lesiones, además del seguro obligatorio? Por ejemplo, la cobertura de accidentes del conductor.
Son preguntas sencillas que convierten las cifras de este artículo en información de tu póliza. Si la respuesta no aparece clara en el contrato, pídela por escrito: es lo que te permitirá reclamar si más adelante hay discrepancias.
- Tu cobertura de daños propios pesa un 25 % de lo que pagan las aseguradoras.
- Un solo siniestro de lesiones cuesta de media 7.218 euros.
- Comprueba franquicia, límite de indemnización y remolque antes de renovar.
Fuentes y método
- UNESPA, nota de prensa «Radiografía del seguro del automóvil» (10-02-2026)
- UNESPA, anexo con las tablas (PDF)
- Método: porcentajes y costes medios publicados por UNESPA; millones pagados, siniestros por cada mil y coste sin asistencias calculados con esas cifras. Web informativa independiente.