
Cuando una aseguradora rechaza un siniestro, tarda meses en contestar o te ofrece una indemnización que no cuadra con el daño real, la primera reacción suele ser una llamada de teléfono. Es el peor movimiento posible: una llamada no deja rastro, y en un conflicto con tu compañía lo que no está por escrito es como si no hubiera pasado. La herramienta que tienes arriba redacta por ti una carta de reclamación formal, con la estructura y las referencias legales que la compañía espera ver, para que dejes constancia desde el minuto uno.
Rellena tus datos, el número de póliza, la fecha del siniestro y el motivo, y el generador te devuelve un texto listo para copiar y enviar al Servicio de Atención al Cliente de tu aseguradora. Ese escrito hace tres cosas a la vez: identifica tu caso sin ambigüedad, cita la Ley 50/1980 de Contrato de Seguro que te ampara, y pone en marcha el reloj legal que la compañía tiene para responderte. A partir de ahí, cada día de silencio juega a tu favor.
Debajo del generador tienes la guía completa: qué datos no pueden faltar, a quién dirigirla exactamente, con qué medio enviarla para que tenga valor de prueba, qué hacer si contestan mal o no contestan, y los errores que restan fuerza a una reclamación que podría ganarse.
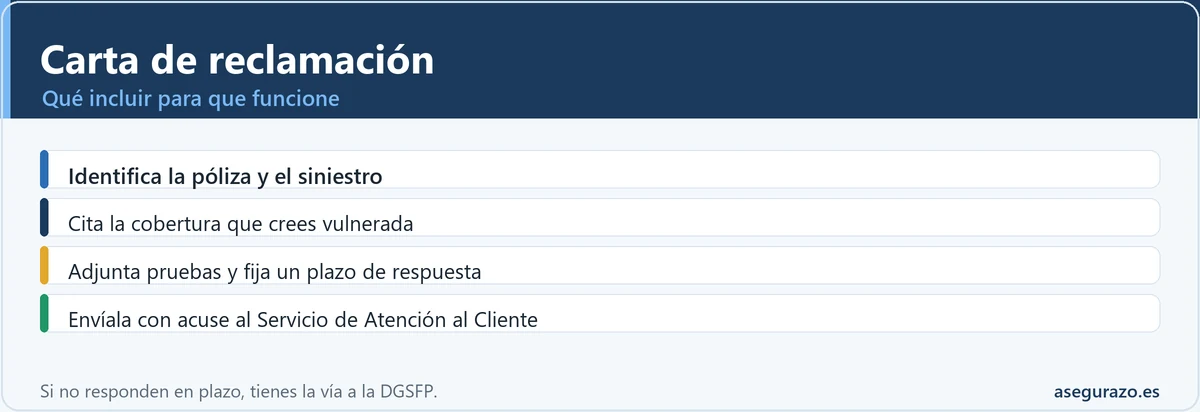
Carta de reclamación a tu aseguradora
Rellena los campos y genera una reclamación formal para el Servicio de Atención al Cliente de tu compañía. Cópiala y envíala por un medio con acuse de recibo.
La carta cita la Ley 50/1980 de Contrato de Seguro. Si el Servicio de Atención al Cliente no responde en plazo, puedes acudir a la DGSFP.
Para qué sirve de verdad una carta de reclamación
Una carta de reclamación no es una queja emocional ni un desahogo. Es un documento jurídico que cumple una función muy concreta: abrir de forma oficial el conflicto con tu aseguradora y dejar por escrito qué pides y por qué. Ese papel se convierte en la pieza sobre la que se construye todo lo demás. Sin él no puedes escalar el asunto a la Dirección General de Seguros y Fondos de Pensiones, y en un eventual juicio marca el momento en el que reclamaste, algo que influye directamente en los intereses que la compañía tendrá que pagarte.
Muchas reclamaciones no se pierden por falta de razón, sino por la forma. Una llamada olvidada, un correo sin acuse, una carta que no identifica bien la póliza o que mezcla diez asuntos distintos y no pide nada concreto. La compañía archiva ese ruido sin esfuerzo. En cambio, un escrito ordenado, con datos exactos y una petición clara, obliga a la aseguradora a mojarse y a justificar su postura, que es exactamente lo que te interesa.
Qué datos no pueden faltar en la carta
El error más repetido es escribir párrafos de indignación y olvidar los datos que permiten a la compañía localizar tu caso. Una carta eficaz es, ante todo, identificable y verificable. Estos son los bloques que la herramienta ya incorpora y que conviene que revises antes de enviar.
| Elemento | Por qué importa |
|---|---|
| Tus datos y DNI | Acreditan que eres el tomador o asegurado con derecho a reclamar. |
| Número de póliza | Vincula la reclamación al contrato exacto y sus coberturas. |
| Número y fecha del siniestro | Permite rastrear el expediente ya abierto y fija el punto de partida de los plazos. |
| Relato de los hechos | Explica qué pasó, cuándo y cómo actuó la compañía, sin adornos. |
| Cobertura invocada | Señala la garantía de tu póliza que crees vulnerada. |
| Petición concreta | Di exactamente qué quieres: que se tramite, que se pague, cuánto. |
| Plazo de respuesta | Recuerda a la aseguradora que la ley le da un tope para contestar. |
| Referencia legal | Citar la Ley 50/1980 demuestra que sabes que hay una norma detrás. |
El apartado que más gente descuida es la petición concreta. No basta con decir que la compañía lo ha hecho mal; hay que cerrar el escrito con una frase que no deje margen a la interpretación, del tipo «solicito que se tramite el siniestro número X y se abone la indemnización que corresponda según la garantía de daños por agua de mi póliza». Cuanto más medible sea lo que pides, más difícil le resulta a la aseguradora escurrir el bulto.
A quién dirigirla: el Servicio de Atención al Cliente primero
Aquí hay una regla de oro que casi nadie conoce y que puede tirar por tierra tu reclamación si la saltas: no puedes ir directamente a la DGSFP ni a un juzgado sin haber reclamado antes a la propia compañía. La ley exige agotar la vía interna. Esa vía interna es el Servicio de Atención al Cliente o, si la entidad lo tiene, el Defensor del Asegurado. Toda aseguradora está obligada a disponer de este departamento y a facilitarte su dirección.
El Servicio de Atención al Cliente dispone de un plazo de un mes para tramitar y resolver tu queja o reclamación desde que la presentas. Es un plazo máximo pensado para clientes de a pie, no para grandes empresas. Si en ese mes no recibes respuesta, o la respuesta te parece insuficiente, se te abre la puerta a acudir al organismo supervisor. Por eso conviene guardar la fecha exacta en que enviaste la carta: es el día a partir del cual empiezas a contar.
Un consejo que ahorra tiempo: en la misma carta, pide que la compañía te indique la cláusula del contrato y la norma concreta en las que basa su decisión. Si te rechazan el siniestro, obligándoles a citar el artículo y la exclusión exactos, muchas veces se descubre que el rechazo no tiene base real, y ese detalle te vendrá muy bien si tienes que escalar.
Cómo enviarla para que tenga valor de prueba
De poco sirve una carta perfecta si luego no puedes demostrar que la enviaste y que la compañía la recibió. El medio de envío es tan importante como el contenido, porque de él depende que tu reclamación aguante ante un tercero. No todos los canales tienen el mismo peso.
Muchas compañías habilitan hoy un canal escrito propio en su web o su app para presentar reclamaciones. Es válido y cómodo, pero con una condición: descarga y guarda el justificante o el número de registro que te den. Sin ese resguardo vuelves a estar en la casilla de salida, sin poder demostrar que reclamaste.
Qué pasa después: respuesta, silencio y escalada
Una vez enviada la carta, pueden ocurrir tres cosas, y conviene tener claro cómo actuar en cada una para no perder el impulso.
Te dan la razón. Es el escenario más frecuente cuando la carta está bien planteada, porque a la compañía le sale más caro pelear un caso claro que resolverlo. Asegúrate de que la respuesta concreta importe, fecha de pago y forma, y guarda el escrito.
Te contestan que no, o con una oferta insuficiente. No te quedes ahí. Con esa respuesta en la mano, más el justificante de tu reclamación previa, ya puedes acudir a la DGSFP. Si el problema es una diferencia de valoración de los daños, existe además la vía del procedimiento pericial: tú nombras un perito de confianza, la aseguradora el suyo y, si no se ponen de acuerdo, un tercer perito imparcial cuya decisión es vinculante.
No responden en un mes. El silencio también te abre la puerta a la DGSFP. Basta con acreditar que presentaste la reclamación previa y que ha transcurrido el plazo sin respuesta. Aporta la copia de tu carta y el justificante de envío, que ahora entiendes por qué tenían que ser con acuse de recibo.
La DGSFP y la vía judicial como últimos escalones
La Dirección General de Seguros y Fondos de Pensiones es el organismo público, dependiente del Ministerio de Economía, que supervisa a las aseguradoras. Ante ella puedes presentar tu reclamación una vez agotada la vía interna. Su informe no es vinculante, es decir, no obliga a la compañía a pagar, pero pesa: un informe favorable al asegurado es una herramienta de presión muy útil y, en la práctica, muchas entidades rectifican para evitar el desgaste reputacional. Toda la información y los formularios oficiales están en la web de la DGSFP.
Si ni la reclamación interna ni la DGSFP resuelven el asunto, queda la vía judicial. Aquí entra en juego una de las armas más poderosas del asegurado: el artículo 20 de la Ley de Contrato de Seguro. Cuando un juez condena a la aseguradora, le impone de oficio unos intereses de demora que castigan el retraso injustificado en el pago.
Lo relevante de este artículo es que los intereses se aplican de oficio, sin que tengas que pedirlos expresamente, y se calculan día a día. Su finalidad es doble, compensarte por la espera y sancionar a la compañía para que no le salga rentable dar largas. La fecha en que reclamaste, la que fija tu carta, es una de las referencias que se usan para ese cálculo, y ahí se ve por qué enviar el escrito cuanto antes y con prueba no es un formalismo, sino dinero. Puedes consultar el texto en el BOE, Ley 50/1980.
Plantillas según el motivo de tu reclamación
No todas las reclamaciones se argumentan igual. El generador se adapta a lo que escribas en el campo de motivo, pero conviene que sepas cómo enfocar cada situación para que el texto pegue donde tiene que pegar.
Rechazo del siniestro
Cuando la compañía niega la cobertura, el núcleo de tu carta debe ser exigir que cite la cláusula concreta en la que apoya el rechazo. Muchas negativas se basan en exclusiones que no aplican al caso o que ni siquiera están destacadas en la póliza como exige la ley. Pide una motivación por escrito y detallada.
Demora en el pago o en la tramitación
Si el siniestro está aceptado pero no pagan, tu carta debe recordar los plazos del artículo 20 LCS y advertir de que cada día de retraso genera intereses. Aquí el tono firme y la mención a la mora suelen desatascar el expediente sin necesidad de escalar.
Infraseguro aplicado en tu contra
El infraseguro aparece cuando el capital asegurado es inferior al valor real del bien, y la compañía aplica la regla proporcional para pagarte menos. Es legal, pero se abusa de ella. Comprueba si la suma asegurada era razonable y si la aseguradora te advirtió del riesgo al contratar; si no lo hizo, tienes argumentos.
Valoración a la baja de los daños
Si el problema es que el perito de la compañía ha tasado el daño por debajo de lo real, tu carta debe reservar expresamente el derecho al procedimiento pericial contradictorio. Adjunta presupuestos o informes propios que sostengan tu cifra. Cuanta más prueba técnica aportes, menos margen tiene la compañía para mantener su valoración.
Errores que le restan fuerza a tu reclamación
Una buena carta puede echarse a perder por detalles evitables. Estos son los fallos que más se repiten y que conviene revisar antes de pulsar enviar.
El tono correcto: firme, no agresivo
Una carta de reclamación gana cuando transmite que sabes lo que haces y que estás dispuesto a llegar hasta el final, no cuando grita. El tono ideal es el de alguien que expone hechos con orden, cita la ley con naturalidad y pide algo razonable con un plazo. Ese registro le dice a la aseguradora que no está ante un cliente que se va a rendir a la primera negativa, y eso, en la práctica, mueve más expedientes que cualquier amenaza.
Evita las expresiones que delatan improvisación, como acusaciones sin base o ultimátums imposibles. En su lugar, apunta a lo concreto: la fecha, la cobertura, el importe, la norma. Un caso habitual es el de quien envía tres páginas de reproches y ninguna cifra; la compañía responde con evasivas porque no hay nada medible que rebatir. Dale la vuelta y pon los datos en el centro.
Dudas habituales
¿Necesito abogado para presentar la reclamación?
No para la carta al Servicio de Atención al Cliente ni para la DGSFP, que son gratuitas y las puedes hacer tú mismo. El abogado suele ser recomendable solo si el asunto termina en un juzgado o si la cuantía es alta.
¿Cuánto tarda la aseguradora en responder?
El Servicio de Atención al Cliente tiene un plazo máximo de un mes para tramitar y resolver tu reclamación desde que la presentas. Si pasa ese tiempo sin respuesta, puedes acudir a la DGSFP.
¿Sirve un email normal como reclamación?
Como reclamación oficial no es fiable, porque un correo ordinario no acredita su contenido ni su entrega. Para dejar constancia usa burofax, email certificado de prestador cualificado o el canal escrito de la compañía con justificante.
¿Puedo ir directamente a la DGSFP sin reclamar antes a mi compañía?
No. La ley te obliga a agotar primero la vía interna, es decir, el Servicio de Atención al Cliente o el Defensor del Asegurado. Sin ese paso previo, la DGSFP no admitirá tu reclamación.
¿Qué hago si la respuesta me da la razón a medias?
Puedes aceptar la parte reconocida y seguir reclamando el resto. Aceptar un pago parcial no te obliga a renunciar a lo que consideras que aún te deben, siempre que lo dejes claro por escrito.
¿El informe de la DGSFP obliga a la aseguradora a pagar?
No es vinculante, pero tiene mucho peso. Un informe favorable al asegurado sirve como prueba y presión, y muchas compañías rectifican para evitar el conflicto y el daño a su imagen.
¿Tiene plazo mi derecho a reclamar?
Sí. Los derechos derivados del contrato de seguro prescriben, y el plazo depende del tipo de seguro. No dejes pasar el tiempo: reclama en cuanto detectes el problema para no perder tu derecho.
Te puede interesar
- 📝 Cómo reclamar cuando el seguro no quiere pagar
- 🏛️ Generador de reclamación a la DGSFP y al Defensor del Asegurado
- ✉️ SAC de la aseguradora: cómo reclamar paso a paso
- 💵 Artículo 20 LCS: intereses de demora del seguro
Deja constancia hoy y gana tiempo (y quizá intereses)
La diferencia entre una reclamación que prospera y una que se archiva rara vez está en tener más o menos razón; está en haberla dejado por escrito, con datos exactos, enviada con prueba y en el momento oportuno. Genera tu carta con la herramienta de arriba, envíala al Servicio de Atención al Cliente por un medio con acuse de recibo y guarda el justificante. Con ese papel en la mano tienes el reloj legal corriendo a tu favor y la puerta abierta a la DGSFP si hiciera falta. Para tu caso concreto, confirma siempre las condiciones de tu póliza y consulta las fuentes oficiales antes de dar el siguiente paso.
Contenido revisado en septiembre de 2026. Guía informativa e independiente; para tu caso concreto confirma siempre las condiciones en tu póliza o con la aseguradora.