
Cuando llega una baja médica, la primera pregunta casi nunca es cuánto tiempo estaré de baja, sino cuánto voy a cobrar mientras no puedo trabajar. Y la respuesta sorprende a mucha gente, porque la prestación por incapacidad temporal no es un porcentaje único ni el mismo importe cada día: cambia según el motivo de la baja y según el día en que te encuentres del proceso.
Esta calculadora te da una estimación rápida de la prestación diaria y mensual que te correspondería, aplicando las reglas generales de la Seguridad Social. Introduces tu base reguladora aproximada, eliges si es enfermedad común o accidente laboral y marcas el tramo de días, y verás de inmediato el mínimo que marca la ley. Es un buen punto de partida para saber si tu economía aguanta la baja o si te conviene reforzarla.
Un apunte que casi nadie tiene en cuenta antes de ponerse enfermo: en una enfermedad común, los tres primeros días normalmente no se cobran, y hasta el día 21 solo percibes el 60 % de tu base. Esa diferencia frente a tu sueldo real es justo la que la herramienta te ayuda a visualizar. Debajo tienes la guía completa para entender de dónde sale cada cifra.
¿Cuánto cobrarías de baja?
Estima tu prestación por incapacidad temporal según el tipo de baja y el día. Basado en las reglas generales de la Seguridad Social.
Introduce tu base reguladora.
Orientativo. Muchos convenios mejoran estos mínimos (complemento hasta el 100 %). El importe oficial lo fija la Seguridad Social o la mutua.
Qué es la incapacidad temporal y cuándo nace tu derecho a cobrar
La incapacidad temporal (IT), lo que todo el mundo llama simplemente estar de baja, es la situación en la que un trabajador no puede desempeñar su empleo por enfermedad o accidente y recibe asistencia sanitaria de la Seguridad Social. Durante ese tiempo se sustituye tu salario por una prestación económica, un subsidio pensado para que la interrupción de tu actividad no te deje sin ingresos.
No basta con estar enfermo para cobrar. Tienes que estar dado de alta en la Seguridad Social (o en situación asimilada) y, cuando la baja es por enfermedad común, haber cotizado un mínimo de 180 días dentro de los cinco años anteriores. En cambio, si la baja se debe a un accidente (sea laboral o no) o a una enfermedad profesional, no se exige ningún periodo previo de cotización: el derecho nace desde el primer momento. Esta distinción es la que más disgustos da a quien lleva poco tiempo cotizando.
El proceso arranca siempre con el parte de baja que emite tu médico, ya sea del servicio público de salud o de la mutua, según quién cubra la contingencia. A partir de ahí empieza a contar el reloj de los días y de los porcentajes, que es donde está toda la letra pequeña.
La base reguladora, el número que lo decide todo
Antes de hablar de porcentajes hay que fijar sobre qué se aplican. Ese número es la base reguladora, y es la fuente de casi todos los malentendidos, porque no coincide con tu sueldo neto ni con tu salario bruto: se calcula a partir de tu base de cotización, que es lo que figura en la nómina como base sobre la que la empresa cotiza a la Seguridad Social.
Cómo se obtiene si eres asalariado
Para las contingencias comunes (enfermedad común y accidente no laboral), la base reguladora diaria se obtiene tomando tu base de cotización del mes anterior a la baja y dividiéndola entre 30 si cobras por meses, o entre los días del mes si cobras por días. Esa base mensual incluye el salario, los complementos habituales y la parte proporcional de las pagas extra, pero deja fuera las horas extraordinarias.
Para las contingencias profesionales (accidente de trabajo y enfermedad profesional) el cálculo es algo distinto y sí incorpora, de forma prorrateada, las horas extra del último año. Además, existe un tope máximo de base de cotización que se actualiza cada ejercicio, de modo que por muy alto que sea tu sueldo la prestación tiene un techo. Ese es el motivo por el que quien gana bien suele notar más el bajón al ponerse de baja.
La calculadora de arriba te pide directamente la base reguladora mensual para simplificar. Si no la conoces con exactitud, mira tu última nómina: la casilla de base de contingencias comunes es la mejor aproximación que puedes usar.
Los tramos: qué porcentaje cobras cada día
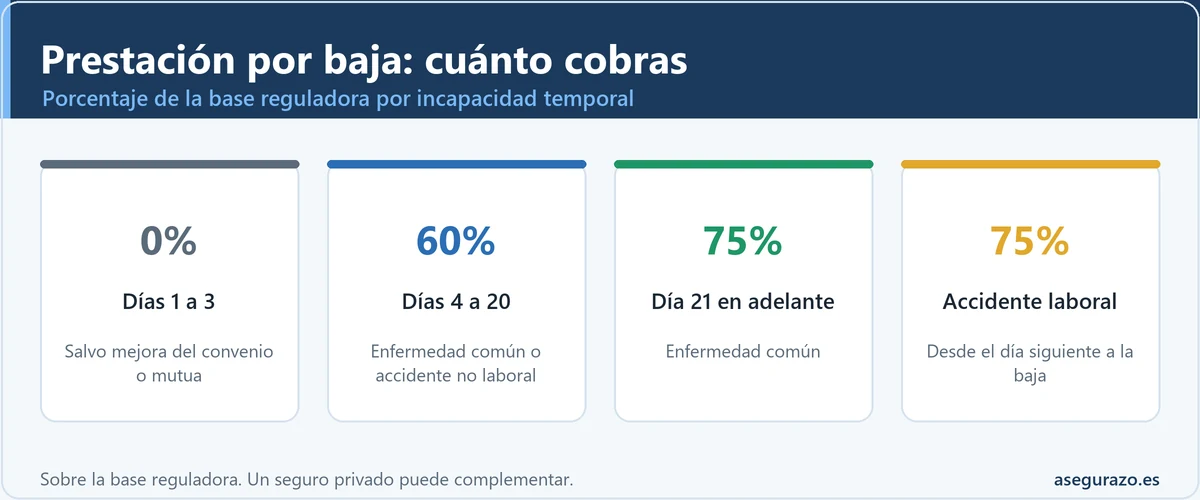
Aquí está el corazón del cálculo. En una enfermedad común o accidente no laboral, la prestación sube por escalones a medida que se prolonga la baja. En una contingencia profesional, en cambio, cobras más y desde antes. Esta tabla resume los mínimos legales que aplica la herramienta.
| Tramo de la baja | Enfermedad común / accidente no laboral | Accidente de trabajo / enf. profesional |
|---|---|---|
| Días 1 a 3 | 0 % (salvo mejora por convenio) | 75 % desde el día siguiente a la baja |
| Días 4 a 20 | 60 % de la base reguladora | 75 % de la base reguladora |
| Día 21 en adelante | 75 % de la base reguladora | 75 % de la base reguladora |
Se ve enseguida por qué el tipo de baja pesa tanto. En una enfermedad común pasas por un periodo largo cobrando solo el 60 %, mientras que en un accidente laboral saltas directamente al 75 % y ya desde el segundo día. Con la misma base reguladora, dos personas pueden acabar cobrando cantidades muy diferentes solo por el origen de su dolencia.
Contingencias comunes frente a contingencias profesionales
Esta clasificación no es un tecnicismo: determina cuánto cobras, desde cuándo y quién gestiona tu baja. Conviene tenerla clara antes de firmar el parte, porque a veces una misma lesión puede calificarse de una forma u otra según cómo se produjo.
Contingencias comunes
- Enfermedad común y accidente ajeno al trabajo.
- Exigen 180 días cotizados en los últimos 5 años (enfermedad).
- Se cobra desde el día 4, con el escalón 60 % / 75 %.
- Las gestiona el INSS o la mutua, según lo contratado por la empresa.
Contingencias profesionales
- Accidente de trabajo (incluido el in itinere) y enfermedad profesional.
- Sin periodo mínimo de cotización previo.
- Se cobra el 75 % desde el día siguiente a la baja.
- Las cubre casi siempre la mutua colaboradora.
El accidente in itinere, el que sufres yendo o volviendo del trabajo, cuenta como accidente laboral, y por tanto te da acceso al 75 % desde el principio. Merece la pena recordarlo, porque muchas caídas o golpes de camino a la oficina se declaran por error como accidente común y el trabajador cobra de menos sin saberlo.
Quién paga cada tramo de tu baja
Que la prestación la reconozca la Seguridad Social no significa que sea ella quien te la ingresa cada mes. En la práctica, el pago va cambiando de manos a lo largo de la baja, aunque tú lo sigas viendo casi siempre en tu nómina habitual.
En una enfermedad común, los días 1 a 3 no los cubre nadie salvo que tu convenio diga otra cosa. Del día 4 al 15, el subsidio corre a cargo de la empresa, que lo asume como coste propio. A partir del día 16, la prestación pasa a cargo del INSS o de la mutua, si bien lo normal es que la empresa te la siga abonando en la nómina (pago delegado) y luego se lo compense a la Seguridad Social. En las contingencias profesionales, el peso recae desde el principio en la mutua.
Existe una figura importante que conviene conocer: el pago directo. Cuando la empresa deja de abonar la prestación (por ejemplo si cierra, si te despiden estando de baja o si se agota el contrato), es el INSS o la mutua quien te paga directamente. También ocurre al superar ciertos plazos. Si dejas de cobrar de golpe estando de baja, ese es el trámite que debes solicitar cuanto antes.
El complemento por convenio colectivo puede cambiarlo todo
Todo lo anterior son mínimos legales. Encima de ellos, muchos convenios colectivos y algunos contratos incluyen una mejora voluntaria: un complemento que la empresa paga para elevar la prestación por encima del 60 % o el 75 %, a veces hasta completar el 100 % del salario durante un periodo determinado.
Estas mejoras varían muchísimo de un sector a otro. Hay convenios que completan al 100 % solo en accidente laboral, otros que lo hacen desde el primer día en todos los casos y otros que no contemplan nada. Por eso, antes de dar por buena la cifra de cualquier calculadora, incluida la nuestra, el paso más rentable que puedes dar es leer el apartado de incapacidad temporal de tu convenio. Puede suponer varios cientos de euros al mes de diferencia.
La baja del autónomo funciona con sus propias reglas
Si trabajas por cuenta propia, el esquema cambia en varios puntos y casi siempre para peor, porque no hay empresa que complemente ni convenio que mejore. La cotización por incapacidad temporal por contingencias comunes es obligatoria para los autónomos, así que en principio tienes cobertura, pero el importe depende por completo de la base de cotización que hayas elegido.
La base reguladora del autónomo se obtiene dividiendo su base de cotización del mes anterior entre 30. Sobre ella se aplican los mismos escalones que a los asalariados en la enfermedad común: 60 % del día 4 al 20 y 75 % a partir del día 21. En accidente (laboral o no) y enfermedad profesional, el 75 % desde el día siguiente. Como muchos autónomos cotizan por la base mínima para pagar menos cuota, la prestación que reciben al enfermar suele ser modesta.
Además, para cobrar el autónomo debe estar al corriente de pago de sus cuotas y, durante la baja, sigue obligado a abonar la cuota mensual de autónomos, aunque en algunos supuestos puede quedar exento a partir de cierto momento. No hay que confundir la baja por incapacidad temporal con la prestación por cese de actividad, que es otra cosa: esta última es el equivalente al paro del autónomo y se activa cuando dejas de ejercer por causas económicas, técnicas o de fuerza mayor, no por estar enfermo.
Cuánto puede durar la baja: 365 días, 180 más y lo que viene después
La incapacidad temporal tiene fecha de caducidad. La duración máxima ordinaria es de 365 días (12 meses), prorrogables por otros 180 días cuando se prevé que en ese plazo podrás recibir el alta por curación. Sumados, dan los conocidos 545 días, es decir, 18 meses.
A partir de los 365 días, el control de tu baja pasa en exclusiva al INSS: ya no es tu médico de cabecera quien decide, sino el Instituto, que puede prorrogar, dar el alta o iniciar un expediente de incapacidad permanente. Superados los 545 días, lo habitual es que se examine si procede una incapacidad permanente. Estos plazos son clave, porque muchas altas y revisiones se producen justo al alcanzarlos y conviene llegar informado a cada revisión médica.
Errores frecuentes al estimar lo que cobrarás
La mayoría de los sustos no vienen de la ley, sino de calcular mal. Estos son los tropiezos que más se repiten cuando alguien intenta prever su prestación.
El hueco entre tu prestación y tu sueldo real
Aunque tengas derecho a la prestación, la aritmética es tozuda: cobrar el 60 % o el 75 % de tu base durante semanas abre una brecha frente a tus ingresos normales, y las facturas de casa no bajan porque estés enfermo. Ese hueco es especialmente duro para el autónomo, que además sigue teniendo gastos del negocio mientras no factura.
Para taparlo existen los seguros privados de baja laboral (también llamados de incapacidad temporal o de subsidio). Funcionan pagando una renta diaria pactada, habitualmente de entre 30 y 100 euros por día de baja, según el capital que contrates y el baremo de la póliza. Un detalle importante: ese subsidio privado es independiente y compatible con la prestación pública, es decir, se cobran los dos a la vez y no se descuentan entre sí. Muchas pólizas añaden además una indemnización por cada día de hospitalización.
No todo es tan sencillo, y aquí viene el consejo honesto: antes de firmar, revisa a fondo las carencias (el tiempo que debe pasar desde la contratación hasta que la póliza responde), las franquicias en días (los primeros días de baja que no se indemnizan) y las exclusiones (patologías previas o actividades de riesgo que quedan fuera). Un seguro barato que no cubre lo que necesitas no sirve de nada. La regla práctica es elegir un capital diario que, sumado a tu prestación, se acerque a tu sueldo real, y comprobar que las condiciones encajan con tu tipo de trabajo.
Dudas habituales sobre la prestación por baja
¿La prestación por baja tributa en el IRPF?
Sí. La prestación por incapacidad temporal se considera rendimiento del trabajo y tributa como tal, con su retención correspondiente. No es dinero exento, aunque a veces la retención aplicada sea menor que en tu nómina habitual.
¿Cobro los tres primeros días de baja?
En una enfermedad común, por norma general no, salvo que tu convenio colectivo o tu empresa mejoren ese tramo. En un accidente laboral sí cobras desde el día siguiente a la baja.
¿Qué pasa si me despiden estando de baja?
El despido no extingue tu derecho a la prestación mientras dure la incapacidad. Lo que cambia es quién te paga: normalmente pasas al pago directo del INSS o la mutua, que debes solicitar para no quedarte sin ingresos.
¿Un autónomo cobra igual que un asalariado?
Se aplican los mismos porcentajes, pero sobre la base de cotización elegida por el autónomo. Como muchos cotizan por la base mínima, la cuantía suele ser inferior, y no hay complemento de convenio que la mejore.
¿El seguro privado de baja resta a lo que me paga la Seguridad Social?
No. Son prestaciones independientes: la pública y la privada se cobran a la vez y no se compensan entre ellas. Por eso sirven precisamente para cubrir la diferencia con tu sueldo.
¿Cuánto tiempo puedo estar de baja como máximo?
La duración ordinaria es de 365 días, prorrogables 180 más, hasta 545 días. A partir de ahí, el INSS decide entre dar el alta, prorrogar de forma excepcional o iniciar un expediente de incapacidad permanente.
¿Dónde consulto la cifra oficial de mi prestación?
El importe exacto lo fija tu entidad gestora con tus bases reales. Puedes verificarlo en la sede electrónica de la Seguridad Social (seg-social.es) y consultar la normativa en el BOE (boe.es).
Lee también
- 🩺 Calculadora de la deducción fiscal del seguro de salud para autónomos
- 💶 Seguro de salud con copago o sin copago: cuál te compensa
- 📄 Cómo leer una póliza de seguros sin perderte en la letra pequeña
- 🛡️ Calculadora del capital de seguro de vida que realmente necesitas
Llega a tu baja sabiendo lo que vas a cobrar
Una baja médica ya trae bastante preocupación como para sumarle sorpresas económicas. Si tienes claros los tres factores que mandan (tu base reguladora, si la contingencia es común o profesional y en qué tramo de días estás), la cifra deja de ser un misterio y puedes anticiparte. Usa la calculadora de esta página como primera foto, contrasta el resultado con tu convenio colectivo y, si detectas que el hueco hasta tu sueldo real es demasiado grande, valora reforzarlo antes de necesitarlo. Los importes y porcentajes de esta guía son orientativos y siguen las reglas generales: confirma siempre tu caso concreto en la Seguridad Social (seg-social.es), en el SEPE (sepe.es) para lo que afecte a prestaciones asociadas y en el BOE (boe.es) para la norma vigente.
Contenido revisado en septiembre de 2026. Guía informativa e independiente; para tu caso concreto confirma siempre las condiciones en tu póliza o con la aseguradora.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: