
Cumples 70 años, llega el aviso de renovación del seguro del coche y la cifra es más alta que la del año pasado. O llega algo peor: una carta de la aseguradora comunicando que no prorroga el contrato. Entre el susto y las frases de sobremesa («a partir de los 75 ya no te aseguran») conviene separar lo que está escrito en una norma de lo que es costumbre del mercado.
La respuesta corta: en los textos legales revisados no aparece ninguna edad máxima para asegurar un coche ni para renovar el seguro. Lo que sí existe son tres cosas distintas que se mezclan en las conversaciones: el carné de conducir, que desde los 65 años se renueva cada 5 años; la política de precios de cada aseguradora, que puede tener en cuenta la edad dentro de los límites de la Ley 15/2022; y los plazos de renovación de la Ley 50/1980, que dan margen para comparar si algo cambia.
Este artículo es el reverso del dedicado a los conductores menores de 25 años: allí la edad empuja el precio hacia arriba por falta de experiencia, y aquí la pregunta es qué ocurre en el otro extremo. Las normas citadas se han leído en boe.es (consultadas el 2 de octubre de 2026) y los datos de tráfico proceden de un informe de la DGT. No hay nombres de aseguradoras, ni ranking, ni tabla de recargos por tramos, porque ninguna fuente pública los publica de forma comparable. Si lo que buscas es el seguro médico, existe otra guía sobre seguros de salud para mayores de 65 años.
Enlaces para verificar
Si algo cambia, el primer sitio donde se publica es alguno de estos:
- Ley 50/1980, de Contrato de Seguro (BOE, texto consolidado): arts. 10, 13 y 22
- Real Decreto Legislativo 8/2004, responsabilidad civil y seguro en la circulación de vehículos a motor (BOE): arts. 2 y 10
- Ley 15/2022, integral para la igualdad de trato y la no discriminación (BOE): arts. 2 y 17
- Real Decreto 818/2009, Reglamento General de Conductores (BOE): arts. 12 y 13
- DGT, informe temático de siniestralidad en personas mayores (año 2023)
- Consorcio de Compensación de Seguros: contratación del seguro de automóviles de suscripción obligatoria
Seguro de coche para mayores de 65 años: ¿hay edad máxima para contratar o renovar?
Un caso muy habitual es el de quien lleva veinte años con la misma póliza, no ha dado un solo parte y de pronto lee en un foro que «pasados los 75 es imposible asegurarse». Antes de dar nada por cierto, toca mirar qué exige la norma. El artículo 2.1 del Real Decreto Legislativo 8/2004 dice que todo propietario de vehículos a motor con estacionamiento habitual en España está obligado a suscribir y mantener en vigor un seguro por cada vehículo, y no menciona edad alguna. La obligación recae sobre el propietario, no sobre quien conduce.
La duración y la renovación están en el artículo 22 de la Ley 50/1980 de Contrato de Seguro. El contrato no puede fijar un plazo superior a diez años y puede prorrogarse una o más veces por periodos de un año como máximo. Cualquiera de las partes puede oponerse a la prórroga con una notificación escrita: al menos un mes antes del fin del periodo si lo hace el tomador y dos meses si lo hace el asegurador. Además, el asegurador debe comunicar cualquier modificación del contrato con dos meses de antelación, y las condiciones de la oposición deben destacarse en la póliza.
Ni el artículo 2 del texto refundido ni el artículo 22 de la Ley de Contrato de Seguro atan la prórroga a una edad. Eso no significa que una aseguradora no pueda decidir no renovar a nadie, porque la ley le permite oponerse con preaviso. Significa que la edad, por sí sola, no figura como causa de extinción en esos artículos, y que lo que importa en la práctica es qué dice la política de suscripción de cada compañía y cómo encaja con la ley de igualdad de trato, que se analiza más abajo.
- Carné de conducir: lo regula el Reglamento General de Conductores y es una cuestión de aptitud, no de precio.
- Seguro obligatorio: lo regula el texto refundido de 2004, que impone asegurar al propietario sin distinguir edades.
- Precio y renovación: lo decide cada aseguradora dentro del marco de la Ley 50/1980 y de la Ley 15/2022.
Los tramos de 65, 70 y 75 años: qué cambia y qué no
Las búsquedas giran en torno a tres números redondos: 65, 70 y 75. Solo uno de ellos aparece en una norma: el 65, porque el Reglamento General de Conductores (Real Decreto 818/2009) acorta la vigencia del permiso a partir de esa edad. Los umbrales de 70 y de 75 años no figuran en esa norma; si una aseguradora los usa al calcular la prima, es una decisión de su política de tarificación, y la forma de saberlo es preguntar y pedir la respuesta por escrito.
| Tramo | Carné (Reglamento General de Conductores) | Póliza (según cada aseguradora) | Lo que no cambia |
|---|---|---|---|
| Hasta 64 años | Vigencia de 10 años (art. 12.2) | La edad es un dato más del cuestionario, junto con historial, uso y vehículo | Obligación de asegurar al propietario (art. 2.1 RDL 8/2004) |
| 65 a 69 años | Vigencia de 5 años a partir de cumplir los 65 (art. 12.2) | Puede aplicarse otro tramo de tarifa; no hay tabla pública común | Bonus acumulado y coberturas contratadas, salvo modificación comunicada con 2 meses |
| 70 a 74 años | Mismo ciclo de 5 años, acreditando las aptitudes psicofísicas en cada prórroga (art. 13) | El umbral de 70 no está en la norma; si lo aplica una compañía, es política propia | Derecho a la prórroga salvo oposición escrita con preaviso (art. 22 LCS) |
| 75 años o más | Igual ciclo de 5 años; la vigencia puede reducirse si hay una dolencia susceptible de agravarse (art. 12.3) | Ídem; conviene pedir por escrito el motivo de cualquier recargo o negativa | La Ley 15/2022 (art. 17.2) sigue aplicándose: solo cabe la diferencia proporcionada y objetiva |
Una lectura útil de la tabla: lo único que cambia de forma verificable a los 65 es el ritmo de renovación del carné. Lo que cambia (o no) en la prima es un terreno donde cada compañía decide, y por eso un mismo conductor de 72 años puede recibir presupuestos muy distintos. Esa dispersión es la mejor razón para comparar, no para resignarse.
Lo que dicen los datos de tráfico sobre los mayores (y lo que no pueden decir)
Cuando se justifica un recargo por edad, suele aparecer el argumento de que los mayores se accidentan más. Conviene mirar los datos antes de repetirlo. El informe temático de la DGT sobre siniestralidad en personas mayores (año 2023, datos consolidados a 30 días) indica que el 25 % de la población española tenía 65 años o más y que el 26 % de los fallecidos en siniestros de tráfico pertenecía a ese grupo. Es decir, su peso entre las víctimas mortales es casi igual al de su peso demográfico.
El mismo informe señala que la tasa de fallecidos por millón de habitantes fue de 47,8 entre los mayores de 65 y de 34,4 entre los menores, y que el índice de letalidad fue de 3,3 frente a 1,1. Esa diferencia de letalidad apunta a la fragilidad física ante un mismo golpe, más que a una mayor frecuencia de accidentes. Entre los mayores fallecidos, el 38 % iba como peatón y el 35 % en turismo, de modo que una parte importante de las cifras no tiene que ver con conducir.
Lo que esos datos no dicen es el coste que cada tramo de edad supone para una aseguradora de responsabilidad civil, ni cuántos siniestros causan los conductores mayores por kilómetro recorrido. Son estadísticas de víctimas, no de culpables, y no miden el riesgo asegurable. Por eso este artículo no usa esos números para justificar ni para negar ningún recargo: solo para mostrar que la frase «los mayores son más peligrosos» no sale del informe oficial.
Tres cifras de la norma que conviene tener a mano
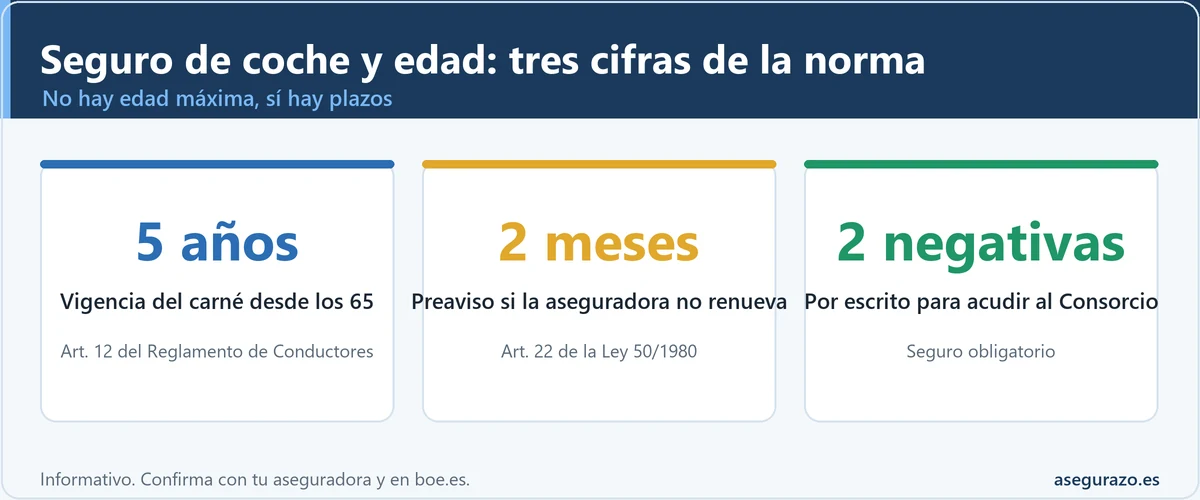
Frente a la niebla de los precios, hay números que sí están escritos y que se pueden comprobar. Los tres que siguen no son estimaciones: proceden del Reglamento General de Conductores, de la Ley de Contrato de Seguro y de la información pública del Consorcio de Compensación de Seguros.
Cifras de la norma (no son estimaciones de precio)
Contrasta siempre con el texto vigente en boe.es y en consorseguros.es antes de tomar decisiones.
Las tres cifras encajan en un mismo calendario: el carné marca cuándo hay que pasar el reconocimiento, el preaviso de dos meses marca cuándo mirar el seguro, y las dos negativas son la red de seguridad si el mercado cierra la puerta. Más adelante se ordena todo en una secuencia de plazos.
Renovar el carné después de los 65: el trámite que más se olvida
El artículo 12 del Reglamento General de Conductores fija que el permiso de las clases «restantes», entre ellas la B, tiene una vigencia de 10 años mientras su titular no cumpla los 65 y de 5 años a partir de esa edad. El artículo 13 añade que la prórroga se concede si el interesado acredita que conserva las aptitudes psicofísicas exigidas, y que la solicitud puede presentarse con una antelación máxima de tres meses a la fecha de caducidad. No hay una edad a partir de la cual se deniegue la renovación: el criterio es la aptitud, no el calendario.
Dos precisiones del mismo artículo 12 merecen atención. La vigencia puede reducirse si, al conceder o prorrogar el permiso, se comprueba una enfermedad o deficiencia que no impide conducir hoy pero es susceptible de agravarse (apartado 3), y la vigencia queda subordinada a que el titular mantenga los requisitos exigidos para obtenerlo (apartado 6). En la práctica, un permiso con vigencia más corta no es una sanción: es una revisión más frecuente.
Carné caducado y seguro: la combinación que sí puede salir cara
El artículo 12.4 del Reglamento General de Conductores dice que un permiso cuya vigencia ha vencido no autoriza a conducir. Y el artículo 10 del texto refundido de 2004 permite al asegurador, o al Consorcio, repetir contra el tomador o el asegurado, conforme a lo previsto en el contrato, cuando conduce quien carece del permiso.
- Si el carné caduca, la póliza puede seguir en vigor, pero el siniestro es otra historia.
- Si un tercero resulta perjudicado, el seguro obligatorio responde frente a él, y después puede venir la reclamación al conductor.
- Si el carné caducado equivale o no a «carecer del permiso» en tu póliza depende de su redacción: léela y consulta con tu aseguradora.
Más sobre este tipo de situaciones en la guía sobre qué pasa si conduces sin estar en la póliza.
Lo práctico es cuestión de agenda, no de ley: apuntar la fecha de caducidad del carné con medio año de margen, pedir el reconocimiento y presentar la solicitud dentro de la ventana de tres meses. Nada de esto se resuelve a golpe de póliza, pero un permiso en regla evita el único escenario en el que el seguro puede girarse contra el conductor.
¿Es legal el recargo por edad? Lo que dice (y no dice) la Ley 15/2022
La Ley 15/2022, integral para la igualdad de trato y la no discriminación, incluye la edad entre las causas por las que nadie puede ser discriminado (artículo 2.1). Su artículo 17.2 se refiere de forma expresa a los seguros: no puede denegarse el acceso a su contratación ni establecerse diferencias de trato en las condiciones por esas causas, salvo las que resulten proporcionadas a la finalidad del seguro y a las condiciones objetivas de las personas solicitantes, en los términos previstos en la normativa en materia de seguros.
Artículo 17.2 de la Ley 15/2022, en dos ideas
Regla: no se puede negar el acceso a un seguro ni dar peores condiciones por razón de edad (entre otras causas).
Excepción: sí se admiten las diferencias proporcionadas a la finalidad del seguro y basadas en condiciones objetivas de quien solicita, conforme a la normativa de seguros.
Resumen propio de un texto legal; el redactado completo está en boe.es (BOE-A-2022-11589).
Leída con calma, la norma no dice ni que el recargo por edad esté prohibido ni que esté permitido sin más. Dice que la edad no puede usarse como un criterio automático, y que cualquier diferencia debe poder justificarse como proporcionada y objetiva. Qué significa eso en una tarifa concreta (qué datos técnicos sostienen un recargo, qué porcentaje es proporcionado) no lo fija el artículo, que remite a la normativa de seguros. Tampoco se citan aquí sentencias: no se han verificado resoluciones aplicables a primas de seguros de coche y no se afirma ninguna.
Qué hacer si crees que te han tratado distinto solo por la edad
El camino razonable es escalonado. Primero, pedir por escrito el motivo del recargo o de la negativa y los datos que se han usado: una respuesta como «es política de la compañía» no es lo mismo que una explicación basada en criterios objetivos. Segundo, presentar una queja al servicio de atención al cliente (cómo funciona el SAC de una aseguradora). Tercero, si la respuesta no convence o no llega, acudir a la DGSFP, tal como explica la guía de reclamar a la DGSFP sin abogado. Si tu caso tiene alguna particularidad, lo prudente es confirmarlo con tu aseguradora o con un profesional.
Si la aseguradora no quiere renovar: plazos y salida por el Consorcio
Recibir una carta de no renovación es desagradable, pero no deja sin cobertura de un día para otro. Con el artículo 22.2 de la Ley 50/1980, el asegurador debe avisar con al menos dos meses de antelación al fin del periodo en curso, por escrito. La ley no exige expresamente que motive la oposición; la Ley 15/2022 se refiere a denegar el acceso y a las diferencias de trato en las condiciones, y cómo encaja una no renovación basada solo en la edad es una cuestión que conviene plantear a la DGSFP o a un profesional, porque aquí no hay jurisprudencia verificada que citar.
Calendario de plazos hasta la renovación (con las normas citadas)
Apunta la fecha de caducidad con margen
Revisa el correo y la carta postal
Con el preaviso hecho, no se renueva sola
Guarda cada negativa
El Consorcio de Compensación de Seguros actúa como último recurso del seguro obligatorio de vehículos rechazados por el mercado. En su información pública indica que antes hay que haber acudido a dos aseguradoras que hayan rechazado la solicitud por escrito, y que solo contrata la modalidad obligatoria (responsabilidad civil), con tarifas aprobadas por su Consejo. Es una red de seguridad, no una opción pensada para ahorrar: protege frente a terceros, pero no cubre daños propios.
Y un matiz para no alarmarse en exceso: que exista esa salida no quiere decir que sea frecuente en conductores mayores con buen historial. La inmensa mayoría de las veces el problema es de precio, no de acceso, y se resuelve con comparación. Cuando solo el precio sube, la clave está en el siguiente apartado.
Qué se suele mirar además de la edad al calcular la prima
La prima de un seguro de coche es el resultado de un cuestionario con muchas preguntas, y la edad es solo una de ellas. Para un conductor mayor, varias de las demás pueden compensar el efecto de la edad o aumentarlo. La tabla ordena los factores que suelen aparecer en los cuestionarios, qué se pregunta y qué puedes hacer tú sin saltarte la verdad.
| Factor | Qué suele preguntarse | Qué puedes hacer tú |
|---|---|---|
| Historial de siniestros y bonus | Años sin partes con culpa y bonificación acumulada | Pedir el certificado de historial a la aseguradora anterior y aportarlo al comparar |
| Uso y kilómetros | Uso particular, kilómetros anuales aproximados, trayectos habituales | Declarar el uso real y comunicar la bajada si cambia (art. 13 LCS) |
| Dónde duerme el coche | Garaje cerrado, calle, código postal | Declarar con exactitud el estacionamiento habitual |
| El vehículo | Valor, potencia, antigüedad, equipamiento de seguridad | Valorar si una modalidad de terceros encaja con un coche de poco valor |
| Conductor habitual y otros conductores | Quién conduce de verdad y quiénes lo hacen de forma ocasional | Indicar al conductor real, no al que salga más barato |
| Antigüedad del carné | Años desde la obtención del permiso | Tenerla a mano al pedir presupuesto: suele ser un dato a favor en conductores veteranos |
| Coberturas y franquicia | Terceros, ampliado, todo riesgo, franquicia elegida | Comparar con las mismas coberturas en cada presupuesto |
| Forma de pago y canal | Pago anual o fraccionado, contratación directa o por intermediario | Preguntar si el fraccionamiento tiene recargo |
La tabla no lleva porcentajes a propósito: ninguna fuente pública cuantifica de forma comparable cuánto pesa cada factor, y los que circulan en comparadores o foros son medias de una muestra concreta y de una fecha concreta. Lo que sí puedes hacer es actuar sobre lo que depende de ti: qué coberturas pides, qué franquicia aceptas, cómo declaras el uso y cuándo comparas. Para una primera idea de por dónde van los precios hay una herramienta de precio orientativo del seguro de coche por perfil, que es una referencia y no un presupuesto.
Rebajas legítimas: bonus, uso real, garaje y coberturas ajustadas
El bonus viaja contigo
El historial de siniestralidad es el activo más valioso de un conductor veterano. Quien lleva muchos años sin partes con culpa suele acumular una bonificación importante, y la forma de no perderla al cambiar de compañía es acreditar el historial con el certificado de historial que la aseguradora actual suele facilitar al cliente. Antes de dar un parte pequeño conviene echar cuentas: la guía ¿dar un parte sube siempre el seguro? y la calculadora de bonificación por años sin partes ayudan a ver qué ocurre con la prima y con el bonus.
Uso real y kilometraje: el artículo 13 de la Ley 50/1980
Muchos mayores usan el coche bastante menos tras jubilarse. El artículo 13 de la Ley de Contrato de Seguro permite al tomador comunicar al asegurador las circunstancias que disminuyan el riesgo y que, de haberse conocido al contratar, habrían llevado a concluir el contrato en condiciones más favorables. En ese caso, al terminar el periodo cubierto por la prima, el importe de la prima futura debe reducirse en la proporción correspondiente, o el tomador puede resolver el contrato y recuperar la diferencia.
Hay dos cautelas. Solo cuenta lo que era relevante para el cálculo del riesgo, y comunicarlo por escrito y guardar el justificante evita discusiones. Además, existen modalidades que ajustan el precio al uso (por kilómetros declarados o con dispositivo en el coche) y no todas las aseguradoras las ofrecen: si interesan, hay que leer qué límite de kilómetros tienen y qué ocurre si se supera.
Conductor habitual real, siempre
La tentación clásica es poner como tomador y conductor habitual a un hijo o un nieto con buen historial para que la prima baje. Es la rebaja que menos conviene, por una razón sencilla: el artículo 10 de la Ley 50/1980 obliga a declarar con exactitud las circunstancias del cuestionario, y si hay inexactitud, el asegurador puede rescindir el contrato en el plazo de un mes desde que la conoce. Si el siniestro ocurre antes, la prestación se reduce proporcionalmente a la diferencia de prima y, si hay dolo o culpa grave del tomador, el asegurador queda liberado de pagar.
Coberturas que ya no hacen falta
A veces la rebaja más grande no está en cambiar de compañía, sino en cambiar de modalidad. Un coche con muchos años puede no necesitar un todo riesgo con franquicia baja, y la guía de terceros ampliado o todo riesgo detalla cuándo compensa cada una. El criterio es de cálculo, no de edad: cuánto vale el coche, cuánto costaría repararlo y cuánto ahorra la prima de pasar a otra modalidad.
Dónde aparece (y dónde no) la edad en los condicionados de coche
Buscar un límite de edad en las condiciones generales de seis pólizas de coche públicas da un resultado claro: en las de Línea Directa (CG 0045, enero 2026), Mapfre (MA002F, edición de 2016), Allianz Auto Estándar, Balumba (AECS AU01-2602), Reale (nota informativa Mi Coche, 2022) y Pelayo (CG Autos, 2021) no se localiza una edad máxima del conductor para contratar ni para renovar el seguro de daños y responsabilidad civil. Eso no significa que la edad no influya; significa que no vive en las condiciones generales, sino en la tarifa y en las condiciones particulares de cada oferta.
¿Hay una edad máxima para asegurar un coche en España?
En los artículos citados (art. 2 del RDL 8/2004 y art. 22 de la Ley 50/1980) no aparece ninguna edad máxima. La obligación de asegurar recae en el propietario sin distinguir edades. Lo que puede variar es el precio o la política de cada aseguradora, que debe respetar la Ley 15/2022 (art. 17.2). Para un caso concreto, confirma con tu aseguradora.
¿Puede asegurar un coche quien ya no conduce?
Sí, y mientras el coche esté a su nombre y tenga estacionamiento habitual en España, la obligación del artículo 2.1 del RDL 8/2004 recae en él como propietario. Esa obligación se relaja cuando el seguro lo concierta otra persona con interés en el aseguramiento, que debe indicar el concepto en que contrata. Si el coche ya no se usa, existen otras vías (venta o baja) que conviene consultar con Tráfico.
Las únicas cifras de edad que aparecen son estas, todas distintas de un tope para asegurar el coche:
| Documento | Dato de edad | Qué regula | Página |
|---|---|---|---|
| Pelayo, CG Autos (archivo ccgg_autos_es_090821), accidentes personales | Prestación diaria para asegurados entre 16 y 70 años; se excluye para menores de 16 y mayores de 70 | Una prestación económica por incapacidad temporal para el trabajo tras un accidente, solo si se contrata dentro de la garantía de accidentes personales | 47 y 114 |
| Balumba, CG Automóvil AECS AU01-2602 | Conductores menores de 25 años o con menos de dos años de carné | Se consideran conductores principales a efectos de la definición de conductor ocasional | 5 |
| Reale, nota informativa Mi Coche (2022) | Vehículos de más de 7 años (Todo Riesgo) o de más de 2 años (Todo Riesgo sin franquicia) | Edad del coche, no del conductor: limita qué modalidad se puede contratar | 3 |
| Mapfre MA002F y Pelayo | Asegurados menores de 15 años (Mapfre) y menores de 14 años (Pelayo) | Asistencia en viaje a menores no acompañados | 44 y 88 |
Lo práctico para un conductor de más de 65 años es que el recargo, si lo hay, se justifica en la oferta y no en el condicionado. Por eso la forma de comprobarlo es pedir el presupuesto por escrito y preguntar si el precio incorpora un factor por tu edad. La norma que acota esa respuesta es el artículo 17.2 de la Ley 15/2022: no puede denegarse el acceso a la contratación de seguros ni establecerse diferencias de trato por las causas del artículo 2, entre ellas la edad, salvo las que sean proporcionadas a la finalidad del seguro y a las condiciones objetivas de los solicitantes en los términos de la normativa de seguros. Si la aseguradora no quiere renovar, la reclamación sigue el camino habitual: servicio de atención al cliente y, después, la DGSFP.
Un detalle de lectura. La exclusión de Pelayo para mayores de 70 afecta solo a la prestación diaria del seguro de accidentes personales, una cobertura opcional; el resto de coberturas de su póliza de autos, incluida la responsabilidad civil obligatoria, no se condiciona en esa cláusula a la edad. Conviene preguntar cuáles de las coberturas que te ofrecen tienen un límite como ese antes de pagar un extra por ellas.
Documentos consultados el 8-nov-2026: Pelayo, Condiciones Generales Autos; Balumba, Condiciones Generales Automóvil; Reale, nota informativa Mi Coche; Línea Directa, Condiciones Generales Seguro del Automóvil; Mapfre, póliza de automóviles MA002F; Allianz Auto Estándar; Ley 15/2022, texto consolidado. Los condicionados cambian con cada edición y esto no es una recomendación de aseguradora.
Cómo comparar presupuestos sin llevarte una sorpresa
Comparar bien es menos cuestión de herramienta y más de método. El mayor error es poner datos distintos en cada comparador y juzgar solo por el primer precio. Estos seis pasos evitan casi todos los sustos y dejan documentación por si luego hay que reclamar.
Seis pasos para comparar con criterio
Mismos datos en todos los presupuestos
Compara coberturas, no solo precio
Guarda la respuesta
Pregunta cómo evoluciona la prima
Mejor un precio algo mayor que una cobertura dudosa
Nunca dejes el coche sin seguro un día
Un ejemplo con números inventados para ilustrar el paso 2: el presupuesto A cuesta 450 euros al año con una franquicia de 150 euros, y el presupuesto B cuesta 390 euros con una franquicia de 300 euros y un límite de 8.000 kilómetros. B parece 60 euros más barato, pero si hay un parte con franquicia pagas 150 euros más, y si superas los kilómetros puede haber penalización. La diferencia real depende de cómo uses el coche, y solo se ve comparando las condiciones completas.
Para completar la comparación con otros criterios, la guía de cómo conseguir el seguro de coche más barato en 2026 recoge pasos generales que también valen para conductores veteranos. Y si vas a cambiar de aseguradora a mitad de año, los plazos legales para cancelar un seguro aclaran cuándo se puede y cuándo no.
Errores que encarecen o invalidan el seguro de un conductor mayor
Dejar caducar el carné
El permiso vencido no autoriza a conducir (art. 12.4 del Reglamento) y el seguro puede reclamar al conductor tras pagar al perjudicado.
Poner a otro como conductor habitual
Declarar a un familiar que no conduce de verdad para abaratar la prima es una inexactitud del cuestionario (art. 10 LCS).
Esperar a la renovación para comparar
El aviso llega con poco margen y el preaviso para cambiar es de un mes como mínimo.
Comparar presupuestos con datos distintos
Una franquicia más alta o menos kilómetros hacen parecer más barato un presupuesto que no lo es.
Aceptar la renovación sin leer los cambios
El asegurador debe comunicar las modificaciones con dos meses de antelación (art. 22.3 LCS), pero hay que leerlas.
Creer que no hay opciones tras una negativa
Una negativa de una aseguradora no es el final: otras pueden aceptar el riesgo y existe la vía del Consorcio.
En el tramo de más de 65 años el 81,8 % de los conductores lleva lunas y el 30,5 % retirada de carnet, la tasa más alta de todos los tramos de edad en ambas coberturas. En daños propios, el 39,3 %.
Puedes ver el análisis completo en qué coberturas contratan los conductores según edad.Fuente: UNESPA, Radiografía del seguro del automóvil, tabla 5 (2024).
Para seguir leyendo
- Seguro de coche para jóvenes menores de 25 años: precios y cómo pagar menos
- Mejores seguros de salud para mayores de 65 años en 2026
- Calculadora del precio orientativo de tu seguro de coche por perfil
- Cómo conseguir el seguro de coche más barato en 2026
- Seguro de moto: 125, scooter o gran cilindrada, qué cambia
- Seguro de coche: pagar al año o a plazos, coste real 2026
Un calendario de seis meses para llegar a la renovación con margen
La edad entra en el seguro de coche por tres puertas distintas (el carné, la prima y la renovación), y en ninguna de ellas hay un número mágico que cierre el acceso. Lo que sí hay son plazos que se cumplen o se pierden: tres meses de antelación máxima para renovar el carné, dos meses de preaviso del asegurador, uno de preaviso del tomador. Quien llega a esas fechas con los deberes hechos suele negociar desde una posición mucho mejor que quien se entera por la carta.
Una forma simple de organizarlo: seis meses antes del vencimiento del carné, pedir el reconocimiento; unas seis semanas antes de la renovación del seguro, reunir tres presupuestos con las mismas coberturas; y con la carta en la mano, guardar por escrito cada motivo que te den. Con esa documentación, tanto una comparación como una reclamación posterior se sostienen mejor.