
La franquicia es la palabra que hace dudar a medio país cuando pide presupuesto de un todo riesgo. Rebaja la prima entre un 10% y un 30%, a veces más, pero a cambio te obliga a poner dinero de tu bolsillo cada vez que reparas por tu culpa, y ahí es donde la gente se bloquea.
La pregunta correcta no es si la franquicia es buena o mala, sino si tus números concretos hacen que compense. En esta guía vas a calcular tu propio punto de equilibrio con una calculadora que hicimos para esto, vas a ver los tramos reales del mercado en 2026 y vas a entender la letra pequeña que casi nadie te cuenta: qué pasa en un siniestro total, cuándo la franquicia ni siquiera se aplica y el error que arruina el ahorro de tres años en una sola llamada.
Qué es la franquicia y por qué te baja la prima
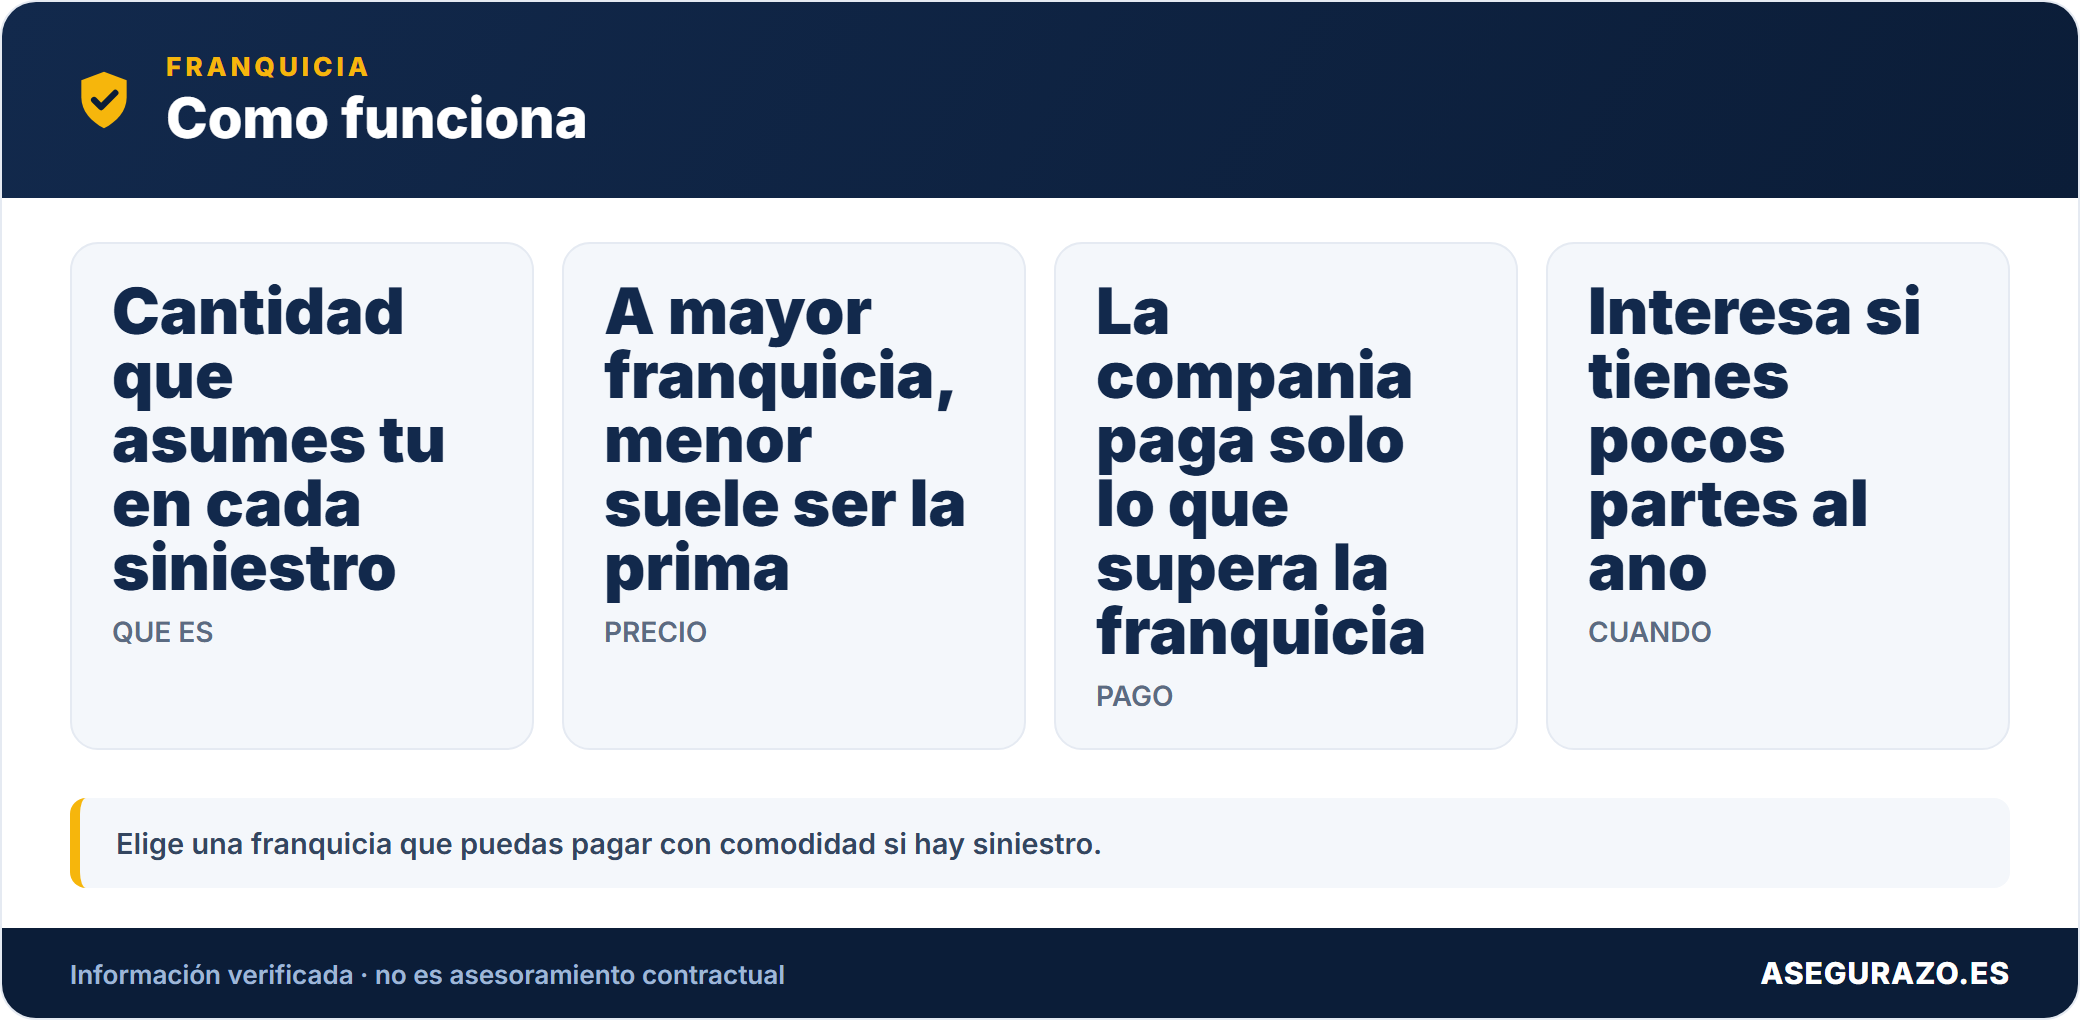
La franquicia es la cantidad fija que asumes tú en cada siniestro que cubre tu propio coche antes de que la aseguradora ponga el resto. Si contratas un todo riesgo con franquicia de 300 euros y tienes un golpe con culpa que cuesta 1.800 euros de reparación, tú pagas los primeros 300 y la compañía abona los 1.500 restantes. Es un reparto del riesgo: tú te quedas con los sustos pequeños y la aseguradora con los grandes.
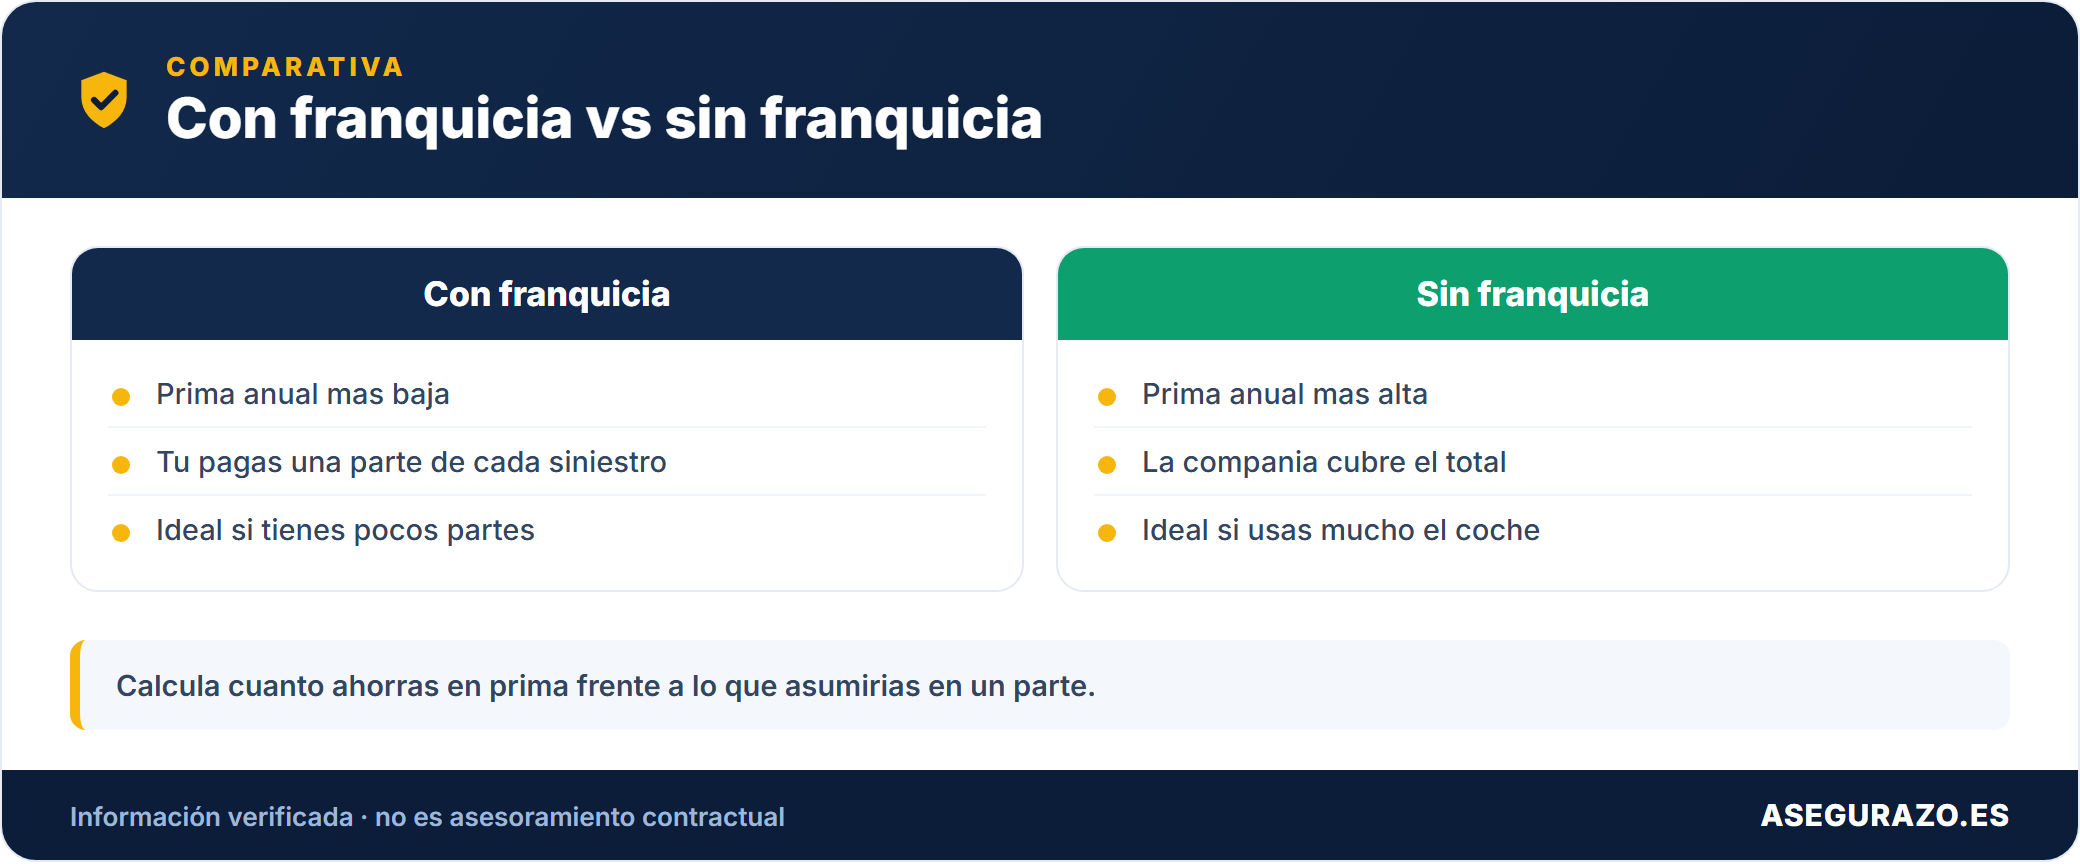
Ese reparto tiene premio. Al comprometerte a pagar la primera parte de cada parte, la compañía se ahorra justo lo que más le cuesta gestionar, que son los siniestros pequeños y frecuentes (un roce en el parking, un retrovisor, un faro). Como esos partes menudos dejan de llegarle, te devuelve parte de ese ahorro en forma de prima más baja. Ese descuento es el corazón de toda la decisión: la franquicia solo tiene sentido si el dinero que te ahorras cada año, sumado en el tiempo, supera lo que acabarás pagando de franquicias.
Conviene fijar una idea desde el principio, porque es la que más malentendidos genera: la franquicia solo se aplica a los daños de tu vehículo cuando la responsabilidad es tuya o el culpable es desconocido. Los daños que causas a terceros los paga la aseguradora íntegra, sin descontarte nada, porque ahí actúa el seguro obligatorio de responsabilidad civil. La franquicia vive en la parte de daños propios, no en la de terceros.
Todo riesgo SIN franquicia
Todo riesgo CON franquicia
Las cifras de las tarjetas son orientativas, para un conductor de unos 35 años con varios años de bonificación y un coche de gama media. Sirven para ver la mecánica, no para prometerte un precio: tu prima real depende de tu edad, tu provincia, tu historial y el modelo del coche. Lo que sí es estable es la horquilla de ahorro, de un 10% a un 30% sobre la prima del todo riesgo sin franquicia, según recogen los comparadores del mercado español.
Los tramos de franquicia que ofrece el mercado en 2026
No hay una franquicia estándar, cada compañía monta sus propios escalones, pero en España lo habitual es moverse entre los 150 y los 600 euros, con algún tramo alto de 1.000 euros para quien quiere exprimir el ahorro al máximo. La regla es sencilla y no falla: cuanto más alta pactas la franquicia, más barata sale la prima, porque asumes más riesgo propio. La tabla siguiente resume qué tramo encaja con cada tipo de conductor.
| Franquicia | Ahorro típico en prima | A quién le encaja |
|---|---|---|
| 150 € | 10% a 15% | Quien quiere probar la franquicia sin exponerse casi nada. Poco ahorro, poco riesgo. |
| 300 € | 15% a 22% | El tramo estrella. Buen equilibrio entre rebaja y desembolso asumible. Conductor prudente medio. |
| 500 € | 20% a 28% | Conductor con historial muy limpio, garaje y colchón de ahorro. Ahorro notable. |
| 600 € | 25% a 30% | Perfil experto, pocos partes en años, coche que apenas roza. Máximo ahorro sensato. |
| 1.000 € | hasta 35% a 40% | Solo si estás dispuesto a no abrir parte salvo golpe muy grave. Autoaseguras casi todo. |
Fíjate en un detalle que se escapa: subir de 300 a 600 euros de franquicia no dobla tu ahorro. Los tramos altos rinden cada vez menos por cada euro de riesgo extra que asumes. Por eso el tramo de 300 euros es el más contratado en España, porque ahí la relación entre lo que ahorras y lo que arriesgas suele ser la más equilibrada para un conductor normal. Los tramos de 600 y 1.000 euros solo brillan en manos de conductores que llevan de verdad muchos años sin tocar el seguro.
El cálculo que casi nadie hace: tu punto de equilibrio
Aquí está el núcleo de la decisión y, por raro que parezca, casi ningún conductor lo calcula. La franquicia compensa cuando el ahorro que acumulas antes de tu siguiente siniestro supera lo que pagarás de franquicia. Dicho de otra forma, si ahorras 150 euros al año en prima y tu franquicia es de 450 euros, necesitas tres años limpios para que ese primer parte te salga gratis gracias al ahorro previo. Si en la práctica das un parte con culpa cada dos años, esa franquicia te está costando dinero en vez de ahorrártelo.
La cuenta tiene tres ingredientes: cuánto ahorras al año por poner franquicia, cuánto vale esa franquicia y cada cuántos años sueles tener un siniestro con culpa (que es el único en el que pagas franquicia). Con esos tres datos se sabe si vas a ganar o perder dinero. La calculadora de abajo hace exactamente eso: proyecta tu balance a diez años y te da un veredicto claro en verde o en rojo.
Calculadora de punto de equilibrio
Descubre si la franquicia te hace ganar o perder dinero con tus propios números
🔢 Tus datos
una franquicia con tu ahorro
de la franquicia al año
estimado a 10 años
Un aviso honesto sobre la calculadora: trabaja con probabilidad media, no adivina el futuro. Puedes pasar ocho años sin un roce y tener dos golpes seguidos el noveno. Por eso la regla de oro que acompaña a cualquier franquicia es tener siempre ese importe guardado y disponible. Lo inteligente es meter cada año en una cuenta aparte lo que te ahorras en prima: si un día toca pagar la franquicia, sale de ese colchón y el ahorro sigue siendo real.
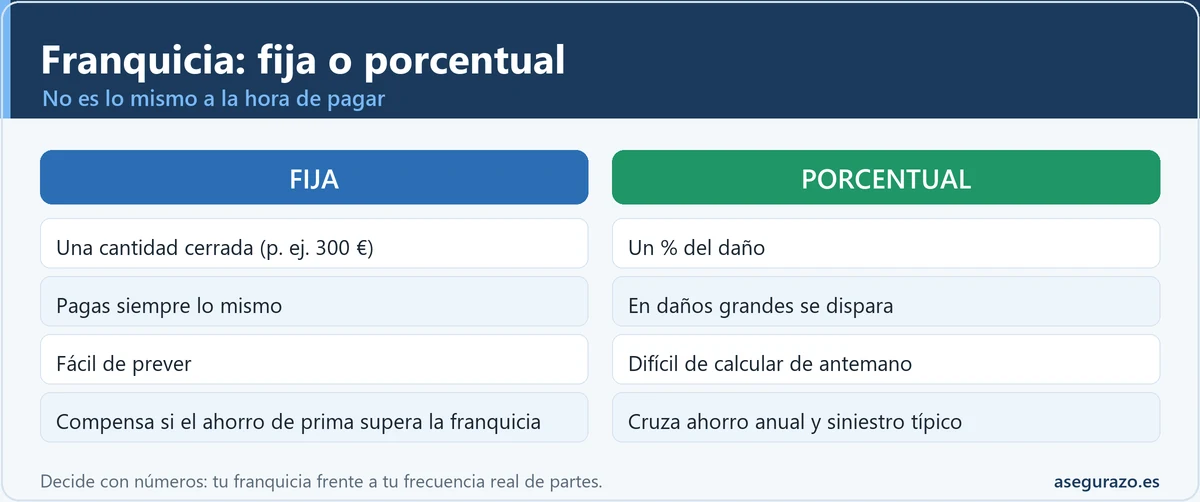
Franquicia fija o porcentual: no da igual cuál firmas
La mayoría de pólizas de coche en España usan franquicia fija: una cantidad cerrada (150, 300, 600 euros) que pagas siempre igual, cueste el arreglo lo que cueste. Un daño de 500 euros con franquicia de 300 te cuesta 300, y un daño de 5.000 euros con esa misma franquicia también te cuesta 300. Es la modalidad más predecible y la que conviene a casi todo el mundo, porque sabes exactamente tu exposición máxima por siniestro.
La franquicia porcentual funciona distinto y esconde una trampa en los siniestros grandes. Aquí pagas un porcentaje del daño, normalmente entre el 5% y el 10%. Con una franquicia del 10%, un daño de 1.000 euros te cuesta 100 (bien), pero un daño de 6.000 euros te cuesta 600, y uno de 12.000 euros te dispara a 1.200. Cuanto más caro es el arreglo, más pagas tú, justo al revés de lo que quieres de un seguro. Hay pólizas que mezclan las dos con una franquicia mixta (un porcentaje con un mínimo y un máximo en euros), así que lee siempre las condiciones particulares antes de firmar.
La recomendación práctica es clara: para la mayoría de conductores, la franquicia fija es más segura y más fácil de calcular. La porcentual solo interesa si su porcentaje es muy bajo y el coche tiene un valor contenido, porque en un siniestro gordo la fija te protege mejor de una sorpresa desagradable.
¿Te conviene a ti? Árbol de decisión rápido
La calculadora te da el número, pero hay factores que no caben en una fórmula: dónde aparcas, cuánto valor tiene tu coche, si tienes ahorros para el imprevisto. Marca abajo el caso que más se parece al tuyo y verás un veredicto orientativo pensado para tu situación.
¿Cuál es tu situación?
Elige el perfil que más se parece al tuyo
La letra pequeña que duele: la franquicia en un siniestro total
Aquí está el punto que más disgustos causa y que casi ninguna guía explica bien. Cuando tu coche es siniestro total (el arreglo cuesta más de lo que vale el coche, así que la aseguradora no repara y te indemniza), muchas compañías descuentan la franquicia de esa indemnización. El problema es que la indemnización se calcula sobre el valor venal, que ya es bajo en un coche con años, y si encima le restas una franquicia alta, puedes quedarte con una cifra en la mano mucho menor de la que esperabas.
La buena noticia es que no todas las aseguradoras lo hacen igual. Algunas compañías no aplican la franquicia cuando hay siniestro total y te pagan el valor completo pactado en la póliza (valor venal, venal mejorado o valor a nuevo, según lo contratado). Este es exactamente el tipo de detalle que hay que preguntar antes de firmar, porque no aparece en el precio y solo lo descubres el peor día. La pregunta concreta que debes hacer a tu compañía es: "¿me descontáis la franquicia si el coche es siniestro total?". Que te lo confirmen por escrito.
La lección práctica: si tu coche ya tiene unos años y su valor venal es bajo, una franquicia alta pierde gran parte de su gracia, porque en el peor escenario (la pérdida total) te comerá una parte grande de una indemnización que ya de por sí es modesta. En coches nuevos, con valor a nuevo durante los primeros años, este riesgo pesa mucho menos.
Cuando el accidente no es culpa tuya, la franquicia desaparece
Esta es la parte tranquilizadora. Si tienes un accidente y el culpable está identificado, tu franquicia no entra en juego: los daños de tu coche los paga el seguro del responsable a través del sistema de convenios entre aseguradoras, y a ti no te descuentan nada ni te sube la prima. La franquicia solo actúa cuando el siniestro es responsabilidad tuya o cuando el culpable es desconocido (te dan un golpe estando aparcado y se fugan sin dejar datos, por ejemplo).
Esto cambia mucho la ecuación de quien conduce con prudencia. Si la mayoría de tus posibles sustos son de culpa ajena, la franquicia rara vez se activará, y ese es justo el conductor al que más le compensa asumirla. Por eso el historial limpio es el mejor amigo de la franquicia: no solo baja tu prima, sino que refleja que tienes pocos partes con culpa, que son los únicos donde pones dinero.
Franquicia y Consorcio de Compensación de Seguros
Una duda muy buscada y poco respondida: ¿qué pasa con la franquicia si tu coche resulta dañado por un riesgo extraordinario que cubre el Consorcio de Compensación de Seguros, como una DANA, una inundación o un terremoto? La respuesta es una alegría: en los daños a vehículos amparados por una póliza de automóvil, el Consorcio no aplica franquicia. La franquicia que pactaste con tu compañía privada rige para los siniestros de daños propios ordinarios, no para lo que indemniza el Consorcio en un evento extraordinario.
Es un matiz que da tranquilidad: tener franquicia en tu todo riesgo no te penaliza si un día una riada se lleva el coche. El régimen de la franquicia del Consorcio en riesgos extraordinarios está regulado de forma específica (Orden ECC/2845/2015), y para automóviles el criterio general es que no hay deducción por franquicia en el vehículo. Aun así, como todo en seguros, lo prudente es confirmar tu caso concreto en la web oficial del Consorcio.
Errores que convierten el ahorro en pérdida
Lo que te llevas de esta guía
Dudas habituales
¿La franquicia se aplica también a los daños que causo a terceros?
No. La franquicia solo afecta a los daños de tu propio vehículo. Todo lo que causas a terceros (su coche, sus lesiones) lo cubre la aseguradora íntegramente a través del seguro obligatorio de responsabilidad civil, sin descontarte nada.
¿Puedo cambiar el importe de la franquicia sin cambiar de aseguradora?
En muchos casos sí, sobre todo en la renovación anual. Llama a tu compañía y pregunta qué tramos ofrece y cuánto varía la prima con cada uno. Si no te dan margen, es un buen momento para comparar con otras compañías antes de renovar.
¿Hay franquicia en la cobertura de robo o de lunas?
Depende de la póliza. Algunas aplican franquicia también al robo, otras no, y las lunas suelen tener condiciones aparte. Revisa las condiciones particulares, porque cada garantía puede tener su propio tratamiento y no siempre coincide con la franquicia de daños propios.
¿Qué pasa si no puedo pagar la franquicia el día del siniestro?
La aseguradora puede exigirte el importe antes de reparar el coche o descontarlo de la indemnización. Por eso la regla de oro es tener siempre esa cantidad disponible, idealmente en la cuenta donde vas guardando lo que te ahorras en prima cada año.
¿La franquicia afecta a mi bonificación o al fichero SINCO?
No directamente. Lo que penaliza el bonus y queda registrado es abrir el siniestro, no el importe de la franquicia en sí. De ahí que abrir parte por daños pequeños que ni superan la franquicia sea doblemente malo: no cobras y encima pierdes bonificación.
¿Me descuentan la franquicia si mi coche es siniestro total?
Depende de la compañía. Muchas la descuentan de la indemnización, pero algunas no aplican franquicia en pérdida total y te pagan el valor completo pactado. Es una pregunta imprescindible antes de firmar, sobre todo si tu coche ya tiene un valor venal bajo.
¿Cuál es la franquicia más recomendable para empezar?
Para la mayoría de conductores con historial razonable y algo de ahorro, el tramo de 300 euros ofrece el mejor equilibrio entre rebaja de prima y riesgo asumible. Si eres novel o no tienes colchón, empieza sin franquicia o con la más baja y revisa la decisión cuando acumules años sin partes.
Preguntas frecuentes
¿Qué pasa si el daño de mi coche cuesta menos que la franquicia?
¿Cuántos años necesito para recuperar lo que ahorro con una franquicia?
¿Me conviene una franquicia si aparco el coche en la calle?
¿Compensa poner franquicia en un coche de más de ocho años?
¿Se paga la franquicia si dan un golpe al coche aparcado y el culpable se fuga?
¿Tiene sentido contratar una franquicia de 1.000 euros?
Para seguir leyendo
- 💶 Cómo conseguir el seguro de coche más barato en 2026
- 📉 Valor venal del coche: cómo se calcula y cómo negociarlo
- 🔄 Cambiar de aseguradora: cuándo se puede y cómo hacerlo
- 🧮 Calculadora de franquicia: comprueba si te compensa
La franquicia no es un recorte, es una apuesta a tu favor
Un todo riesgo con franquicia no es un seguro de segunda. Es una forma de decirle a la aseguradora "los sustos pequeños los llevo yo, guárdame la cobertura para lo grande" y cobrar por ello en forma de prima más baja. Para el conductor prudente, con buen historial y un coche que merece la pena asegurar a todo riesgo, esa apuesta suele salir ganadora año tras año.
La clave está en hacer los números con tu realidad, no con la del vecino: pasa tus datos por la calculadora, elige un tramo que puedas pagar sin agobios, guarda el ahorro en una cuenta aparte y no abras parte por tonterías. Si haces esas cuatro cosas, la franquicia deja de dar miedo y se convierte en lo que realmente es, una herramienta para pagar por tu seguro solo lo que de verdad vas a usar.
Para contrastar las cifras y la normativa de este artículo puedes consultar la patronal del seguro en unespa.es, la Dirección General de Seguros y Fondos de Pensiones en dgsfp.mineco.gob.es y la Ley 50/1980, de 8 de octubre, de Contrato de Seguro, publicada en el BOE. Redactado por Alejandro Urbina para Asegurazo.es. Contenido informativo, no constituye asesoramiento financiero personalizado.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: