
ℹ️ Web informativa independiente. Asegurazo.es no es una aseguradora, correduría ni un comparador comercial: no vendemos ni gestionamos pólizas. Solo te ayudamos a entender tus seguros.

Sales a la calle, ves el rayón y sientes el flechazo en el estómago. El coche de al lado ya no está. No hay nota. Lo primero: no muevas el tuyo. Lo segundo: sigue esta guía. Tienes decisiones que tomar en los próximos minutos y las próximas 72 horas, y alguna de ellas puede costarte dinero si las haces en el orden equivocado.

Qué hacer si te rayan el coche sin dejar nota
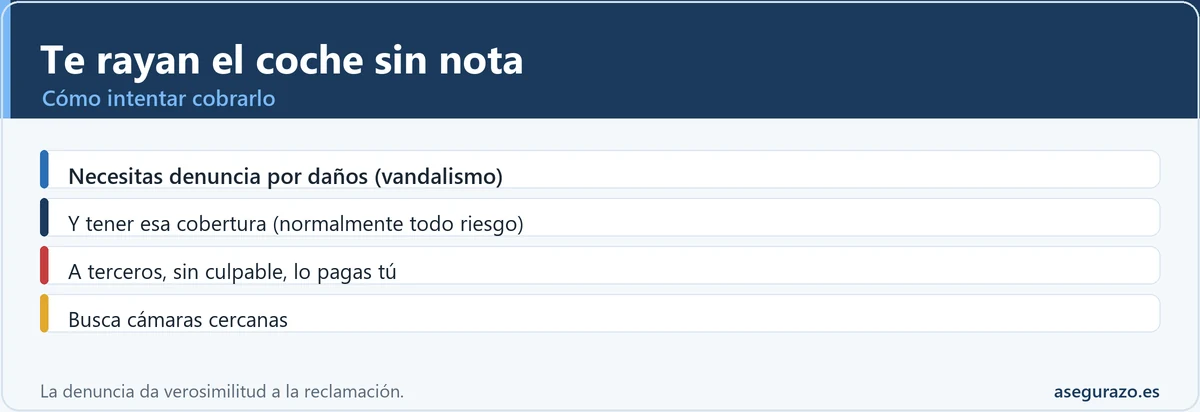
Para cobrar un rayón por vandalismo necesitas denuncia y todo riesgo.

Antes de nada: ¿dónde estabas aparcado?
Coche rayado sin nota: qué hacer
Parking de pago (ticket en mano)
¿Quién paga los daños?
El parking, por ley
Si tienes el ticket que acredita que tu coche estaba allí, el parking es legalmente responsable de los daños que ocurran mientras tu vehículo está bajo su custodia. No pases por tu seguro.
Ley 40/2002 reguladora del contrato de aparcamiento
Vía pública / zona azul / zona blanca
¿Quién paga los daños?
Tú (o tu todo riesgo)
Sin causante identificado, el seguro a terceros no cubre nada. Si tienes todo riesgo, puedes reclamar a tu aseguradora. Si no, el coste es tuyo salvo que identifiques al causante.
Art. 263 CP, daños en propiedad ajena
Parking gratuito (supermercado, centro comercial)
¿Quién paga los daños?
Zona gris
Si es gratuito y sin contrato, la Ley 40/2002 no aplica directamente. Pero si el parking está vigilado o tiene carteles de "parking con seguridad", hay jurisprudencia que responsabiliza al titular. Vale la pena intentarlo.
Depende de si existe custodia real
Garaje comunitario / plaza de comunidad
¿Quién paga los daños?
Depende del contrato
Si hay cámaras o el garaje es cerrado con acceso controlado, la comunidad puede tener responsabilidad. Si es abierto, difícil. Solicita las grabaciones de cámaras del garaje antes de que las borren (suelen guardar 15-30 días).
Estatutos de la comunidad y póliza del garaje

Timeline de 72 horas: exactamente qué hacer y cuándo

MIN 0
Encuentras el coche rayado
NONo muevas el coche todavía. Si lo mueves sin documentar la posición, pierdes contexto de la escena.
SÍRespira. Revisa el coche completo, a veces hay más daños que el rayón inicial que no se ven a primera vista.
SÍMira si hay alguien cerca que pueda haber visto algo. Pregunta a viandantes, comerciantes, vecinos.
SÍBusca con la vista las cámaras de la zona, aparca municipio, fachadas de edificios, comercios. Anota cuáles hay.
MIN 5-15
Documenta con el móvil, esto es tu prueba
SíFoto general del coche en su posición, mostrando el entorno y la calle/parking donde está aparcado.
SíFotos de los daños de cerca y de lejos. Si el rayón es en el lateral, fotografía toda la longitud. Activa la cámara lenta para vídeo si los daños son extensos.
SíFoto de la matrícula del coche y del entorno inmediato (espacio donde estaba el otro coche, si lo había).
SíFoto del ticket del parking si lo tienes, es la prueba de que el coche estaba ahí en ese momento.
Activa la geolocalización en las fotos: los metadatos incluirán la fecha, hora y lugar exacto. Valor probatorio importante.
WhatsApp las fotos a alguien de confianza, crea una copia con marca de tiempo externa a tu móvil
MIN 20-60
Llama a la Policía Local, imprescindible si vas a dar parte
SíLlama al 092 (Policía Local) o acude directamente a la comisaría más próxima. La denuncia es gratis y la puedes hacer online en sede.policia.gob.es si prefieres.
SíSi el parking es de pago: comunica al responsable del parking que hay daños en tu vehículo antes de salir. Pide que quede constancia por escrito.
La mayoría de aseguradoras exigen la denuncia policial para tramitar un siniestro por daños causados por tercero no identificado. Sin denuncia, pueden rechazar el parte.
NONo arregles el coche antes de que pase el perito de la aseguradora, perderías el derecho a la indemnización.
HORA 2-6
Usa la calculadora de aquí abajo: ¿te compensa dar parte?
Antes de llamar al seguro, haz el cálculo. Si la reparación vale menos que la suma de la franquicia + el sobrecoste por perder el bonus de los próximos años, te sale más barato pagarlo tú.
Si son varios paneles rayados: un solo siniestro con varios paneles cuenta como un único parte, no varios. Solo pagas la franquicia una vez.
Calcula abajo antes de llamar al seguro
HORAS 6-24
Notifica a tu aseguradora (si decides dar parte)
SíLlama al teléfono de siniestros de tu aseguradora (está en el reverso de tu tarjeta de asegurado). La mayoría exigen notificación en plazo máximo de 7 días desde el siniestro.
SíInforma de que se trata de "daños en vehículo estacionado por tercero no identificado". Facilita el número de denuncia policial.
SíEnvía las fotos a la aseguradora por el canal que te indiquen, algunas tienen app propia para el primer aviso de siniestro.
NONo lleves el coche al taller todavía, espera a que la aseguradora te indique a qué taller llevarla o si manda perito primero.
HORA 24-48
Solicita las grabaciones de las cámaras, tienes poco tiempo
SíLos sistemas de videovigilancia en España están obligados a conservar las imágenes solo entre 15 y 30 días. Después se borran. Actúa rápido.
SíPresenta una solicitud escrita al titular de cada cámara (parking, comercio, comunidad de vecinos) indicando la fecha, hora aproximada y motivo (daños en tu vehículo). Si tienen imagen de la matrícula del causante, es oro.
SíSi el titular se niega a darte acceso, puedes solicitarlo a través de la AEPD (agencia de protección de datos) o mediante la Policía si hay denuncia activa.
HORA 48-72
Perito + taller: el proceso de reparación
SíEl perito de la aseguradora valora los daños. Si discrepas con su valoración, tienes derecho a un peritaje contradictorio (art. 38 LCS).
SíSi pagas de bolsillo: pide presupuesto a al menos 3 talleres. Los precios varían mucho, hasta un 40% entre un taller oficial de marca y uno independiente de calidad similar.
Si son varios paneles, todos en el mismo siniestro: pide que los pinten todos juntos. Es más barato por economía de escala y la igualdad de color queda mejor.
Precio medio reparación 1 panel en 2026: 200-450€ | 3 paneles laterales: 500-900€

Calculadora: ¿te compensa dar parte al seguro o pagarlo tú?

¿Dar parte o pagar de bolsillo? Calculadora real

Incluye el impacto en tu bonus de los próximos años, el factor que nadie tiene en cuenta

Los daños
Pide presupuesto a un taller antes de calcular
Si es un siniestro continuo → una sola franquicia
Tu seguro
El importe que pagas actualmente al año
0€ si es todo riesgo sin franquicia
Tu historial limpio actual
Coste reparación
Coste real de dar parte
Diferencia

Parking de pago: cómo reclamar al parking (Ley 40/2002)

Estabas en un parking de pago: el parking te tiene que pagar

La Ley 40/2002 reguladora del contrato de aparcamiento establece que el parking de pago asume la custodia del vehículo. Cualquier daño ocurrido mientras el coche está bajo su custodia es responsabilidad suya, independientemente de si fue otro usuario o una caída de objeto.

1
Conserva el ticket, es la prueba del contrato de aparcamiento. El art. 3 de la Ley 40/2002 obliga al parking a entregar un justificante con día y hora de entrada.
2
Comunica los daños al personal del parking antes de salir. Pide que quede constancia por escrito, libro de reclamaciones, correo al gestor, lo que sea con fecha. Si te niegas a irte hasta que quede registrado, es tu derecho.
3
Solicita las grabaciones de las cámaras, el parking tiene obligación de conservarlas si hay incidencia notificada. Pídelo por escrito en ese mismo momento.
4
Presenta reclamación escrita al parking adjuntando fotos de los daños y el ticket. Tienen que darte respuesta. Si se niegan, puedes reclamar por vía civil (cuantías inferiores a 2.000€ sin abogado).
5
Si el parking tiene seguro propio (obligatorio para parkings de cierta capacidad), puedes reclamar directamente a su aseguradora con la acción directa del art. 76 LCS.
Ojo con los parkings gratuitos: Si el parking es gratuito y de libre acceso (sin barrera, sin ticket), la Ley 40/2002 no aplica directamente porque no hay "contrato de aparcamiento". Sí puede aplicar si el parking anuncia vigilancia o hay personal presente que asuma la custodia.

Rayón sin culpable: cómo trata cada condicionado el daño de un tercero que no deja nota

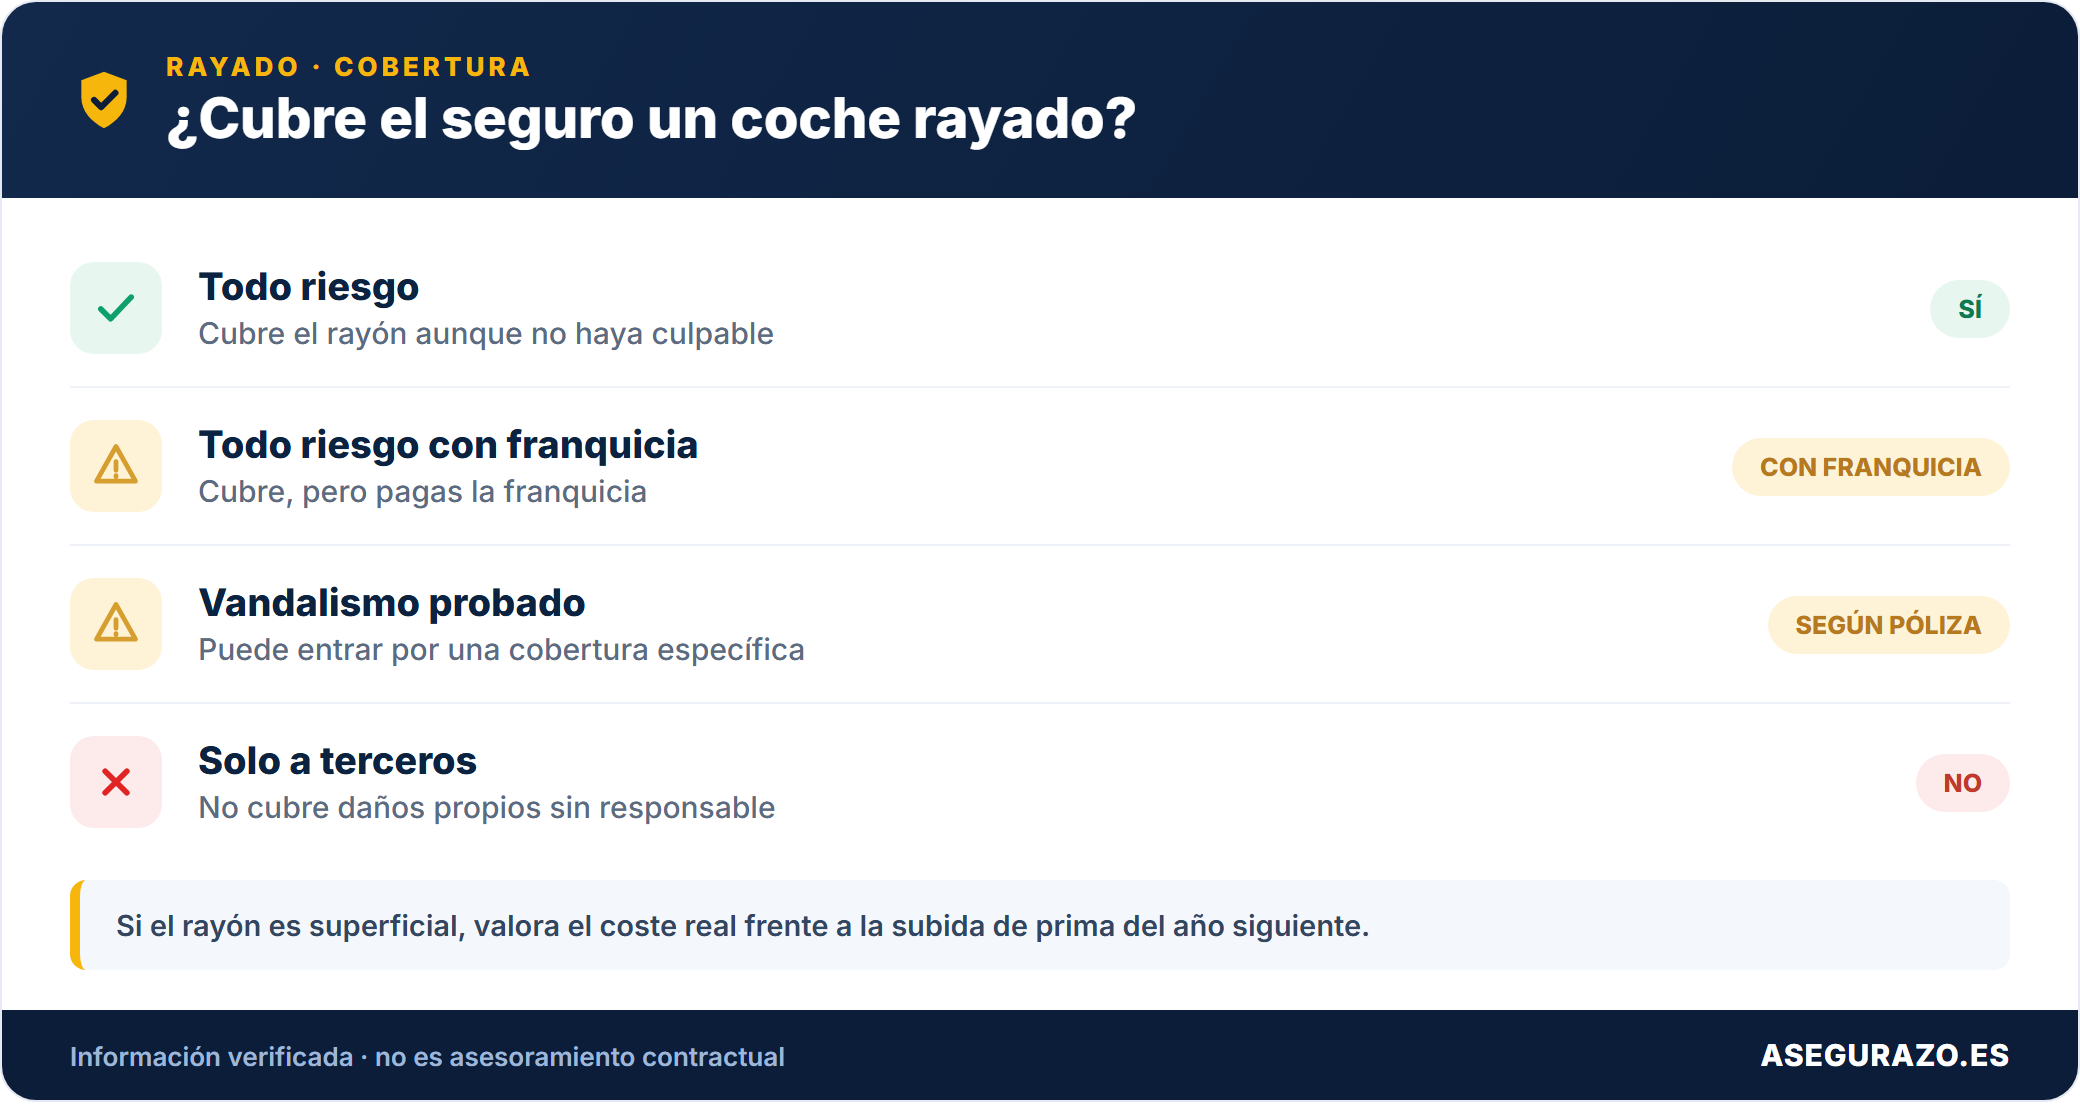
Un coche rayado en la calle puede acabar en tres sitios distintos según el documento: en la garantía de daños propios, en una cláusula de vandalismo o directamente fuera de cobertura. Estos son los textos publicados que se pronuncian sobre ello. Las páginas citadas son las del archivo PDF, no las impresas en el pie.

AseguradoraDocumentoQué dicePág.
Línea DirectaCondiciones Generales, enero 2026Los daños propios requieren colisión con un vehículo identificado cuya intervención quede acreditada. La modalidad de robo no cubre los actos vandálicos. En lunas, quedan fuera las rayaduras, picaduras y desconchados que sean simples defectos estéticos.17 y 18
PelayoAutos, edición de agosto de 2021Los daños propios incluyen los hechos malintencionados de terceros y el vandalismo, con franquicia si se contrató. En lunas, la franquicia no se aplica.68
ZurichMotor GO!, enero 2026Cubre el hecho malintencionado de terceros siempre que el asegurado haya hecho lo posible por evitarlo y no tenga carácter político-social.35
AXACoche 360Los daños propios se describen por choque con un cuerpo fijo o móvil, vuelco, incendio, explosión y rayo. Las referencias a actos vandálicos aparecen solo en las estaciones de carga domésticas, con tope de 250 euros al año.20 y 25
AllianzAuto EstándarLos daños materiales se limitan a incendio, explosión, colisión con animal, fenómenos de la naturaleza y robo; el texto no menciona vandalismo.10

El rayón es un daño de carrocería, no de luna, de modo que las exclusiones por defecto estético de Línea Directa no se le aplican; lo que cuenta es la garantía de daños propios y cómo la define cada texto. Si la póliza tiene Pelayo o Zurich como modelo, el vandalismo o el hecho malintencionado se asimilan a un daño propio y se paga menos la franquicia. Si el modelo es el de Línea Directa o el de Allianz Estándar, el rayón sin autor identificable queda sin respaldo en el propio contrato.

Ejemplo ilustrativo: una puerta rayada de arriba abajo durante la noche. El presupuesto del taller puede superar la franquicia pactada, pero en el texto de Zurich la cobertura solo existe si se acredita haber evitado razonablemente el hecho, y la cláusula no detalla cómo se acredita, y en el de Línea Directa no hay a quién imputar la colisión. La denuncia no cambia esas cláusulas, aunque ordena la fecha y las circunstancias, y la foto del daño y de la zona es la prueba más fácil de reunir en el momento.

Para decidir si compensa tramitarlo, el dato clave está en las condiciones particulares: si hay daños propios, de qué tipo y con qué franquicia. Los condicionados cambian con cada edición y la póliza concreta puede traer condiciones particulares distintas; la tabla compara textos publicados, no clasifica aseguradoras.

Documentos consultados el 8-nov-2026: Línea Directa: Condiciones Generales Seguro del Automóvil, póliza 0045, enero 2026; Pelayo: Condiciones Generales de la Póliza del Seguro de Autos, edición de agosto de 2021; Zurich: Zurich Motor GO! Condiciones Generales, enero de 2026; AXA: Condiciones Generales Coche 360 (distribuido por RACC, sin fecha de edición visible); Allianz: Allianz Auto Estándar, Condiciones Generales (sin fecha de edición visible).


Generador de denuncia: copia y presenta en comisaría
¿Cubre el seguro un coche rayado?
Generador de denuncia: daños en vehículo estacionado
Copiado
Complete los campos del formulario para generar la denuncia.
Puede presentar esta denuncia en comisaría, a través de la Sede Electrónica de la Policía Nacional (sede.policia.gob.es) o mediante la aplicación "Policía Nacional". Si después localiza al causante, puede ampliar la denuncia. Guarde siempre una copia del resguardo de presentación.

Los errores que cuestan dinero

E1
Reparar antes de pasar el perito
Si llevas el coche al taller antes de que la aseguradora o el parking envíe a su perito, pierdes el derecho a la indemnización. No hay nada que peritar.
Primero denuncia + comunicación a la aseguradora, luego taller
E2
Declarar los paneles como siniestros separados
Si el rayón afecta a 3 piezas continuas (aleta, puerta delantera y puerta trasera de un mismo lateral), es un único siniestro. Si lo declaras como tres, pagarás la franquicia tres veces.
Un rayón continuo = un siniestro = una franquicia
E3
Perder el ticket del parking antes de reclamar
Sin el ticket no puedes demostrar que tu coche estaba bajo la custodia del parking en ese momento. La Ley 40/2002 solo aplica si hay contrato, y el ticket es el contrato.
Sí Guarda el ticket hasta que el asunto esté resuelto completamente
E4
No pedir las grabaciones a tiempo
Las cámaras de parking, supermercados y comunidades borran las grabaciones a los 15-30 días. Si esperas para pedir el vídeo, ya no existirá.
Solicita las grabaciones en el día 1, por escrito y con registro
E5
Dar parte cuando no compensa por el bonus
Si llevas 8 años sin siniestros y la reparación vale 300€ con franquicia de 250€, puede que dar parte te cueste 250€ + 400€ de pérdida de bonus en los próximos 3 años = 650€ en total. Mejor pagar los 300€.
Usa la calculadora de arriba antes de llamar al seguro

Coche rayado sin nota: por qué necesitas denunciar

Si te rayan el coche y no dejan nota, para intentar cobrarlo por vandalismo casi siempre hace falta una denuncia por daños y tener esa cobertura (normalmente en todo riesgo). Con seguro a terceros, sin culpable identificado, lo pagas tú. Busca cámaras cercanas y pon la denuncia cuanto antes: es lo que da verosímilitud a la reclamación.

Preguntas y respuestas

¿Qué pasa si el que me rayó el coche lo hizo adrede (vandalismo)?
El vandalismo deliberado es un delito del art. 263 del Código Penal, multa de 6 a 24 meses si el daño supera 400€, o de 1 a 3 meses si es inferior. La denuncia es la misma. Si tienes todo riesgo que incluya la cobertura de vandalismo, lo cubre tu aseguradora. Algunos terceros ampliados también incluyen esta cobertura, revisa tu póliza.

¿Puedo reclamar directamente a la aseguradora del causante si lo identifico después?
Sí. El artículo 76 LCS reconoce la acción directa del perjudicado contra la aseguradora del responsable. No necesitas ir primero al causante, puedes demandar directamente a su aseguradora. Para ello necesitas identificar la matrícula del causante (cámaras, testigos, dashcam).

¿Me bajará el bonus si doy parte y el seguro lo paga con todo riesgo?
Sí. Da igual que la reparación la pague tu seguro, el hecho de reclamar ya registra un siniestro en tu historial. La pérdida de bonus es independiente de que hayas pagado franquicia o no. Por eso la calculadora incluye ese coste oculto.

¿Cuánto tiempo tengo para presentar la denuncia?
El plazo penal general es amplio (años, según la gravedad), pero para el seguro la mayoría de pólizas exigen notificar el siniestro en un máximo de 7 días desde que lo detectas. La denuncia policial cuanto antes mejor, las aseguradoras la ven con mejores ojos si es inmediata.

¿Y si tengo una dashcam (cámara de aparcamiento) que grabó al causante?
Es el mejor escenario. Las dashcams modernas graban en modo estacionamiento cuando detectan movimiento o impacto. Si tienes la matrícula del causante, preséntala junto con la denuncia policial y el seguro del causante tendrá que hacerse cargo sin discusión.


Me han rayado el coche: el resumen de los 3 primeros minutos

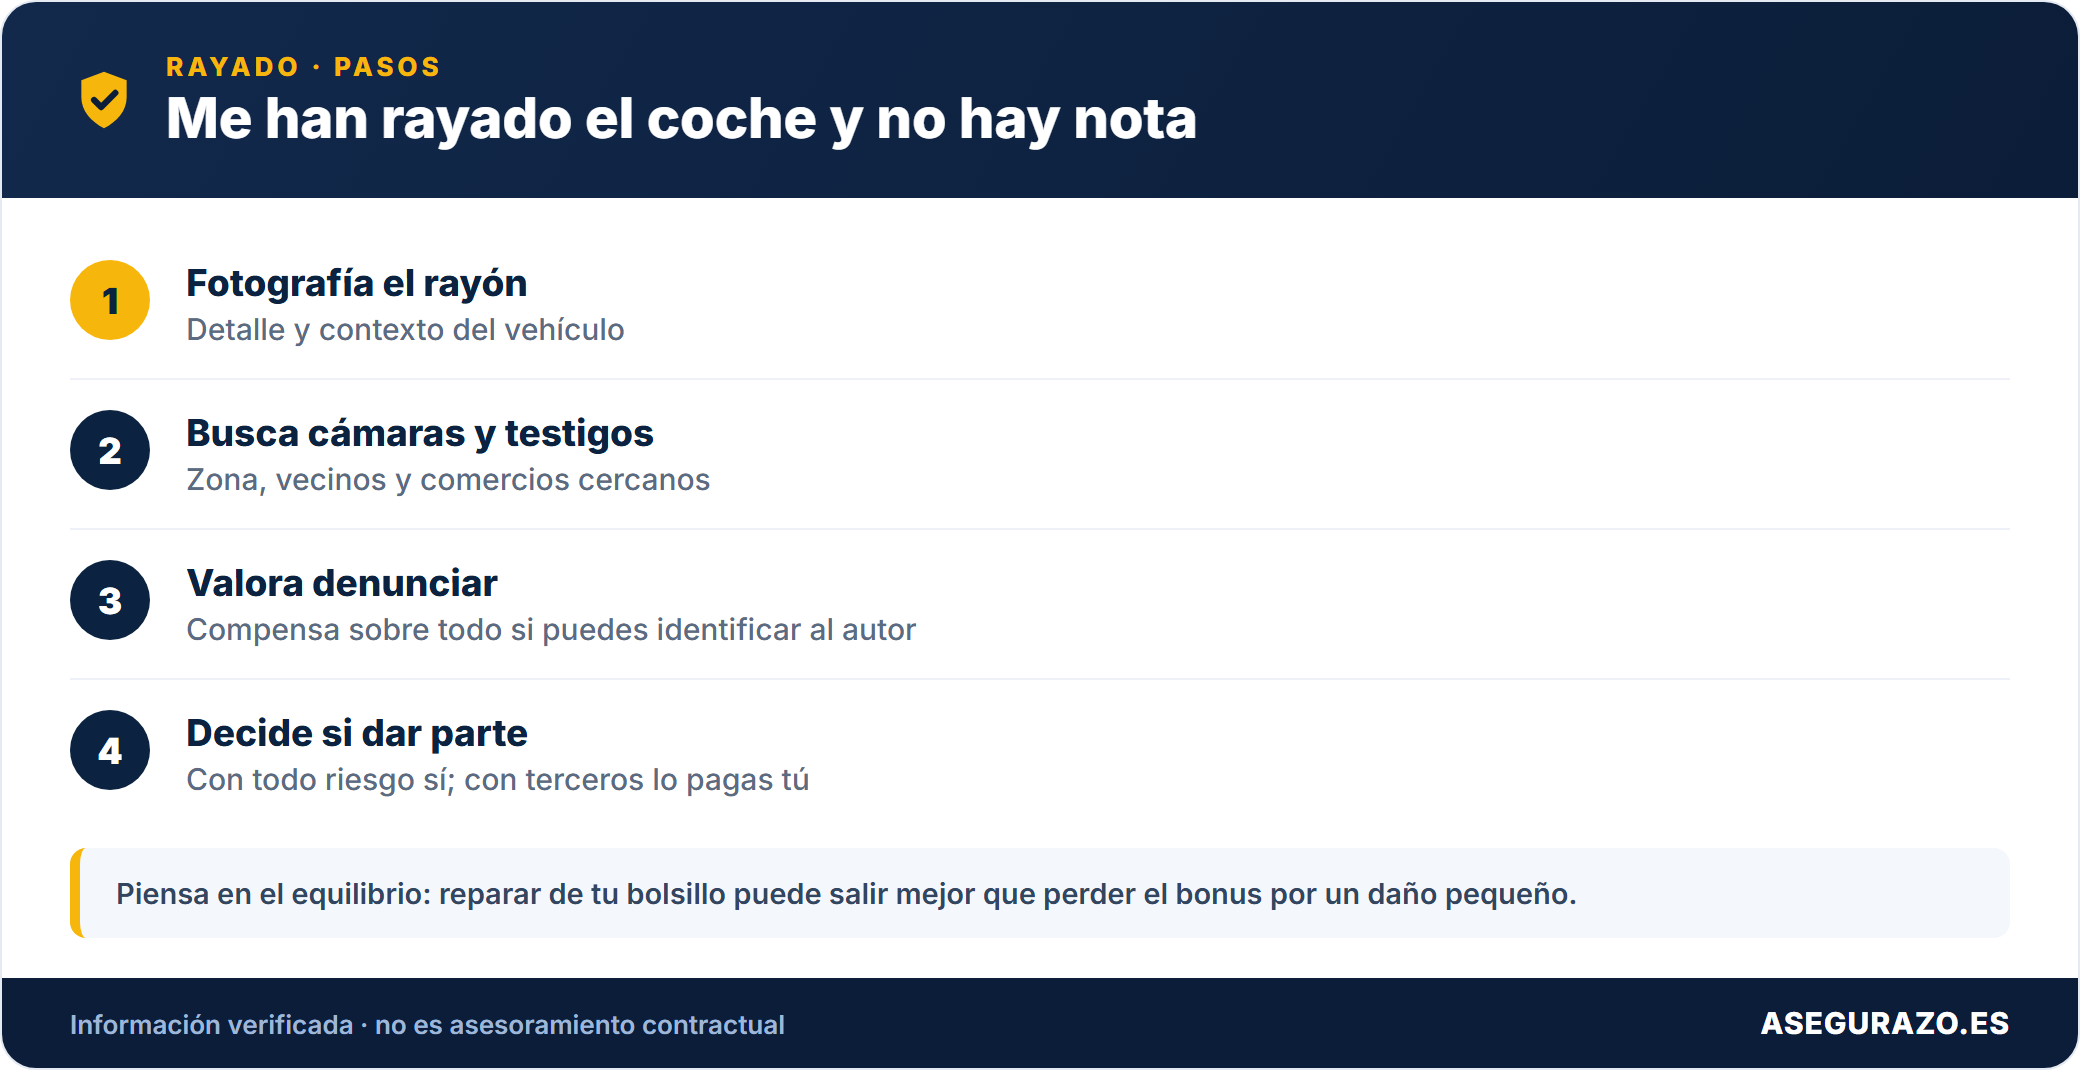
No muevas el coche. Documenta primero con fotos, entorno, daños de cerca, matrícula, ticket del parking si lo hay.
Parking de pago: reclama al parking antes de salir. La Ley 40/2002 les hace responsables de los daños bajo su custodia.
Solicita cámaras en el día 1, se borran a los 15-30 días. Por escrito, con fecha.
Antes de llamar al seguro: usa la calculadora para ver si te compensa. El bonus perdido puede costar más que la reparación.
Un rayón continuo = un siniestro = una franquicia, aunque afecte a 3 piezas.
Denuncia policial: imprescindible si vas a dar parte al seguro. Usa el generador de arriba y cópiala tal cual.

Continúa por aquí

Material de consulta

Para verificar cifras y plazos, los documentos de origen son estos:

Dudas sueltas antes de decidir

¿Puedo mover el coche antes de hacer las fotos del rayón?

No conviene. El artículo insiste en no mover el coche al principio, porque si lo mueves sin documentar la posición pierdes el contexto de la escena. Lo recomendable es fotografiar el coche en su sitio con el entorno, los daños de cerca y de lejos, la matrícula y el ticket si lo hay. Después ya puedes moverlo.

¿Puedo llevar el coche al taller antes de que venga el perito?

No, es uno de los errores que más cuestan. Si reparas antes de que la aseguradora o el parking envíen a su perito, pierdes el derecho a la indemnización, porque ya no hay nada que valorar. El orden correcto es denuncia, aviso a la aseguradora y solo después taller, siguiendo sus indicaciones sobre a cuál acudir.

¿Cuánto tiempo se conservan las grabaciones de las cámaras de la zona?

Los sistemas de videovigilancia suelen conservar las imágenes entre 15 y 30 días, y después se borran. Por eso conviene pedirlas el primer día, por escrito, al titular de cada cámara (parking, comercio o comunidad) indicando fecha, hora aproximada y motivo. Si se niega, el texto señala la AEPD o la Policía cuando hay denuncia activa.

¿Cuánto cuesta reparar un rayón en un coche?

Según el artículo, en 2026 un panel ronda 200 a 450 € y tres paneles laterales entre 500 y 900 €. Los precios varían mucho, hasta un 40% entre un taller oficial de marca y uno independiente de calidad similar, así que conviene pedir presupuesto al menos a tres talleres antes de decidir si das parte.

¿Si el rayón afecta a varias piezas pago varias franquicias?

No, si es un rayón continuo cuenta como un solo siniestro y una sola franquicia, aunque afecte a aleta, puerta delantera y puerta trasera. Declararlo como tres siniestros separados supondría pagar la franquicia tres veces. Además, pintar todas las piezas a la vez suele salir más barato y deja mejor igualado el color.

¿Puedo poner la denuncia sin ir a comisaría?

Sí. La denuncia es gratuita y, además de acudir a la comisaría o llamar a la Policía Local, se puede presentar online en sede.policia.gob.es. Conviene hacerlo cuanto antes, porque la mayoría de aseguradoras la exigen para tramitar daños de un tercero no identificado. Guarda siempre una copia del resguardo de presentación.

Si te interesa este tema

Publicado por
AU
Responsable editorial de Asegurazo
Proyecto personal e independiente sobre seguros en España. No es mediador de seguros ni abogado: la información se apoya en la Ley 50/1980 de Contrato de Seguro y en fuentes oficiales como la DGSFP y el Consorcio de Compensación de Seguros. Quién escribe · Cómo trabajamos · Corregir un error.

Deja un comentario

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Scroll al inicio