
Te llega el presupuesto del dentista: una ortodoncia para el mayor, una revisión para los dos pequeños y una muela del juicio que tu pareja lleva dos años aplazando. Mientras esperas en recepción, un cartel anuncia un seguro dental familiar desde unos pocos euros al mes y la cabeza empieza a hacer cuentas: si pago 30 o 40 euros mensuales entre todos, ¿me sale mejor que pagar cada visita?
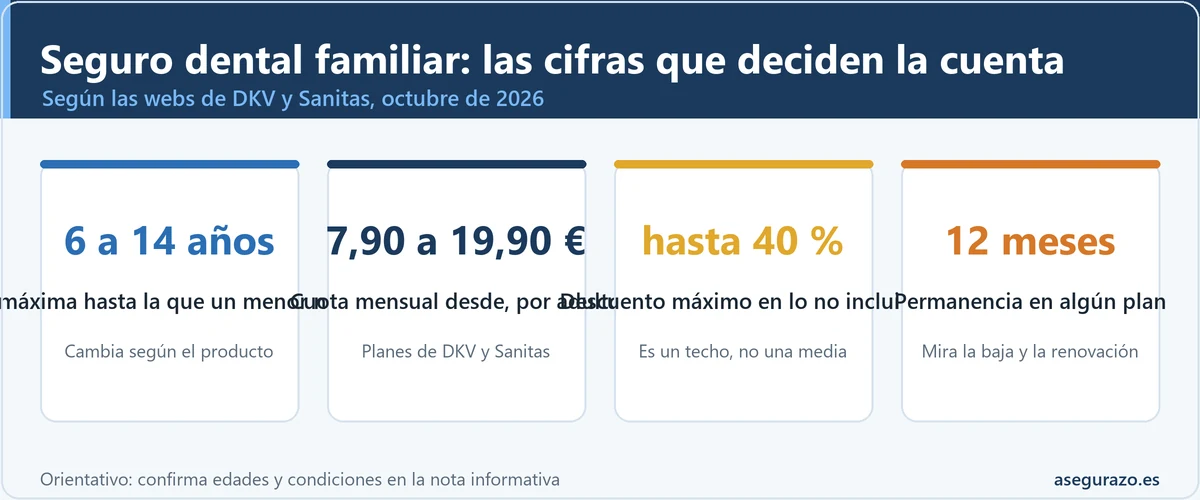
La respuesta corta es que un seguro dental familiar compensa cuando hay niños dentro de la edad de gratuidad, un uso preventivo real y algún tratamiento a la vista, y no compensa cuando la familia paga cuota por varios miembros que casi no pisan la clínica. La cifra que más mueve la cuenta no es la cuota, sino hasta qué edad no pagan los menores: en las webs de las aseguradoras consultadas aparece desde los 6 hasta los 14 años según el producto.
Aquí no se repite la visión general de si un seguro dental sirve para ahorrar, que ya tienes en Seguro dental: ¿realmente ahorras dinero en el dentista?. Lo que sigue es la cuenta por tipo de familia y por tratamiento previsto. Los precios y condiciones proceden de las webs públicas de las aseguradoras (consultadas en octubre de 2026) y de rangos habituales de clínica: son órdenes de magnitud, y para tu caso concreto conviene confirmar con la nota informativa de la póliza o con tu aseguradora.
Seguro dental familiar: qué se contrata de verdad y por qué no es un seguro de reembolso
Casi todos los seguros dentales funcionan como una lista de actos incluidos sin coste (revisiones, limpiezas, radiografías, extracciones, urgencias) más una tarifa con descuento para el resto, siempre dentro de un cuadro de clínicas concertadas. No devuelven la factura de tu dentista de siempre: si tu clínica no está en el cuadro, el seguro apenas te sirve, y eso se comprueba primero con el código postal en la mano.
El adjetivo «familiar» tampoco significa lo mismo en todas partes. A veces es una cuota por persona con menores gratis hasta cierta edad, otras un paquete a precio único (ASISA Dental Familiar agrupa hasta cuatro miembros según su web) y otras un pack con requisitos de parentesco. Comparar solo «la cuota más baja» es el error más barato de cometer y el más caro de arrastrar.
Lo que publican las webs de las aseguradoras (consultadas en octubre de 2026)
| Producto | Cuota desde | Incluido sin coste | Resto de tratamientos | Menores sin pagar | Carencia anunciada |
|---|---|---|---|---|---|
| DKV Dentisalud Classic | 7,90 €/mes | 57 tratamientos | Hasta un 30 % de descuento | Menores de 14 con un adulto asegurado | Sin carencia |
| DKV Dentisalud Élite | 10,90 €/mes | 59 tratamientos | Hasta un 40 % de descuento | Menores de 14 con un adulto asegurado | Desde el primer día |
| Sanitas Dental Flex | 4,50 €/mes | Según el tarifario de cada plan | Descuentos de hasta un 40 % | Menores de 6 en la póliza de un progenitor o tutor | Sin carencia |
| Sanitas Dental Milenium | 12,20 €/mes | 55 servicios | Hasta un 40 % de descuento | Menores de 6 | Sin carencia, con permanencia de 12 meses |
| Sanitas Dental Premium | 19,90 €/mes | 73 servicios | Hasta un 40 % de descuento | Menores de 6 | Sin carencia |
| ASISA Dental Familiar | No publicada (cotizador) | Su web lista revisiones, limpiezas, empastes y extracciones, sin detallar costes | No detallado en la página consultada | Hasta cuatro miembros a un precio único | Sin carencia |
Datos de las webs de DKV, Sanitas y ASISA. Cuotas «desde», sin garantía para tu edad o provincia. Adeslas publica una nota informativa en PDF por producto (Dental Max, Dental Total) con los actos con y sin importe a cargo del asegurado: léela antes de comparar.
La edad hasta la que los niños no pagan cambia la cuenta más que la cuota
Imagina una pareja con dos hijos de 8 y 11 años y una cuota de 8 euros por persona y mes (una cifra redonda para el ejemplo). Si el producto deja a los menores de 14 sin pagar, pagan solo los dos adultos: 8 x 2 x 12 son 192 euros al año. Si la gratuidad llega solo hasta los 6 años, pagan los cuatro: 384 euros al año, justo el doble, con el mismo precio unitario y las mismas clínicas.
Esa diferencia explica que dos familias con los mismos dientes salgan una ganando y otra perdiendo. En las webs consultadas, DKV anuncia gratuidad para menores de 14 con un adulto asegurado y Sanitas para menores de 6; los comparadores recogen otros topes (15 años en algún producto de Adeslas, 8 en ASISA Dental Familiar), datos que no se han podido contrastar en la web oficial y que conviene pedir por escrito. La regla práctica: cuenta cuántos de los tuyos pagarán cuota el año que viene, no cuántos hay en casa.
Tres cifras que deciden la cuenta familiar
Orientativas, tomadas de las webs de DKV y Sanitas en octubre de 2026
«Hasta» significa techo, no media: el descuento real depende del tratamiento, de la clínica y del plan.
Cuánto cuesta un seguro dental para toda la familia: la cuenta por tipo de hogar
La fórmula es corta: personas que pagan x cuota mensual x 12. Con las cuotas «desde» publicadas, un adulto suele moverse entre 8 y 13 euros al mes en planes intermedios, es decir, 96 a 156 euros al año. Lo que cambia de una casa a otra es cuántas personas entran en esa multiplicación.
Cuota anual orientativa según quién paga en casa (8 a 13 € por persona y mes)
| Hogar | Quién paga cuota | Cuota anual | Veredicto |
|---|---|---|---|
| Pareja sin hijos | 2 adultos | 192 a 312 € | Ajustado: sale bien con limpieza anual y alguna muela o empaste previstos |
| Pareja con un hijo de 3 años | 2 adultos (el niño no paga con ningún tope publicado) | 192 a 312 € | Suele compensar: revisiones, flúor y sellados del peque salen sin coste |
| Pareja con hijos de 8 y 11 | 2 adultos si la gratuidad llega a 14; 4 si solo llega a 6 | 192 a 312 € o 384 a 624 € | Depende del tope de edad; con tope bajo, mejor a la carta |
| Padre o madre con un hijo de 13 | 1 adulto (tope 14) o 2 (tope 6) | 96 a 156 € o 192 a 312 € | Compensa con tope 14; dudoso con tope 6 |
| Pareja con un hijo de 15 que va a empezar ortodoncia | 3 personas | 288 a 468 € | Depende del descuento exacto sobre un presupuesto cerrado |
Horquilla de ejemplo con cuotas «desde» y sin recargos por edad; tu cotización real puede variar.
Esa cuota es solo la mitad de la ecuación: falta lo que habrías pagado sin seguro. Estas son las horquillas que suelen aparecer en presupuestos de clínicas privadas (muy variables por ciudad y clínica):
Qué cuesta pagar a la carta (rangos orientativos)
Rangos orientativos que no sustituyen a un presupuesto: pide 2 o 3 por escrito y desglosados.
Seguro dental o pagar en clínica: el punto de equilibrio en cinco pasos
Se resuelve con lápiz y papel en diez minutos: pon precio a lo que tu familia va a necesitar en los próximos doce meses y compáralo con la póliza más los actos que no incluye.
Tu cuenta en cinco pasos
Lista quién usa qué en los próximos 12 meses
Revisiones, limpiezas, empastes pendientes, muelas del juicio, ortodoncia, férula nocturna.
Ponle precio de clínica a cada acto
Con presupuestos reales, no con tarifas de portada.
Tip: pide el presupuesto desglosado con el material y las revisiones incluidas.Cuenta quién paga cuota
Resta los menores que no pagan y multiplica el resto por la cuota y por 12.
Resta lo que el seguro daría gratis y rebaja el resto
Los incluidos pasan a coste cero; al resto, un descuento prudente (mejor un 20 % que el 40 % del cartel).
Compara y suma las condiciones
Permanencia, cuadro de clínicas y renovación pesan si la diferencia anual es pequeña.
Tip: repite la cuenta para un año sin tratamientos y para otro con tratamientos.Un ejemplo con cifras inventadas para ilustrar (cámbialas por tus presupuestos): dos adultos y dos hijos de 8 y 11 años en un producto con gratuidad hasta los 14 y una cuota de 10,90 euros por adulto. La cuota es 261,60 euros al año. Sin seguro, un año tranquilo (dos limpiezas de 60, dos radiografías de 20 y 90 euros entre las dos revisiones infantiles) cuesta 250 euros. El resultado: empate técnico, con una pérdida de unos 12 euros.
Ese empate es la clave de todo: en un año sin sustos el seguro no te ahorra casi nada, y se paga solo en los años con tratamiento. La tabla recorre tres años de la misma familia con un descuento prudente del 20 % en lo que no va incluido.
Ejemplo ilustrativo: la misma familia durante tres años
| Año | Qué ocurre | Sin seguro | Con seguro | Diferencia |
|---|---|---|---|---|
| Año 1 | Solo revisiones y limpiezas | 250 € | 261,60 € | Pierdes 11,60 € |
| Año 2 | Una muela del juicio (180 €) y dos empastes (60 € cada uno) | 550 € | 261,60 € + 15 € + 96 € = 372,60 € | Ahorras 177,40 € |
| Año 3 | El mayor cumple 14 y empieza ortodoncia de 2.800 €; ahora paga cuota | 3.050 € | 392,40 € + 2.240 € = 2.632,40 € | Ahorras 417,60 € |
Supuestos: 10,90 € por adulto y mes, gratuidad hasta 14, descuento del 20 % en empastes y ortodoncia, extracción a 15 € como la que publica DKV para Élite. Cifras de ejemplo, no de un caso real.
Sumados, los tres años dejan un ahorro cercano a 583 euros, muy desigual: el seguro «pierde» el primer año y gana de golpe cuando aparece un tratamiento. Si no se prevé nada en dos años, funciona como una suscripción preventiva y se justifica por comodidad, no por dinero.
Franquicias y carencias en un seguro dental: dónde mirar y qué no dar por hecho
En un seguro dental la «franquicia» no es la del seguro del coche: es, de forma informal, el importe que paga el asegurado por un acto no incluido. Algunas aseguradoras lo publican como listado de «actos dentales con o sin importe a cargo del asegurado», y ese listado manda más que la publicidad: el cartel dice «hasta un 40 %», el listado dice cuánto por cada tratamiento. El mecanismo general lo tienes en seguro de salud con copago o sin copago.
Las carencias son el tiempo hasta poder usar ciertos actos. En las webs consultadas, DKV, Sanitas y ASISA anuncian sus planes de entrada sin carencia y DKV añade que no hay declaración de salud ni preexistencias. No lo des por hecho en otros productos: los comparadores recogen que algunas aseguradoras aplican plazos a ciertos actos (más en el periodo de carencia en un seguro médico).
Otras tres condiciones pesan en la cuenta. La permanencia: Sanitas indica 12 meses en el plan Milenium. La renovación: según el artículo 22 de la Ley de Contrato de Seguro, el tomador se opone a la prórroga con un mes de antelación y la aseguradora con dos (más en los plazos legales para cancelar un seguro). El desistimiento: si contratas a distancia, la Ley 22/2007, artículo 10, da 14 días naturales para echarte atrás sin penalización.
Las cláusulas limitativas (plazos de espera, exclusiones, topes) deben ir destacadas y aceptadas por escrito (artículo 3 de la Ley de Contrato de Seguro). Si te sorprenden sin haberlas visto, puedes reclamar a la aseguradora y, si no responde, a la Dirección General de Seguros y Fondos de Pensiones. Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Ortodoncia incluida en el seguro dental: lo que sí y lo que no
Es la búsqueda más repetida y el malentendido más caro. «Ortodoncia incluida» no significa que el tratamiento sea gratis. Según la web de Sanitas, los planes incluyen la consulta, el estudio radiológico, el protector bucal y la primera reposición de brackets, mientras que los brackets de zafiro o los alineadores invisibles entran en la zona de descuentos (hasta el 40 % en la tarifa general, con un 10 % extra en el plan Flex). DKV, por su parte, destaca un ahorro de hasta 600 euros en ortodoncia con Élite, además de cobertura de férulas para el bruxismo.
En la sanidad pública, la ortodoncia queda fuera. La cartera común de servicios del Sistema Nacional de Salud (Real Decreto 1030/2006, anexo II, apartado 9, ampliado por la Orden SND/606/2024) excluye expresamente los tratamientos ortodóncicos, los implantes y las prótesis dentales, salvo los que entren en la prestación ortoprotésica. Algunas comunidades ofrecen ortodoncia en casos concretos (malformaciones craneofaciales, tras cirugía ortognática y poco más), pero no es una vía general para un niño con los dientes apiñados.
Antes de aceptar la oferta, comprueba con el presupuesto en la mano el precio total cerrado con y sin seguro, la duración y las revisiones mensuales, los retenedores y qué pasa si cambias de clínica a mitad. Si el tratamiento ya está en marcha, pregunta por escrito si el descuento se aplica al importe pendiente.
Seguro dental para niños: lo que ya cubre la sanidad pública y lo que añade el privado
Antes de pagar por los peques, mira qué ofrece ya el sistema público. La cartera común, tras la ampliación aprobada por el Consejo Interterritorial en 2022 y recogida en la Orden SND/606/2024, contempla para niños y jóvenes hasta los 14 años inclusive la revisión periódica (con radiografía si está indicada), la valoración del riesgo de caries, los selladores, la tartrectomía y las obturaciones en dentición definitiva sin daño pulpar irreversible.
No se presta igual en todas las comunidades: el plan del Ministerio calculaba que unas ya cubrían parte y otras debían ampliar, así que conviene consultar el programa bucodental infantil de tu comunidad. A los adultos se les ofrece una lista corta: consejo odontológico, procesos agudos, extracciones y cirugía menor de la cavidad oral.
Si los menores tienen parte cubierta por lo público y el seguro los deja sin cuota, les sale casi gratis. El problema empieza a partir de los 14: la cartera común no llega más allá, la ortodoncia es privada y las muelas del juicio asoman entre los 17 y los 25. Muchas familias miran el seguro cuando el mayor cumple 15, y justo ahí empiezan a pagar cuota por él.
Para embarazadas, la cartera pública incluye consejo, exploración y, si procede, tartrectomía, con al menos una visita preferentemente en el primer trimestre. Sobre incluir al bebé en un seguro de salud, mira seguro de salud para recién nacido.
Tarjeta descuento dental o seguro dental: tres caminos y en qué se diferencian
Una tarjeta de descuento no es un seguro. Un seguro responde al artículo 1 de la Ley de Contrato de Seguro: la aseguradora se obliga, a cambio de una prima, a cubrir un riesgo o prestar lo pactado. La tarjeta suele ser un acuerdo comercial con clínicas adheridas, con porcentaje fijo y sin actos incluidos: más sencilla y más limitada, así que lee las condiciones antes de pagar.
Seguro, tarjeta o pago a la carta
- ✅ Actos incluidos sin coste (revisión, limpieza, radiografías, urgencias)
- ✅ Descuento en el resto dentro del cuadro de clínicas
- ✅ Contrato regulado por la Ley de Contrato de Seguro
- ⚠️ Cuota mensual aunque no uses nada
- ⚠️ Permanencia, tope de edad de menores y cuadro cerrado
- ✅ Cuota baja o pago único anual
- ✅ Descuento fijo en clínicas adheridas
- ⚠️ Normalmente sin actos incluidos gratis
- ⚠️ No es un contrato de seguro: el descuento depende de cada clínica
- ⚠️ Revisa si el porcentaje se aplica sobre tarifa de lista o sobre un precio ya rebajado
- ✅ Cero cuotas y libertad de clínica
- ✅ Puedes pedir varios presupuestos y negociar
- ✅ Ideal si casi no vas al dentista
- ⚠️ Un susto dental sin colchón sale caro de golpe
- ⚠️ La financiación de la clínica es un crédito: pide la TAE por escrito
Quien va dos veces al año y espera tratamientos medios suele salir mejor con seguro. Quien se mueve poco y quiere un pequeño descuento puede ajustarse a una tarjeta. Y quien tiene los dientes sanos y un colchón puede quedarse a la carta y guardar en una hucha lo que costaría la cuota.
Árbol de decisión: ¿te conviene un seguro dental familiar?
Elige una respuesta en cada paso y verás un veredicto orientativo, que no sustituye al cálculo con tus cifras.
¿Seguro, tarjeta o pagar a la carta?
Paso 1. ¿Cómo es tu familia?
Paso 2. ¿Hay algún tratamiento previsto en 24 meses (ortodoncia, implantes, muelas)?
Paso 2. ¿Hay algún tratamiento previsto en 24 meses (ortodoncia, implantes, muelas)?
Paso 2. ¿Hay algún tratamiento previsto en 24 meses (ortodoncia, implantes, muelas)?
Seis errores que encarecen el seguro dental familiar
Comparar solo la cuota «desde»
El precio de cartel es el de la persona más joven y el plan más básico.
Suponer que «niños gratis» es igual en todas
Hay productos con gratuidad hasta los 6 y otros hasta los 14: la cuenta se duplica o se parte por la mitad.
Creer que ortodoncia incluida es ortodoncia gratis
Suele incluir estudio y consulta; el resto va con descuento.
Contratar cuando el tratamiento caro ya está en marcha
El descuento puede no aplicarse al tratamiento ya iniciado.
Ignorar el cuadro de clínicas
Si tu clínica o una buena alternativa no queda cerca, no lo usarás.
Olvidar permanencia y renovación
Una subida de cuota o una permanencia de 12 meses pueden atarte sin darte cuenta.