
Son las tres de la madrugada, el bebé por fin duerme sobre tu pecho y alguien te suelta una frase que no salía en el curso de preparación al parto: "Tenéis que avisar al seguro, que hay un plazo". Llevas dos días en el hospital, no has abierto el correo, y de pronto resulta que el reloj de la póliza empezó a correr el mismo minuto en que nació tu hijo. Es una de esas gestiones pequeñas que, hecha a tiempo, no cuesta nada y, hecha tarde, puede cambiar las condiciones del seguro del niño durante años.
La parte incómoda es que no existe un único plazo para el seguro de salud de un recién nacido. Verás cifras de 15 días, de 30 días o de "el primer mes", y casi todas las webs las presentan como si fueran la norma. No lo son: cada aseguradora lo fija en su condicionado, y a veces cambia según el producto, la antigüedad de los padres o el momento en que se contó el nacimiento. Aquí vas a ver qué suele ser común, qué varía de verdad y cómo comprobar el dato exacto de tu póliza en diez minutos.
Una advertencia antes de empezar: los plazos, importes y condiciones de este artículo son orientativos y de carácter general. No hablamos de ninguna compañía concreta ni sustituimos a tu condicionado. Lo que sí está en la ley (la Ley 50/1980 de Contrato de Seguro) lo citamos con su artículo, y lo demás lo marcamos como "comprueba con tu aseguradora".
Seguro de salud para un recién nacido: cómo funciona de verdad la inclusión del bebé
Un bebé no es un asegurado más desde el instante en que nace, por muy evidente que parezca. Para que tenga su propia cobertura hay que darlo de alta: bien como nuevo asegurado dentro de la póliza familiar de uno de los padres, bien con una póliza individual a su nombre. En ambos casos aparece una prima propia y un documento que lo formaliza. La Ley 50/1980 (art. 5) exige que el contrato y sus modificaciones o adiciones se formalicen por escrito, así que una llamada de teléfono sin nada firmado o confirmado es una base frágil.
Lo que las aseguradoras llaman "incluir al recién nacido sin carencias" es una ventana de tiempo tras el nacimiento durante la cual aceptan al niño en condiciones favorables: sin periodos de espera y, en muchos casos, sin cuestionario de salud y asumiendo lo que el niño traiga de serie (por ejemplo, una malformación detectada al nacer). Esa ventana es el verdadero bien escaso. Una vez cerrada, el niño pasa a ser un solicitante cualquiera, con su cuestionario, sus carencias y sus posibles exclusiones.
Conviene separar tres conceptos que se mezclan en las conversaciones del hospital. El tomador es quien firma y paga la póliza, el asegurado es quien tiene la cobertura, y el beneficiario de la asistencia es quien usa el cuadro médico. Si el seguro está a nombre del padre pero la asegurada con el parto cubierto es la madre (o al revés), lo que cuenta para la entrada del bebé son las condiciones de la persona que figura como asegurada, no solo las de quien paga el recibo. Más adelante verás por qué este detalle puede decidirlo todo.
Las tres cifras que conviene tener en la cabeza
Órdenes de magnitud habituales. Tu póliza manda: confirma cada dato con tu aseguradora.
Cifras orientativas (no oficiales) recogidas de información pública de aseguradoras y comparadores. Pueden haber cambiado.
Qué cubre la póliza de la madre o del padre: parto, hospitalización y recién nacido
Mucha gente da por hecho que "el seguro cubre el parto y ya está", y es justo ahí donde se esconden los matices. Hay tres cosas distintas: la asistencia al parto y la estancia de la madre, la atención inmediata al recién nacido y la cobertura continuada del niño a partir de su alta como asegurado. Cada una tiene sus propias reglas, y confundirlas es la causa de casi todos los sustos con facturas hospitalarias.
El parto y la estancia de la madre
El parto solo está cubierto si la asegurada ha superado la carencia de maternidad y si el condicionado incluye esa cobertura (algunas pólizas básicas o de copago la dejan fuera o la limitan). Además, muchas pólizas exigen que el parto se atienda en un centro de la red concertada y con médicos del cuadro, salvo urgencias. Si das a luz en un hospital que no es de la red porque se adelantó el parto, lo normal es que la aseguradora lo estudie como urgencia vital, pero eso se reclama después y no siempre sale bien. Conviene saber de antemano cuál es tu hospital de referencia y cuál el de reserva.
Si estás todavía en el embarazo y dudas de cuándo contratar, el artículo sobre seguro de salud para embarazo y parto, carencias y cuándo contratarlo explica por qué la fecha de alta pesa más que la marca.
Nido, incubadora y hospitalización neonatal
Aquí aparece la pregunta que más asusta: ¿y si el bebé nace con problemas y tiene que ir a la UCI neonatal? Lo habitual en los condicionados es que la póliza que cubre el parto incluya la atención al recién nacido durante la estancia en el nido o la incubadora, pero con un límite de días o mientras no se haya agotado el plazo de inclusión. A partir de ahí, si el niño no está dado de alta como asegurado, la cobertura se acaba y el ingreso, que puede costar miles de euros, pasa a ser un problema.
Por eso el aviso al seguro no es un trámite que se pueda dejar para cuando la vida se calme. Un caso muy habitual es el de una pareja con un bebé prematuro ingresado dos semanas: están pendientes de la incubadora, nadie piensa en la póliza, y cuando por fin la miran descubren que la cobertura del niño dependía de un aviso que cuenta desde el nacimiento y no desde el alta hospitalaria. Pregunta por escrito desde qué fecha se cuenta tu plazo; en un caso de prematuridad o ingreso largo, es la duda más importante.
La prueba del talón y otros cribados del recién nacido
La llamada prueba del talón (cribado neonatal de enfermedades metabólicas) se hace en los primeros días de vida con una gota de sangre del talón del bebé. En España es un programa de salud pública, y suele ir acompañada del cribado auditivo en el propio hospital. Que tu póliza privada cubra el parto no significa que cambie el circuito: normalmente el centro toma la muestra y la gestiona con el programa de su comunidad autónoma, sin pasar factura al asegurado. Pregunta en el hospital quién la procesa y cómo recibirás el resultado, y guarda una copia por si luego cambias de pediatra.
Lo mismo ocurre con las vacunas del calendario oficial: las administra el sistema público de salud, y muchos padres con seguro privado combinan ambos sistemas (el pediatra privado para consultas y el centro de salud para vacunas). Comprueba si tu póliza cubre las vacunas no incluidas en el calendario, que suelen ser un extra.
El plazo de 15 a 30 días: por qué no es una regla y qué hay que mirar en tu condicionado
Si buscas el dato en cualquier sitio, el titular se repite: "avisa en los primeros 30 días". Algunas aseguradoras lo publican así, otras hablan de 15 días y otras del "primer mes", y los comparadores recogen una horquilla de 15 a 30 días. Eso es una pista, no una garantía. Lo que decide es el texto de tu condicionado, y varios puntos de ese texto cambian de una póliza a otra.
Qué cambia de una póliza a otra y dónde comprobarlo
| Punto a revisar | Lo que suelen decir las webs de aseguradoras | Cómo comprobarlo en tu caso |
|---|---|---|
| Plazo de aviso | 15 a 30 días desde el nacimiento, a veces "primer mes" | Busca "recién nacido" o "inclusión de hijos" en las condiciones generales. Verificar con la aseguradora |
| Desde cuándo se cuenta | Fecha de nacimiento (lo más habitual); en otros casos, fecha de alta o de inscripción | Pregunta por escrito. Es clave si el bebé se queda ingresado. Verificar |
| Antigüedad de los padres | A veces se pide un mínimo (se citan 240 días o 10 meses como ejemplos de web) | Mira cuándo entró en vigor la póliza de la persona asegurada. Verificar |
| Carencias de la madre | Parto cubierto solo con 8 a 10 meses de carencia cumplidos | Tabla de carencias del condicionado, apartado "maternidad". Verificar |
| Efecto de la cobertura | Desde el nacimiento, con hospitalización neonatal limitada a un número de días | Revisa el tope de días y qué se cubre al margen del alta. Verificar |
| Preexistencias y congénitas | Si entra a tiempo, se suelen asumir sin cuestionario; fuera de plazo, se excluyen | Mira exclusiones y "declaración de salud". Verificar |
| Red y hospital del parto | Algunas piden parto en centro concertado | Cuadro médico y condiciones de la póliza. Verificar |
Ejemplos tomados de información pública de varias aseguradoras y comparadores, sin referirnos a ningún plan concreto. No sustituye a tu condicionado.
Para encontrar tu respuesta, abre el PDF de condiciones generales y particulares (la Ley 50/1980, art. 3, obliga al asegurador a incluirlas en la póliza o en un documento complementario que firmas y del que recibes copia) y usa la búsqueda del lector con estas palabras: nacimiento, recién nacido, hijos, carencia, preexistencias y declaración de salud. En 10 minutos tendrás tres datos: el plazo, desde cuándo cuenta y qué documentos piden.
Después, y esto es lo que de verdad te protege, escribe un correo a tu aseguradora con una pregunta muy concreta: "Mi hijo nace previsiblemente el día X. ¿Cuál es el plazo exacto para incluirlo sin carencias ni cuestionario, desde qué fecha se cuenta y qué documentación debo enviar?" La respuesta escrita te sirve de prueba si más adelante hay discrepancias. Ese mismo artículo 3 añade algo útil: las cláusulas que limitan los derechos del asegurado deben destacarse de modo especial y aceptarse específicamente por escrito. Si crees que una limitación del plazo o de la cobertura no se te destacó así, es un argumento que merece consulta con un profesional, pero no se resuelve a la ligera.
Las carencias de la madre: el requisito silencioso que decide si el bebé entra sin esperas
Casi todas las webs dicen que el bebé entra "sin carencias", pero casi ninguna remarca la condición previa: la persona asegurada tiene que haber cumplido la carencia del parto. Los condicionados que lo explican hablan de un periodo de 8 a 10 meses como referencia, y algunos exigen además que el alta de la póliza sea anterior al embarazo. Si la madre no ha cumplido ese periodo, el parto puede quedar excluido, y la entrada del niño en condiciones favorables también puede verse afectada.
Imagina un caso ilustrativo: una pareja contrata un seguro de salud familiar cuando la madre lleva cuatro meses de embarazo. El condicionado fija una carencia de maternidad de ocho meses, y el bebé nace cinco meses después de la firma. Ni el parto ni la hospitalización de la madre están cubiertos, y la pareja descubre en el hospital que la ventana "sin carencias" para el bebé no es tan abierta como creía. No es un fallo de la aseguradora, es lo que ponía el contrato. Y por eso importa ver la letra antes de que haga falta.
También hay que ser sincero en el momento de la contratación. Si ya estás embarazada y el formulario pregunta por el embarazo, hay que contestar con la verdad. La Ley 50/1980 (art. 10) obliga al tomador a declarar, antes de cerrar el contrato y de acuerdo con el cuestionario que le someta el asegurador, todas las circunstancias que conozca y puedan influir en la valoración del riesgo. Omitirlo puede tener consecuencias que veremos más abajo. Si quieres entender mejor cómo funcionan los plazos de espera, tienes la guía de qué es el periodo de carencia en un seguro médico.
¿En cuál de estos cuatro casos estás?
Pulsa el que más se parezca al tuyo. Es una orientación general, no una respuesta contractual.
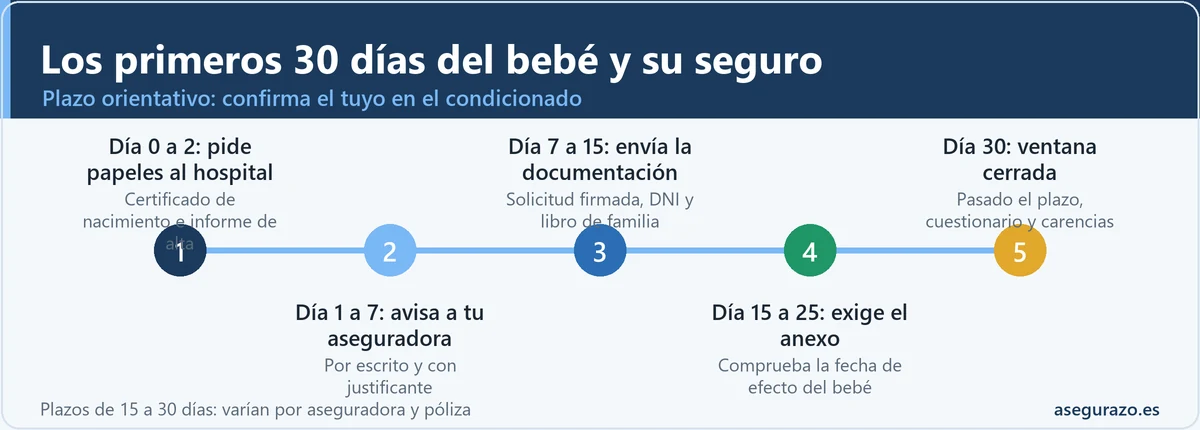
Calendario de los primeros 30 días del bebé: qué pedir, a quién avisar y qué firmar
Lo más práctico que puedes hacer con un plazo corto es convertirlo en una lista de tareas con fechas. Esta secuencia asume un plazo de 30 días, pero si el tuyo es de 15, divide cada fecha entre dos y tendrás el mismo orden con más prisa. La idea central es no esperar al último día: si algo falla (un documento que no llega, un formulario mal rellenado), necesitas margen para corregirlo.
De día 0 a día 30, paso por paso
Qué documentos suelen pedir
La lista exacta la fija cada compañía, pero la base casi siempre es la misma. Lo habitual es pedir la solicitud de inclusión firmada por el tomador, un documento que acredite el vínculo (certificado de nacimiento o libro de familia), el DNI del titular, los datos de pago y, en algún caso, el parte del hospital. Si el niño es adoptado o acogido, los plazos y documentos varían y conviene preguntar por separado.
Si no tienes seguro: contratar para el bebé y el mito del "seguro sin cuestionario"
Muchas familias llegan al parto sin seguro de salud, con la sanidad pública como única cobertura, y a las pocas semanas quieren un pediatra privado. Es una decisión legítima. Pero conviene que sepas que el "seguro de salud para bebé sin cuestionario" que se anuncia en buscadores suele referirse a la entrada a través de una póliza de los padres, con antigüedad suficiente y dentro del plazo. Cuando se contrata desde cero, lo normal es que haya cuestionario de salud, carencias y exclusiones, aunque cada aseguradora aplica criterios propios al aceptar a un recién nacido.
Si te enfrentas a un cuestionario, rellénalo con el niño delante y con el informe de alta a mano. La Ley 50/1980 (art. 10) deja claro que el tomador está obligado a declarar lo que conozca de acuerdo con el cuestionario, y que queda exonerado de declarar lo que el cuestionario no pregunta. Si hay inexactitud, el asegurador puede rescindir el contrato en el plazo de un mes desde que lo conozca; si el siniestro ocurre antes, la prestación se reduce proporcionalmente y, si hubo dolo o culpa grave, el asegurador queda liberado de pagar. Aplica el sentido común: lo que sabes, se declara.
Un detalle tranquilizador está en el art. 11.2 de la misma ley: en los seguros de personas, el tomador o el asegurado no tienen obligación de comunicar cambios posteriores en el estado de salud, que en ningún caso se consideran agravación del riesgo. Es decir, si tu hijo desarrolla una enfermedad después de contratar, no tienes que avisar y la póliza no se "reajusta" por ello. Para ver cómo tratan las aseguradoras lo que ya existía antes de firmar, tienes la guía de enfermedades preexistentes y qué seguros de salud te aceptan.
Qué pasa si te pasas del plazo de 30 días: cuestionario, carencias y exclusiones
Pasarse del plazo no significa que el niño se quede sin seguro, significa que entra por otra puerta. Casi todas las aseguradoras permiten incluirlo más adelante, pero con condiciones distintas: se pide un cuestionario de salud, se aplican carencias y se pueden excluir las enfermedades que el niño ya tuviera. La diferencia práctica no está en el precio mensual, sino en lo que está cubierto durante los primeros meses y en qué ocurre con una condición congénita o una enfermedad ya diagnosticada.
- Normalmente sin carencias para el bebé
- Normalmente sin cuestionario de salud
- Se suelen asumir condiciones congénitas o detectadas al nacer
- Efecto desde el nacimiento, según el condicionado
- Prima propia del niño desde el alta
- Solicitud como nuevo asegurado con valoración
- Cuestionario de salud y posible rechazo o recargo
- Carencias en hospitalización y pruebas, según póliza
- Exclusión de lo preexistente o congénito en muchos casos
- Efecto desde la fecha de alta, no desde el nacimiento
Si ya estás fuera del plazo, ordena las prioridades. Primero, no te quedes sin pediatra ni cobertura básica: el sistema público sigue ahí y no hay que dejar de acudir a las revisiones del bebé. Segundo, solicita la inclusión igualmente y pide por escrito qué condiciones aplican. Tercero, compara con otra aseguradora, porque el criterio con un bebé sano puede cambiar mucho entre compañías. Y cuarto, si hubo aviso a tiempo y la aseguradora tardó o lo ignoró, reúne la prueba y presenta una queja formal; en la guía del SAC de la aseguradora tienes cómo hacerlo, y si no te responden, el reclamo a la DGSFP sin abogado es el siguiente paso.
Una cosa más: no confundas la prescripción de reclamar con el plazo de inclusión. Son cosas distintas. El plazo de inclusión es una condición del contrato para entrar en condiciones favorables; la prescripción es el tiempo que tienes para reclamar un siniestro. Si quieres entender esta última, está la guía de prescripción de un siniestro de seguro.
Cuánto cuesta el seguro de salud de un bebé en 2026, con copago y sin copago
El precio depende de la aseguradora, del producto y de la provincia, así que cualquier cifra es una orientación. Los comparadores y corredurías suelen publicar horquillas para un bebé del orden de 55 a 90 euros al mes en pólizas sin copago con pediatría y urgencias, y de 10 a 30 euros al mes en las modalidades con copago o de cuadro médico más básico. Son datos de referencia, no un precio garantizado: pide siempre oferta nominal para tu niño.
¿Copago o sin copago? Un bebé va mucho al pediatra en el primer año: revisiones, vacunas (en la sanidad pública), catarros, fiebres, urgencias de madrugada. Con copago, cada acto suma. Imagina un copago de 5 euros por visita y doce consultas en un año, más un par de urgencias: son 80 o 100 euros que se suman a la prima. En ese escenario, la modalidad sin copago suele compensar los primeros años, y el copago puede ganar sentido cuando el niño crece y enferma menos. Para hacer tus cuentas con tus cifras, tienes la comparativa de seguro de salud con copago y sin copago.
Al comparar fíjate en que el cuadro médico tenga varios pediatras en tu zona y pediatras de urgencias, que la póliza incluya hospitalización pediátrica, y qué ocurre con pruebas habituales en niños (alergias, logopedia, fisioterapia respiratoria), porque algunas se limitan por número de sesiones. Mira también las exclusiones de enfermedades congénitas. Y no te dejes llevar solo por el precio del primer año: pregunta cómo evolucionan las primas por tramo de edad.
Los errores más frecuentes de padres primerizos con el seguro del bebé
Dar por hecho que el bebé entra solo
Creer que la póliza lo cubre automáticamente porque cubría el parto.
Esperar al último día
Dejar el aviso para el día 29 y descubrir que falta un documento.
Contar el plazo desde el alta
Pensar que corre desde que salís del hospital, cuando puede contar desde el nacimiento.
Ignorar la carencia de la madre
Contratar con el embarazo avanzado sin mirar cuándo se cumple la carencia del parto.
Avisar solo de palabra
Llamar por teléfono sin dejar constancia del aviso ni del plazo contestado.
Quedarse con la póliza mal ajustada
No revisar si el cuadro médico incluye pediatras, urgencias y hospital pediátrico cerca.
Dudas habituales sobre incluir al bebé en el seguro de salud
¿Cuándo hay que avisar al seguro del nacimiento?
¿Se puede incluir al bebé sin carencias pasados los 30 días?
¿Hace falta cuestionario de salud para el recién nacido?
¿Cuánto cuesta un seguro de salud para un bebé en 2026?
¿Es mejor copago o sin copago para un niño pequeño?
¿Qué pasa si el bebé nace prematuro y está ingresado semanas?
¿La prueba del talón la cubre el seguro privado?
Para seguir leyendo
- 🤰 Seguro de salud para embarazo y parto: carencias, qué cubre y cuándo contratarlo
- ⏳ Qué es el periodo de carencia en un seguro médico
- 🏥 Enfermedades preexistentes: qué seguros de salud te aceptan
- 💊 Seguro de salud con copago vs sin copago: cuál te ahorra más dinero
- 🔗 Qué pasa con tu seguro médico si dejas la empresa (2026)
- 🔗 Seguro de salud con psicólogo: sesiones que cubre en 2026
- 🔗 Por qué sube el seguro de salud cada año y cómo frenarlo (2026)
Lo único que no puedes delegar en el hospital: la fecha del aviso a tu aseguradora
El hospital se ocupa del parto y el pediatra del niño, pero nadie va a avisar a tu aseguradora por ti. El plazo para incluir al bebé en condiciones favorables corre desde el nacimiento y se pierde por descuido, no por maldad de nadie. Por eso, lo mejor que puedes hacer es adelantarte: mientras el embarazo sigue su curso, lee el apartado de nacimiento en tu condicionado, escribe a tu aseguradora para fijar el plazo por escrito y deja los documentos preparados.
Haz hoy dos cosas: apunta en el calendario la fecha prevista de parto más 7 días como "fecha de aviso" y manda el correo con la pregunta del plazo exacto. Con eso, el día que nazca el bebé, el trámite ya no será una incógnita, sino una casilla que marcar. Y el resto del tiempo podrás dedicarlo a lo importante.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (arts. 3, 5, 10 y 11)
- BOE: Ley 20/2011, de 21 de julio, del Registro Civil (inscripción del nacimiento)
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): reclamaciones y supervisión de aseguradoras
- Ministerio de Sanidad: calendario de vacunación y programas de cribado neonatal