
Llevas ocho años pagando 100 euros al mes a un seguro de ahorro que te recomendaron en la sucursal y este año necesitas ese dinero. Llamas a la aseguradora, preguntas cuánto te dan si lo cancelas y la cifra no coincide ni con lo que has aportado ni con lo que pone el último extracto. Esa diferencia tiene explicación, y puedes entenderla antes de firmar nada.
La respuesta corta a cómo rescatar un seguro de vida ahorro: tienes derecho cuando has pagado las dos primeras anualidades de prima (art. 96 de la Ley 50/1980 de Contrato de Seguro), la aseguradora te paga el valor de rescate de la tabla de tu póliza y solo tributa la ganancia, es decir, lo cobrado menos las primas pagadas. Esa ganancia va a la base del ahorro del IRPF, con una retención habitual del 19 %.
Aquí tienes cómo se calcula el valor de rescate, qué cambia en un rescate parcial, cuánto se paga de impuestos con cifras de ejemplo y qué alternativas hay. Hablamos de seguros de ahorro, no de riesgo; si dudas de cuál tienes, mira las diferencias entre vida riesgo y vida ahorro.
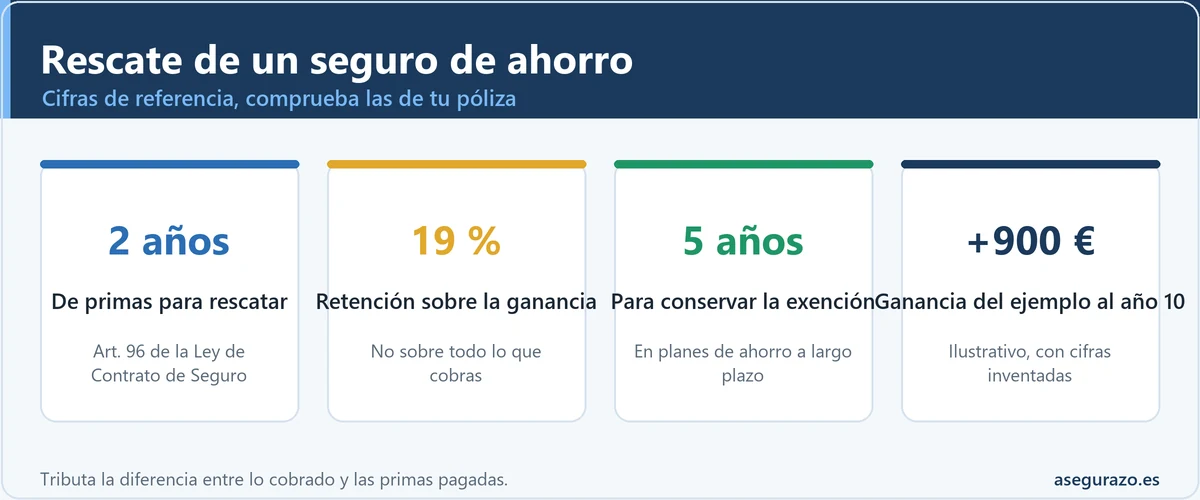
Tres cifras de referencia antes de pedir el rescate
Orientativas: tu póliza puede mejorar los mínimos legales o tener condiciones propias.
Dos anualidades pagadas, según el art. 96 de la Ley de Contrato de Seguro, y siempre conforme a la tabla de tu póliza.
Se aplica al rendimiento positivo, no a todo el dinero que cobras. La liquidación final se hace en la renta.
Solo en planes de ahorro a largo plazo (SIALP): si dispones antes, los rendimientos tributan.
Fuentes: Ley 50/1980 (BOE) y manual del IRPF de la Agencia Tributaria. Comprueba siempre el dato vigente.
Rescatar un seguro de vida ahorro: qué es y cuándo se puede hacer
Rescatar es pedir a la aseguradora que te devuelva el dinero acumulado y dar el contrato por terminado (rescate total), o sacar solo una parte y mantenerlo vivo (rescate parcial). Decide el tomador, quien firmó y paga la póliza, que no tiene por qué ser el asegurado ni el beneficiario. Lo que recibes es el valor de rescate. El art. 94 exige que puedas conocerlo en todo momento, y en la práctica figura en una tabla de valores garantizados de las condiciones particulares.
La regla general de cuándo es el art. 96: dos anualidades de prima pagadas, y si pagas por meses hablamos de 24 cuotas. Tu póliza puede ser más generosa y permitir rescatar antes con una penalización fuerte, o más estricta con ventanas concretas. Además, no podrás rescatar solo con tu firma si la póliza está pignorada a favor de un banco (muy habitual con hipotecas y préstamos), si hay un beneficiario irrevocable o si existe un embargo sobre los derechos del contrato.
Dos matices. El rescate existe en los seguros que acumulan ahorro (capital diferido, mixtos, vida entera, unit linked) pero no en un seguro de riesgo puro: el art. 98 indica que las reglas de rescate y reducción no se imponen en los temporales para caso de muerte, donde solo hay rescate si la póliza lo concede. Y dejar de pagar no es rescatar: pasados dos años, el art. 95 prevé que la falta de pago reduzca el capital en vez de extinguir el contrato, como se explica en qué pasa si dejo de pagar el seguro de vida.
Cómo se calcula el valor de rescate y por qué sale menos de lo aportado
No hay una fórmula única para todos los productos, pero la lógica es siempre la misma. Se parte del ahorro acumulado (la provisión matemática, lo que la aseguradora tiene reservado para ti) y se le restan los descuentos que el contrato prevé si sales antes de tiempo. El resultado casi siempre queda por debajo del ahorro teórico y, en los primeros años, también por debajo de lo pagado.
La cuenta, en tres piezas
Distingue en la tabla los valores garantizados, que la aseguradora se compromete a pagar, de la participación en beneficios, que depende de la gestión y puede sumar algo o no. En un unit linked, el valor de rescate es el valor de mercado de los fondos el día del reembolso, y puede ser menor que lo aportado sin penalización alguna.
Imagina un seguro que cobra 1.200 euros al año. Las cifras son inventadas y redondeadas y solo ilustran el patrón: pérdida inicial, equilibrio hacia la mitad del plazo y ganancia después.
Ejemplo ilustrativo: 1.200 euros al año
| Año | Primas pagadas | Valor de rescate | Diferencia | Lectura |
|---|---|---|---|---|
| 1 | 1.200 € | Sin rescate | n/d | Aún no se han pagado dos anualidades |
| 2 | 2.400 € | 2.110 € | −290 € | Los gastos iniciales pesan mucho |
| 3 | 3.600 € | 3.420 € | −180 € | La pérdida se reduce |
| 5 | 6.000 € | 6.010 € | +10 € | Punto de equilibrio |
| 8 | 9.600 € | 10.040 € | +440 € | Empieza a haber ganancia |
| 10 | 12.000 € | 12.900 € | +900 € | Ganancia sujeta a IRPF |
| 12 | 14.400 € | 16.100 € | +1.700 € | Gana el que espera |
Cifras inventadas con fines didácticos. No representan a ninguna aseguradora ni producto concreto.
La curva es contable, no caprichosa. La aseguradora paga comisiones y gastos de contratación al principio y los recupera repartidos en las primeras primas; si te vas antes, te los descuenta. Por eso la pregunta útil no es solo cuánto te dan hoy, sino cuánto te darían dentro de seis o doce meses: a veces esperar mejora el rescate más de lo que cuesta mantener el seguro.
Penalizaciones por rescate: de dónde salen y cómo detectarlas
Bajo la palabra penalización se mezclan tres cosas. Los gastos de adquisición no amortizados son el coste de haberte captado. La penalización porcentual figura en la póliza y suele bajar con los años. Y en algunos productos hay un ajuste por valor de mercado, que refleja cómo han evolucionado los activos que respaldan tu contrato. Las cuantías oscilan desde cero hasta varios puntos porcentuales, así que no hay una cifra válida para todos.
Busca la tabla en las condiciones particulares y el apartado de rescate en las condiciones generales. Si el valor que te dan por teléfono es más bajo que el de la tabla y nadie sabe explicar por qué, pide la liquidación con el desglose entre ahorro, gastos, penalización y retención. Si se niegan, reclama por escrito, como se explica en cómo reclamar a la DGSFP sin abogado.
Rescate parcial: sacar una parte sin cancelar el seguro
El rescate parcial es la vía intermedia: retiras un importe y el contrato sigue con menos ahorro. Sirve cuando necesitas una cantidad puntual y no quieres perder antigüedad. No todas las pólizas lo permiten, y las que sí suelen exigir un importe mínimo por retirada y un saldo mínimo que debe quedar dentro. Si hay cobertura de fallecimiento ligada al ahorro, el capital asegurado puede bajar.
Lo que más sorprende es el criterio fiscal. La Agencia Tributaria indica que, en rescates parciales, se entiende que el importe rescatado corresponde a las primas más antiguas incluida su correspondiente rentabilidad. Esas aportaciones son las que más años llevan generando rendimiento, así que la ganancia dentro de lo que sacas puede ser mayor de lo que parece. La aseguradora te comunica el desglose.
Cuánto tributa el rescate en el IRPF: la ganancia, no el total
Cuando tomador y beneficiario son la misma persona, que es el caso normal de un rescate, el dinero se trata como rendimiento del capital mobiliario (art. 25.3 de la Ley 35/2006 del IRPF). La Agencia Tributaria lo resume así: el rendimiento es la diferencia entre el capital percibido y las primas satisfechas, sin gastos deducibles. Si cobras 12.900 euros habiendo pagado 12.000, tributan 900 euros, no 12.900.
Ese rendimiento se suma a la base imponible del ahorro, junto con intereses y dividendos, con una escala combinada que va del 19 % al 30 %. La aseguradora practica una retención a cuenta, que en los últimos ejercicios ha sido del 19 % sobre el rendimiento positivo, y la liquidación definitiva se hace en la declaración de la renta.
Escala del ahorro: tramos de rendimiento y tipo aplicable
| Parte de la base del ahorro | Tipo | Cuota máxima del tramo |
|---|---|---|
| Hasta 6.000 € | 19 % | 1.140 € |
| De 6.000 a 50.000 € | 21 % | 9.240 € |
| De 50.000 a 200.000 € | 23 % | 34.500 € |
| De 200.000 a 300.000 € | 27 % | 27.000 € |
| Más de 300.000 € | 30 % | Sin tope |
Tramos orientativos de la escala general del ahorro (estatal y autonómica sumadas), tal como se aplican en los últimos ejercicios. Comprueba la escala vigente en la Agencia Tributaria.
La retención es fija y la escala es progresiva. Con una ganancia de 20.000 euros y sin otras rentas del ahorro, el impuesto es 1.140 euros (6.000 al 19 %) más 2.940 (14.000 al 21 %), un total de 4.080 euros; la aseguradora ya habría retenido 3.800, y quedarían 280 euros por pagar. Con una ganancia de 60.000 euros el impuesto sube a 12.680 y, con 11.400 retenidos, quedan 1.280 pendientes. Repartir el rescate en varios años rebaja el tipo, pero en cientos de euros, no en miles.
Si tu duda es qué impuesto toca cuando el beneficiario no es el tomador, revisa quién paga el impuesto según tomador, asegurado y beneficiario y la guía de fiscalidad del seguro de vida.
Rescatar en el año 3 o en el año 10: el mismo seguro, dos resultados
Con la póliza ilustrativa de la tabla anterior (cifras inventadas), rescatar pronto cuesta dinero pero no impuestos, y rescatar tarde cuesta impuestos pero deja ganancia.
El mismo contrato, según cuándo lo rescates
- Primas pagadas3.600 €
- Valor de rescate3.420 €
- Rendimiento fiscal−180 €
- Retención practicada0 €
- Cobras en la práctica3.420 €
Pierdes 180 euros respecto a lo aportado. No hay ganancia que tributar y no se retiene nada. El rendimiento negativo se refleja en la declaración y puede compensarse con otros rendimientos del ahorro dentro de los límites de la norma.
- Primas pagadas12.000 €
- Valor de rescate12.900 €
- Rendimiento fiscal+900 €
- Retención al 19 %171 €
- Cobras en la práctica12.729 €
Ganas 900 euros antes de impuestos. La retención de 171 euros adelanta el IRPF, y en la declaración se ajusta al tipo que te corresponda. Tras el impuesto, la ganancia neta queda en torno a 729 euros.
La pregunta útil es cuántos meses más hay que esperar para que la diferencia entre rescate y primas deje de ser negativa.
Rescatar, anticipar, reducir o traspasar: qué opciones tienes
Rescatar no es la única salida. La Ley de Contrato de Seguro contempla el anticipo sobre la prestación (art. 97), que la aseguradora debe conceder tras las dos primeras anualidades según las condiciones de la póliza, y la reducción (art. 95). La movilización solo existe en productos concretos.
Seis formas de actuar sobre un seguro de ahorro
| Opción | Qué haces | Qué pasa con el seguro | Impuestos | Cuándo encaja |
|---|---|---|---|---|
| Rescate total | Pides el valor de rescate completo | Se cancela | Tributa la ganancia | Necesitas todo el dinero o ya no quieres el producto |
| Rescate parcial | Retiras solo una parte | Sigue vigente | Tributa la ganancia incluida en lo retirado | Necesitas una cantidad concreta |
| Anticipo | Pides un adelanto sobre la prestación | Sigue vigente | Según condiciones de la póliza | Necesitas liquidez y piensas devolverlo |
| Reducción | Dejas de pagar primas | Se reduce el capital | No hay cobro, no hay rendimiento | No puedes seguir pagando pero quieres conservar parte |
| Movilización | Llevas los derechos a otro producto | Depende del producto | Sin tributar si la norma lo permite | SIALP, PIAS y planes concretos |
| Esperar | Aguantas más años | Sigue vigente | Ninguno hasta cobrar | Estás cerca del punto de equilibrio |
Resumen orientativo. Las condiciones reales las fija tu póliza y la normativa fiscal vigente.
Sobre el traspaso: en un seguro de ahorro ordinario no existe, con carácter general, el derecho a llevarte el ahorro a otra aseguradora sin pasar por el rescate. Si cancelas y contratas otro producto, el rescate tributa en ese momento y el nuevo seguro empieza con sus propios gastos iniciales. Los planes de ahorro a largo plazo (SIALP) sí permiten, según la Agencia Tributaria, traspasar los derechos íntegramente a otro plan sin disponer del dinero ni perder la exención.
Un plan de pensiones o un plan de previsión asegurado sigue otras reglas: el rescate suele tributar como rendimiento del trabajo y solo se permite en supuestos tasados. Y si tu ahorro está en un seguro de decesos, mira si conviene pagar cada mes o ahorrar.
Casos especiales: SIALP, PIAS, unit linked y pólizas antiguas
Los SIALP tienen una ventaja clara y una trampa. Los rendimientos positivos están exentos si no dispones del capital durante cinco años desde la apertura y respetas el límite anual de aportaciones (5.000 euros en la regulación habitual). Si rescatas antes, o aportas de más, pierdes la exención y los rendimientos tributan con retención del 19 %. Si faltan pocos meses para los cinco años, esperar compensa.
Los PIAS premian de otra manera: si el capital se convierte en una renta vitalicia tras un periodo mínimo, el rendimiento puede quedar exento dentro de ciertos límites. Si prefieres sacar el capital de golpe, esa ventaja se pierde. Pide un certificado fiscal con fecha de apertura y primas.
Las pólizas anteriores a 1995 merecen mirada aparte: la disposición transitoria cuarta de la Ley 35/2006 mantiene un régimen de reducción para primas de esa época, con un límite acumulado de capitales desde 2015. Si es tu caso, consulta antes de rescatar.
¿Te conviene rescatar ahora? Un árbol de decisión de seis respuestas
Este árbol no sustituye a tu tabla de valores, pero ordena la decisión: elige tu situación y verás qué mirar primero. No guarda ni envía nada.
¿Qué te ha llevado a pensar en rescatar?
Elige una opción para ver por dónde empezar.
Cómo pedir el rescate paso a paso
El trámite es sencillo y casi todos los problemas nacen de saltarse un paso. Hazlo por escrito y en este orden: si algo falla, tendrás prueba de lo que pediste. Sobre el plazo de pago, la ley no fija un número de días para el rescate como hace el art. 18 con los siniestros; lo suele fijar la póliza, y si la aseguradora se retrasa sin motivo puedes reclamar a su servicio de atención al cliente y después a la DGSFP.
Del cálculo al ingreso en tu cuenta
Busca en las condiciones particulares el valor garantizado del año en curso y del siguiente.
Tip: si no la tienes, pídela por escrito.Que incluya ahorro, gastos, penalización, retención y neto. Pregunta también por el valor dentro de seis y doce meses.
Tip: guarda el correo o el justificante.Confirma que no hay pignoración, beneficiario irrevocable ni embargo, y que has pagado las dos primeras anualidades.
Tip: si hay banco de por medio, pide su conformidad.Indica si es total o parcial, el importe y la cuenta de destino, que debe ser de tu titularidad. Adjunta copia del DNI.
Tip: pide acuse de recibo con fecha.Compara el importe con la simulación. Si no coincide, pide la explicación antes de dar por bueno el pago.
Tip: reclama por escrito al servicio de atención al cliente.La retención aparece en tus datos fiscales, y el rendimiento se refleja en la base del ahorro de la renta.
Tip: conserva el certificado con las primas pagadas.Errores que cuestan dinero al rescatar un seguro de ahorro
Rescatar sin mirar la tabla
Aceptar la cifra que dicen por teléfono sin compararla con la tabla de valores de la póliza.
Rescatar justo antes del punto de equilibrio
Cobrar cuando el valor aún está por debajo de las primas, cuando unos meses más reducirían la pérdida.
Olvidar el IRPF del rescate
Gastarte el importe completo y descubrir en la renta que había ganancia por la que tributar.
Perder una exención sin saberlo
Rescatar un SIALP antes de cinco años o un PIAS en capital, y perder la ventaja fiscal por semanas.
Confundir dejar de pagar con rescatar
Dejar de abonar las cuotas esperando que te devuelvan el dinero, cuando en realidad se reduce el capital.
Ignorar pignoraciones y beneficiarios
Descubrir al tramitar que la póliza está ligada a un préstamo o que hay un beneficiario irrevocable.
Dudas habituales sobre rescatar un seguro de vida ahorro
¿Cuándo se puede rescatar un seguro de vida ahorro?
¿Cuánto me dan si rescato mi seguro de vida?
¿Se puede hacer un rescate parcial de un seguro de vida?
¿Hay penalización por rescatar un seguro de ahorro?
¿Cómo tributa el rescate de un seguro de vida en el IRPF?
¿Es mejor rescatar o traspasar un seguro de ahorro?
Relacionado con esto
- 📊 Diferencias entre seguro de vida riesgo y vida ahorro
- ⏳ Qué pasa si dejo de pagar el seguro de vida
- 🧾 Fiscalidad del seguro de vida para beneficiarios
- 📮 Cómo reclamar a la DGSFP sin abogado
Tres números que debes tener antes de firmar la solicitud
Antes de pedir el rescate, reúne tres cifras: lo pagado en primas, el valor de rescate garantizado hoy y lo que valdría dentro de un año. Las dos primeras te dicen si hoy pierdes o ganas, y la tercera, si esperar merece la pena. Con ellas, la decisión deja de ser un impulso y se convierte en una cuenta que puedes repetir.
Después, pide la liquidación por escrito y guarda el certificado fiscal: te protege si algo no cuadra y te ahorra horas en la renta. Para tu caso concreto, conviene confirmar los datos con tu aseguradora o con un profesional, porque las condiciones y la fiscalidad dependen de tu producto.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de Contrato de Seguro (arts. 94 a 98, rescate, reducción y anticipos)
- BOE: Ley 35/2006 del IRPF (art. 25.3 y escala del ahorro)
- Agencia Tributaria: seguros de capital diferido, reglas generales del rendimiento
- Agencia Tributaria: planes de ahorro a largo plazo, tributación y movilización
- DGSFP: supervisión de seguros y reclamaciones