
El mercado de seguros para mascotas ha crecido tanto que los folletos compiten a base de coberturas llamativas y listas interminables. El problema es que no todo lo que suena bien te va a servir, y es fácil acabar pagando por extras que nunca usarás mientras descuidas lo que de verdad importa. Conviene separar el grano de la paja: qué coberturas usarás de verdad y cuáles solo engordan la lista para que la póliza parezca más completa.
En esta guía te explicamos qué cubre realmente un seguro de mascotas, cuáles son las dos coberturas que de verdad importan, qué es puro marketing, la letra pequeña que decide el valor real de la póliza (límites, franquicias, carencias, preexistentes) y cómo elegir según para qué lo contratas.
Lo que de verdad importa en un seguro de mascotas es la responsabilidad civil (obligatoria para perros y protege tu bolsillo ante daños a terceros) y una buena cobertura veterinaria con límites decentes. El resto, asesoramiento, descuentos, servicios de bienestar, suena bien pero rara vez justifica el precio por sí solo.
Las dos coberturas que de verdad importan
Puedes olvidarte de la mitad del folleto. En un seguro de mascotas, dos coberturas mandan sobre todas las demás, y son las que debes mirar primero:
La responsabilidad civil es la reina. Cubre los daños que tu animal cause a otras personas o a sus cosas: una mordedura, una caída que provoca, un destrozo. Para perros es, además, obligatoria por ley. Es la cobertura que puede evitarte tener que pagar una indemnización de miles de euros con tu propio patrimonio, así que nunca debe faltar.
La asistencia veterinaria por accidente o enfermedad es el motivo por el que la mayoría contrata: que el seguro pague, total o en parte, las facturas del veterinario. Aquí es donde debes fijarte en los límites y franquicias, porque una cobertura veterinaria con un tope anual bajo se queda corta el día que tu mascota necesita una operación.
Qué cubre de verdad cada cobertura
| Cobertura | Qué cubre | ¿Obligatoria? | Coste orientativo |
|---|---|---|---|
| Responsabilidad civil | Daños que tu animal cause a terceros: mordeduras, destrozos, una caída que provoca. | Sí en perros | Pocas decenas de € al año |
| Asistencia veterinaria | Consultas, pruebas y tratamientos por accidente o enfermedad, hasta el límite anual. | Voluntaria | Varios cientos de € al año |
| Cirugía e intervenciones | Operaciones y hospitalización. Suele ir dentro de la veterinaria, sujeta a límite y franquicia. | Según póliza | Incluida en la completa |
| Fallecimiento del animal | Gastos de incineración o sacrificio y, en algunas pólizas, una pequeña indemnización. | Voluntaria | Extra de bajo importe |
Importes y condiciones orientativos (2026); varían por raza, edad y compañía. La supervisión del seguro corresponde a la DGSFP.
Lo que suena bien pero aporta poco
Muchas coberturas se incluyen para que la lista impresione, pero rara vez justifican por sí solas el precio:
- ✔Líneas de asesoramiento o consulta telefónica: están bien, pero no valen mucho por sí solas.
- ✔Indemnización por robo o extravío con condiciones difíciles de cumplir.
- ✔Servicios de bienestar (descuentos, peluquería) que suenan a extra pero no cubren lo caro: el veterinario.
- ✔Coberturas de viaje o residencia con topes tan bajos que apenas cubren un fin de semana.
La letra pequeña que decide el valor real
Dos pólizas con las mismas coberturas de portada pueden ser muy distintas en la práctica. Antes de firmar, revisa siempre estos cuatro puntos, que son los que de verdad determinan cuánto te cubrirá el día que lo necesites:
| Elemento | Qué mirar |
|---|---|
| Límite anual veterinario | El techo de lo que te pagan al año en gastos veterinarios. |
| Franquicia o copago | Cuánto pones tú en cada factura antes de que entre el seguro. |
| Carencias | El tiempo hasta que se activan las coberturas de enfermedad. |
| Preexistencias | Casi siempre excluidas; declara el estado de salud de tu mascota. |
Un seguro con un límite anual bajo y una franquicia alta puede parecer barato en la cuota y salir carísimo el día que hay una intervención importante. Compara siempre coberturas contra límites, no solo el precio de portada.
Las carencias y las preexistencias: los dos filtros ocultos
Las carencias hacen que, aunque contrates hoy, lo que aparezca en los primeros meses (sobre todo enfermedades) pueda no estar cubierto. Es la forma que tiene la aseguradora de evitar que se contrate justo cuando el animal ya está malo. Cuenta con ellas si prevés necesitar la cobertura pronto.
Las enfermedades preexistentes, las que el animal ya tiene al contratar, quedan casi siempre excluidas. Por eso es tan importante contratar cuando la mascota está sana (idealmente de cachorro) y declarar su estado con honestidad: ocultar una dolencia previa puede dar pie a que la compañía rechace después prestaciones relacionadas.
Cómo elegir según para qué lo contratas
La clave es tener claro tu objetivo. Si lo que buscas es cumplir la ley y protegerte de un daño a terceros, la responsabilidad civil es lo esencial, y a veces basta con un seguro básico de RC, que es barato. Si además quieres que te ayuden con las facturas del veterinario, necesitas una póliza más completa, y ahí lo que decide es el límite anual y la franquicia, no la lista de extras.
Un seguro de mascotas útil no es el que más coberturas enumera, sino el que cubre bien lo que a ti te va a pasar de verdad: un daño a un tercero y una visita, o una operación, en el veterinario.
Cuánto cuesta un seguro de mascotas
El precio depende sobre todo del tipo de seguro y del animal. Un seguro de solo responsabilidad civil es barato: suele costar del orden de unas pocas decenas de euros al año, porque cubre un riesgo puntual (un daño a terceros) y poco más. Es el mínimo que la ley exige para los perros y, para muchos dueños que no quieren ayuda con el veterinario, es suficiente.
Un seguro completo con cobertura veterinaria se mueve en varios cientos de euros anuales, según la raza, la edad del animal, el límite anual y la franquicia que elijas. La diferencia de precio frente al básico se explica por lo que cubre: aquí sí entra el grueso de las facturas veterinarias, que son las que de verdad pueden descuadrar un presupuesto familiar. Antes de fijarte solo en la cuota, piensa si podrías asumir tú una factura veterinaria de varios cientos o miles de euros; esa respuesta es la que decide si el completo te compensa.
El momento de contratar: cuanto antes, mejor
Hay una regla que casi nadie tiene en cuenta hasta que es tarde: el mejor momento para contratar el seguro veterinario es cuando la mascota es joven y está sana. La razón es doble. Primero, porque las enfermedades preexistentes, las que ya tiene al contratar, quedan excluidas, así que si esperas a que aparezcan los problemas, esos problemas no te los cubrirán. Y segundo, porque muchas compañías ponen un límite de edad para dar de alta la cobertura veterinaria por primera vez.
Dicho de otro modo: si contratas de cachorro y mantienes la póliza, llegas a la vejez del animal, cuando más al veterinario va, con todo cubierto. Si esperas a que sea mayor, es probable que ya no puedas contratar la parte veterinaria, o que te excluyan justo lo que necesitas. Por eso, en mascotas, la previsión vale tanto como el propio seguro.
Perros PPP: la cobertura obligatoria especial
Si tu perro pertenece a una raza considerada potencialmente peligrosa (PPP), la responsabilidad civil no solo es obligatoria, sino que se exige con un capital mínimo más alto y como requisito para obtener la licencia. Es una cobertura específica que cuesta más que la de un perro corriente, precisamente por el mayor capital y el riesgo percibido.
Aquí no hay margen para ahorrar recortando: sin ese seguro en regla no cumples la ley, y si tu perro causa un daño sin la cobertura adecuada, puedes enfrentarte a la indemnización y a sanciones. La forma de ahorrar con un PPP es comparar aseguradoras especializadas, no prescindir de la cobertura.
Gatos y otras mascotas: ¿también se aseguran?
Los perros se llevan casi todo el protagonismo, pero los gatos también pueden asegurarse, y cada vez más. En su caso no hay obligación legal de responsabilidad civil, así que el seguro es puramente voluntario y suele centrarse en la cobertura veterinaria. Tiene más sentido para gatos que salen al exterior (más expuestos a accidentes y enfermedades) que para los de interior.
Más allá de perros y gatos, existen seguros para caballos y animales exóticos, a través de compañías especializadas, aunque el mercado es más reducido. En todos los casos, la lógica es la misma: valora el coste de la atención veterinaria de tu animal frente a lo que podrías asumir tú, y decide en consecuencia.
Cómo dar de baja o cambiar de seguro de mascotas
Como cualquier seguro, el de mascotas se renueva automáticamente cada año salvo que avises con la antelación que marque el contrato (habitualmente un mes antes del vencimiento). Si quieres cambiarte a otra compañía, ten en cuenta que la nueva póliza aplicará sus propias carencias y, sobre todo, considerará preexistentes las dolencias que tu mascota ya tenga. Por eso cambiar de seguro veterinario cuando el animal ya tiene una enfermedad crónica suele ser mala idea: perderías la cobertura de justo eso.
Antes de dar de baja uno para contratar otro, compara bien y asegúrate de no quedar peor cubierto. A veces conviene más quedarse y renegociar que cambiar y perder la antigüedad y las coberturas de lo ya diagnosticado.
Cómo contratar el seguro con cabeza, paso a paso
Reunido todo lo anterior, contratar un buen seguro de mascotas es cuestión de seguir un orden sencillo y no dejarse llevar por el folleto más vistoso:
- Define tu objetivo: ¿solo cumplir la ley (RC) o también cubrir el veterinario?
- Comprueba si tu animal tiene requisitos especiales (raza PPP, edad avanzada).
- Pide varios presupuestos con los datos reales de tu mascota.
- Compara las cuatro claves: límite anual, franquicia, carencias y exclusiones.
- Declara con honestidad el estado de salud para que no te rechacen siniestros luego.
- Elige el mejor equilibrio precio-coberturas, no la cuota más baja a secas.
Hecho una vez con calma, tienes un seguro que de verdad responde el día que lo necesitas. Y ese día, una mordedura que acaba en indemnización, una operación de urgencia, es cuando notas la diferencia entre haber elegido por el precio de portada o haber elegido por lo que cubre de verdad.
Errores y mitos que salen caros
"Con la RC obligatoria ya cubro al veterinario"
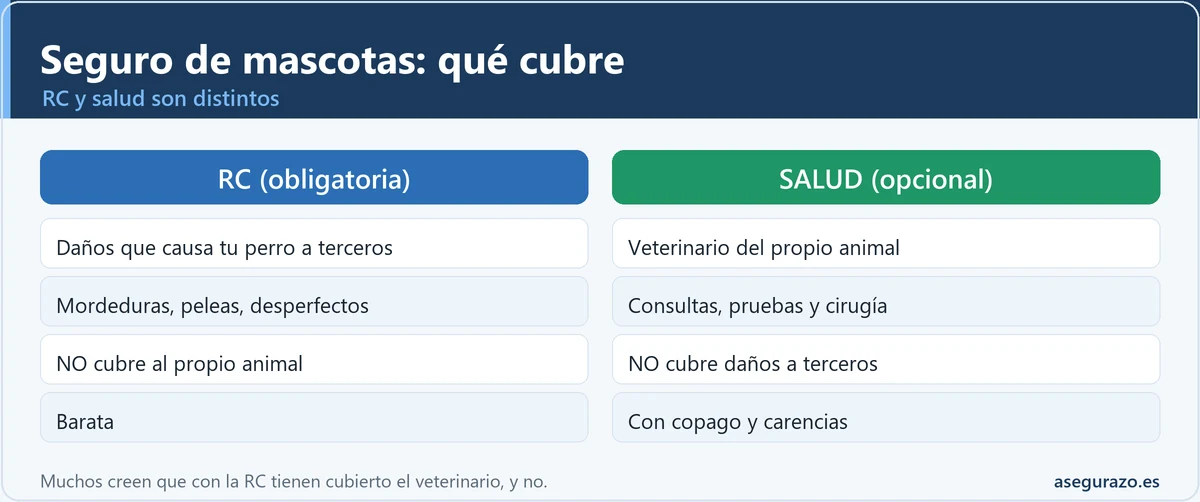
La responsabilidad civil solo paga los daños a terceros, no la salud de tu propio animal.
Solución: contrata la cobertura veterinaria aparte si quieres ayuda con las facturas.
Elegir por la cuota más baja
Un límite anual bajo y una franquicia alta salen carísimos el día de una operación.
Solución: compara coberturas contra límites, no solo el precio de portada.
Esperar a que la mascota enferme
Las preexistencias quedan excluidas y muchas compañías ponen un límite de edad de alta.
Solución: contrata cuando sea joven y esté sana, idealmente de cachorro.
Ocultar una dolencia previa
Si no declaras el estado real, la compañía puede rechazar después prestaciones relacionadas.
Solución: declara la salud con honestidad al contratar.
¿Merece la pena de verdad un seguro de mascotas?
La respuesta honesta es: depende de dos cosas. La primera, si tu perro está obligado por ley a tener responsabilidad civil, en cuyo caso no es que "merezca la pena", es que no es opcional. La segunda, para la parte veterinaria, tu capacidad de asumir un imprevisto: si una factura de mil o dos mil euros por una operación te descuadraría el año, el seguro completo te da tranquilidad por una cuota mensual asumible. Si tienes colchón de sobra y tu mascota es joven y sana, puedes plantearte ahorrar en primas y afrontar tú los gastos, aunque siempre asumiendo el riesgo de un golpe grande.
No hay una respuesta universal, pero sí una forma sensata de decidir: pon en un lado lo que pagarías al año de seguro y en el otro lo que te costaría el peor escenario realista sin él. Esa comparación, y no la publicidad de la aseguradora, es la que debe guiar tu decisión.
Seguro de mascotas si vives de alquiler o en comunidad
La convivencia con vecinos y caseros añade una razón de peso para la responsabilidad civil. Si vives de alquiler, tu mascota puede causar daños en la vivienda o a terceros de los que, en última instancia, respondes tú; y en una comunidad de vecinos, un incidente en zonas comunes (una mordedura, una caída provocada) puede acabar en una reclamación. La RC del seguro de mascotas, o, en su caso, la del seguro de hogar si incluye a los animales, es lo que te protege de tener que pagar esa indemnización de tu bolsillo.
Conviene además revisar si tu seguro de hogar ya cubre la responsabilidad civil por daños causados por tu mascota, porque a veces la incluye. Si es así, quizá no necesites duplicarla; si no, el seguro específico de mascota cubre ese hueco. Lo que no debes es dar por hecho que estás cubierto sin haberlo comprobado.
Varias mascotas: pólizas y descuentos
Si tienes más de un animal, pregunta por las condiciones para asegurarlos a todos. Algunas compañías ofrecen descuentos por asegurar varias mascotas o permiten incluirlas en una misma póliza, lo que simplifica la gestión y a veces abarata el conjunto. Aun así, revisa que cada animal queda bien cubierto según su edad y raza: un descuento no compensa si a cambio recortas coberturas esenciales en alguno de ellos.
Mascotas: RC y salud son productos distintos
La confusión más cara: la RC obligatoria del perro cubre daños a terceros, no al propio animal. Para el veterinario necesitas un seguro de salud aparte. Muchos dueños creen que con la RC lo tienen todo y descubren tarde que la operación de su mascota no entra. Son dos productos con fines diferentes.
Qué cubre «de verdad» el seguro de mascotas
Aclara la confusión más común: el seguro de responsabilidad civil no cubre al propio animal, solo los daños que cause a otros. Para gastos veterinarios del propio perro o gato necesitas un seguro de salud aparte. Muchos dueños creen que con la RC obligatoria tienen cubierto el veterinario, y no es así.
Dudas frecuentes sobre el seguro de mascotas
¿Es obligatorio el seguro de mascotas?
La responsabilidad civil es obligatoria para perros por la normativa de bienestar animal. La cobertura veterinaria es opcional, la contratas si quieres ayuda con las facturas.
¿Cubre el seguro las enfermedades que ya tiene mi mascota?
No: las preexistencias suelen quedar excluidas. Por eso conviene contratar cuando el animal está sano y declarar su estado real.
¿Qué es más importante, la RC o el veterinario?
La responsabilidad civil es imprescindible (obligatoria y protege tu patrimonio). La veterinaria es muy útil si no quieres asumir facturas grandes por tu cuenta.
¿Por qué dos seguros con lo mismo cuestan distinto?
Por la letra pequeña: límite anual, franquicia, carencias y exclusiones. Compara esos cuatro puntos, no solo la cuota mensual.
Más dudas rápidas sobre el seguro de mascotas
¿La responsabilidad civil cubre a mi propio perro si se lesiona?
¿Cuánto suelen durar las carencias?
¿Puedo asegurar a un perro PPP con cualquier póliza?
¿Y si ya tengo la RC en el seguro de hogar?
¿Conviene cambiar de compañía si mi mascota ya está enferma?
- 📄 Cómo leer una póliza de seguros: guía completa
- 🧮 Calculadora: ¿te compensa la franquicia del seguro?
- 🛡️ Responsabilidad civil: cuánto capital conviene cubrir
- 🔁 Cambiar de aseguradora: cuándo se puede
Fuentes oficiales: la obligatoriedad de la RC para perros deriva de la normativa de bienestar animal; la supervisión del seguro corresponde a la DGSFP. Esta guía es informativa; confirma siempre tu caso en los canales oficiales.
Contenido revisado en septiembre de 2026. Guía informativa basada en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.