
Aceptar una franquicia baja la prima de golpe, y esa rebaja tiene un efecto casi hipnótico: ves menos euros en la cuota anual y el cerebro firma. El problema es que el precio real de esa franquicia no se paga hoy, sino el día (incierto) en que tengas un siniestro tuyo. Comparar esas dos cosas de cabeza es muy difícil, porque una es segura e inmediata y la otra es probable y futura. Para eso está esta calculadora: para poner las dos en la misma balanza.
La herramienta hace una cuenta muy concreta. Coge el ahorro anual que consigues al aceptar la franquicia (la diferencia entre la prima sin franquicia y la prima con ella) y lo compara con el coste esperado de esa franquicia, es decir, cuánto te costaría de media al año según los siniestros propios que sueles tener. Si el ahorro supera al coste esperado, la franquicia te sale a cuenta. Si no, estás pagando por un descuento que a la larga te cuesta dinero.
Esta página es la calculadora práctica. Si lo que buscas es entender a fondo qué es la franquicia, sus ventajas y sus letras pequeñas, tienes la guía completa en cuándo interesa un todo riesgo con franquicia. Aquí nos centramos en algo distinto y muy concreto: cómo usar bien la herramienta, cómo interpretar el veredicto que te da y qué trampas tiene tu propia cabeza al estimar los datos que le metes.
¿Te compensa la franquicia?
La franquicia abarata la prima a cambio de que pagues los primeros euros de cada siniestro tuyo. Compáralo con números.
Rellena las primas y la franquicia.
Orientativo. Solo cuenta los siniestros en los que la culpa (y por tanto la franquicia) es tuya; los de contrario no te la aplican.
Qué te está diciendo cada resultado
La calculadora te devuelve tres cifras, y conviene leerlas en orden porque cada una responde a una pregunta distinta.
El ahorro anual en prima es lo que te descuentan por aceptar la franquicia. Es un número seguro: lo ganas sí o sí cada año, tengas o no un siniestro. Es la parte fácil y la que más brilla en el presupuesto.
El coste esperado de franquicia al año es lo interesante. No es lo que pagarás (que serán cero euros en los años sin parte y el importe entero en los años con parte), sino el promedio repartido en el tiempo según tu frecuencia de siniestros. Si tienes un parte propio cada dos años y tu franquicia es de 300 €, tu coste esperado es de 150 € al año. Esa es la cifra que hay que comparar con el ahorro, porque traduce un gasto ocasional a un lenguaje anual, el mismo en el que está la prima.
El veredicto es simplemente el signo de la resta: si el ahorro supera al coste esperado, la franquicia gana; si no, pierde. Cuanto mayor sea la distancia entre ambas cifras, más clara es la decisión y menos te tiene que preocupar afinar los datos.
El punto de equilibrio, la frontera que de verdad decide
Detrás de la calculadora hay un concepto muy sencillo que merece la pena entender: el punto de equilibrio. Es la frecuencia de siniestros a la que te da exactamente igual tener franquicia o no tenerla, porque el ahorro y el coste esperado se igualan.
Calcularlo a mano es fácil. Divide el ahorro anual entre el importe de la franquicia. El resultado es el número de siniestros al año que puedes permitirte antes de que la franquicia deje de compensar. Con un ahorro de 150 € y una franquicia de 300 €, el punto de equilibrio está en 0,5 siniestros al año, o sea, uno cada dos años.
La lectura práctica es directa: si de verdad tienes menos partes que ese número, la franquicia te ahorra dinero; si tienes más, te lo quita. Por eso, cuando dudes, no mires solo el veredicto de tu escenario concreto, mira cuánto margen tienes hasta el punto de equilibrio. Una franquicia que solo compensa si conduces perfecto es una franquicia frágil; una que compensa aunque tengas algún susto de vez en cuando es una apuesta mucho más segura.
¿Cada cuánto tienes un parte de verdad?
Este es el dato que casi todo el mundo mete mal, y es justo el que más pesa en el resultado. La calculadora te pide que estimes tus siniestros propios al año, y ahí hay que ser honesto de una forma que cuesta.
Como referencia, el sector asegurador atiende en España un percance de automóvil cada pocos segundos, según los datos de siniestralidad que publica UNESPA, la asociación de aseguradoras. La frecuencia siniestral media, que mide qué porcentaje de vehículos tiene al menos un parte al año, se mueve para muchas carteras en el entorno de un parte cada dos o tres años por conductor, aunque varía mucho según la edad, la zona y el uso del coche. No lo tomes como una cifra oficial cerrada, sino como un orden de magnitud para calibrar tu estimación.
La clave es que cuentes solo lo que de verdad entra en la ecuación. No sirve tu historial completo de sustos, sino los siniestros de los que tú eres responsable y que pasarían por el seguro con franquicia. Un golpe que te da otro identificado no te cuesta franquicia, porque lo paga su seguro. Un roce que arreglas por tu cuenta sin dar parte tampoco. Y las coberturas que suelen ir sin franquicia, como lunas, robo o incendio, quedan fuera del cálculo.
Un buen ejercicio antes de tocar la calculadora es mirar hacia atrás con datos, no con sensaciones. Cuenta cuántos partes propios has dado en los últimos cinco o seis años y divide. Ese número, aunque sea incómodo, es mucho más fiable que la idea que tienes de ti mismo como conductor.
El sesgo optimista que arruina el cálculo
Aquí está la trampa más importante de toda esta decisión, y no tiene que ver con los seguros, sino con la cabeza. Casi todos los conductores se consideran mejores que la media, y casi todos creen que el próximo año conducirán sin un solo parte. Es el sesgo optimista, y al usar esta calculadora empuja siempre en la misma dirección: hacia infravalorar tus siniestros y, por tanto, hacia hacer que la franquicia parezca mejor de lo que es.
El efecto es sutil pero caro. Si tu frecuencia real es de un parte cada dos años pero tú marcas "ninguno, conduzco tranquilo", la herramienta te dirá que la franquicia es un chollo, cuando en realidad estarías justo en el punto de equilibrio o por debajo. La calculadora es honesta; los datos que le das, no siempre.
Hay un antidoto sencillo: haz dos simulaciones. Una con tu estimación optimista y otra subiendo un escalón la frecuencia de siniestros. Si en los dos casos la franquicia sigue compensando, adelántate sin miedo. Si solo compensa en el escenario optimista, tienes una señal de alarma: estás apostando a que tu buena racha durará para siempre, y las rachas no duran para siempre.
Franquicia fija o porcentual: cómo cambia lo que metes en la casilla
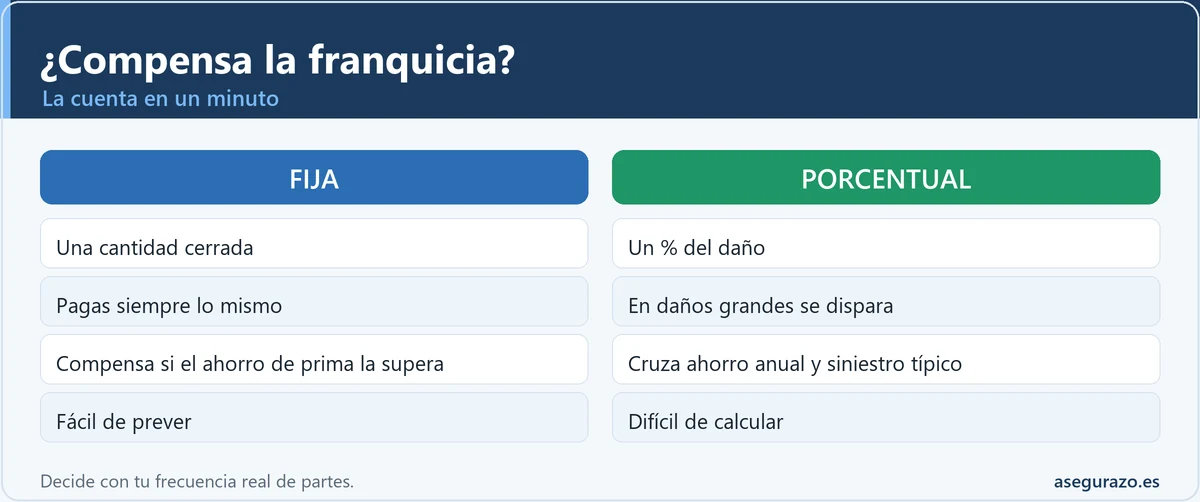
La calculadora te pide un importe de la franquicia en euros, y eso funciona perfecto cuando la franquicia es fija, que es la más habitual en el seguro de coche. Pagas siempre la misma cantidad (300 €, 500 €, la que sea) en cada siniestro tuyo, cueste lo que cueste la reparación. Ese número cerrado es justo el que la herramienta necesita.
Con la franquicia porcentual la cosa se complica, porque no pagas una cantidad fija sino un porcentaje del daño (por ejemplo, un 10%), a veces con un mínimo. Ahí no existe un importe único que meter, porque depende de lo caro que sea cada golpe. La forma sensata de usar la calculadora en ese caso es estimar el importe de un siniestro típico tuyo y calcular a mano cuánto pagarías de franquicia en ese golpe medio. Ese resultado en euros es lo que metes en la casilla.
La diferencia no es menor. Con una franquicia porcentual sin tope, un siniestro caro puede dispararte lo que pones de tu bolsillo muy por encima de lo que imaginabas al contratar. Antes de decidir, pregunta siempre a la aseguradora cómo quedaría la franquicia en un daño de, por ejemplo, 3.000 €, y compara ese número con el de una franquicia fija equivalente. Muchas veces la fija, aunque parezca menos flexible, es más predecible y sale mejor.
| Tipo de franquicia | Qué poner en la calculadora |
|---|---|
| Fija (absoluta) | El importe tal cual (p. ej. 300 €). Es directo y fiable. |
| Porcentual | El % aplicado a un siniestro típico tuyo. Calcúlalo aparte y mete el resultado en euros. |
| Mixta (% con mínimo) | Lo que resulte mayor entre el mínimo y el % de tu golpe medio. |
El coste de oportunidad del dinero que no gastas
Hay una ventaja de la franquicia que la calculadora no puede medir por sí sola, pero que conviene tener en la cabeza: el coste de oportunidad. El ahorro en prima es dinero que se queda en tu bolsillo cada año, desde el primer día. La franquicia, en cambio, solo la pagas si tienes un siniestro, y quizá no lo tengas en varios años.
Eso significa que el dinero que te ahorras trabaja para ti mientras tanto. Aunque solo lo dejes en una cuenta, o lo uses para amortizar una deuda, o simplemente para no tener que pedirlo prestado, tener ese colchón en la mano vale algo más que la misma cantidad en un gasto futuro e incierto. En la práctica, esto inclina un poco más la balanza a favor de la franquicia para quien tiene capacidad de asumir el golpe si llega.
Y ahí está la condición de fondo: la franquicia solo es una buena idea si el día que toque pagarla no te descuadra el mes. Aceptar una franquicia de 600 € para ahorrar 150 € al año tiene sentido matemático si conduces tranquilo, pero solo tiene sentido vital si esos 600 € los puedes poner sin drama cuando aparezcan. Si no tienes ese margen, a veces compensa pagar un poco más de prima a cambio de dormir tranquilo.
Errores frecuentes al usar la herramienta
Estos son los tropiezos que más distorsionan el resultado. Revísalos antes de fiarte del veredicto.
Cómo llevar el resultado a la práctica al contratar
Cuando pidas presupuesto, no te quedes con una sola cifra. Pide la póliza sin franquicia y con varios importes de franquicia (por ejemplo 300 y 600 €), porque el ahorro no crece de forma proporcional y a veces el salto de 300 a 600 apenas rebaja la prima, con lo que no vale la pena asumir el doble de riesgo.
Pasa cada combinación por la calculadora con tu frecuencia real de partes. Vas a ver rápido cuál de las opciones tiene más margen hasta el punto de equilibrio, que es la que de verdad te protege del año malo. Y antes de firmar, confirma dos cosas en el condicionado: qué tipo de franquicia es (fija o porcentual) y en qué coberturas se aplica. Esos dos detalles cambian el resultado más que cualquier ajuste fino en las cifras.
Dudas habituales
¿El ahorro que pongo debe ser la prima entera o la diferencia?
La diferencia. La calculadora ya resta la prima con franquicia de la prima sin ella. Tú solo introduces las dos primas y ella calcula el ahorro real.
¿Cuento los golpes que me hacen otros conductores?
No. La franquicia solo se aplica a los siniestros de los que eres responsable. Si el culpable es un tercero identificado, paga su seguro y a ti no te descuentan franquicia.
Tengo una franquicia porcentual, ¿qué importe pongo?
Calcula a mano el porcentaje sobre un siniestro tuyo típico y mete ese resultado en euros. Ten en cuenta que en un daño caro pagarías más, así que conviene simular también un escenario alto.
¿Cada cuánto tiene un parte un conductor medio?
Depende mucho del perfil, pero para muchas carteras la frecuencia ronda un parte cada dos o tres años. Es orientativo: usa tu historial real de los últimos años, que es mucho más fiable.
¿Por qué el "coste esperado" no coincide con lo que pagaría?
Porque es un promedio anual. En los años sin parte pagas cero y en los años con parte pagas el importe entero; el coste esperado reparte esa cantidad en el tiempo para poder compararla con la prima anual.
¿La franquicia afecta a mi bonificación?
De forma indirecta y a favor: como asumes tú los daños pequeños, es habitual no dar parte por ellos, lo que ayuda a mantener el bonus por no siniestralidad. Es un ahorro extra que la cuenta base no incluye.
¿Y si no puedo asumir la franquicia el día que toque?
Entonces, aunque salga a cuenta en la calculadora, quizá no te convenga. La franquicia solo es una buena idea si puedes pagarla sin que te descuadre las finanzas cuando aparezca un siniestro.
Sigue explorando este tema
- 📜 Seguro a todo riesgo con franquicia: cuándo interesa
- 💰 Cómo conseguir el seguro de coche más barato en 2026
- 🧮 Calculadora: ¿doy parte o pago el arreglo por mi cuenta?
- 📈 Calculadora: cuánto sube el seguro tras un parte
Una decisión de números, pero también de carácter
La franquicia no es buena ni mala en sí misma: es una forma de repartir el riesgo entre tú y la aseguradora. La calculadora resuelve la parte fría del problema, que es saber si, con tu frecuencia real de partes, el ahorro compensa el coste esperado. Pero la decisión final suma dos cosas más que solo tú conoces: cuánto confías en tu estimación (y cuánto sesgo optimista le estás metiendo) y cuánto margen tienes para poner el dinero el día que toque. Mete tus cifras, mira el punto de equilibrio, haz una segunda simulación menos optimista y decide con la cabeza fría. Los importes y condiciones de tu póliza son siempre los que manda tu aseguradora, y ante cualquier duda sobre tus derechos como asegurado puedes consultar a la Dirección General de Seguros y Fondos de Pensiones.
Contenido revisado en septiembre de 2026. Guía informativa e independiente; para tu caso concreto confirma siempre las condiciones en tu póliza o con la aseguradora.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: