
Poner precio a un funeral es lo último que nadie quiere hacer, y precisamente por eso casi todo el mundo contrata su seguro de decesos con una cifra puesta al azar o con la que le sugiere el vendedor. El problema aparece años después, en el peor momento posible: la familia llega al tanatorio, pide el servicio y descubre que el capital de la póliza no cubre ni la mitad de la factura. El resto, lo ponen ellos.
La calculadora de capital del seguro de decesos que tienes justo debajo sirve para evitar exactamente eso. Le dices el tipo de servicio que quieres, si prefieres incineración o inhumación y cuánto calculas en gastos extra, y te devuelve una estimación del capital que debería tener tu póliza para que nadie tenga que rascarse el bolsillo. Es una foto orientativa, pero es infinitamente mejor que ir a ciegas.
Un dato para que te hagas una idea de lo importante que es ajustar bien la cifra: según la referencia más citada de la OCU, un entierro medio en España ronda los 3.739 euros y una cremación unos 3.617 euros, pero entre la ciudad más cara y la más barata puede haber diferencias de más de 3.000 euros por el mismo servicio. Calcular tu capital sobre la media nacional, sin mirar tu provincia, es el error número uno.
¿Qué capital de decesos necesitas?
El seguro de decesos debe cubrir el sepelio completo. Estima el capital para que tu familia no tenga que poner nada.
Elige el tipo de servicio.
Orientativo. Los precios funerarios varían mucho por zona; pide presupuesto en tu localidad para afinar.
¿Ya sabes cuánto capital necesitas cubrir?
Puedes calcular y contratar tu seguro de decesos online con SantaLucía en unos minutos.
Contratar seguro de decesos con SantaLucía →Enlace de afiliado. Si contratas a través de él, asegurazo.es puede recibir una comisión sin coste adicional para ti. Esto no influye en el contenido de esta guía.
Cuánto cuesta hoy despedir a alguien en España
El punto de partida para cualquier cálculo de capital es una cifra incómoda pero necesaria: lo que cuesta de verdad un sepelio. Las estimaciones del sector y de organizaciones de consumidores para 2026 sitúan el coste medio de un funeral completo en una horquilla que va de los 3.500 a los 6.500 euros, dependiendo de la provincia, del proveedor y de los servicios que se contraten. La media que suele manejarse ronda los 4.400 euros y sube alrededor de un 4% cada año.
Dentro de esa horquilla, la partida más pesada casi nunca es el ataúd. Son el tanatorio (el alquiler de la sala y su tiempo de uso), la ceremonia, el coche fúnebre, el acondicionamiento del cuerpo y, en el caso de la inhumación, el coste del nicho o la sepultura. Por eso una despedida sencilla y una despedida con velatorio largo, flores, esquelas y lápida pueden separarse por miles de euros aunque el fallecimiento sea idéntico.
Estas cifras son orientativas y conviene tomarlas como un mapa, no como un presupuesto cerrado. La única forma de afinar de verdad es pedir un presupuesto en una o dos funerarias de tu localidad. Aun así, sirven para lo que nos interesa: fijar el suelo por debajo del cual tu capital se quedaría corto casi seguro.
Qué paga en realidad el capital de un seguro de decesos
Mucha gente cree que el seguro de decesos solo cubre "el entierro". En realidad, un servicio funerario bien contratado incluye una lista larga de conceptos, y el capital asegurado es la cantidad máxima con la que la póliza responde a todos ellos juntos. Si el coste total supera ese capital, la diferencia sale del bolsillo de la familia. Estas son las partidas que debería absorber:
- Servicio funerario básico: féretro o urna, sudario, acondicionamiento y tanatopraxia del cuerpo.
- Tanatorio y velatorio: alquiler de sala, tiempo de uso y personal.
- Coche fúnebre y traslados dentro de la misma localidad.
- Incineración o inhumación: horno crematorio y entrega de cenizas, o nicho y trabajos de sepultura.
- Ceremonia civil o religiosa.
- Trámites administrativos: certificado de defunción, inscripción en el Registro Civil, licencias y permisos.
- Extras habituales: flores, esquelas, recordatorios y lápida.
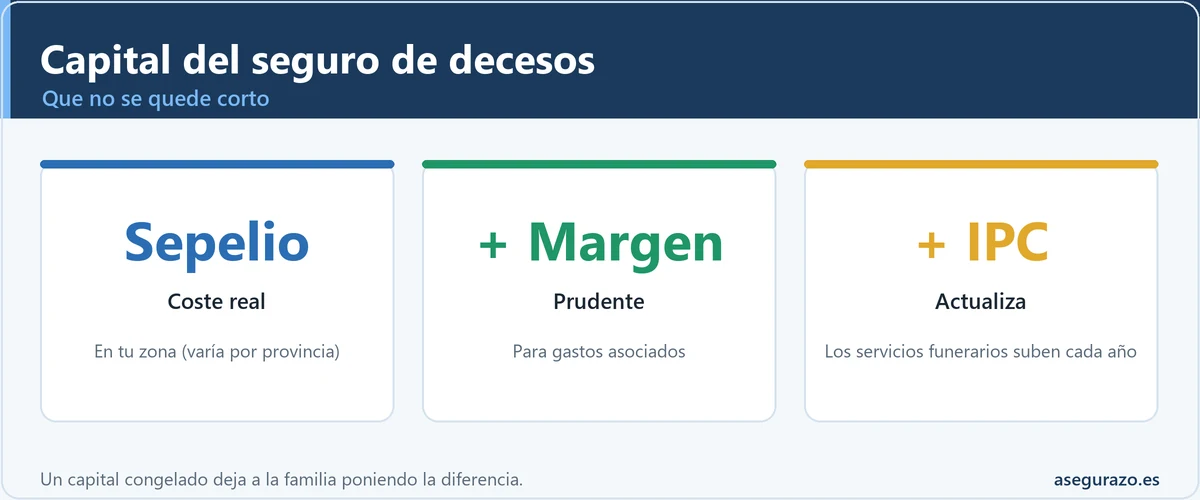
Fíjate en que la mayoría de esos conceptos son inevitables. No son lujos, sino el mínimo para poder despedir a una persona con dignidad. Cuando calcules tu capital, la pregunta correcta no es "cuánto quiero gastar", sino "cuánto va a costar sí o sí este servicio en mi ciudad dentro de unos años". Ahí es donde entra en juego la calculadora de arriba.
Incineración o inhumación: por qué cambia tanto la cifra
La decisión entre incineración e inhumación es la que más mueve el capital que necesitas, y no por capricho. La cremación suele ser más económica porque prescinde de dos costes que la inhumación arrastra siempre: el nicho o la sepultura y los trabajos asociados de albañilería y mantenimiento. Por eso la calculadora suma un extra cuando eliges inhumación.
Hay un matiz que casi nadie tiene en cuenta al contratar la póliza siendo joven: la voluntad de la persona puede cambiar con los años, y la de la familia también. Si no lo tienes decidido, lo más prudente es contratar un capital suficiente para el servicio más caro de los dos, normalmente la inhumación con nicho. Así, elijan lo que elijan tus seres queridos el día de mañana, la póliza responde. Un capital pensado solo para una cremación básica puede quedarse muy corto si al final la familia opta por un entierro tradicional.
Cuánto capital contratar según tu ciudad
La geografía es el factor que más gente ignora y el que más dinero mueve. Un servicio funerario sencillo, sin extras, puede costar el doble en una ciudad que en otra. Las plazas más caras suelen ser Madrid, Barcelona, Bilbao y Valencia, junto con puntos concretos como Vigo, donde se han reportado entierros por encima de los 6.000 euros. En el interior y el sur, con ciudades como Zaragoza o Cádiz, los importes bajan de forma notable.
La lectura práctica es sencilla. Si vives en Madrid o Barcelona, un capital de 3.500 euros probablemente se quede corto, mientras que en una ciudad media del sur puede ser razonable. Ajusta siempre la calculadora a tu realidad local y, si tienes dudas, tira por lo alto: pasarse un poco tiene solución, quedarse corto se lo come la familia.
El enemigo invisible: la inflación funeraria
Aquí está el fallo más grave y más silencioso de los seguros de decesos. En la mayoría de las pólizas, el capital asegurado se queda congelado en la cifra del día que firmaste, salvo que pidas subirlo (y pagues más prima). Pero los servicios funerarios no se congelan: suben cada año, con frecuencia por encima del IPC general. Una póliza contratada hace veinte años con 3.000 euros de capital hoy puede cubrir apenas la mitad de un sepelio.
La solución es doble. Primero, contrata la revalorización automática del capital ligada al IPC o al coste de los servicios funerarios; España es de los pocos países donde algunas aseguradoras la ofrecen, aunque no es obligatoria por ley, así que hay que pedirla y confirmar que está en el contrato. Segundo, aunque tengas revalorización, revisa el capital cada tres o cuatro años y compáralo con lo que costaría hoy el servicio en tu ciudad. Es un trámite de cinco minutos que puede ahorrar miles de euros a quien te sobreviva.
Dos errores opuestos: capital corto y sobreseguro
Capital insuficiente
Es el problema más común. Los beneficiarios descubren en el tanatorio que el capital no cubre el coste real del servicio, y la diferencia la tienen que asumir ellos, en efectivo y con prisa. En familias donde nadie tiene claro quién paga, esto genera conflictos, reproches e incluso reclamaciones. Contratar barato para pagar poca prima puede salir carísimo justo cuando nadie tiene la cabeza para discutir de dinero.
Sobreseguro
El extremo contrario también existe: pagar prima durante décadas por un capital muy superior al coste real del sepelio. Aquí conviene entender qué tipo de póliza tienes, porque de eso depende qué pasa con lo que sobra. Si es una póliza de prestación de servicios (la aseguradora paga directamente a la funeraria), simplemente no hay devolución de un capital sobrante, porque no manejan dinero en metálico. Si es una póliza que abona un capital, el excedente entre lo cubierto y lo gastado corresponde por ley al tomador o, en su defecto, a los herederos.
Decesos con capital adicional en metálico
Existe una modalidad que resuelve de raíz el miedo al capital corto y al sobreseguro: el decesos con capital adicional en metálico. Además de garantizar el servicio funerario completo, la póliza incluye una cantidad extra que se entrega en efectivo a los beneficiarios. Ese dinero sirve para lo que la familia decida: gastos que el seguro no cubre, trámites de herencia, o simplemente un colchón en un momento delicado.
Es una buena opción para quien quiere asegurarse de que el servicio queda cubierto pase lo que pase con los precios y, a la vez, dejar algo de liquidez. Ten en cuenta que ese capital adicional encarece la prima, así que valóralo según tu situación. Si tu prioridad es que el sepelio esté cubierto y punto, una póliza de prestación de servicios bien dimensionada puede bastar.
Qué pasa si el capital no llega el día del sepelio
Si el coste del servicio supera el capital de la póliza, la aseguradora cubre hasta el límite contratado y la familia tiene que abonar la diferencia a la funeraria. No hay truco ni cláusula que lo evite: el capital es un tope. Por eso todo este cálculo importa tanto de antemano, cuando todavía se puede ajustar sin agobios.
Al revés, si sobra dinero y tu póliza es de capital, la aseguradora debe devolver esa diferencia a los beneficiarios o herederos, en muchos casos de forma automática. Conviene tener claro quién figura como beneficiario en la póliza: si no se nombró a nadie, el derecho pasa a los herederos legales, con el papeleo que eso implica. Revisar los beneficiarios es tan importante como revisar el capital.
Alternativas al seguro de decesos
El seguro de decesos no es la única vía para cubrir un sepelio. Merece la pena conocer las alternativas para decidir con criterio:
- Ahorro finalista: reservar tú mismo un capital (por ejemplo, 5.000 o 6.000 euros) en una cuenta o depósito destinado solo a esto. Evitas pagar primas, pero requiere disciplina y que ese dinero esté disponible y a nombre de alguien que pueda usarlo rápido cuando llegue el momento.
- Plan funerario prepagado: contratado directamente con una funeraria, dejas el servicio pactado y pagado. Da mucho control sobre lo que quieres, pero te ata a esa funeraria concreta.
- Coberturas de repatriación: si vives o viajas mucho fuera de tu provincia o del país, revisa que la póliza incluya el traslado. Algunas modalidades cubren la repatriación completa e incluso los gastos de un acompañante, algo que un ahorro finalista sencillo no contempla.
La ventaja del seguro de decesos frente al ahorro puro es que la cobertura es total desde el primer día (superados los plazos de carencia), aunque fallezcas al mes de contratar. Con el ahorro finalista, si el fallecimiento llega pronto, es posible que no hayas acumulado lo suficiente. Cada opción tiene su lógica según tu edad, tu salud y tu capacidad de ahorro.
Errores que vacían el capital sin que te des cuenta
- Calcular sobre la media nacional ignorando que tu ciudad es más cara.
- No contratar revalorización y dejar el capital congelado durante años.
- Dimensionar solo para cremación cuando la familia podría preferir inhumación.
- Olvidar los extras (flores, esquelas, lápida) que no aparecen en el precio "desde".
- No revisar quién figura como beneficiario de un posible capital sobrante.
Dudas habituales sobre el capital del decesos
¿Qué capital de decesos es suficiente en 2026?
Depende de tu ciudad y del tipo de servicio, pero como referencia general una horquilla de 4.000 a 6.000 euros cubre un servicio completo en la mayoría de zonas. En grandes capitales conviene acercarse al extremo alto. Usa la calculadora de arriba con tus datos para afinar.
¿El capital sube solo con los años?
Solo si has contratado la revalorización automática ligada al IPC o al coste de los servicios funerarios. No es obligatoria por ley, así que si no la pediste, tu capital sigue congelado en la cifra original. Revisa tu póliza para comprobarlo.
¿Qué pasa si el capital no cubre todo el sepelio?
La aseguradora paga hasta el límite contratado y la familia abona la diferencia a la funeraria. No hay forma de esquivar ese tope, por eso conviene dimensionar bien el capital desde el principio.
¿Me devuelven el dinero si sobra capital?
Si tu póliza es de capital, sí: el excedente corresponde al tomador o a los herederos. Si es de prestación de servicios (la aseguradora paga directamente a la funeraria), normalmente no hay devolución porque no manejan efectivo sobrante.
¿Es mejor incineración o inhumación para ajustar el capital?
La incineración suele ser más barata porque no incluye nicho ni sepultura. Si no lo tienes decidido, dimensiona el capital para la inhumación, que es la opción más cara, y así la póliza responde elijas lo que elijas.
¿Conviene un decesos con capital adicional en metálico?
Es útil si quieres dejar liquidez extra a tus beneficiarios además del servicio cubierto. Encarece la prima, así que valóralo según tus necesidades. Si solo buscas cubrir el sepelio, no es imprescindible.
¿Cada cuánto debo revisar el capital?
Cada tres o cuatro años, y siempre que cambies de ciudad o notes que los precios funerarios han subido mucho. Comparar tu capital con lo que costaría hoy el servicio es un trámite rápido que evita sustos.
Más guías para entenderlo mejor
- 🧮 Prima nivelada o natural en el decesos: cuál te conviene
- 💶 Calculadora del capital necesario en un seguro de vida
- 🏠 Calcula la suma asegurada correcta de tu seguro de hogar
- 📄 Cómo leer tu póliza de seguros sin perderte
- 🔗 ⚰️ Seguros de Decesos: ¿Es Mejor Pagar Mes a Mes o Tener un Plan de Ahorro?
Dejar la cifra bien atada es el mejor regalo
Nadie contrata un seguro de decesos con ilusión, pero muy poca gente se arrepiente de haber ajustado bien el capital. Al final, todo se reduce a una idea sencilla: que el día que faltes, tu familia solo tenga que despedirte, no que buscar dinero. Parte del coste real en tu ciudad, súmale un margen para los extras, blinda la cifra con revalorización y revísala de vez en cuando. La calculadora de esta página te da el punto de partida; el resto es sentarse cinco minutos a mirar tu póliza. Como referencia oficial e independiente puedes apoyarte en la Dirección General de Seguros y Fondos de Pensiones y en Unespa, y para consultas y reclamaciones normativas, en el BOE.
Contenido revisado en septiembre de 2026. Guía informativa e independiente; para tu caso concreto confirma siempre las condiciones en tu póliza o con la aseguradora.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: