
Cada vez que compras un billete de avión aparece la misma pregunta: ¿contrato un seguro solo para este viaje o me sale mejor uno anual que cubra todo el año? La respuesta no es un capricho de marketing, es pura aritmética. Un seguro por viaje para una semana en Europa puede rondar los 25 euros, mientras que una póliza anual multiviaje que cubre viajes ilimitados durante doce meses arranca desde algo más de cien. Cruza esas cifras con el número de escapadas que sueles hacer y la decisión se ilumina sola.
El problema es que casi nadie hace esa cuenta antes de pagar. Se contrata a última hora, en la misma web de la aerolínea, sin comparar y sin mirar qué cubre de verdad. Y ahí es donde muchos viajeros acaban pagando de más año tras año, o peor, descubriendo en el mostrador de un hospital en el extranjero que su cobertura era ridícula. Esta página existe para que tomes la decisión con datos, no con la prisa del check-in.
La calculadora de abajo es directa: metes lo que te cuesta un seguro puntual, cuántos viajes prevés este año y el precio del anual que estás mirando. Te dice el coste total de ir contratando uno a uno, el del anual y cuál te conviene. Después, en el artículo, entramos en lo que la calculadora no puede saber por ti: qué coberturas son innegociables según a dónde vayas, por qué la Tarjeta Sanitaria Europea se queda corta y dónde están las trampas de la letra pequeña.
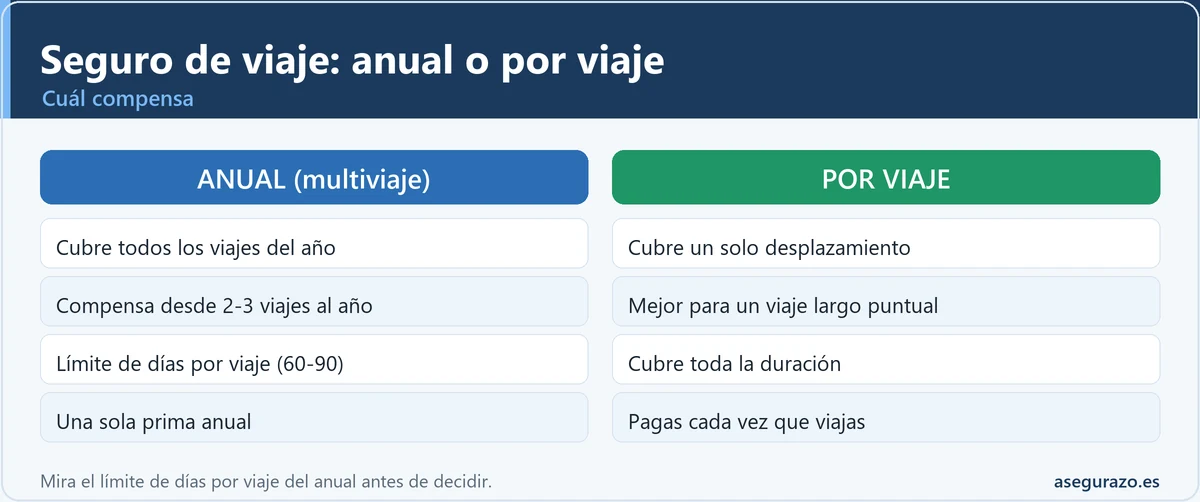
¿Seguro de viaje anual o por viaje?
Si haces varios viajes al año, un seguro anual multiviaje puede salir más a cuenta que pagar uno cada vez. Compáralo.
Introduce los precios y el número de viajes.
Orientativo. El anual suele tener un límite de días por viaje (a menudo 60-90); comprueba que cubre tus estancias.
La cuenta real: ¿desde cuántos viajes compensa el anual?
La regla que repiten las aseguradoras es que el anual multiviaje empieza a compensar a partir de dos o tres viajes al año. Y en general es cierta, pero conviene entender por qué, porque el número exacto depende de dos variables que casi nunca son iguales para dos viajeros distintos: cuánto cuesta cada póliza puntual y qué precio tiene el anual que estás mirando.
Imagina que cada seguro por viaje te sale de media por unos 35 euros. Con tres viajes al año llevas gastados 105 euros, muy cerca ya de lo que cuesta un anual básico. Con el cuarto viaje el anual ya te ha ahorrado dinero de forma clara, y a partir de ahí todo lo que viajes de más es cobertura gratis. La clave está en que el coste del anual es fijo: da igual que hagas cuatro viajes o doce, pagas lo mismo.
Hay un matiz que engaña a mucha gente. No todos los viajes cuestan lo mismo. Una semana en Europa puede salir por 25 euros, pero dos semanas en Japón con buena cobertura médica se van fácilmente por encima de 60. Si tus viajes son de destinos caros, el anual amortiza antes, a veces con solo dos desplazamientos. Si son escapadas cortas y baratas por Europa, quizá necesites cuatro o cinco para que la cuenta salga a favor del anual. Por eso la calculadora te pide el precio real de tu seguro por viaje, no una media inventada.
Tres perfiles de viajero y qué le conviene a cada uno
El viajero de vacaciones
Sales una vez al año, casi siempre en verano. Contratar un anual sería pagar once meses de cobertura que no usas.
Le conviene: seguro por viaje, ajustado a las fechas exactas.
El de las escapadas
Un puente aquí, una semana allá, algún fin de semana largo fuera. Estás en la frontera exacta donde la cuenta puede caer para cualquier lado.
Le conviene: calcular con cifras reales. Aquí decide el precio, no la intuición.
El viajero frecuente
Viajas por trabajo, por hobby o las dos cosas. Contratar uno a uno es tedioso y sale caro, y encima corres el riesgo de olvidarte.
Le conviene: anual multiviaje, casi sin discusión.
Qué cubre de verdad un seguro de viaje (y sus límites)
Comparar solo el precio es el error clásico. Un seguro de 20 euros y otro de 60 pueden parecer lo mismo en la ficha de contratación y ser mundos distintos cuando de verdad los necesitas. Lo que marca la diferencia son las coberturas y sus límites, esa cifra que dice hasta cuánto paga la aseguradora por cada concepto. Estas son las coberturas que forman el esqueleto de cualquier póliza seria.
Gastos médicos y asistencia en el extranjero. Es la cobertura estrella y la razón principal para contratar. Incluye atención de urgencia, hospitalización, pruebas, intervenciones y medicamentos. El límite lo es todo: en Europa suele bastar con 100.000 euros, pero para destinos como Estados Unidos o buena parte de Asia hay que buscar cifras muy superiores, porque una noche de hospital allí puede costar lo que un coche.
Repatriación sanitaria. Cubre el traslado médico de vuelta a España si tu estado lo requiere, con medios adaptados. Esta cobertura debería ser ilimitada o a coste real, nunca tener un tope bajo, porque un vuelo medicalizado transoceánico se cuenta en decenas de miles de euros. También suele incluir el desplazamiento y alojamiento de un familiar si te hospitalizan varios días.
Cancelación del viaje. Es opcional y muchas veces la más rentable. Te devuelve lo que ya pagaste (vuelos, hoteles, excursiones) si tienes que anular antes de salir por una causa justificada de las decenas que recogen las pólizas, como enfermedad, un ingreso familiar o un despido. Ojo al límite, que suele moverse entre 2.000 y 5.000 euros, y a la lista cerrada de causas.
Equipaje. Cubre robo, pérdida o daño de tus maletas, y a menudo la demora en la entrega por parte de la aerolínea. Los límites habituales van de 1.500 a 2.500 euros, casi siempre con una indemnización proporcional según la antigüedad de lo perdido, no el precio de reponerlo a estreno.
Responsabilidad civil. Paga si causas un daño a otra persona o a sus cosas durante el viaje y te reclaman. Los límites arrancan desde unos 30.000 euros y suben mucho en las pólizas completas. Es la cobertura de la que nadie se acuerda hasta que rompe algo caro que no era suyo.
La franquicia: el número escondido que te puede dejar sin cobro
La franquicia es la cantidad que pagas tú antes de que entre la aseguradora. Si tu póliza tiene 50 euros de franquicia en gastos médicos y la consulta te cuesta 45, no cobras nada. Muchos seguros baratos esconden franquicias en las coberturas más usadas, y por eso parecen gangas hasta que hay un parte. Un seguro sin franquicia en asistencia médica suele valer la diferencia de precio, sobre todo en destinos donde cualquier visita ya cuesta un dinero.
Fíjate también en las exclusiones. Las enfermedades preexistentes, los deportes de riesgo, los episodios relacionados con alcohol o drogas y las zonas con recomendación oficial de no viajar suelen quedar fuera de serie. Antes de un destino delicado conviene revisar las recomendaciones de viaje del Ministerio de Asuntos Exteriores, porque viajar contra una alerta puede anular la cobertura.
Dentro y fuera de la UE: por qué la Tarjeta Sanitaria Europea no basta
Aquí está el malentendido más caro entre los viajeros españoles. Mucha gente cruza a Francia, Italia o Portugal convencida de que con la Tarjeta Sanitaria Europea (TSE) lo tiene todo cubierto. Y no es así. La TSE es útil, gratuita y conviene llevarla siempre, pero cubre mucho menos de lo que la gente cree.
La tarjeta te da acceso a la sanidad pública del país de destino en las mismas condiciones que tienen sus ciudadanos. Eso significa dos cosas incómodas. Primera: si en ese país los residentes pagan parte de la consulta o de la medicación, tú también la pagas. No es gratis por defecto. Segunda: solo vale en centros públicos, así que si la urgencia más cercana es una clínica privada, la TSE no sirve y la factura corre de tu cuenta.
Y hay un vacío enorme: la TSE no cubre la repatriación. Si necesitas volver a España en un avión medicalizado, la tarjeta no paga ni un euro de ese traslado, que es justo el gasto que puede arruinar a una familia. Tampoco cubre equipaje, cancelación, responsabilidad civil ni asistencia telefónica en español. Es un complemento, no un sustituto del seguro.
Fuera de la Unión Europea y del Espacio Económico Europeo (más Suiza y Reino Unido, donde la tarjeta sigue teniendo validez), la TSE directamente no existe. En Estados Unidos, Canadá, Japón, Tailandia o cualquier destino de larga distancia estás completamente por tu cuenta sin un seguro privado. Ahí no es que sea recomendable contratarlo: es que sería imprudente no hacerlo.
Cobertura médica orientativa según a dónde vayas
| Destino | Cobertura médica orientativa | Qué vigilar |
|---|---|---|
| Europa (UE/EEE) | Desde 30.000 €, mejor 100.000 € | Lleva también la TSE; suma repatriación |
| Resto del mundo (medio) | 100.000 € o más | Repatriación ilimitada, sin franquicia |
| EE. UU. y Canadá | 150.000 € a 1.000.000 € | Los hospitales privados son carísimos |
| Asia y destinos lejanos | Desde 100.000-150.000 € | Cobertura de evacuación y actividades |
Cifras orientativas de referencia habitual en el mercado, no importes oficiales. Ajusta según la póliza y el destino concreto.
El seguro de la tarjeta de crédito: útil, pero con letra pequeña
Muchas tarjetas premium (oro, platino y similares) incluyen un seguro de viaje gratuito. Es una ventaja real y conviene saber qué llevas, pero rara vez sustituye a una póliza específica. El primer requisito que casi nadie lee: en la mayoría de casos la cobertura solo se activa si pagas el viaje con esa tarjeta. Si compraste los vuelos con otra, no hay seguro.
Además, las coberturas de tarjeta suelen ser más limitadas y con topes más bajos que un seguro de viaje completo. Los gastos médicos pueden quedarse cortos para un destino caro, la cancelación cubrir causas muy contadas y la asistencia no siempre incluir repatriación en condiciones. Sirven como red de seguridad para una escapada corta por Europa, pero para un viaje largo o lejano es arriesgado depender solo de la tarjeta. Lee las condiciones concretas de tu banco antes de dar el viaje por asegurado.
Casos especiales: negocios, estudiantes y Erasmus
No todos los viajes son de placer, y aquí el cálculo entre anual y por viaje cambia bastante. Estos son los perfiles donde conviene afinar más.
Viajes de negocios. Si te desplazas por trabajo varias veces al año, el anual multiviaje es casi siempre la opción lógica: te olvidas de contratar antes de cada salida y siempre viajas cubierto, incluso cuando el viaje surge de un día para otro. Muchas pólizas anuales incluyen expresamente el motivo de negocio, pero conviene confirmarlo, porque algunas modalidades solo cubren el viaje de ocio.
Estudiantes y Erasmus. Aquí la lógica del anual multiviaje no encaja, porque no son viajes cortos y repetidos, sino una estancia larga de meses. Para eso existen los seguros de estudiante o de larga estancia, con coberturas propias como la compensación por pérdida de clases o la interrupción de los estudios por causa grave. En muchos programas Erasmus el seguro es obligatorio, y para visados de estudiante fuera de la UE (Estados Unidos, Canadá, Australia, Japón) es un requisito habitual para entrar. La Tarjeta Sanitaria Europea no cubre repatriación ni responsabilidad civil, así que no basta ni para una estancia dentro de la Unión.
Errores que hacen que pagues de más o te quedes sin cobro
Cómo usar la calculadora para acertar
La herramienta de arriba resuelve la parte matemática, que es la que más gente se salta. Para que el resultado sea fiable, mete cifras reales, no aproximadas. En el precio por viaje pon lo que te costaría el seguro que de verdad contratarías, con las coberturas que necesitas, no el más barato de la lista. En viajes al año sé honesto con lo que sueles hacer, mirando los dos o tres años anteriores, no lo que te gustaría viajar.
En el precio del anual usa el de una póliza equivalente en coberturas a la que compararías por viaje. Comparar un anual básico con un por viaje premium falsea el resultado. Cuando la calculadora te diga cuál conviene, recuerda que solo habla de dinero: si el anual gana por poco pero sus coberturas se quedan cortas para tu próximo destino lejano, la decisión sensata puede ser la otra. El precio decide en el empate, la cobertura decide en lo importante.
Dudas habituales
¿A partir de cuántos viajes al año compensa el anual multiviaje?
Como referencia, a partir de dos o tres viajes al año suele salir a cuenta, pero depende del precio de cada póliza. Si tus viajes son a destinos caros, el anual amortiza antes; si son escapadas cortas y baratas, quizá necesites cuatro o cinco. La calculadora lo resuelve con tus cifras.
¿El seguro anual cubre viajes de cualquier duración?
No. Casi siempre tiene un tope de días por viaje, habitualmente entre 60 y 90 días consecutivos. Cubre viajes ilimitados en número, pero cada uno debe caber en ese límite. Para una estancia más larga necesitarás un seguro específico aunque tengas el anual.
¿Me vale la Tarjeta Sanitaria Europea en lugar del seguro?
No como sustituto. La TSE da acceso a la sanidad pública de otros países de la UE en sus mismas condiciones, pero no cubre repatriación, ni centros privados, ni equipaje, ni cancelación, y no sirve fuera de la Unión. Es un buen complemento gratuito, nada más. Puedes solicitarla en la web de la Seguridad Social.
¿Qué cobertura médica necesito para Estados Unidos?
Cifras altas. Los costes sanitarios allí son de los más caros del mundo, así que se suele buscar desde 150.000 euros hacia arriba, y no es raro contratar coberturas de hasta un millón. Asegúrate de que la repatriación sea ilimitada y de que no haya franquicia en asistencia.
¿Sirve el seguro de mi tarjeta de crédito?
Puede servir como red de seguridad para escapadas cortas por Europa, pero suele exigir que pagues el viaje con esa tarjeta y tiene topes más bajos que una póliza completa. Para viajes largos o lejanos es arriesgado depender solo de él. Lee las condiciones de tu banco antes de decidir.
¿El seguro me cubre si cancelo el viaje?
Solo si contrataste la cobertura de cancelación, que es opcional, y si el motivo está en la lista cerrada de causas justificadas de la póliza. Debe contratarse al reservar, no justo antes de salir. Revisa el límite máximo y las causas admitidas antes de contar con ella.
¿Dónde reclamo si mi aseguradora de viaje no me paga?
Primero al servicio de atención al cliente o defensor del asegurado de la compañía. Si no responde en dos meses o no te satisface, puedes acudir a la Dirección General de Seguros y Fondos de Pensiones (dgsfp.mineco.gob.es), que es el organismo supervisor.
Guías relacionadas
- 🌍 Coberturas de seguro de viaje según tu destino
- 📄 Cómo leer una póliza de seguros sin perderte
- ⚖️ Qué hacer si tu seguro no quiere pagar
- 🛡️ Calculadora de responsabilidad civil: cuánto cubrir
- 🔗 Seguro de viaje para estudiantes Erasmus: qué debe cubrir y cómo elegirlo
Decide con la cuenta hecha, no en el mostrador del check-in
La elección entre anual y por viaje no tiene una respuesta única, tiene tu respuesta, y sale de cruzar cuánto viajas con cuánto cuesta cada opción. Haz primero la cuenta con la calculadora para saber qué te conviene por dinero, y después mira la cobertura para asegurarte de que la opción ganadora también te protege de verdad en tu próximo destino. Un anual barato con coberturas cortas no compensa, igual que un por viaje carísimo repetido cuatro veces es tirar el dinero.
El seguro de viaje bien elegido es de esas cosas que no se notan hasta que se necesitan, y entonces se nota todo. Dedícale los diez minutos de comparar coberturas y límites antes de pagar, y viajarás con la tranquilidad de saber exactamente qué llevas puesto. Las cifras de esta página son orientativas y de mercado; para tu caso concreto confirma siempre condiciones, límites y exclusiones en la póliza y con la aseguradora.
Contenido revisado en septiembre de 2026. Guía informativa e independiente; para tu caso concreto confirma siempre las condiciones en tu póliza o con la aseguradora.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: