
Casi todos tenemos varias coberturas de responsabilidad civil repartidas por nuestras pólizas (en el hogar, en el coche, en el seguro de la mascota) y casi nadie sabe con cuánto capital cuenta en cada una. Es la garantía más silenciosa del seguro: no la usas casi nunca, pero el día que la necesitas es la que decide si una reclamación de un tercero la paga tu aseguradora o la pagas tú con tu casa y tus ahorros.
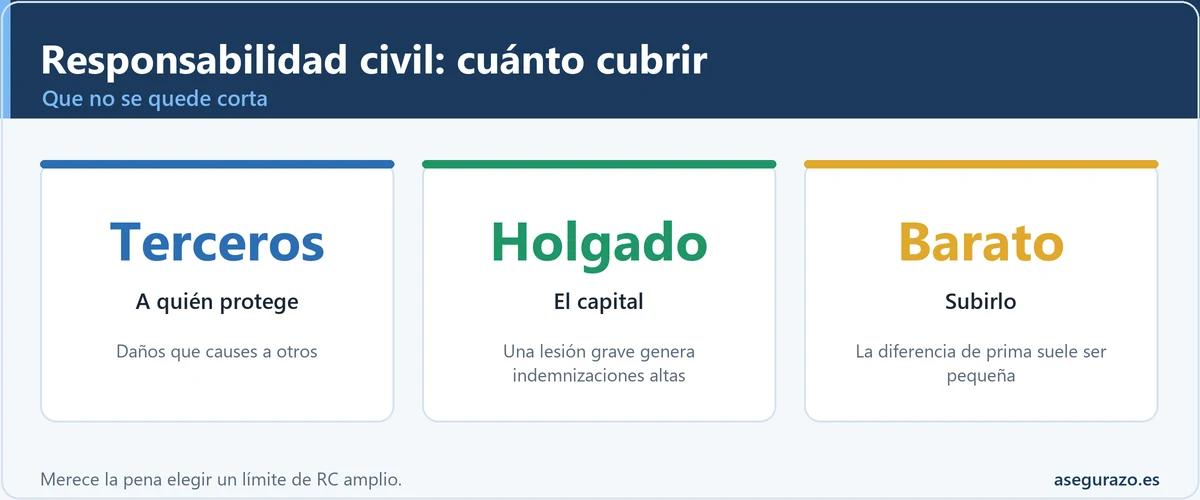
La buena noticia es que subir ese capital cuesta muy poco. Pasar de un límite básico a uno amplio en un seguro de hogar puede suponer unos pocos euros al año, mientras que una lesión grave a otra persona puede generar una indemnización de cientos de miles de euros. Por eso conviene calcular cuánto patrimonio tienes realmente expuesto antes de firmar el mínimo que te ofrezcan por defecto.
La calculadora de abajo te da una cifra de referencia a partir de lo que tendrías que proteger (vivienda, ahorros e ingresos). No sustituye al consejo de tu mediador, pero te evita el error más común: contratar un capital pensado para el importe del recibo y no para el tamaño del daño que podrías causar.
¿Cuánta responsabilidad civil necesitas?
La cobertura de responsabilidad civil paga si causas un daño a otra persona. Debe ser suficiente para proteger tu patrimonio de una indemnización grande.
Introduce tus datos.
Orientativo. Una indemnización por lesiones graves a un tercero puede alcanzar cientos de miles de euros; conviene ir sobrado en esta cobertura, que suele ser barata.
Qué es exactamente la responsabilidad civil y por qué te afecta
La responsabilidad civil es la obligación legal de reparar el daño que causas a otra persona o a sus bienes. No hace falta ser mala persona ni cometer un delito: basta con un descuido cotidiano. Un maceta que cae de tu balcón, un escape de agua que arruina el piso del vecino de abajo, tu perro que muerde a alguien en el parque o tu hijo que rompe el móvil de un compañero. En todos esos casos, la ley te obliga a pagar los daños, y ahí es donde entra el seguro.
El marco general lo fija la Ley 50/1980 de Contrato de Seguro. Su artículo 73 lo resume bien: por el seguro de responsabilidad civil el asegurador se obliga a cubrir el riesgo de que nazca a tu cargo la obligación de indemnizar a un tercero por los daños de los que seas civilmente responsable. Dicho en cristiano: tu póliza se pone en tu lugar y paga la factura al perjudicado, hasta el límite que hayas contratado.
Un detalle que mucha gente ignora es la acción directa del perjudicado. El artículo 76 de esa misma ley permite que la víctima reclame directamente a tu aseguradora, sin tener que demandarte a ti primero. Esto agiliza el cobro para quien sufre el daño, pero también significa que tu seguro va a intervenir sí o sí, así que interesa que tenga capital de sobra para cerrar el asunto sin que te salpique.
Dónde tienes ya cobertura de RC (probablemente más de la que crees)
La RC no es un seguro suelto que tengas que ir a comprar aparte (aunque existe la póliza específica de RC familiar). Normalmente viene incrustada en contratos que ya tienes. El problema es que cada una cubre un ámbito distinto y con un capital distinto, y rara vez se revisan juntas. Este es el mapa básico:
| Dónde está | Qué cubre | Capital habitual |
|---|---|---|
| Seguro de hogar | Daños que tú o tu familia causáis a terceros desde la vivienda (agua al vecino, objetos que caen) y en la vida privada | Desde 150.000 hasta 600.000 €, ampliable |
| Seguro de coche | Daños a personas y bienes ajenos conduciendo. Es obligatoria por ley | Límites legales muy altos (ver abajo) |
| Seguro de mascota | Daños que provoque tu animal. Obligatoria para perros | Suele partir de 150.000 € |
| RC familiar | Vida privada de todo el núcleo familiar, dentro y fuera de casa | 300.000 € o más |
| RC profesional / autónomo | Errores o negligencias en tu trabajo que dañan a un cliente o tercero | Según actividad, a medida |
La conclusión práctica es que conviene abrir cada póliza y anotar el límite de RC que tiene. Es muy fácil descubrir que el seguro de hogar cubre 150.000 euros porque nadie tocó la casilla al contratarlo, cuando por unos euros más podrías tener 600.000.
RC obligatoria y RC voluntaria: la diferencia que decide tu exposición
En el seguro de coche, la ley distingue dos capas. La responsabilidad civil obligatoria (el llamado seguro obligatorio del automóvil o SOA) es la que no puedes dejar de contratar para circular. Sus límites, fijados por la normativa de circulación de vehículos a motor, son muy elevados: en torno a 70 millones de euros por siniestro para daños a personas y unos 15 millones para daños materiales, con independencia del número de víctimas.
Esos importes suenan a que nunca te vas a quedar corto en el coche, y en la práctica casi nadie los agota. La RC voluntaria del coche añade una capa por encima (habitualmente 50 millones más) para los casos extremos con varios heridos graves. Es barata y no está de más, pero no es donde suele fallar la gente.
El punto flaco está en el resto de coberturas de RC (hogar, familiar, mascota), donde tú eliges el capital y donde los límites son muchísimo más modestos. Ahí la diferencia entre lo obligatorio y lo voluntario se convierte en la diferencia entre estar cubierto y no estarlo. Un mismo accidente (por ejemplo, provocar una caída grave a un peatón cuando vas en bici) puede irse a una indemnización de seis cifras, y ahí un límite de 150.000 euros puede quedarse corto.
Cuánto capital de RC conviene realmente
La lógica de la calculadora de arriba es la misma que recomiendan las asociaciones de consumidores: el capital debe cubrir, como mínimo, el patrimonio que tienes expuesto (vivienda y ahorros) más un margen amplio, porque las indemnizaciones por lesiones personales no dependen de lo que tú tengas, sino de la gravedad del daño. Un tribunal fija la cifra según el baremo de daños, y luego el perjudicado la cobra de tu seguro o, si no llega, de tu bolsillo.
Como orientación, estos son los tramos que se manejan en el mercado y a quién le encajan. No son cifras oficiales, sino referencias habituales que deberías ajustar a tu situación:
El mínimo que suele venir por defecto. Se queda corto para casi cualquiera con vivienda en propiedad o ahorros. Válido solo como suelo, no como objetivo.
El punto de equilibrio recomendado con más frecuencia para un hogar medio. Cubre la mayoría de siniestros domésticos y de la vida privada.
La opción tranquila. Suele costar muy poco más que la de 300.000 y protege bien frente a lesiones graves a terceros.
Para patrimonios altos, autónomos, propietarios que alquilan o quien quiere ir totalmente sobrado. No todas las compañías lo ofrecen.
La razón por la que casi siempre merece la pena subir de 300.000 a 600.000 euros es puramente de precio: en muchos seguros de hogar ese salto cuesta del orden de unos pocos euros al año. Es de las pocas decisiones en un seguro donde pagas muy poco a cambio de mucha protección, así que conviene aprovecharlo.
Por qué un capital bajo te deja el patrimonio al aire
Aquí está el nudo del asunto. La RC de tu seguro paga hasta el límite contratado. Si la indemnización que te reclaman supera ese tope, la diferencia sale de tu patrimonio. Y el patrimonio, en España, responde de las deudas de forma amplia: la casa, la cuenta corriente, e incluso una parte de tus ingresos futuros vía embargo de nómina.
Pongamos un caso habitual. Imagina que se te olvida cerrar bien una llave y una fuga de agua daña seriamente la vivienda reformada del vecino de abajo, con muebles, parqué y una obra reciente. La factura de reparación puede acercarse a los 40.000 o 60.000 euros. Si tu RC de hogar tiene 150.000 euros de límite, no hay problema. Pero si en ese mismo siniestro alguien resbala y sufre una lesión con secuelas, la parte de daños personales puede dispararse y comerse el capital. A partir de ahí, pagas tú.
Los siniestros que de verdad hacen daño al bolsillo no son los materiales, sino los personales: una caída con fractura de cadera en una persona mayor, un atropello con un ciclista, una quemadura grave a un invitado. El baremo de indemnizaciones por lesiones puede situar esas cifras en decenas o cientos de miles de euros según la edad, las secuelas y la pérdida de ingresos de la víctima. Por eso el consejo unánime es evitar límites bajos y, sobre todo, evitar los sublímites por víctima, que recortan lo que cobra cada perjudicado.
Las franquicias y los sublímites: la letra pequeña que te puede sorprender
Que tu póliza diga 300.000 euros de RC no significa que vaya a pagar los primeros 300.000 sin condiciones. Hay dos cláusulas que conviene mirar con lupa. La primera es la franquicia: el tramo inicial del daño que asumes tú antes de que entre el seguro. En RC no es lo más frecuente, pero existe, sobre todo en pólizas profesionales.
La segunda, y más traicionera, son los sublímites. Una póliza puede anunciar 300.000 euros de RC general pero limitar, por ejemplo, la RC por daños por agua a una cifra mucho menor, o fijar un máximo por víctima inferior al capital total. También es habitual que la indemnización por daños materiales no pueda superar el valor real de lo dañado antes del siniestro, algo lógico pero que conviene tener claro. Antes de contratar, lee qué garantías tienen su propio tope dentro del capital global.
RC del autónomo y de la empresa: otro juego distinto
Si trabajas por cuenta propia, la RC de tu hogar no te cubre en tu actividad profesional. Necesitas una RC profesional específica, que responde por errores, omisiones o negligencias en tu trabajo que causen un perjuicio a un cliente o a un tercero. Es especialmente relevante para actividades donde un fallo se traduce en dinero: asesorías, abogacía, arquitectura, ingeniería, profesiones sanitarias o consultoría.
Las empresas suelen combinar varias capas: RC de explotación (daños a terceros derivados de la actividad ordinaria), RC patronal (accidentes de tus propios trabajadores) y RC de producto (daños causados por lo que fabricas o vendes). Aquí el capital ya no se decide con una tabla estándar, sino que se dimensiona según la facturación, el sector y el riesgo real de la actividad. Si eres autónomo o pyme, este es un cálculo que conviene hacer con un mediador, porque quedarse corto puede poner en riesgo el negocio entero.
Errores frecuentes al contratar la responsabilidad civil
Cómo usar la cifra que te da la calculadora
El número que aparece arriba es un punto de partida, no una verdad absoluta. Está pensado para que veas de un vistazo el orden de magnitud que deberías proteger, sumando lo que tienes (vivienda y ahorros) y añadiendo el margen que exigen los daños personales. A partir de ahí, redondea siempre hacia el tramo comercial más cercano por arriba: si te sale 380.000, ve a 600.000, porque la diferencia de prima será pequeña.
Con esa cifra en la mano, el siguiente paso es pedir presupuesto pidiendo expresamente ese capital y comparar. Verás que muchas compañías te dan el salto de límite casi gratis, y que la clave no es tanto el precio como que no haya sublímites que desactiven la protección justo cuando más la necesitas. Esta herramienta te da el argumento; el mercado te da las opciones.
Dudas habituales
¿La responsabilidad civil del coche es la misma que la del hogar?
No. La del coche cubre los daños que causas conduciendo y es obligatoria por ley, con límites muy altos. La del hogar cubre los daños desde tu vivienda y en tu vida privada, con el capital que tú elijas. Son coberturas independientes y conviene revisar las dos.
¿Con 150.000 euros de RC en el hogar tengo suficiente?
Como suelo mínimo puede valer, pero para casi cualquiera con vivienda o ahorros se queda corto. El estándar recomendado es 300.000, y subir a 600.000 suele costar muy poco. Lo caro no es el material, son las lesiones a personas.
¿Qué pasa si la indemnización supera mi capital contratado?
El seguro paga hasta el límite y la diferencia la asumes tú con tu patrimonio, incluidos casa, ahorros y una parte de tus ingresos futuros vía embargo. Por eso interesa un capital holgado.
¿La RC cubre los daños que causo yo a propósito?
No. El seguro cubre los daños por descuido o negligencia, no los causados de forma intencionada (dolo). Los actos dolosos quedan fuera de la cobertura.
¿Los daños de mi perro o de mis hijos están cubiertos?
Normalmente sí, a través de la RC familiar del hogar o de una póliza específica. La de perros es obligatoria. Comprueba en tu póliza que la cobertura familiar y de mascotas está incluida y con qué límite.
¿Puede el perjudicado reclamar directamente a mi seguro?
Sí. La Ley de Contrato de Seguro reconoce la acción directa del perjudicado contra la aseguradora, que puede cobrar sin demandarte a ti primero. Es una razón más para tener capital suficiente.
¿La RC del hogar me cubre en mi trabajo como autónomo?
No. La actividad profesional necesita una RC profesional específica. La del hogar solo responde por tu vida privada y familiar.
Para seguir leyendo
- 🏠 Calculadora de suma asegurada del hogar: cuánto asegurar continente y contenido
- 💧 Cómo reclamar si tu seguro no quiere pagar un siniestro
- 📄 Cómo leer tu póliza de seguros: guía completa para entender la letra pequeña
- ⚖️ Calculadora de indemnización por accidente de tráfico según baremo
La RC es la cobertura donde ir sobrado sale barato
Si te quedas con una sola idea, que sea esta: en la responsabilidad civil el capital se dimensiona por el tamaño del daño que puedes causar, no por lo que valen tus cosas. Un accidente ajeno con lesiones graves no pregunta cuánto ganas antes de generar una indemnización de seis cifras. Revisa el límite que tienes en cada póliza, súbelo al tramo que te marque la calculadora y comprueba que no haya sublímites que lo vacíen. Es de los pocos gestos en un seguro que cuestan calderilla y te ahorran, el día malo, tu patrimonio entero.
Para el marco legal puedes consultar la Ley 50/1980 de Contrato de Seguro (BOE), la información de la Dirección General de Seguros y Fondos de Pensiones (DGSFP) y las guías del sector en UNESPA. Los importes y capitales citados son orientativos.
Contenido revisado en septiembre de 2026. Guía informativa e independiente; para tu caso concreto confirma siempre las condiciones en tu póliza o con la aseguradora.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: