
La asistencia en carretera es la cobertura más usada del seguro de coche y, paradójicamente, la que más sorpresas desagradables genera cuando realmente la necesitas. Millones de asegurados descubren las limitaciones de su grúa exactamente cuando están tirados en un arcén a 300 km de casa, de noche, con el móvil al 5% de batería. Esta guía destapa todo lo que las aseguradoras no destacan en la letra grande.
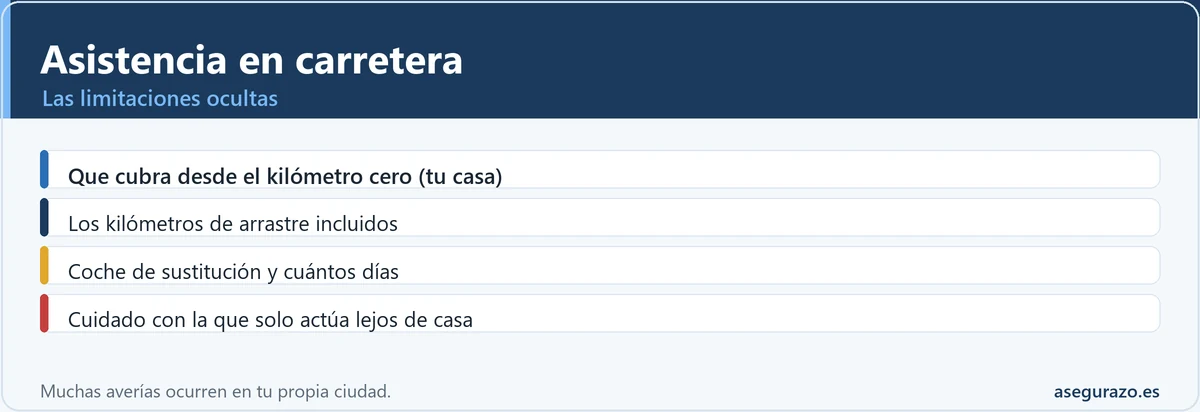
Lo justo para decidir
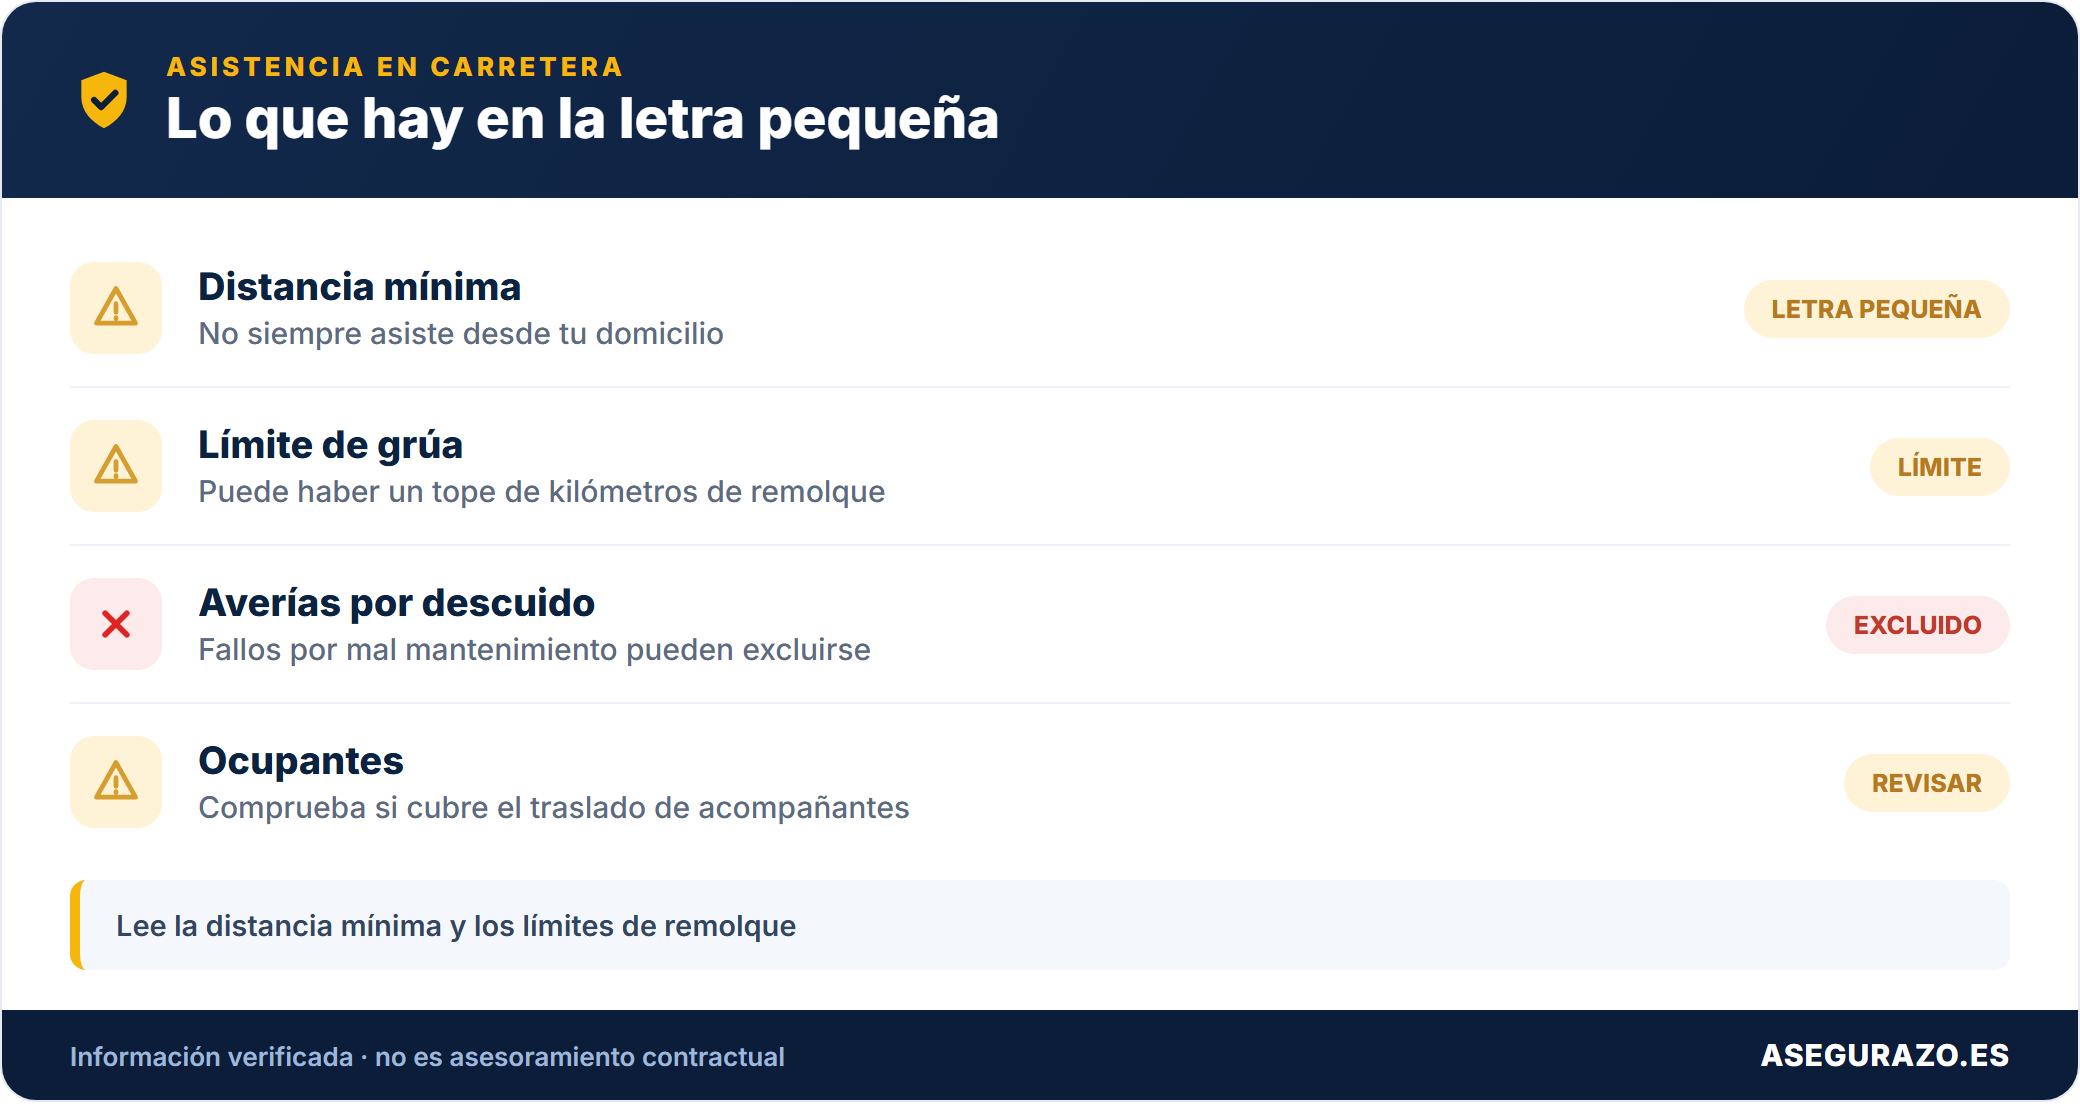
| Limitación oculta | Lo que puede pasar |
|---|---|
| Franquicia de kilómetros | Sin grúa si avarías a menos de 10-25 km de casa |
| «Taller más cercano» | Te dejan el coche a 300 km sin cobertura de traslado |
| Límite de eventos anuales | Sin grúa gratuita al 5º siniestro del año |
| Pinchazo sin repuesto | No siempre te llevan al taller |
| Sin combustible | Cobertura muy variable según aseguradora |
| Camino de tierra | La grúa estándar no puede entrar |
| Vehículo de sustitución | Condiciones muy restrictivas en pólizas básicas |
| Hotel por avería | Límites de 40€ - 80€/noche en muchos planes |
La Falsa Seguridad de la Grúa
La cobertura de asistencia en carretera es, junto con la responsabilidad civil, la prestación que más utilizan los asegurados españoles. Más de 3 millones de servicios de grúa y asistencia se activan cada año en España.
Y sin embargo, es también la cobertura que genera más reclamaciones ante la Dirección General de Seguros y más quejas en plataformas de consumidores.
La razón es siempre la misma: el asegurado creyó tener una cobertura amplia y descubrió, en el peor momento posible, que su póliza tenía límites que nadie le había explicado.
Los tres candados ocultos que siguen a continuación están en las condiciones generales de millones de pólizas activas en España en 2026.
Radiografía de las limitaciones ocultas
| Limitación oculta | Umbral / distancia típica | Qué te pueden excluir |
|---|---|---|
| Franquicia de kilómetros | 10 a 25 km desde tu domicilio | La grúa no acude si la avería es cerca de casa |
| Remolque limitado | 50 a 100 km desde el punto de avería | El traslado posterior a tu ciudad no cubierto |
| Eventos gratuitos al año | 2 a 4 servicios según póliza | El siguiente aviso lo pagas íntegro |
| Vías no asfaltadas | Cualquier camino de tierra o playa | El rescate 4x4 queda fuera de póliza |
| Hotel por avería | 40€ a 80€ por noche | La diferencia hasta el precio real la pagas tú |
Umbrales e importes orientativos según condiciones habituales del mercado español en 2026. Consulta siempre tus condiciones particulares y, ante dudas, la fuente oficial (dgsfp.mineco.gob.es).
Los Tres Candados Ocultos de la Asistencia
Candado 1, El Kilómetro Cero: ¿Desde Dónde te Asisten?
Es la sorpresa más frecuente y la más fácil de evitar si la conoces.
¿Qué significa «asistencia desde el kilómetro 0»?
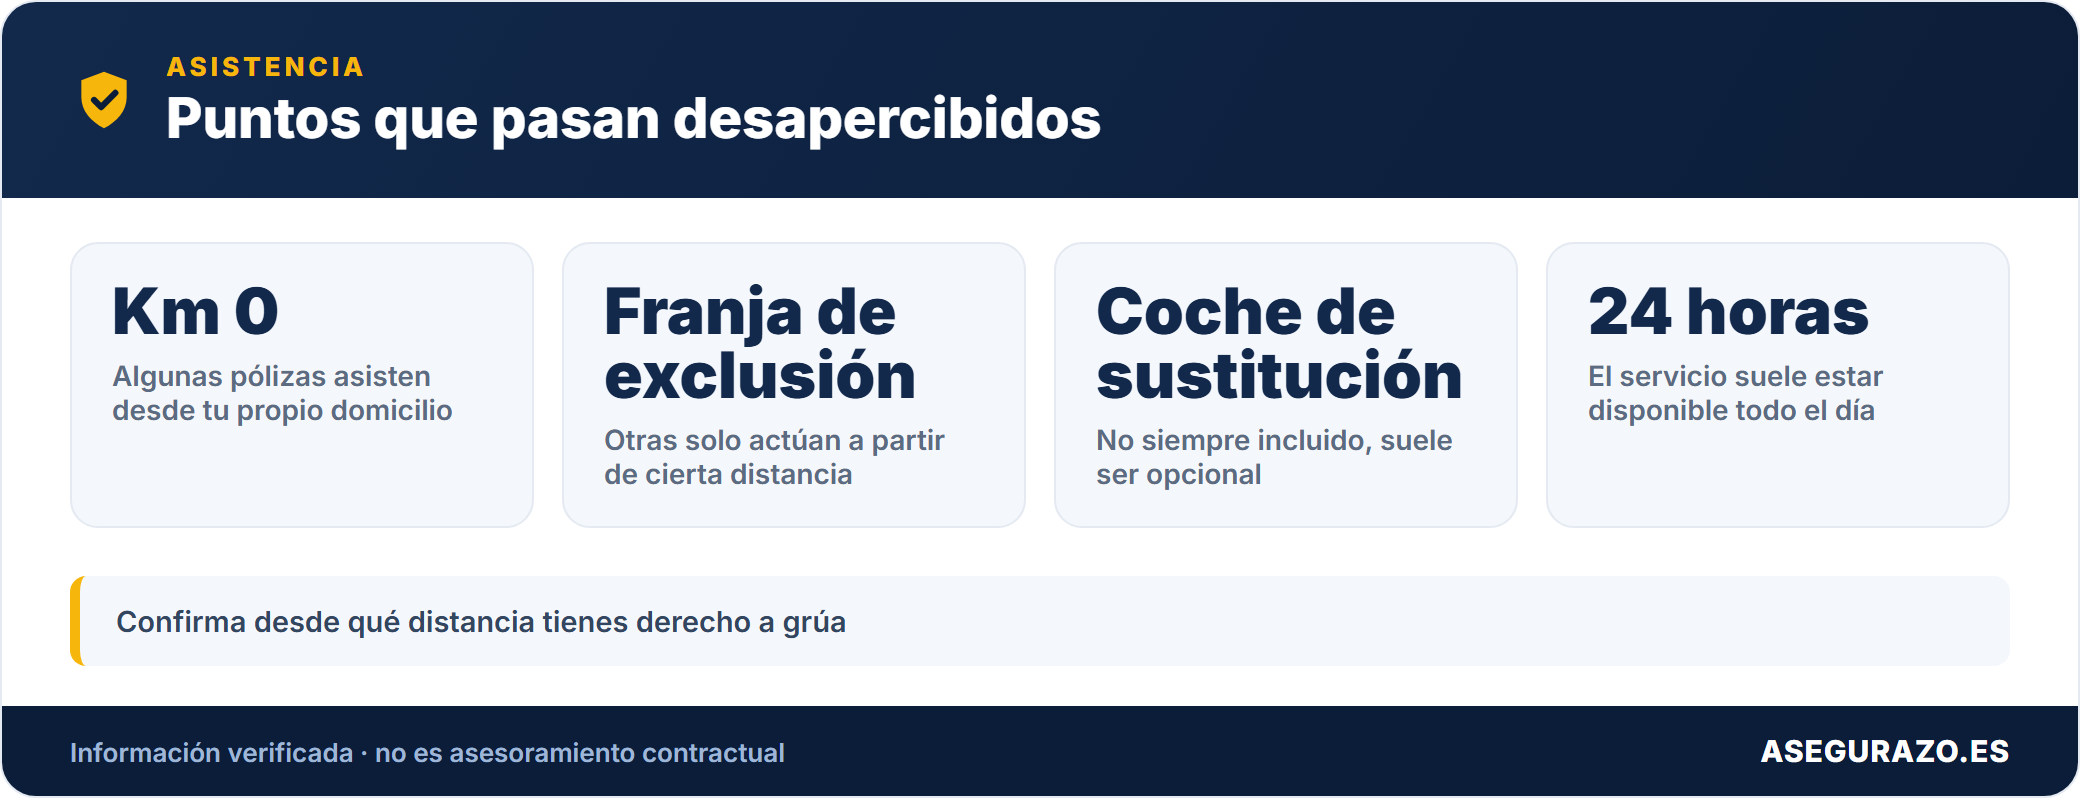
Significa que la aseguradora manda la grúa independientemente de dónde estés, incluso si la avería ocurre en la puerta de tu garaje o en el parking de tu trabajo.
¿Qué significa tener «franquicia de kilómetros»?
Significa que la póliza solo activa la asistencia si la avería ocurre a más de X kilómetros de tu domicilio habitual.
Los límites más comunes en pólizas básicas y low cost:
| Franquicia de kilómetros | Lo que implica |
|---|---|
| 0 km (kilómetro cero) | ✅ Te asisten en cualquier punto |
| 10 km de franquicia | ❌ Sin grúa si estás cerca de casa |
| 15 km de franquicia | ❌ Sin grúa en buena parte de tu ciudad |
| 25 km de franquicia | ❌ Sin grúa en toda el área metropolitana |
Un ejemplo muy habitual:
El coche no arranca un lunes por la mañana en el aparcamiento de la oficina, a 8 km de casa. Con franquicia de 10 km, la aseguradora no manda la grúa. El asegurado tiene que pagar un servicio privado de 80€-150€ de su bolsillo.
⚠️ Cómo verificarlo: busca en tus condiciones particulares «kilómetro cero», «franquicia de kilómetros» o «distancia mínima desde el domicilio habitual.» Si no aparece «km 0» explícitamente, probablemente tienes franquicia.
Candado 2, El Límite de Remolque: El Drama del «Taller más Cercano»
Este es el candado que más dinero cuesta a los asegurados y el menos conocido.
Cuando el coche avería lejos de casa, la aseguradora puede gestionar el remolque de dos formas completamente diferentes:
Opción A, Taller más cercano (la más habitual en pólizas básicas):
La grúa lleva el coche al taller colaborador más próximo al punto de avería, independientemente de dónde estés tú o de cuál sea tu taller habitual.
El problema real:
Avarías en la A-7 a 280 km de tu ciudad. La aseguradora manda una grúa que lleva el coche a un taller de la zona. El coche queda allí. Tus opciones:
- ⛔ Dejar el coche en ese taller desconocido y esperar que lo reparen bien
- 💶 Pagar de tu bolsillo el traslado desde ese taller hasta tu ciudad: 200€ - 500€
- 🏨 Quedarte en la zona hasta que lo reparen
Opción B, Libre elección de taller (solo en pólizas completas):
La grúa lleva el coche al taller que tú elijas, aunque esté en tu ciudad de origen a 300 km.
La diferencia de precio entre estas dos opciones en la prima anual puede ser de 30€ a 80€. Pero el coste de no tenerla puede ser de cientos de euros en el peor momento.
Los límites de kilómetros de remolque en pólizas estándar:
| Tipo de póliza | Distancia máxima de remolque cubierta |
|---|---|
| Terceros básico | Solo taller más cercano |
| Terceros ampliado básico | 50 - 100 km desde el punto de avería |
| Terceros ampliado completo | Taller más cercano + traslado posterior limitado |
| Todo riesgo con franquicia | Variable, verifica condiciones |
| Todo riesgo completo premium | Remolque ilimitado + libre elección de taller |
Candado 3, El Límite de Eventos al Año: La Grúa No es Infinita
Pocas personas saben que la asistencia en carretera de su seguro tiene un número máximo de usos gratuitos al año.
Los límites más habituales en el mercado español 2026:
| Tipo de póliza | Eventos de asistencia gratuitos/año |
|---|---|
| Pólizas low cost | 2 - 3 servicios/año |
| Pólizas estándar | 3 - 4 servicios/año |
| Pólizas completas | 5 - 6 servicios/año |
| Pólizas premium | Ilimitado |
Lo que ocurre cuando superas el límite:
El 5º o 6º servicio del año (según tu póliza) lo pagas tú íntegramente. El coste de una grúa privada en carretera oscila entre 120€ y 350€ según la distancia.
¿Quién llega a ese límite?
Más gente de la que imaginas: conductores con coches viejos con problemas recurrentes, usuarios que llaman a la grúa por cosas menores como batería descargada o pinchazo, y familias con varios conductores compartiendo un vehículo.
Exclusiones Flagrantes que la Gente Desconoce
⛽ Pinchazo y Falta de Combustible: La Sorpresa más Frecuente
Son las dos averías más comunes en carretera y las que generan más confusión respecto a la cobertura.
Pinchazo:
| Situación | Cobertura habitual |
|---|---|
| Tienes rueda de repuesto a bordo | ✅ El técnico viene y hace el cambio |
| No tienes rueda de repuesto | ⚠️ Depende, algunos remolcan al taller, otros no |
| Pinchazo con llanta dañada | ✅ Remolque al taller incluido |
| Kit antipinchazos (sin rueda de repuesto) | ⚠️ Zona gris, verifica tu póliza |
Falta de combustible:
Es una de las exclusiones más polémicas. La posición de las aseguradoras varía significativamente:
| Aseguradora | Cobertura por falta de combustible |
|---|---|
| Pólizas básicas | ❌ No cubierto, lo considera «negligencia del conductor» |
| Pólizas estándar | ⚠️ Envío de combustible cubierto (tú pagas el combustible) |
| Pólizas premium | ✅ Envío de combustible + litro gratis de emergencia |
| Todas las pólizas | ❌ No cubren si se pone el combustible equivocado |
⚠️ Combustible equivocado: si pones gasolina en un diésel o viceversa, prácticamente ninguna aseguradora lo cubre bajo asistencia. Tendrás que llamar a un servicio especializado privado de vaciado de depósito que puede costar 300€ - 600€.
🛤️ Vías No Aptas: El Límite que Más Sorprende
Este es el punto que más afecta a conductores rurales, senderistas, agricultores y cualquier persona que conduzca fuera del asfalto.
La cobertura de asistencia estándar de cualquier seguro de coche opera únicamente en vías públicas asfaltadas y oficialmente reconocidas.
Lo que está excluido en prácticamente todas las pólizas estándar:
- ❌ Caminos rurales de tierra o gravilla sin asfaltar
- ❌ Pistas forestales dentro de montes o parques naturales
- ❌ Playas (conducción sobre arena)
- ❌ Fincas privadas y caminos de acceso no homologados
- ❌ Zonas de obras o accesos temporales no pavimentados
- ❌ Pistas de montaña no catalogadas como carretera
Por qué existe esta exclusión:
Las grúas convencionales no pueden circular por terrenos no asfaltados sin riesgo de avería o accidente. Rescatar un vehículo de un camino de barro requiere equipamiento especializado de extracción 4x4 que no está en los contratos estándar.
Lo que ocurre si te quedas atascado en tierra:
Tienes que contratar un servicio privado de rescate especializado. El coste oscila entre 200€ y 800€ según la complejidad del rescate.
¿Hay seguros que cubren terrenos no asfaltados?
Algunos seguros específicos para vehículos 4x4, todoterrenos o SUV incluyen cobertura de rescate en vías no asfaltadas como cobertura complementaria. Pregunta expresamente si tu vehículo es de este tipo.
🔋 Batería Descargada: Más Matices de lo que Parece
La batería descargada es la causa número uno de llamadas a asistencia en carretera. Pero no siempre se gestiona igual:
| Situación | Cobertura habitual |
|---|---|
| Batería descargada puntual (primeras veces) | ✅ Arranque de emergencia cubierto |
| Batería descargada recurrente (misma batería) | ⚠️ Pueden denegar si detectan patrón de falta de mantenimiento |
| Batería completamente muerta (no arranca con cables) | ✅ Remolque al taller cubierto |
| Vehículo eléctrico sin carga | ✅ En pólizas modernas, remolque al punto de carga |
Errores que dejan tirado al asegurado
Dar por hecho el kilómetro cero
Se asume que la grúa acude a cualquier punto, pero la póliza esconde una franquicia de 10 a 25 km desde el domicilio.
Solución: busca en tus condiciones las palabras «kilómetro cero» o «distancia mínima» antes de necesitar la grúa.
Ignorar la libre elección de taller
Con «taller más cercano» el coche puede quedar a 300 km de casa y el traslado de vuelta cuesta de 200€ a 500€.
Solución: pregunta si puedes elegir taller; el sobrecoste anual (30€ a 80€) suele salir a cuenta.
Abusar de la grúa por avisos menores
Muchas pólizas limitan la asistencia a 2 a 4 usos gratuitos al año. El siguiente servicio lo pagas tú.
Solución: reserva la asistencia para lo importante y comprueba tu límite anual de eventos.
Creer que cubre caminos de tierra
La asistencia estándar solo opera en vías asfaltadas. Un rescate en pista o playa puede costar de 200€ a 800€.
Solución: si conduces fuera del asfalto, contrata cobertura de rescate 4x4 como complemento.
Fiarse del coche de sustitución
Suele exigir un mínimo de 8 a 24 horas de reparación y estar a cierta distancia de casa, condiciones que muchas averías no cumplen.
Solución: revisa las horas mínimas y la categoría del vehículo que te darían de sustitución.
Vehículo de Sustitución y Gastos de Hotel: ¿Ficción o Realidad?
El Coche de Sustitución: Las Condiciones que Nadie Lee
El vehículo de sustitución es la cobertura estrella que venden las aseguradoras pero que tiene condiciones de activación muy estrictas en la práctica.
Condiciones habituales para que te den el coche de sustitución:
| Condición | Detalle |
|---|---|
| Horas mínimas de reparación | La reparación debe requerir más de 8-24h de taller |
| Días de inmovilización | Mínimo 1-3 días en taller según la póliza |
| Causa del siniestro | Algunos planes solo lo dan si hay accidente, no por avería mecánica |
| Distancia de casa | Muchos planes exigen estar a más de X km del domicilio |
| Disponibilidad en la zona | Si no hay coches disponibles en la red de alquiler local, no hay coche |
La trampa del «coche de sustitución incluido»:
Una avería mecánica que retiene el coche 6 horas en taller para cambiar una correa de distribución puede no activar el coche de sustitución si el contrato exige mínimo 24h. El asegurado llega a casa en taxi a su costa.
Categoría del vehículo de sustitución:
Otro detalle importante que pocas personas verifican:
- 🚗 Pólizas básicas: vehículo de categoría A o B (utilitario pequeño independientemente de lo que conduzcas)
- 🚙 Pólizas completas: vehículo de categoría similar al asegurado
- 🚐 Furgonetas o vehículos especiales: muchos planes no tienen sustitución equivalente
El Hotel por Avería: Lo Que Realmente Cubre
Si la avería te pilla de viaje y el coche queda en el taller sin posibilidad de reparación inmediata, muchas pólizas incluyen cobertura de alojamiento.
Las condiciones reales en 2026:
| Factor | Detalle habitual |
|---|---|
| Límite por noche | 40€ - 80€ por noche (insuficiente en ciudades turísticas) |
| Número máximo de noches | 1 - 3 noches según plan |
| Mínimo de km de casa | Habitualmente más de 50-100 km del domicilio |
| Por persona o por vehículo | Varía: algunos cubren a todos los ocupantes, otros solo al conductor |
| Ticket o factura | Siempre se exige justificante para el reembolso |
El problema del límite de 40€-60€/noche:
En ciudades como Barcelona, Madrid, San Sebastián o en zonas turísticas en temporada alta, es prácticamente imposible encontrar alojamiento decente por ese precio. El asegurado paga la diferencia de su bolsillo.
Billetes de vuelta:
Algunas pólizas premium incluyen también los billetes de tren o avión para que el asegurado pueda volver a casa mientras el coche queda en el taller. Verifica si esta cobertura existe en tu plan o si tendrías que costearte el regreso tú solo.
Checklist: Cómo Revisar tu Póliza de Asistencia en 3 Minutos
Abre tus condiciones particulares o el resumen de cobertura de tu póliza y busca respuesta a estas 8 preguntas:
Sobre el servicio de grúa:
- ¿Asistencia desde kilómetro 0 o hay franquicia de kilómetros?
- ¿Taller más cercano o libre elección de taller?
- ¿Cuántos eventos de asistencia gratuitos tengo al año?
- ¿La cobertura incluye remolque sin límite de kilómetros?
Sobre exclusiones:
- ¿Está cubierto el pinchazo sin rueda de repuesto?
- ¿Cubre la falta de combustible o batería descargada?
- ¿Hay cobertura en vías no asfaltadas? (si sueles conducir por ellas)
Sobre servicios adicionales:
- ¿Cuántas horas mínimas de reparación activan el coche de sustitución?
- ¿Cuál es el límite económico de hotel por noche?
- ¿El hotel cubre solo al conductor o a todos los ocupantes?
Resultado:
- 7-10 respuestas favorables: tienes una asistencia completa que responde en emergencias reales
- 4-6 respuestas favorables: asistencia media, puede fallar en escenarios complejos
- Menos de 4 respuestas favorables: asistencia básica o low cost con riesgo real de quedarte desprotegido
Asistencia en carretera: la letra pequeña que sorprende
La asistencia en carretera suele traer límites ocultos: muchas pólizas básicas solo cubren la grúa a partir de cierta distancia de tu domicilio (por ejemplo, más de 25 o 50 km), o limitan el número de usos al año. Revisa desde qué kilómetro tienes cobertura antes de necesitarla.
Asistencia: la trampa de los kilómetros mínimos
La limitación oculta más común de la asistencia es que solo actúe a partir de cierta distancia de tu casa. Busca la que cubre desde el kilómetro cero, es decir, también si te quedas tirado en tu propia ciudad o en la puerta de casa. Es donde ocurren muchas averías reales y donde una asistencia básica te deja vendido.
Dudas frecuentes
¿Puedo llamar a la asistencia de mi seguro en el extranjero?
¿Qué pasa si la grúa lleva el coche a un taller y la reparación sale muy cara?
¿La asistencia cubre remolques en autopistas de peaje?
¿Puedo usar la asistencia si estoy conduciendo el coche de un familiar?
¿La asistencia de mi tarjeta de crédito duplica la del seguro?
Para quedarte con lo importante: La Asistencia «Premium» vs la Asistencia «Marketing»
La diferencia entre una asistencia que realmente te rescata y una que solo parece que lo hace puede resumirse en tres preguntas:
- ¿Kilómetro 0 o con franquicia?
- ¿Libre elección de taller o taller más cercano?
- ¿Remolque ilimitado o limitado a la zona?
Las respuestas a estas tres preguntas determinan si tu cobertura de asistencia es una red de seguridad real o una ilusión de seguridad a precio reducido.
El sobrecoste de una asistencia completa vs. una básica suele ser de 30€ a 70€ al año. Una sola llamada a una grúa privada puede costar más que esa diferencia anual.
Antes de que llegue la emergencia, dedica 3 minutos a revisar tus condiciones. Los tres candados que hemos descrito están en millones de pólizas activas en España. Comprueba que los tuyos están abiertos.
¿Has tenido alguna vez una situación en carretera donde tu seguro no cubrió lo que esperabas? Cuéntanoslo en los comentarios. Ten en cuenta que no damos asesoramiento personalizado. 👇
Te puede interesar
- 🚗 Mapfre vs Allianz: ¿quién tiene mejor asistencia en carretera?
- 🛡️ ¿Qué es un seguro a todo riesgo con franquicia y cuándo interesa?
- 📄 Guía para leer una póliza de seguros sin morir en el intento
Redactado por Alejandro Urbina · Asegurazo.es · Basado en la legislación española vigente.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: