
Te llega la notificación de la app o la llamada de una administrativa: "la prueba que te ha pedido el especialista no está autorizada". Llevas semanas con dolor de rodilla, el traumatólogo del cuadro médico ha pedido una resonancia y la aseguradora, sin más explicación, dice que no. Pagas tu póliza todos los meses desde hace años y de pronto te encuentras con una puerta cerrada y nadie que te diga por qué.
Si tu seguro de salud no autoriza una prueba o una operación, lo más importante es entender que "no" no es una respuesta única. Detrás de esa negativa hay al menos seis motivos distintos, y cada uno se combate de una forma diferente: lo que sirve para una carencia no sirve para una exclusión, y un informe clínico mejor redactado puede desbloquear en dos días lo que una queja formal tardaría dos meses en conseguir. Aquí tienes el descodificador completo, la cronología del recurso con plazos y un modelo de escrito para copiar.
Una aclaración antes de empezar: esta guía es informativa, se basa en la Ley 50/1980 de Contrato de Seguro y en las fuentes oficiales enlazadas al final, y los importes y plazos son orientativos. Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional, sobre todo si hay una operación o un tratamiento urgente de por medio.
Seguro de salud que no autoriza una prueba: qué comprobar en los primeros diez minutos
Antes de escribir a nadie, necesitas tres cosas encima de la mesa. La primera es la negativa por escrito. Una llamada de teléfono o un mensaje en la app que dice "no autorizado" no te sirve para reclamar: pide que te lo envíen por correo electrónico o por correo postal indicando el motivo concreto. Tienes derecho a saber por qué se rechaza una prestación, y sin motivo escrito es muy difícil discutirlo.
La segunda es tu condicionado, es decir, las condiciones generales y particulares de la póliza. Busca tres apartados: el listado de carencias por tipo de prestación, el capítulo de exclusiones y la cláusula que habla de preexistencias o enfermedades anteriores a la contratación. Si no encuentras el documento, tu aseguradora está obligada a facilitártelo; en nuestra guía para leer una póliza de seguros tienes un método para moverte por él sin perderte.
La tercera es el informe del médico que pidió la prueba o la intervención. Muchas denegaciones nacen de un volante mal redactado: sin diagnóstico claro, sin la sospecha clínica que justifica la prueba o sin los tratamientos previos que se han intentado. Ese papel, que parece un trámite, es en la práctica tu mejor argumento. Con estos tres documentos ya puedes identificar a cuál de los seis motivos te enfrentas.
Los seis motivos de denegación y qué hacer con cada uno
Esta es la parte que casi nadie explica. Las aseguradoras suelen contestar con una frase genérica ("no está cubierto por su póliza"), pero detrás hay motivos muy diferentes, con distinta fuerza legal. La tabla te da la lectura rápida; justo debajo desarrollamos cada uno.
| Motivo que te dan | Qué significa en realidad | Qué hacer | Opciones de recurso |
|---|---|---|---|
| 1Carencia sin cumplir | Aún no ha pasado el tiempo de espera de esa prestación desde el alta | Comprobar la fecha de alta y la tabla de carencias; mirar si se aplica a tu prueba o intervención | Media: solo si la cuenta de plazos está mal o si hay cambio de aseguradora con antigüedad reconocida |
| 2Exclusión de póliza | La prestación figura en la lista de lo que el contrato no cubre | Leer la cláusula exacta y comprobar si estaba destacada y firmada | Variable: depende de si la exclusión es clara y está bien incorporada al contrato |
| 3Preexistencia | Dicen que la dolencia ya existía antes de contratar o no la declaraste | Reunir historial médico y revisar qué preguntó el cuestionario | Delicada: la aseguradora debe poder probarlo y actuar en plazo |
| 4Falta de indicación clínica | El informe no justifica la prueba o no es la adecuada para ese diagnóstico | Pedir al médico un informe ampliado con el motivo clínico | Alta: suele resolverse en días sin reclamación formal |
| 5Médico o centro fuera de cuadro | El profesional que prescribe o el centro no pertenece a tu cuadro médico | Repetir la prescripción con un médico concertado o pedir un centro de la red | Alta: se arregla cambiando de profesional o de centro |
| 6Prueba no concertada | La prueba (por ejemplo un PET o una técnica nueva) no está en el catálogo de la póliza | Pedir por escrito el catálogo de pruebas y una alternativa equivalente | Baja si realmente no está en el catálogo, pero se puede pedir una alternativa |
1. Carencia sin cumplir
La carencia es el periodo de espera, contado desde el alta de la póliza, durante el cual no puedes usar determinadas prestaciones. Es el motivo más legítimo y el más habitual en pólizas recientes: las pruebas complejas, la cirugía, la hospitalización y el parto suelen tener carencias más largas que una consulta. Si lo que te dicen es que todavía no has llegado a la fecha, lo primero es verificar la fecha de alta real en tu contrato (no la de la propuesta ni la del primer recibo) y comparar con la tabla de carencias.
Aquí caben dos sorpresas. La primera es que la carencia puede no aplicarse a las urgencias, que normalmente quedan fuera del periodo de espera. La segunda es que si venías de otra aseguradora de salud sin interrupción, algunas compañías reconocen la antigüedad y eliminan o reducen las carencias, pero solo si lo solicitaste y lo dejaste por escrito al contratar. Tienes el detalle general en nuestra guía sobre el periodo de carencia en el seguro médico.
2. Exclusión de póliza
Una exclusión es una lista de situaciones que el contrato no cubre. Son habituales las técnicas experimentales, ciertos tratamientos estéticos, algunas prótesis o procedimientos con finalidad no terapéutica. Si tu prueba o tu operación aparece ahí con claridad, la aseguradora suele estar en su derecho. Pero conviene mirarlo con lupa, porque no todas las limitaciones tienen el mismo peso.
El artículo 3 de la Ley 50/1980 exige que las cláusulas limitativas de los derechos del asegurado se destaquen de modo especial y sean aceptadas específicamente por escrito. En la práctica jurídica se distingue entre cláusulas que delimitan el riesgo (qué se asegura, que no necesitan esa firma específica) y las que limitan derechos ya nacidos del contrato. Qué cláusula cae en cada grupo es una cuestión que a veces acaba en los tribunales, así que si la exclusión es lo único que te frena y la intervención es importante, merece la pena consultar tu caso con un profesional.
3. Preexistencia
La preexistencia es el motivo que más indignación provoca. Te dicen que tu problema ya existía antes de contratar, y que por eso no lo cubren. Hay que separar dos situaciones. Si en el cuestionario de salud no te preguntaron por esa dolencia, o te preguntaron y contestaste con honestidad, la cosa cambia mucho respecto a si la ocultaste. Y si la aseguradora quiere basarse en una inexactitud tuya, la ley le exige actuar en plazo.
El artículo 10 de la Ley 50/1980 establece que el tomador debe declarar todas las circunstancias que conozca y que puedan influir en la valoración del riesgo, pero que el tomador queda exonerado de ese deber si el asegurador no le sometió un cuestionario. Además, la aseguradora solo puede rescindir el contrato en el plazo de un mes desde que conoce la inexactitud, y si hay siniestro antes de hacerlo, la prestación se reduce proporcionalmente, salvo dolo o culpa grave, en cuyo caso puede quedar liberada. Si tu caso va por ahí, lee primero qué seguros aceptan enfermedades preexistentes.
4. Falta de indicación clínica
Es la denegación más injusta y también la más fácil de arreglar. Las aseguradoras tienen sus propios criterios médicos para autorizar pruebas de coste alto: una resonancia, un TAC, una gammagrafía o una cirugía programada. Si el informe del médico es escueto ("dolor lumbar, solicito RM"), el auditor de la compañía puede considerar que no hay indicación suficiente y pedir antes pruebas más sencillas o un tratamiento conservador.
La solución práctica no es discutir con la central telefónica, sino volver a tu médico y pedirle un informe más completo: síntomas, tiempo de evolución, exploración, tratamientos ya probados y por qué esa prueba cambia el manejo de tu caso. Con ese papel, la solicitud se vuelve a presentar y en muchos casos se autoriza en pocos días, sin necesidad de reclamación formal.
5. Médico o centro fuera del cuadro médico
En las pólizas de cuadro médico solo se cubre lo que prescribe un profesional de la red y se realiza en un centro de la red. Si has ido a un especialista que no está concertado, o te han derivado a una clínica que no pertenece al cuadro, la autorización se cae por una razón puramente administrativa. Tampoco esto es una denegación "médica": se arregla repitiendo el circuito dentro de la red.
Si tu póliza es de reembolso, el planteamiento es otro: puedes ir a profesionales fuera del cuadro y reclamar después un porcentaje de la factura. La diferencia práctica entre ambas fórmulas está explicada en reembolso frente a cuadro médico, y conviene tenerla clara antes de pagar de tu bolsillo.
6. Prueba o técnica no concertada
El último motivo es técnico: la prueba que te piden no está en el catálogo de la póliza, o solo se puede hacer en un hospital concreto con el que la aseguradora no tiene concierto. Ocurre con técnicas muy especializadas (por ejemplo algunas de medicina nuclear) o con procedimientos nuevos. Aquí hay poco margen para forzar una autorización, pero sí para pedir por escrito una alternativa equivalente dentro del catálogo o una derivación al centro que sí tenga convenio.
Cuánto debería tardar una autorización y cuándo el silencio ya es un problema
No existe en la normativa consultada un plazo legal único y específico para autorizar una prueba concreta de un seguro de salud privado: lo habitual es que cada aseguradora fije sus tiempos internos en el condicionado o en su reglamento de atención al cliente. En la práctica, las pruebas sencillas se autorizan en el momento o en 24 a 72 horas, y las de coste alto o las cirugías programadas pueden pasar por una auditoría médica que alargue la respuesta a una o dos semanas. Son órdenes de magnitud, no garantías.
Lo que sí puedes hacer es poner fecha tú. Si llevas más de una semana sin respuesta, escribe pidiendo respuesta por escrito y deja constancia de la fecha de la solicitud original. Un silencio prolongado, sobre todo si tu médico la considera necesaria, ya es en sí mismo un motivo de queja válido, y esa constancia te servirá más adelante si la cosa escala al Servicio de Atención al Cliente. Mientras tanto, si hay riesgo para tu salud, no esperes: ve a urgencias o a la sanidad pública.
Los plazos que conviene tener a mano (orientativos)
Cifras orientativas contrastadas con la normativa publicada en el BOE; la aplicación exacta a tu caso depende del reglamento de tu aseguradora y de la fecha de los hechos.
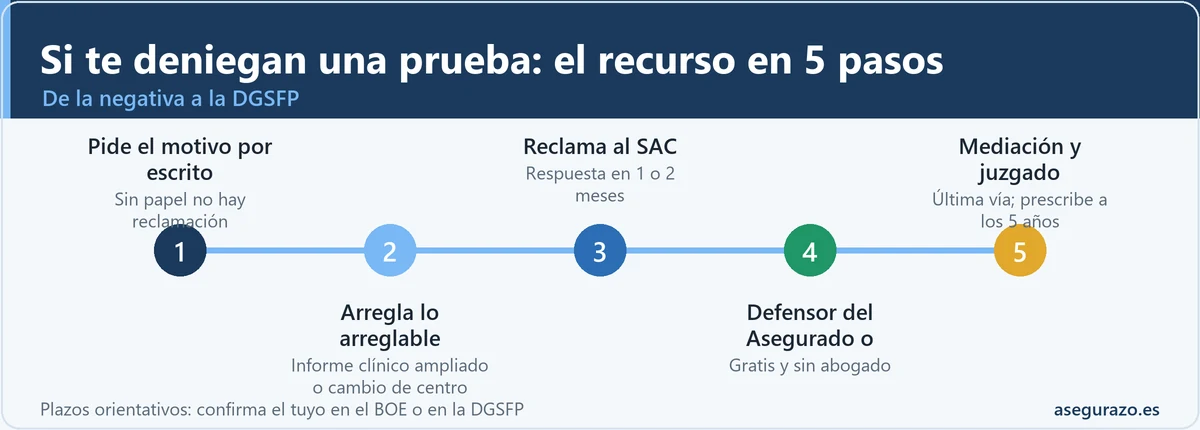
Cronología del recurso en cinco pasos
Cuando la negativa es firme y crees que no tiene fundamento, hay un orden lógico que conviene respetar. Saltarte pasos (por ejemplo, ir directamente a la DGSFP sin haber reclamado antes a la aseguradora) hace que la queja se archive. Este es el recorrido con los plazos orientativos de cada fase.
Día 0: la negativa, por escrito y con motivo
Pide a la aseguradora que te confirme la denegación por correo electrónico o postal e indique la razón concreta. Guarda la solicitud original, el informe médico y la fecha de cada comunicación.
Plazo orientativo: 1 a 3 días hábilesDías 1 a 7: arregla lo que se pueda arreglar
Si el motivo es clínico o de cuadro médico, vuelve a tu médico, pide un informe ampliado o cambia de profesional y presenta de nuevo la solicitud. Este paso resuelve muchos casos sin reclamación formal.
Plazo orientativo: una semanaSemana 2: reclamación al Servicio de Atención al Cliente (SAC)
Si sigues en desacuerdo, presenta la reclamación formal con el escrito modelo que tienes más abajo. Pide acuse de recibo o usa un medio que deje constancia: sin prueba de que reclamaste, no podrás escalar.
Respuesta: 1 mes (Ley 10/2025), 2 meses según el reglamento anteriorTras la respuesta o el silencio: Defensor del Asegurado y DGSFP
Si la contestación es negativa o no llega a tiempo, puedes acudir al Defensor del Asegurado si tu compañía lo tiene, o al servicio de reclamaciones de la DGSFP aportando la prueba de la reclamación previa. Es gratuito y no necesitas abogado.
Plazo orientativo de la DGSFP: hasta 90 díasÚltima vía: mediación y juzgado
Si todo lo anterior falla y la prestación o su reembolso lo merecen, queda la vía judicial, precedida de un intento de solución extrajudicial. Aquí sí conviene consultar a un profesional.
Acciones: 5 años en seguros de personasSobre cada fase tienes guías más detalladas en la web: cómo funciona el SAC de una aseguradora y cómo reclamar a la DGSFP sin abogado. Una cosa que se pasa por alto: la reclamación ante el SAC no tiene por qué esperar a que se agote el tiempo de arreglo informal. Si ves que el motivo es de fondo (exclusión, preexistencia), presenta ya la reclamación formal y, en paralelo, sigue intentando el informe clínico mejorado.
Qué ha cambiado con la Ley 10/2025 en las reclamaciones a aseguradoras
Si has leído antes sobre este tema, quizá te hayan hablado de dos meses para que el SAC conteste. Ese era el plazo de la Orden ECO/734/2004, que regulaba los departamentos de atención al cliente de las entidades financieras. La Ley 10/2025, de 26 de diciembre, reguladora de los servicios de atención a la clientela, entró en vigor el 28 de diciembre de 2025, derogó partes de esa orden y, según los análisis jurídicos publicados, fija en un mes el plazo para resolver las reclamaciones del sector financiero y en 90 días el que tiene la DGSFP.
Hay un matiz importante: la propia ley concede a las empresas un periodo de doce meses para adaptarse, que termina el 28 de diciembre de 2026. Por eso, hasta esa fecha, es posible que tu aseguradora todavía comunique plazos del reglamento antiguo. La recomendación práctica es doble: anota la fecha de tu reclamación y, si pasan dos meses sin respuesta útil, no esperes más, porque con cualquiera de los dos regímenes ya podrás acudir al supervisor. Si el plazo exacto que se aplica a tu caso es clave (por ejemplo, por la proximidad de una intervención), contrástalo en el BOE o con la propia DGSFP.
Otra novedad que te favorece: la ley obliga a las entidades a informar de las vías de reclamación alternativas cuando rechazan una queja, y a dar un identificador o justificante de la reclamación. Si tu aseguradora te contesta con un "no" sin mencionar que puedes ir a la DGSFP, guarda esa carta: es una prueba de que el procedimiento no se siguió bien.
Modelo de escrito para reclamar una autorización denegada
Un buen escrito es breve, ordenado y cita hechos, no enfados. Este modelo sirve para el SAC de casi cualquier aseguradora; adáptalo con tus datos y quita lo que no te aplique. Si prefieres partir de una plantilla más genérica, tienes otro modelo de reclamación al SAC y un generador de carta de reclamación.
Escrito al Servicio de Atención al Cliente
Asunto: Reclamación por denegación de autorización de (prueba o intervención), póliza nº (número de póliza).
D./Dña. (tu nombre y apellidos), con DNI (tu DNI) y domicilio en (tu dirección), asegurado en la póliza de asistencia sanitaria arriba indicada, EXPONE:
1. Que con fecha (fecha) el Dr./Dra. (nombre del médico), del cuadro médico, prescribió (prueba o intervención) por (diagnóstico o sospecha), según el informe que se adjunta.
2. Que con fecha (fecha) la aseguradora comunicó la denegación de la autorización (por escrito / verbalmente, con el motivo indicado).
3. Que la póliza se contrató el (fecha de alta) y se encuentra al corriente de pago. Que no consta en las condiciones aportadas ninguna cláusula que justifique la negativa, o que, de existir, no se me comunicó ni fue aceptada específicamente por escrito conforme al artículo 3 de la Ley de Contrato de Seguro.
Por todo ello, SOLICITO que se revise la decisión y se autorice (prueba o intervención) en el plazo más breve posible o, en caso contrario, que se me indique por escrito la cláusula concreta del contrato en la que se funda la denegación y se me informe de las vías de reclamación disponibles.
Adjunto: informe médico, comunicación de la denegación, copia de las condiciones de la póliza. En (ciudad), a (fecha). Firma.
Modelo orientativo. Rellena lo que va entre paréntesis y envíalo por un medio que deje constancia (correo certificado, formulario con justificante o correo electrónico con acuse).
Dos casos prácticos con el mismo "no" y salidas muy distintas
Para ver cómo se aplica todo lo anterior, imagina dos situaciones ilustrativas (no son casos reales de nadie, pero sí muy típicas). En las dos, la aseguradora deniega una resonancia magnética. Cambia todo lo demás.
Caso A: denegada por carencia
Póliza de hace cuatro meses
Situación: Una asegurada lleva cuatro meses con la póliza, dolor de rodilla desde hace tres semanas y una RM pedida por un traumatólogo concertado.
Motivo: la tabla de carencias indica seis meses para pruebas de diagnóstico por imagen de alta tecnología.
Qué cabe hacer: comprobar si tenía otra póliza de salud sin interrupción que pudiera reconocerse, pedir si la carencia se aplica también a las pruebas urgentes y, si no hay salida, usar la sanidad pública como puente hasta que se cumpla el plazo.
Recurso formal: poco recorrido salvo error en el cómputo de fechas.
Caso B: falta de informe clínico
Póliza de hace cuatro años
Situación: Un asegurado lleva años en la misma aseguradora, con una lumbalgia que no mejora y una RM solicitada en una visita rápida.
Motivo: "falta de indicación clínica": el volante solo decía "dolor lumbar, solicito RM".
Qué cabe hacer: pedir al médico un informe ampliado (evolución, tratamientos previos, hallazgos de la exploración y por qué la prueba cambia el manejo) y volver a presentarlo.
Recurso formal: normalmente innecesario; se autoriza en pocos días con el informe bien redactado.
La lección es que el mismo "no" exige estrategias opuestas. En el caso A, pelear con la aseguradora es perder el tiempo y la energía que necesitas para buscar otra vía; en el caso B, lanzarse a una reclamación formal retrasa lo que se arreglaba con un papel mejor escrito. Por eso el primer paso de esta guía es siempre identificar el motivo exacto.
Mientras discutes con la aseguradora: cómo no dejar tu salud en pausa
Una reclamación puede llevar semanas, y tu problema médico no espera. La regla de oro es que la urgencia vital nunca se negocia. Si tienes un síntoma que te preocupa de verdad, ve a urgencias del hospital más cercano, sea de la red o no, y reclama después. Muchas pólizas contemplan el reembolso de urgencias vitales atendidas fuera del cuadro médico, con condiciones que debes consultar en tu contrato.
Si el caso no es urgente pero no puedes esperar, tienes tres caminos. El primero, la sanidad pública: tu médico de cabecera puede derivarte y la prueba puede hacerse por el sistema público, a veces con lista de espera. El segundo, pagar tú la prueba y reclamar después. Si optas por esto, guarda la factura, el informe del médico que la indicó y toda la correspondencia con la aseguradora, porque sin esos papeles es muy difícil pedir el reembolso. El tercero, pedir a la aseguradora una alternativa equivalente dentro de su catálogo.
Si pagas y luego se reconoce que la denegación no tenía base, podrás reclamar el importe, y en su caso valorar los intereses de demora del artículo 20 de la Ley 50/1980, que tienen reglas propias que explicamos en cuándo el seguro te debe intereses de demora. No es automático y depende de las circunstancias, así que no cuentes con ellos antes de tiempo.
Errores que hacen perder reclamaciones de salud que se podían ganar
Aceptar un "no" telefónico
Te lo dicen por teléfono o en la app y lo das por definitivo, sin tener nada por escrito.
Solución: pide la denegación motivada por escrito antes de hacer nada más.
Ir a la DGSFP sin pasar por el SAC
La queja se archiva si no puedes acreditar que reclamaste antes a la aseguradora.
Solución: reclama primero al SAC por un medio con justificante y guarda la prueba.
Reclamar sin leer el condicionado
Discutes de memoria y la aseguradora te contesta con la cláusula exacta que no habías visto.
Solución: lee carencias, exclusiones y preexistencias antes de escribir.
Escribir un texto largo y enfadado
Las quejas llenas de adjetivos pierden fuerza; el que revisa busca hechos, fechas y una petición clara.
Solución: hechos numerados, documentos adjuntos y una petición concreta.
Pagar sin guardar los papeles
Haces la prueba por tu cuenta, pero no conservas factura, informe ni la negativa inicial.
Solución: archiva todo en una carpeta antes de pagar y pide factura detallada.
Dejar pasar el plazo de la póliza
Esperas meses a "ver qué pasa" mientras avanza el problema de salud o caducan opciones.
Solución: apunta fechas, reclama pronto y no dejes de atender tu salud mientras tanto.
Cuando el camino acaba en un juzgado
La mayoría de los casos no llegan aquí, pero conviene conocer las reglas básicas. En seguros de personas, las acciones derivadas del contrato prescriben a los cinco años (art. 23 de la Ley 50/1980), un margen amplio que, aun así, no es excusa para dejar el asunto olvidado. En reclamaciones de pequeña cuantía, como el reembolso de una prueba, el procedimiento civil puede tramitarse sin abogado ni procurador en los juicios verbales de hasta 2.000 euros, aunque conviene comprobar el límite vigente cuando vayas a presentar la demanda.
Un detalle nuevo: desde 2025, la Ley Orgánica 1/2025 exige en muchos procedimientos civiles intentar antes una solución extrajudicial (mediación, conciliación o negociación documentada). Tu reclamación al SAC y las cartas cruzadas con la aseguradora pueden servir como prueba de ese intento, pero la forma exacta de acreditarlo debe confirmarla un profesional antes de presentar la demanda. Y recuerda un límite claro: la DGSFP no obliga a pagar; su informe tiene mucho peso práctico, pero no es una sentencia.
Para el resto de casos de siniestros rechazados (no solo de salud), tienes la guía general sobre qué hacer si el seguro rechaza el siniestro, que complementa esta con ejemplos de otros ramos.
Dudas habituales cuando el seguro de salud dice que no
¿Puede mi seguro de salud negarse a autorizar una operación que me ha recomendado un médico de su cuadro?
¿Qué hago si la aseguradora rechaza una resonancia o un TAC?
¿Cómo reclamo una autorización denegada de mi seguro de salud?
¿Cuánto tiempo tiene la aseguradora para autorizar una prueba?
¿Puedo reclamar a la DGSFP si mi seguro de salud privado me deniega algo?
¿Carencia, exclusión o preexistencia: cómo sé cuál es mi caso?
¿Y si la prueba me la deniegan porque dicen que era una preexistencia?
Antes de decidir, mira también
- 📨 Qué es el SAC de una aseguradora y cómo presentar una reclamación formal
- ⚖️ Cómo reclamar a la DGSFP sin abogado
- ⏳ Qué es el periodo de carencia en un seguro médico
- 🏥 Enfermedades preexistentes: qué seguros de salud te aceptan
- 🔗 Tu aseguradora no renueva tu seguro de salud: qué hacer (2026)
- 🔗 Mentir en el cuestionario de salud del seguro: qué pasa
- 🔗 Qué no cubre un seguro de salud: tabla de exclusiones 2026
Lo que puedes hacer esta misma tarde
Un seguro de salud te promete tranquilidad, y cuando falla justo en el momento en que lo necesitas, la rabia es comprensible. Pero la rabia no gana reclamaciones; la ganan los papeles ordenados y el motivo bien identificado. Esta tarde puedes hacer tres cosas: pedir la negativa por escrito con su motivo, localizar en tu condicionado el apartado que corresponde (carencias, exclusiones o preexistencias) y llamar a tu médico para que amplíe el informe.
Con eso, muchos casos se desbloquean o, al menos, quedan listos para una reclamación formal que no se archive por defectos de forma. Y si al final tu póliza no responde a lo que esperabas, tampoco es tiempo perdido: sabrás qué mirar la próxima vez que compares, y puedes consultar nuestro ranking de seguros de salud con otros ojos.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (arts. 3, 10, 20 y 23)
- BOE: Ley 10/2025, de 26 de diciembre, por la que se regulan los servicios de atención a la clientela
- BOE: Orden ECO/734/2004, sobre departamentos y servicios de atención al cliente (consolidada)
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): reclamaciones de asegurados