
Vas por una carretera secundaria al anochecer, a una velocidad normal, y de un lateral sale un perro sin correa. Das un volantazo, frenas, oyes el golpe o, con suerte, no lo oyes porque acabas en la cuneta con el parachoques roto. Tienes el corazón a mil y una duda que llega antes que el miedo: ¿quién paga el coche?
La situación contraria es igual de incómoda. Tu perro se escapó del jardín mientras abrías la verja, alguien frenó de golpe, hubo un choque y ahora te llaman por teléfono. Aquí la pregunta cambia: ¿tengo que pagar yo? Y la respuesta, en ambos casos, no es "el seguro del coche" ni "el dueño" a secas, sino una combinación que depende de quién tenía el control del animal, de si hubo daños propios o a terceros y de qué pólizas existen.
Esta guía junta las dos mitades de la historia que casi nunca se explican en el mismo sitio: lo que debe hacer el conductor (atestado, seguro obligatorio, daños propios, límites del Consorcio) y lo que debe saber el dueño (artículo 1905 del Código Civil, seguro de responsabilidad civil de la mascota o del hogar, obligaciones de la Ley 7/2023). Los artículos que se citan se han contrastado con el texto consolidado del BOE; los casos son ilustrativos y orientativos. Para tu situación concreta conviene confirmarlo con tu aseguradora o con un profesional.
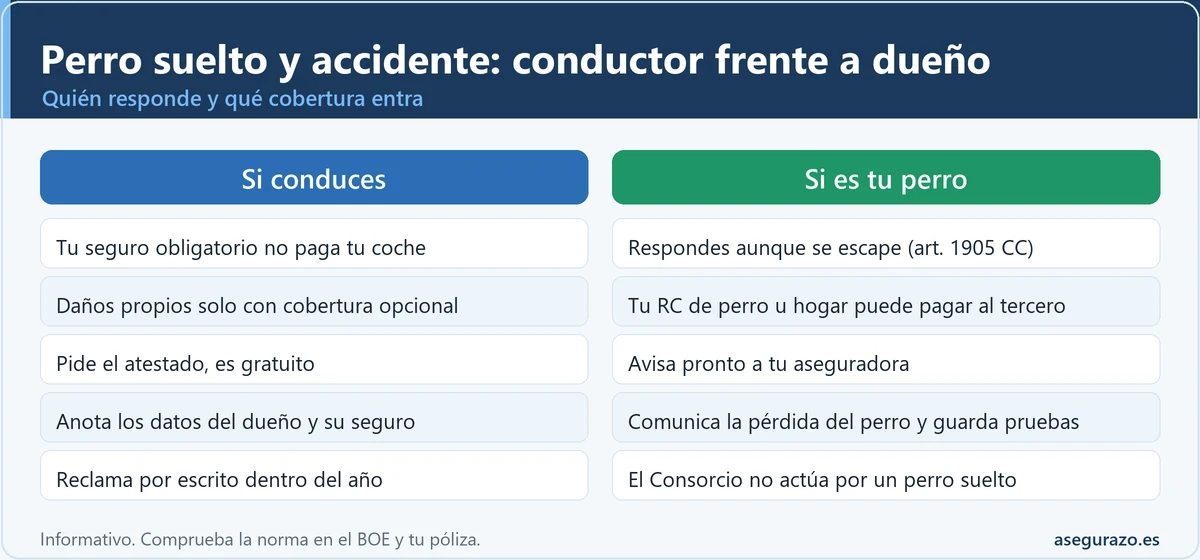
Perro suelto provoca un accidente de tráfico: quién paga, en una frase por escenario
La regla general es sencilla de enunciar y menos sencilla de cobrar: quien tiene a su cargo el animal responde de los daños que este cause, aunque se le haya escapado. Eso lo dice el artículo 1905 del Código Civil, que además solo libera al dueño si el daño proviene de fuerza mayor o de culpa de quien lo sufrió. En la práctica, un perro suelto en una carretera casi nunca es fuerza mayor: lo normal es que alguien no lo vigiló o no cerró bien.
Pero tener derecho a cobrar no es lo mismo que cobrar. Lo que muchos conductores averiguan tarde es que el seguro obligatorio del coche no paga los daños de su propio vehículo, así que la reparación sale de tres sitios posibles: el seguro del dueño del perro (si existe y responde), las coberturas de daños propios de tu póliza (si las contrataste) o tu bolsillo. Todo lo demás de este artículo es entender cuál de esos tres te toca y cómo demostrarlo.
Matriz de 6 escenarios: quién responde y qué cobertura entra
Orientativa. Cada accidente tiene matices que puede cambiar el atestado, los testigos y las condiciones de cada póliza.
| Escenario | Quién responde en principio | Qué cubre y qué no | Qué reunir |
|---|---|---|---|
| 1. Perro atado, con su dueño, cruzando donde tenía paso | El conductor, si no respetó la preferencia o iba mal | Su seguro obligatorio puede responder de lo que sufran dueño y perro si hay culpa. Tus daños propios, solo con cobertura propia | Atestado, testigos, croquis y hora |
| 2. Perro suelto que irrumpe de golpe | El dueño (art. 1905 CC), salvo culpa o fuerza mayor | RC de su perro o de su hogar, si la tiene. Tu seguro obligatorio no paga tu coche | Datos del dueño, fotos del perro, atestado |
| 3. Perro que se escapó pese a las precauciones | El dueño, aunque "se le escape" (art. 1905 CC) | Igual que el anterior. La ley lo prevé expresamente | Prueba de que el perro era suyo (chip, vecinos) |
| 4. Perro sin dueño identificable | Nadie a quien reclamar con facilidad | Solo tu póliza, si incluye daños por animales. El Consorcio no figura entre sus supuestos del art. 11 | Atestado que acredite el animal, fotos, parte rápido |
| 5. Caballo, vaca u otro ganado suelto | Su titular o quien lo custodie | RC de la explotación o del titular. La Ley de Tráfico prohíbe animales en autopistas y autovías (art. 50.2) | Marca, ubicación exacta, titular de la finca |
| 6. Daños propios y solo seguro a terceros | Dependerá de si hay dueño con seguro | Sin cobertura de daños propios no pagará tu aseguradora. Reclamas al dueño o asumes el coste | Presupuesto del taller y fotos de los daños |
Si te fijas, en los escenarios 4 y 6 el patrón se repite: sin dueño identificable o sin cobertura propia, la reparación recae en el conductor. Por eso la prueba, en los primeros minutos, vale más que cualquier discusión posterior. Un perro que huye del lugar y un dueño al que nadie anotó el nombre convierten una reclamación sencilla en un callejón sin salida.
Las normas que se cruzan cuando un animal causa un accidente
No existe una ley única de "accidentes con perros". Lo que hay son cuatro normas que se aplican a la vez, y confundirlas es la causa de la mayoría de los errores. Conviene tenerlas claras, aunque sea de forma esquemática.
El artículo 1905 del Código Civil: la responsabilidad del dueño
El texto vigente dice que el poseedor de un animal, o el que se sirve de él, es responsable de los perjuicios que causare, aunque se le escape o extravíe. Solo cesa esa responsabilidad si el daño proviene de fuerza mayor o de culpa del que lo hubiese sufrido. Dos matices importantes: la norma habla de "poseedor", así que puede responder quien paseaba al perro de un amigo o quien lo tenía en casa de acogida, y habla de "se le escape", lo que descarta la excusa de "yo no lo solté".
Esta responsabilidad se reclama, por regla general, en el plazo de un año desde que lo supo el perjudicado, que es el que fija el artículo 1968.2 del Código Civil para las obligaciones derivadas de culpa extracontractual. Como la jurisprudencia no siempre es uniforme sobre cómo encaja el 1905 en ese plazo, lo prudente es reclamar dentro del año y por escrito, y no apurar.
La Ley de Responsabilidad Civil y Seguro en la Circulación (RDL 8/2004)
El artículo 1.1 establece que el conductor responde de los daños que cause con su vehículo "en virtud del riesgo creado". Pero distingue entre personas y cosas. En daños a las personas solo se exonera si prueba culpa exclusiva del perjudicado o fuerza mayor extraña a la conducción. En daños a los bienes, en cambio, el conductor responde solo cuando resulte civilmente responsable según los artículos 1.902 y siguientes del Código Civil, es decir, cuando hay culpa o negligencia.
Esa diferencia es clave en nuestro caso. Si un perro sale de repente y tú conducías con diligencia, tu seguro obligatorio no tiene por qué pagar el daño a bienes ajenos que se produzca (por ejemplo, el coche de al lado con el que chocas al esquivar), salvo que se acredite tu culpa. En lesiones, en cambio, la barrera para exonerarte es más alta.
El texto refundido de la Ley de Tráfico (RDL 6/2015)
La Ley de Tráfico no regula quién paga, pero sí quién tiene preferencia y qué hay que hacer tras el accidente. El artículo 25.3 da al conductor preferencia de paso respecto de los animales, salvo en cañadas señalizadas y en un par de supuestos concretos de giro y arcén. El artículo 50.2 prohíbe la circulación de animales por autopistas y autovías. Y el artículo 51.1 obliga a quien se vea implicado en un accidente a auxiliar o solicitar auxilio, evitar mayores peligros, restablecer la seguridad y esclarecer los hechos.
Un detalle curioso del anexo de definiciones: se considera conductor a la persona "a cuyo cargo esté un animal o animales". Es decir, quien pasea al perro es, a efectos de tráfico, alguien con deberes de vigilancia sobre la vía, no un simple peatón despreocupado.
La Ley 7/2023 de bienestar animal: obligaciones del dueño
En vigor desde el 29 de septiembre de 2023, la ley prohíbe en su artículo 25 "dejar animales sueltos o en condiciones de causar daños" en lugares públicos o privados de acceso público. Y su artículo 30.3 establece que quien tenga un perro debe contratar y mantener un seguro de responsabilidad civil por daños a terceros, por una cuantía suficiente que se fijará reglamentariamente. Más abajo veremos hasta qué punto esa obligación es exigible hoy.
Tres cifras de los textos legales que conviene tener a mano
Plazos e importes que aparecen en la norma, no estimaciones propias.
Lo que el seguro obligatorio de tu coche NO paga (y lo que sí)
Este es el punto donde más conductores se llevan la sorpresa. El seguro de suscripción obligatoria sirve para indemnizar a terceros: lo que pagas cuando tú provocas un daño. No está pensado para arreglar tu coche cuando el perro, el jabalí o el bache te lo estropean. El artículo 5.2 del RDL 8/2004 lo excluye expresamente: no cubre los daños en bienes que sufra el vehículo asegurado, las cosas que transportas ni los bienes del tomador, asegurado, propietario o conductor, ni los de su cónyuge o parientes hasta el tercer grado.
Qué NO cubre el seguro obligatorio
- Los daños de tu propio coche por el choque con el perro o por esquivarlo.
- Las lesiones del conductor del vehículo que causa el accidente (art. 5.1).
- Los bienes que viajan en el coche (el móvil, la silla del niño, las cosas del maletero).
- El valor del perro si el accidente se debió a la culpa de su dueño.
- Los daños de tu coche si no hay otro vehículo y no contrataste cobertura propia.
Qué SÍ puede cubrir, según el caso
- Los daños a otros vehículos o bienes de terceros, si se acredita tu culpa o negligencia.
- Las lesiones a pasajeros, peatones o ciclistas, con la exoneración limitada del art. 1.1.
- Los daños al perro y gastos veterinarios, si hubo culpa del conductor (preferencia, velocidad).
- Tus daños propios, solo con coberturas opcionales (colisión con animales, todo riesgo, lunas).
¿Y los daños propios? Dependen de lo que hayas contratado. Muchas pólizas a todo riesgo y algunos terceros ampliados incluyen una garantía de atropello o colisión con animales, pero con condiciones que varían: si cubre solo animales de caza o también domésticos, qué franquicia se aplica y si exige que el atestado o parte policial lo acredite. Es una cobertura que se conoce al abrir la póliza, no al chocar. Si no la tienes clara, la guía sobre terceros ampliado o todo riesgo explica qué coberturas suelen entrar en cada modalidad.
Un caso ilustrativo, para fijar ideas: imagina que conduces con un seguro a terceros básico, esquivas a un perro suelto y chocas contra un muro. Tu seguro obligatorio no pagará tu coche, y el muro (un bien de tercero) solo lo cubrirá si se te atribuye culpa, cosa discutible porque el perro apareció de golpe. Tu única vía de reparación sería reclamar al dueño del perro, si logras identificarlo, y a su seguro de responsabilidad civil. De ahí que anotar el nombre y los datos del dueño sea el primer gesto útil.
Los primeros 30 minutos: qué hacer si has atropellado o esquivado un perro
El instinto es seguir adelante, sobre todo si el perro ha salido corriendo y tú solo tienes un rasguño. Es un error. El artículo 51.1 de la Ley de Tráfico obliga a quien se ve implicado en un accidente a evitar mayores peligros y esclarecer los hechos, y en la práctica tu reclamación futura depende de lo que dejes registrado ahora.
Cronología de los primeros 30 minutos
Prioridad: personas, luego el animal, luego el coche
Pide que conste que el animal estaba suelto en la vía
Haz una foto al perro y al lugar de donde salió
Un vídeo de 20 segundos del entorno vale mucho
Que se te escape un "perdón" no es admitir culpa, pero no lo conviertas en confesión
En las horas siguientes, comunica el siniestro a tu aseguradora. El artículo 16 de la Ley de Contrato de Seguro fija un máximo de siete días desde que conoces el siniestro, salvo que tu póliza prevea un plazo más amplio, así que no lo dejes para la semana siguiente. Si dudas entre dar parte o arreglarlo por tu cuenta, la calculadora para decidir si das parte o pagas el arreglo te ayuda a poner números, y la de cuánto sube el seguro tras un parte a calcular el efecto en tu prima.
Si eres el conductor: cómo reclamar paso a paso
Una vez pasado el susto, empieza la fase administrativa, que es donde se gana o se pierde la indemnización. El enfoque es el mismo, tenga o no seguro de daños propios: reunir pruebas, comunicar a quien corresponda y dejar constancia por escrito.
1. Pide el atestado
Si intervino la Guardia Civil de Tráfico o la policía local, hay un atestado o informe. El artículo 7.1 del RDL 8/2004 dice que las Fuerzas y Cuerpos de Seguridad encargadas de la vigilancia del tráfico facilitarán de forma gratuita, a petición de los perjudicados, de las aseguradoras o de sus representantes, copia del atestado o informe equivalente. Pídelo: suele ser el documento que más pesa para atribuir la responsabilidad al dueño del perro.
2. Reclama al dueño y a su seguro
Con el artículo 1905 en la mano, tienes derecho a reclamar al dueño. Si este tiene un seguro de responsabilidad civil (de mascota o de hogar), el artículo 76 de la Ley de Contrato de Seguro te da acción directa contra el asegurador, y obliga al asegurado a manifestarte la existencia y el contenido del contrato. En la práctica se hace por burofax o correo certificado, con descripción de los hechos, copia del atestado, fotos y presupuesto del taller.
3. Usa tu propia póliza si la tienes
Si tu póliza incluye daños propios por atropello de animales o es a todo riesgo, no tienes que esperar a que el dueño pague. Tu aseguradora te indemniza con las condiciones (franquicia incluida) y, después, puede subrogarse y reclamar al dueño, según el artículo 43 de la Ley de Contrato de Seguro. Es la vía más rápida, pero ten en cuenta que puede influir en tu bonificación y que la franquicia la pagas tú. Pregunta a tu aseguradora cómo se trata un siniestro con culpa de un tercero.
4. Si hubo heridos
Cuando hay lesiones, el esquema cambia. Los pasajeros, peatones y ciclistas lesionados pueden dirigirse al seguro obligatorio del vehículo implicado, porque en daños a las personas el conductor solo se exonera si prueba culpa exclusiva del perjudicado o fuerza mayor extraña a la conducción. Después esa aseguradora puede repetir contra el dueño del perro. En cambio, tus propias lesiones como conductor no las paga tu seguro obligatorio (art. 5.1): tendrás que reclamarlas al dueño del animal y a su seguro, o a coberturas de accidentes de conductor si las contrataste. Para tener una idea de cómo se valoran, existe la calculadora orientativa de indemnización por accidente de tráfico.
Plantilla de declaración de hechos (para parte o reclamación)
Cópiala, rellénala con datos objetivos y no añadas valoraciones. Sirve para el parte a tu aseguradora y para la carta al dueño.
El día a las horas, circulando con el vehículo matrícula por (vía y punto kilométrico) en sentido , a una velocidad aproximada de km/h, con visibilidad.
Un perro de aspecto irrumpió en la calzada desde el lado , sin correa y sin ir acompañado de ninguna persona a la vista. Frené y/o maniobré para evitarlo, y (se produjo contacto con el animal / colisioné con ____).
Daños apreciados: . Lesiones: . Intervino la autoridad: sí / no (agentes ). Testigos: (teléfono ). Dueño identificado: sí / no (datos ).
Si prefieres un formato guiado, el generador de declaración de hechos para el parte de accidente lo estructura por ti.
Si el perro es tuyo y se escapó: qué te toca hacer y qué pagas
Pasamos al otro lado. Te llaman, o te llega una carta: tu perro estuvo implicado en un accidente. Lo primero es no negar lo evidente y no desaparecer, porque la ley es clara y las negativas suelen acabar peor. El artículo 1905 te hace responsable aunque el perro "se haya escapado" y solo te libera si hubo fuerza mayor o culpa del conductor. Eso no significa que pagues siempre todo: significa que la carga de la prueba te la juegas tú.
Tu seguro de responsabilidad civil: tres vías posibles
Casi siempre hay una póliza que responde, y puede estar en sitios inesperados. Conviene revisar estas tres antes de entrar en pánico:
- El seguro de responsabilidad civil específico para perros, obligatorio para los de razas potencialmente peligrosas y recomendable para el resto (la guía de seguro de responsabilidad civil para perros detalla qué cubre).
- La responsabilidad civil del seguro de hogar, que muchas pólizas incluyen para los daños que cause una mascota doméstica. Revisa si cubre perros, si exige que estén identificados y si excluye algún tipo de daño (el artículo sobre daños del perro y seguro de hogar lo desarrolla).
- El seguro de mascotas con módulo de responsabilidad civil, si lo contrataste con una aseguradora especializada.
Al declarar el siniestro, aporta todo lo que tengas: datos del accidente, cartas recibidas, nombre del reclamante y, si es posible, qué ocurrió con el perro (cómo se escapó, quién lo vio). Una aseguradora puede negarse a pagar si la póliza excluye ese supuesto, pero la acción directa del perjudicado del artículo 76 LCS no depende de tus excepciones personales, salvo la culpa exclusiva del perjudicado. Por eso es clave que avises pronto: un siniestro comunicado tarde puede complicar la relación con tu aseguradora.
¿Es obligatorio tener seguro para un perro?
El artículo 30.3 de la Ley 7/2023 dice que la persona titular de un perro debe contratar y mantener en vigor, durante toda la vida del animal, un seguro de responsabilidad civil por daños a terceros, con una cuantía que se establecerá reglamentariamente. La ley está en vigor desde el 29 de septiembre de 2023, pero la Dirección General de Derechos de los Animales sostuvo en su día que esta obligación no era efectivamente aplicable hasta que se desarrollase por reglamento. Dato a comprobar en el momento en que leas esto: si ya existe ese desarrollo y qué cuantía fija.
Mientras tanto, otras normas ya pueden exigir seguro: las de los perros potencialmente peligrosos (cuya guía tienes en seguro para perros PPP) y algunas normas autonómicas o municipales. Si quieres un repaso del conjunto, el seguro obligatorio para perros según la Ley de Bienestar Animal lo ordena.
Qué puede pasarte además de pagar la indemnización
El artículo 79 de la Ley 7/2023 aclara que la sanción administrativa no excluye la responsabilidad civil, así que pueden acumularse la reclamación de daños y una multa de bienestar animal. La ley gradúa las infracciones en leves, graves y muy graves, con un tramo de 500 a 10.000 euros para las leves y de 10.001 a 50.000 euros para las graves (art. 76). Qué conducta concreta se sanciona en cada caso, y por qué órgano, lo determinan después la comunidad autónoma y el ayuntamiento, así que no hay una cifra que sirva para todos.
También conviene comunicar la pérdida del animal: la ley tipifica como infracción no hacerlo, y es la prueba más clara de que no hubo abandono. Si el perro se te escapó de verdad, que conste la denuncia o aviso a las autoridades antes del accidente (o en cuanto lo supiste) refuerza tu postura. Si no consta, el perjudicado insistirá en que lo dejaste suelto a propósito.
El papel del Consorcio de Compensación de Seguros
Mucha gente piensa que, si nadie paga, "pagará el Consorcio". En este caso concreto, no es así. El artículo 11 del RDL 8/2004 enumera las funciones del Consorcio en el ámbito del seguro obligatorio: indemnizar daños personales causados por un vehículo desconocido, los accidentes ocasionados por vehículos no asegurados, los causados por vehículos robados, los de aseguradoras insolventes y las controversias entre Consorcio y aseguradora sobre quién debe pagar.
Un perro suelto no es un vehículo a motor, así que el atropello en sí no activa al Consorcio. Sí puede aparecer de forma indirecta: si en la cadena del accidente interviene un vehículo sin seguro (por ejemplo, el que chocó con el tuyo tras esquivar al animal), entonces se aplican las reglas de la guía sobre el otro conductor sin seguro y el artículo sobre cómo reclamar al Consorcio. Para otro supuesto frecuente, el de especies de caza, hay una regla propia en la Ley de Tráfico, que se explica en la guía sobre accidente con animal cinegético.
Casos habituales en los que todo se complica
Cada uno de los casos que siguen es una situación-tipo, no un testimonio. Sirven para ver cómo se aplican las reglas.
El perro cruza con su dueño, pero el conductor iba distraído
Una persona pasea a su perro con correa y cruza por un paso de peatones. Un coche no frena y golpea al animal. Aquí no hay "perro suelto": hay un conductor que no respetó la preferencia del peatón. El responsable de los daños es, en principio, el conductor, y su seguro obligatorio puede responder de las lesiones del dueño y, si hay culpa, del daño al perro. Si el dueño iba con el perro atado, el artículo 1905 no le perjudica, porque el daño no lo causó el animal.
El perro sale de una finca y provoca un choque entre dos coches
Un perro cruza una carretera comarcal, el primer conductor frena en seco y el que va detrás no puede evitarlo. Aquí la responsabilidad se reparte en dos planos: el conductor que choca por detrás suele responder frente al primero por no guardar la distancia de seguridad, y su aseguradora puede repetir luego contra el dueño del perro si logra acreditar que el animal fue la causa. El orden importa: primero se resuelve entre vehículos (con parte amistoso o atestado) y luego se reclama al dueño.
Un motorista cae al esquivar a un perro
Un motorista frena, resbala y se lesiona sin que haya contacto con el animal. Sus lesiones no las cubre ningún seguro obligatorio de vehículo (no hay otro vehículo implicado), así que tendrá que reclamar al dueño del perro o activar sus coberturas de accidentes personales. En estos casos la prueba del nexo causal (que cayó por el perro) es lo más difícil, y por eso un testigo o un atestado cambian el resultado.
El perro callejero que nadie reclama
Si el animal no tiene dueño identificable, la reclamación al propietario desaparece y quedas con tu cobertura de daños propios. En algunos casos se ha planteado reclamar a la administración responsable de la vía o del control de animales abandonados, pero es una vía difícil y dependiente de cada situación, que conviene valorar con un profesional. Lo que sí puedes hacer es solicitar el atestado, porque sin él es complicado probar siquiera que hubo un animal.
Errores que cuestan dinero cuando hay un perro de por medio
Marcharte sin avisar a nadie porque el perro huyó y el coche parece bien.
No anotar los datos del dueño por la tensión del momento.
Dar por hecho que el seguro obligatorio paga tu coche.
Admitir culpa por escrito ("fue culpa mía por ir rápido") en el parte.
Dejar pasar el año sin reclamar al dueño ni a su aseguradora.
Dueño que no avisa a su seguro porque "el perro estaba bien".
Dudas habituales sobre accidentes con perros sueltos
Si atropello a un perro suelto, ¿tengo que pagar?
Mi perro se escapa y causa un accidente: ¿quién responde, yo o mi seguro?
¿Cubre mi seguro de coche los daños propios por atropello de perro?
Si el perro cruza la carretera, ¿es culpa del conductor o del dueño?
¿Y si no hay dueño o el perro huyó sin que lo identifiquen?
¿Cuánto tiempo tengo para reclamar?
¿Tengo obligación de socorrer o avisar si he atropellado a un animal?
Te puede interesar
- 🦌 Accidente con animal cinegético (jabalí, corzo): quién paga y cómo reclamar
- 🐕 Seguro de responsabilidad civil para perros: cuándo es obligatorio y qué cubre
- 🚗 Terceros ampliado o todo riesgo: los 6 mitos que te hacen pagar de más
- 📝 Generador de la declaración de hechos para el parte de accidente
- 🔗 Tu gato daña un coche o a un vecino: ¿lo cubre el seguro?
- 🔗 Seguro para perros de caza, pastoreo y trabajo: ¿es obligatorio?
- 🔗 Seguro para caballos: responsabilidad civil, precio y obligación
Antes de volver a conducir o a abrir la verja: dos comprobaciones de diez minutos
Si conduces, busca hoy en tu póliza la palabra "animales" y apunta si hay garantía de colisión, qué franquicia tiene y si exige atestado. Guarda ese dato junto al teléfono de asistencia. Te evitará descubrir en la cuneta, de noche, que tu seguro cubre más o menos de lo que creías.
Si tienes perro, comprueba que el chip está al día y tus datos actualizados, que existe una póliza de responsabilidad civil que lo incluye con nombre y apellidos (tuyo y del perro) y que la verja cierra sola. Es una revisión de diez minutos que, el día que algo sale mal, separa una llamada incómoda de un expediente de reclamación entero.
Fuentes y dónde comprobarlo
- Código Civil, arts. 1902, 1905 y 1968 (BOE)
- Real Decreto Legislativo 8/2004, de responsabilidad civil y seguro en la circulación de vehículos a motor (BOE)
- Real Decreto Legislativo 6/2015, texto refundido de la Ley sobre Tráfico (BOE)
- Ley 7/2023, de protección de los derechos y el bienestar de los animales (BOE)
- Consorcio de Compensación de Seguros