
Te llega un correo con un asunto que nadie quiere leer: "hemos cesado nuestra actividad y todos los vuelos quedan cancelados". Llevas meses esperando ese viaje, el billete está pagado, las vacaciones pedidas en el trabajo y la maleta medio hecha. Lo primero que se te ocurre es buscar la póliza del seguro de viaje y preguntarte si estaba para esto.
La respuesta corta es que casi nunca. Un seguro de viaje estándar cubre cosas como la asistencia médica, el equipaje o la cancelación por causas personales justificadas, pero la quiebra de una aerolínea o de una agencia suele quedar fuera, salvo que la póliza la nombre de forma expresa. Lo que de verdad te protege depende de cómo compraste el viaje: un vuelo suelto, un paquete de agencia o una mezcla de reservas por tu cuenta tienen tres escenarios legales muy distintos.
Esta guía separa los tres casos, explica qué dice la ley sobre la garantía de insolvencia de los viajes combinados (Real Decreto Legislativo 1/2007, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, consultado en el BOE) y te da un recorrido práctico para el día en que ocurra. Es contenido informativo: los importes son orientativos y, para tu caso concreto, conviene confirmar con tu aseguradora, con la agencia o con un profesional.
Seguro de viaje y quiebra de una aerolínea: la respuesta depende de cómo compraste
Antes de leer nada más, localiza tu situación. La ley española distingue entre tres figuras que en la calle se mezclan: el servicio suelto (solo el billete), el viaje combinado (un paquete con protección legal reforzada) y los servicios de viaje vinculados (una zona intermedia con una protección más limitada). El siguiente selector te dice en qué grupo caes y qué red de seguridad tienes en cada uno. Pulsa la opción que se parezca a tu compra.
¿Cómo compraste el viaje?
Elige la opción más parecida a tu compra y verás qué protección real tienes.
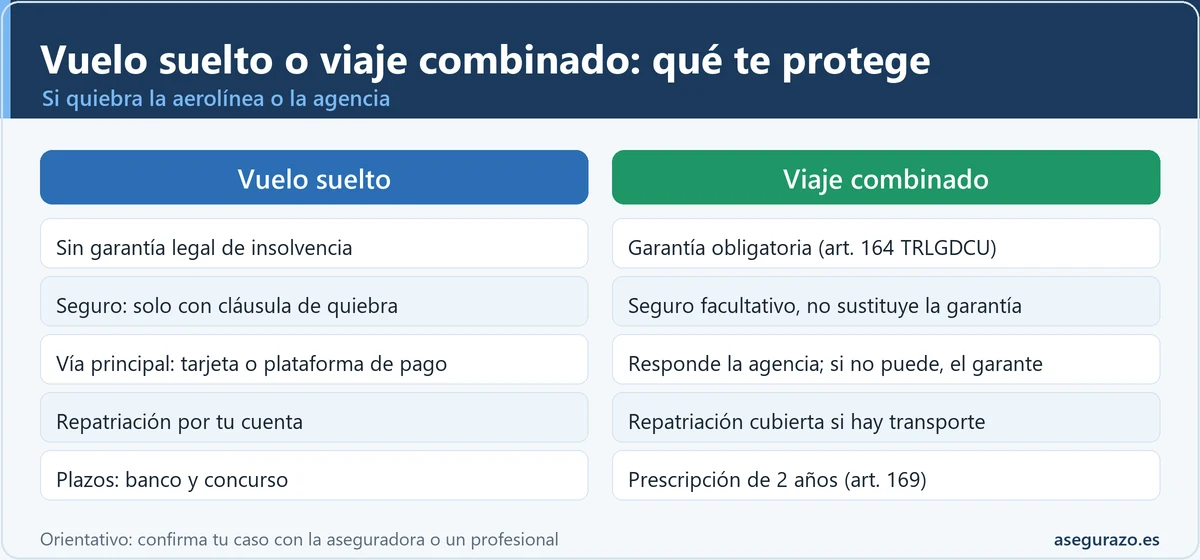
Vuelo suelto: protección baja, salvo que tengas tarjeta o cláusula específica
Un solo servicio de transporte no es viaje combinado ni servicio vinculado, así que no hay garantía legal de insolvencia. Tu póliza de viaje estándar normalmente no cubre la quiebra si no lo dice expresamente. Tus vías reales son: pedir a tu banco la anulación del cargo si pagaste con tarjeta o plataforma de pago, reclamar en el procedimiento concursal de la aerolínea y, si la contrataste, una cobertura específica de quiebra de proveedores.
Paquete de agencia: la ley te protege por encima del seguro
Si el contrato combina al menos dos tipos de servicios (por ejemplo, transporte y alojamiento) en un viaje combinado, el organizador y el minorista tienen obligación legal de constituir una garantía frente a la insolvencia (art. 164 TRLGDCU). Si quiebra la aerolínea, responde la agencia; si quiebra la agencia, entra la garantía. Pide y guarda el documento con el nombre de la entidad garante.
Reservas sueltas: cada pieza va por su cuenta
Si contrataste cada servicio por separado con empresas que no te los ofrecieron como conjunto, tienes tantos contratos independientes como reservas. Cada proveedor responde de lo suyo y no hay garantía común de insolvencia. Lo que protege el vuelo es lo mismo que en el caso del vuelo suelto; el hotel dependerá de su política de cancelación. Aquí el seguro opcional con cláusula de quiebra y el pago con tarjeta pesan mucho.
Misma web, una visita: puede ser servicio vinculado o incluso combinado
Según el art. 151 del TRLGDCU, si en una única visita o contacto seleccionas y pagas por separado varios servicios, o la web te lleva a contratar otro servicio en las 24 horas siguientes, podrías estar ante servicios de viaje vinculados; y si hay precio global o datos transmitidos entre empresas en reservas conectadas, incluso ante un viaje combinado. Revisa el formulario informativo que la web debió mostrarte antes de pagar: dice en cuál estás.
Orientación general basada en el texto del TRLGDCU en el BOE; la calificación exacta de tu compra depende de cómo se te ofreció y contrató.
Vuelo suelto: por qué el seguro de viaje normal no suele cubrir la quiebra
Los seguros de viaje están pensados para riesgos individuales que le pasan a un asegurado concreto: te pones enfermo, pierdes la maleta, tu vuelo se retrasa o tienes que cancelar por un motivo que la póliza enumera. La insolvencia de una aerolínea es otra cosa: es un riesgo de empresa que puede dejar sin viaje a miles de personas el mismo día. Por eso la inmensa mayoría de pólizas estándar la dejan fuera o la tratan como una cobertura aparte. Si quieres entender cómo funcionan las causas de cancelación que sí suelen estar cubiertas, tienes la guía sobre si el seguro de viaje cubre la cancelación por enfermedad.
Eso no significa que no exista la cobertura. Algunas aseguradoras y corredurías ofrecen, como ampliación opcional o como producto específico, una cobertura de quiebra de proveedores o de cese de operaciones. El matiz está en las condiciones: cada póliza decide qué proveedores entran, cuándo hay que contratarla, qué importe máximo reembolsa y qué parte del dinero considera recuperable por otras vías. Esa es la razón de que "mi seguro cubre quiebra" pueda ser verdad en una póliza y falso en otra que se llama casi igual.
Qué mira la póliza: la cláusula de quiebra o cese de operaciones
Si ves en tu condicionado palabras como quiebra, insolvencia, concurso de acreedores, cese de actividad o cese de operaciones, tienes una vía clara que reclamar. Si no aparece ninguna, lo normal es que la aseguradora considere el siniestro no cubierto, porque el contrato solo paga lo que define. Antes de contratar o de reclamar, estos son los puntos que conviene buscar, siempre según el texto de tu póliza y no según lo que haga la de otra persona:
- Quién es el proveedor asegurado: si la cobertura vale para cualquier aerolínea o solo para una lista, y si cubre agencias, hoteles u otros proveedores.
- Cuándo hay que contratarla: algunas pólizas exigen contratar el seguro en un plazo corto desde la reserva, y casi todas dejan fuera lo que ya era público antes de que lo contrates (una aerolínea en dificultades anunciadas).
- Qué entiende por quiebra: si basta con que la aerolínea deje de volar, o si exige una declaración formal de concurso o liquidación.
- Cuánto paga y a quién: límite por persona y por siniestro, y si reembolsa el billete no utilizado, un billete de reemplazo o ambos.
- Carácter subsidiario: si te pide agotar antes otras vías, como pedir el reembolso a la tarjeta, o si te lo descuenta de lo que ya hayas recuperado.
Un aviso sobre el origen de la póliza: un seguro ofrecido por la propia aerolínea o por la propia agencia en el momento de la reserva puede dejar fuera, precisamente, la quiebra de quien te lo vende. Mira siempre quién es la aseguradora y qué dice el condicionado sobre insolvencia del proveedor. Si no tienes costumbre de leer estos documentos, el método de la guía para leer una póliza de seguros te ahorra buena parte del trabajo. Y recuerda que las cláusulas que limitan tus derechos deben estar destacadas de forma especial y aceptadas por escrito, según el artículo 3 de la Ley 50/1980 de Contrato de Seguro.
Tarjeta, chargeback y reclamación en el concurso
Cuando no hay garantía legal ni cláusula de quiebra, el vuelo suelto se defiende con tres herramientas que se usan a la vez, no una detrás de otra. La primera es el medio de pago. La Oficina Municipal de Información al Consumidor (OMIC) del Ayuntamiento de Barcelona, al informar de la quiebra de Fly Play, recomendaba contactar con el banco o la entidad de pago (también PayPal y plataformas similares) para pedir la anulación del cargo por un servicio no prestado y el reembolso correspondiente. Es lo que en el sector se llama chargeback o retrocesión.
Conviene saber que este mecanismo funciona con las normas de tu banco y de la red de pago, no con un derecho concreto que el libro IV del TRLGDCU regule para los vuelos. Eso significa que no hay una receta única: los bancos suelen fijar plazos desde la fecha del cargo o del servicio, y pueden pedirte documentación (confirmación de compra, aviso de cancelación, prueba de que intentaste resolverlo con la aerolínea). Los plazos que circulan van de pocas semanas a unos meses, pero son órdenes de magnitud: pregunta al tuyo y actúa el mismo día en que sepas del cese.
La segunda herramienta es el derecho de reembolso. El artículo 8 del Reglamento (CE) 261/2004 da al pasajero cuyo vuelo se cancela la elección entre el reembolso del billete en siete días, un transporte alternativo o un vuelo en fecha posterior. El problema en una quiebra no es el derecho, sino quién paga: si la aerolínea no tiene liquidez, tu reclamación pasa a ser la de un acreedor. Con Fly Play, la OMIC informó de un plazo de 4 meses desde el 2 de octubre de 2025 para comunicar los importes reclamados al liquidador, que estaba en Islandia. Si la aerolínea es extranjera, el procedimiento será el de su país.
La tercera herramienta es el propio seguro, si tiene la cláusula. Aquí el orden práctico es: abre el parte con la aseguradora cuanto antes (muchas piden aviso inmediato del siniestro), pide el reembolso a la tarjeta y comunica el crédito en el concurso, guardando los justificantes de cada paso. Así, si una de las tres vías falla o tarda, las otras no se han quedado sin plazo. Si tu aseguradora te lo rechaza, sigue la guía de qué hacer si el seguro rechaza el siniestro.
Viaje combinado: la protección que sí es obligatoria por ley
Aquí cambia todo. Un viaje combinado es, según el artículo 151.1.b del TRLGDCU, la combinación de al menos dos tipos de servicios de viaje (transporte, alojamiento, alquiler de vehículos u otro servicio turístico relevante) para el mismo viaje o vacación, cuando se dan ciertas circunstancias: que los combine un solo empresario antes de un único contrato, o que se contraten en un único punto de venta y se elijan antes de aceptar pagar, o que se vendan a un precio global, o que se anuncien como "viaje combinado" o con una denominación similar.
Para estos casos, la ley impone dos garantías distintas al organizador (la empresa que arma el paquete) y al minorista (la agencia que lo vende). La primera es la garantía frente a la insolvencia (artículo 164); la segunda, la garantía de la responsabilidad contractual (artículo 165), que responde con carácter general del cumplimiento de las obligaciones frente a los contratantes y que los viajeros pueden reclamar directamente al sistema de cobertura constituido. Que la ley hable de una "garantía" y no de un "seguro de viaje" es la clave de todo lo que sigue.
Un detalle que evita sustos: el artículo 150.3 impide que la agencia se escude en que "solo es intermediaria" para quedar fuera de estas obligaciones, y el artículo 150.2 excluye pocos casos concretos, como los viajes de menos de 24 horas sin alojamiento, los organizados de forma ocasional sin ánimo de lucro para los miembros de una entidad o los viajes de negocios contratados bajo un convenio general entre empresas. Si tu viaje es de ocio y lo compraste a una agencia, estás en el régimen general.
Qué cubre la garantía de insolvencia y cuándo se activa
El artículo 164.1 obliga a los organizadores y minoristas establecidos en España a constituir la garantía mediante un fondo de garantía, un seguro, un aval u otra garantía financiera, en los términos que determine la administración competente (las comunidades autónomas). Si el paquete incluye transporte de pasajeros, la garantía debe cubrir también la repatriación de los viajeros. Las empresas de fuera de la Unión Europea que vendan u ofrezcan viajes combinados en España están igualmente obligadas, y las constituidas conforme a la normativa de otro Estado miembro se aceptan por reconocimiento mutuo (artículo 166.1).
La insolvencia no exige esperar a que un juez la declare. El artículo 164.3 la entiende producida "tan pronto como sea evidente" que, por falta de liquidez del organizador o del minorista, los servicios dejan de ejecutarse, no van a ejecutarse o se ejecutarán solo en parte, o cuando los prestadores requieran a los viajeros pagar por ellos. En ese momento la garantía debe estar disponible y el viajero debe poder acceder a ella fácilmente; los reembolsos de servicios no ejecutados se hacen sin demora indebida y previa solicitud.
Si ya estás de viaje, el artículo 164.5 dice que la garantía se activará gratuitamente para las repatriaciones y, si hace falta, para financiar el alojamiento previo a la repatriación, sin adelanto de pago por tu parte. Y el artículo 164.4 añade que la protección vale con independencia de tu lugar de residencia, del lugar de salida o de dónde se vendió el viaje. En el contrato debe figurar el nombre de la entidad garante, tanto de la insolvencia como de la ejecución, con sus datos de contacto, en un documento resumen o certificado (artículo 155, apartado c).
Mientras la agencia sigue funcionando y quiebra una aerolínea concreta, la historia es otra: el artículo 161.1 hace responder a organizadores y minoristas del correcto cumplimiento de los servicios incluidos, con independencia de que los ejecuten ellos u otros prestadores. Es decir, si el vuelo de tu paquete deja de operar, no tienes que ir tú detrás de la aerolínea: es la agencia la que debe darte una alternativa o, si no la hay, devolverte el dinero. La OMIC lo resumía así para el caso de Fly Play: si el vuelo formaba parte de un viaje combinado, contacta con la agencia para que te reubiquen en otro vuelo.
Seguro incluido en el paquete: qué hay de cierto
Es la duda más repetida: "¿si compro un paquete ya llevo seguro?". La respuesta tiene dos mitades. Lo que la ley obliga a tener es la garantía de insolvencia y la de responsabilidad contractual, que pueden materializarse mediante un seguro, un aval o un fondo, pero que protegen el cumplimiento del contrato, no tus gastos médicos ni tu equipaje. Aparte, el artículo 153.1.h exige a la agencia informarte de la posibilidad de suscribir un seguro facultativo (la palabra es "facultativo", es decir, opcional) que cubra los gastos de cancelación del viajero o los de asistencia, incluida la repatriación, en caso de accidente, enfermedad o fallecimiento.
Muchas agencias incluyen en el precio un seguro básico de asistencia o ofrecen uno mejor como extra, pero eso es una decisión comercial de cada paquete, no un mínimo que la ley fije igual para todos. Qué cubre ese seguro lo dice su propio condicionado: pide el documento y busca límites médicos, equipaje, cancelación y, en su caso, la cláusula de quiebra. Si vas a un crucero, donde estas diferencias pesan especialmente, tienes más detalle en la guía de seguro de viaje para cruceros; y para el equipaje que pueda perderse por el camino, la de equipaje perdido o dañado.
Paquete a medida y servicios de viaje vinculados: la zona gris
Entre el vuelo suelto y el paquete de catálogo hay un territorio donde muchos viajeros se equivocan: el paquete a medida. Lo que tú llamas "me monté yo el viaje con vuelo y hotel en la misma web" puede quedar, según los hechos, en tres sitios. Si la web combina los servicios antes de que aceptes pagar, o te los factura a un precio global, o te transmite tus datos y los de pago a otro empresario para una segunda reserva en un plazo máximo de 24 horas (reservas en línea conectadas, artículo 151.1.b.2.º.v), lo normal es que sea un viaje combinado y tengas la protección completa.
El segundo sitio son los servicios de viaje vinculados (artículo 151.1.e): al menos dos tipos de servicios de viaje para el mismo viaje que dan lugar a contratos distintos con cada prestador, cuando un empresario facilita en una sola visita o contacto la selección y el pago separado de cada servicio, o facilita de forma específica la contratación de un servicio adicional con otro empresario como máximo 24 horas después de confirmar la primera reserva. Aquí no tienes los derechos exclusivos de los viajes combinados, y cada prestador responde solo de lo suyo, pero sí hay protección frente a la insolvencia en los términos del artículo 167.
Esa protección tiene un alcance que conviene leer despacio. El artículo 167.1 obliga al empresario que facilita los servicios vinculados a constituir una garantía para reembolsar todos los pagos que reciba de los viajeros en la medida en que un servicio no se ejecute a consecuencia de su insolvencia, y a cubrir la repatriación si es el responsable del transporte. Leído literalmente, protege frente a la insolvencia de quien te facilita la contratación y de los pagos que ha recibido, no frente a la quiebra de la aerolínea con la que contrataste por separado. Es una interpretación del texto, así que si tu caso encaja aquí, contrástalo con la autoridad de consumo de tu comunidad autónoma.
Antes de que quedes obligado, el empresario debe informarte de forma clara y destacada, mediante el formulario normalizado del anexo III, de dos cosas: que no tendrás los derechos exclusivos de los viajes combinados y que cada prestador es el único responsable de su servicio, y que sí gozas de protección frente a la insolvencia. Y hay un efecto que casi nadie conoce: si ese empresario no cumple con esa garantía y con esa información, el artículo 168.2 hace aplicables derechos de los viajes combinados (los de los artículos 157 y 160 y los del capítulo IV del título II) a los servicios que formaban parte del conjunto. Guarda, por tanto, cualquier pantalla o correo donde aparezca (o falte) ese formulario.
Protección legal, seguro y tarjeta, cara a cara
La mayoría de guías explica cada vía por separado, y de ahí nace la confusión. Esta tabla las pone en paralelo para que veas qué sirve en cada tipo de compra. Las valoraciones son orientativas: dependen del condicionado de tu póliza, del contrato y de las normas de tu banco.
| Cómo compraste | Protección legal frente a la insolvencia | Seguro de viaje | Tarjeta o plataforma de pago | Qué haces primero |
|---|---|---|---|---|
| Vuelo suelto | No: no es viaje combinado ni vinculado | Solo con cláusula expresa de quiebra o cese de operaciones | Sí es la vía principal (anulación del cargo, según tu banco) | Pedir el cargo al banco y comunicar el crédito en el concurso |
| Paquete de agencia | Sí: garantía obligatoria (art. 164 TRLGDCU) | Complementario: asistencia y cancelación, no sustituye la garantía | Segunda red, si la garantía tarda o no responde | Hablar con la agencia y localizar al garante |
| Vuelo y hotel por separado | No: contratos independientes | Solo con cláusula expresa | Sí, para cada reserva por separado | Cancelar o reclamar cada reserva y pedir el cargo del vuelo |
| Misma web, una visita | Según el caso: combinado o vinculado (arts. 151, 164, 167) | Complementario | Sí, como respaldo | Revisar qué formulario informativo te dieron |
| Agencia no española | Debe haber garantía si vende o dirige su actividad a España (arts. 164.1 y 166) | Complementario | Sí, como respaldo | Pedir el certificado del garante y la autoridad competente |
Un viaje de 3.000 euros comprado de tres formas distintas
Los casos abstractos se entienden mejor con números. Imagina (es un ejemplo ilustrativo, no un caso real) una pareja que prepara una semana de vacaciones por 3.000 euros en total: 900 € de vuelos, 1.600 € de hotel y 500 € de excursiones y traslados. La aerolínea cesa su actividad dos semanas antes de la salida. Lo que pase con su dinero depende, casi por completo, de la forma en que lo compraron.
Primera opción: todo por su cuenta. Vuelos en la aerolínea, hotel con cancelación gratuita en una web, excursiones en otra. Lo que tienen expuesto de verdad es el vuelo (900 €): el hotel y las excursiones pueden cancelarse según sus condiciones, y el vuelo depende de la tarjeta, de una cláusula de quiebra si la contrataron y del concurso. Además, tendrán que comprar otro vuelo a precio de mercado si quieren viajar igualmente. Aquí la cancelación gratuita del hotel fue lo que más les protegió, y no tenía que ver con ningún seguro.
Segunda opción: paquete completo en una agencia. Los 3.000 € los pagaron a la agencia en un solo contrato. Al quebrar la aerolínea, quien responde es la agencia, que debe ofrecerles un vuelo alternativo y, si no es posible o ellos prefieren resolver, reembolsarles; el artículo 160.4 fija un máximo de 14 días naturales para los reembolsos desde la terminación del contrato. Si, además, la agencia no pudiera pagar, entraría la garantía de insolvencia con el certificado que figuraba en su documentación.
Tercera opción: vuelo y hotel en la misma web. El resultado es el más incierto, porque depende de si la web les presentó los servicios como viaje combinado, como servicios vinculados o como compras independientes. Si fue un combinado, están en el caso anterior; si fueron vinculados, el artículo 167 protege los pagos que recibió ese empresario si es él quien quiebra, y no hay garantía común contra la quiebra de la aerolínea; si fueron independientes, vuelven al primer caso. Las cifras de arriba se resumen así:
El viaje de 3.000 euros según cómo se compre (ejemplo orientativo)
Importes inventados con fines ilustrativos. Los plazos legales proceden del texto del TRLGDCU en el BOE; los demás dependen de tu contrato, póliza y banco.
Qué hacer el día que quiebra la aerolínea o la agencia
En las primeras horas se gana o se pierde casi todo, sobre todo porque los plazos de banco y de aseguradora corren desde el primer día. Ordena tus pasos así, adaptando lo que no te aplique a tu tipo de compra. El orden importa menos que no dejar ninguno sin hacer.
Confirma el cese y guarda la prueba
Haz captura del correo, del comunicado oficial o de la noticia, y de tu reserva con fechas, importes y localizador. Si la empresa sigue activa pero te cancela, pide la cancelación por escrito.
El mismo díaIdentifica cómo compraste: combinado o suelto
Busca el contrato o la confirmación. Si hay un documento resumen o certificado con el nombre de la entidad garante, es un viaje combinado y tu primer interlocutor es la agencia. Si solo hay un billete, sigue por la vía del vuelo suelto.
Primeras horasPide el cargo a tu banco o plataforma de pago
Si pagaste con tarjeta, débito o PayPal, solicita la anulación del cargo por servicio no prestado. Pregunta qué plazo y qué documentos te exigen y no esperes a ver qué hace la aerolínea.
Cuanto antes, los plazos varían por bancoAbre el siniestro en el seguro, si hay cláusula
Revisa si tu póliza menciona quiebra, insolvencia o cese de operaciones, y da el parte con todos los justificantes. Si no la menciona, apúntalo igualmente y pide por escrito la respuesta de la aseguradora.
Aviso inmediato en la mayoría de pólizasComunica tu crédito y reclama donde corresponda
Si hay concurso o liquidación, informa del importe en el plazo que marque el procedimiento. En un combinado, reclama a la agencia y, si es insolvente, a la entidad garante. Acude a la OMIC o a la autoridad de consumo de tu comunidad si no obtienes respuesta.
Plazos fijados por el concurso o por el garanteSi ya estás en destino cuando ocurre, el criterio cambia: en un viaje combinado, tu prioridad es hablar con el representante local o el punto de contacto que figura en tu documentación (artículo 155), porque el organizador debe prestarte asistencia y, si el transporte estaba incluido, la repatriación corre a cargo de la garantía. En un vuelo suelto, tendrás que resolver tú el regreso, y ahí cobra valor un seguro que cubra gastos extra y el reembolso a la tarjeta. Si además hay problemas de salud, consulta cómo usar el seguro de viaje si te pones enfermo en el extranjero.
Seis errores que dejan a un viajero sin protección
Casi todos los problemas graves con una quiebra nacen de una suposición y no de una mala suerte. Esta es la lista de las que más se repiten, con la solución concreta al lado de cada una.
Dar por hecho que "el seguro de viaje lo cubre todo"
Las pólizas estándar cubren riesgos personales; la quiebra del proveedor es un riesgo de empresa y suele quedar fuera.
Contratar el seguro cuando la aerolínea ya está en problemas
Las aseguradoras suelen excluir hechos ya conocidos o anunciados antes de contratar, porque ya no son un riesgo futuro.
Aceptar un seguro del propio proveedor sin leerlo
El seguro que te ofrece quien te vende el billete puede dejar fuera justo la quiebra de ese vendedor.
Pagar con medios que no se pueden revertir
Con transferencia o efectivo, no tienes el mecanismo de anulación del cargo que sí tienen tarjeta y plataformas de pago.
Esperar a que "lo arreglen" antes de reclamar al banco
Los plazos del banco y del concurso corren desde el primer día, aunque la aerolínea prometa soluciones.
Aceptar un bono o voucher en vez del reembolso
Un crédito canjeable con una empresa que cierra vale lo que valga la empresa. El Reglamento 261/2004 te deja elegir reembolso.
Qué guardar antes de viajar para poder reclamar después
Reclamar bien es, sobre todo, tener papeles. Una carpeta digital con estos documentos, hecha en cinco minutos antes de salir, te evita semanas de persecución después. Sirve para cualquier tipo de compra, y si es un viaje combinado, los puntos marcados con (C) son los que la ley obliga a darte.
Checklist de documentos
- Confirmación de reserva de cada servicio, con localizador, fechas e importes.
- Justificante de pago con el medio utilizado (extracto de tarjeta, recibo de plataforma de pago).
- Condiciones del billete y política de cancelación en el momento de la compra (captura de pantalla o PDF).
- (C) Contrato de viaje combinado y el documento resumen o certificado con el nombre de la entidad garante y sus datos de contacto.
- (C) Datos del representante local o punto de contacto del organizador durante el viaje.
- Póliza de seguro completa, con el condicionado y el teléfono de asistencia, no solo el certificado.
- Formulario informativo que te mostró la web antes de pagar, si reservaste vuelo y hotel en el mismo sitio.
- Comunicaciones con la empresa: correos, chats y capturas de cualquier cambio o cancelación, con fecha.
Dudas habituales sobre quiebras de aerolíneas y agencias
¿Qué hacer si quiebra la aerolínea y tengo billete?
¿Cubre el seguro de viaje la quiebra de una aerolínea?
¿Cómo recupero el dinero si quiebra la agencia de viajes?
¿Un viaje combinado incluye un seguro obligatorio?
¿Existe un seguro de insolvencia para viajeros particulares?
¿Y si la aerolínea cancela el vuelo pero no ha quebrado?
¿Cuánto tiempo tengo para reclamar?
Antes de decidir, mira también
- 🩺 ¿Cubre el seguro de viaje la cancelación por enfermedad? Qué necesitas y cómo reclamar
- 🧳 ¿Cubre el seguro de viaje el equipaje perdido o dañado por la aerolínea?
- 📄 Guía para leer una póliza de seguros sin morir en el intento
- ✈️ Seguro de viaje anual multiviaje frente a seguro por viaje: cuál te conviene
- 🔗 Retraso de vuelo: ¿seguro de viaje o Reglamento 261? Qué reclamar
- 🔗 ¿Cuándo contratar el seguro de viaje? Plazos y las 72 horas
- 🔗 Seguro de viaje y guerra: qué pasa si Exteriores avisa
Tres preguntas de dos minutos antes de pagar el próximo viaje
Casi todo lo anterior se reduce a tres preguntas que puedes hacerte frente a la pantalla de pago. Primera: ¿estoy comprando un paquete o piezas sueltas? Si es un paquete, exige el documento con el garante. Segunda: ¿con qué pago? Para un vuelo suelto, la tarjeta o la plataforma de pago te dan una puerta que la transferencia no tiene. Tercera: ¿qué dice mi seguro de la quiebra? Si no dice nada, asume que no cubre y decide si el importe en juego justifica una cobertura específica.
Y una última costumbre barata: guarda en una carpeta los justificantes del viaje antes de salir, no cuando lo necesites. Si pasa lo que nadie espera, el viajero que llega con papeles ordenados recupera su dinero antes que el que empieza a buscar el correo de confirmación. Para tu caso concreto, confirma las condiciones con tu aseguradora, con la agencia o con un profesional, y comprueba las normas citadas en el BOE.
Fuentes y dónde comprobarlo
- BOE: Real Decreto Legislativo 1/2007, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (libro IV, viajes combinados y servicios de viaje vinculados)
- OMIC del Ayuntamiento de Barcelona: Fly Play, quiebra y concurso de acreedores
- Punto de Acceso General: derechos de los pasajeros en viajes combinados y vinculados
- Tu Europa: derechos de los pasajeros aéreos
- Dirección General de Seguros y Fondos de Pensiones (DGSFP)