
Han pasado tres días desde el funeral y, ordenando los papeles de la casa, aparece una carpeta con una póliza de seguro de vida a nombre de tu padre, de tu pareja o de quien sea. No sabes si sigue en vigor, no sabes a quién llamar y, sobre todo, no sabes cuánto tardará en llegar el dinero ni qué papeles te van a pedir. Es normal: nadie nos explica este trámite hasta que toca hacerlo, y toca en el peor momento.
La respuesta corta a cómo cobrar un seguro de vida es esta: avisas por escrito a la aseguradora, le entregas el certificado de defunción, tu DNI y los documentos que acrediten que eres el beneficiario, y ella debe pagar. La ley fija el plazo de 40 días del artículo 18 de la Ley de Contrato de Seguro para pagar lo que sea debido, y la acción para reclamar prescribe a los 5 años. Entre medias hay un impuesto que se declara en 6 meses y un par de certificados oficiales que casi nadie te menciona hasta que la aseguradora los exige.
Esta guía está pensada para el beneficiario: te da el orden de los pasos, una línea de tiempo de 0 a 6 meses, la lista de documentos según la causa de la muerte y según quién cobra, y qué hacer si la aseguradora se retrasa o pide papeles de más. Es información general basada en la Ley 50/1980 de Contrato de Seguro y en fuentes oficiales; los plazos que da cada póliza pueden ser más amplios o exigir otros trámites, así que para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Cómo cobrar un seguro de vida tras un fallecimiento: el orden correcto de los pasos
Casi todos los retrasos nacen de hacer los trámites en desorden: pedir primero lo que no hace falta, avisar tarde a la aseguradora o presentar el expediente a medias. El camino que mejor funciona tiene cinco tramos, y el primero es el que menos se hace: localizar qué pólizas existen. Si no estás seguro de si el fallecido tenía seguro, empieza por nuestra guía para saber si un familiar fallecido tenía seguro de vida, que explica el registro oficial.
Localiza las pólizas
Revisa los papeles de casa, el correo electrónico, los recibos domiciliados en la cuenta del fallecido y, si no aparece nada, el certificado oficial de seguros de cobertura de fallecimiento.
Mira también las pólizas ligadas a hipoteca, préstamos o convenio laboralAvisa a la aseguradora por escrito
Hazlo en cuanto conozcas la póliza. El artículo 16 de la ley marca un máximo de 7 días desde que lo conoces, salvo que la póliza dé un plazo mayor.
Guarda el justificante de envío o el acuse de reciboReúne y entrega la documentación
Certificado de defunción, tu DNI, la póliza y los documentos que te acrediten como beneficiario, más los propios de la causa de la muerte.
Pide que te confirmen por escrito que el expediente está completoPresenta el impuesto en plazo
El Impuesto sobre Sucesiones y Donaciones se declara en 6 meses desde el fallecimiento. Algunas aseguradoras piden el justificante antes de pagar.
Calendario: empieza a mirarlo en el primer mes, no en el quintoCobra, o reclama si se retrasan
Con el expediente completo, la aseguradora debe pagar. Si no lo hace, hay una vía escalonada: SAC, DGSFP y, si hace falta, juzgado.
Los intereses de demora corren a tu favorUn detalle que ayuda a ordenar la cabeza: no hace falta esperar a tener todos los papeles para avisar. El aviso es una cosa y la entrega de documentos es otra. Cuanto antes comuniques el siniestro, antes empieza a contar el reloj de la aseguradora y antes te dicen qué documentos concretos necesita, porque cada compañía tiene su formulario propio.
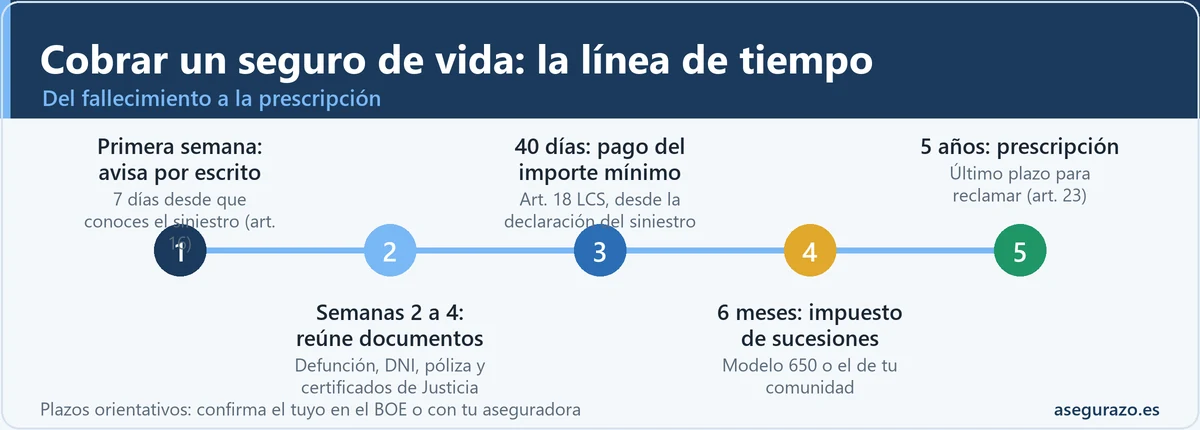
Línea de tiempo de 0 a 6 meses: qué hacer y cuándo, con fechas de ejemplo
Los plazos de este trámite se cuentan desde fechas distintas, y eso confunde. Unos corren desde el fallecimiento (el impuesto, los tres meses de mora), otros desde que la aseguradora recibe tu declaración del siniestro (los 40 días) y otros desde que puedes reclamar (la prescripción). Para verlo con claridad, usa esta línea de tiempo con un caso imaginario: el asegurado fallece un 4 de marzo, la familia avisa a la aseguradora el 9 de marzo y entrega el expediente completo el 31 de marzo.
Fallecimiento, certificado médico y primeros papeles
Se emite el certificado médico de defunción y se inscribe el fallecimiento en el Registro Civil. En paralelo, localiza las pólizas.
Ejemplo: fallecimiento el 4 de marzoAviso por escrito a la aseguradora
Máximo de 7 días desde que conoces el siniestro (art. 16), salvo plazo mayor en la póliza. Con aviso tardío, los intereses empiezan a contar desde la comunicación.
Ejemplo: aviso enviado el 9 de marzoCertificados oficiales y expediente completo
Se pide el certificado literal de defunción y, cuando se admite la solicitud (a partir de los 15 días hábiles en el de últimas voluntades), los dos certificados del Ministerio de Justicia.
Ejemplo: expediente entregado el 31 de marzoPlazo del artículo 18 para el pago del importe mínimo
La ley dice 40 días desde que la aseguradora recibe la declaración del siniestro. Contando desde el aviso, vence el 18 de abril del ejemplo; si la aseguradora cuenta desde el expediente completo, se iría a primeros de mayo.
Ejemplo: 18 de abril o, como mucho, 10 de mayoMora del asegurador
Según el artículo 20.3, hay mora si no ha cumplido en 3 meses desde el siniestro o no ha pagado el importe mínimo en 40 días. A partir de ahí hay intereses de demora salvo causa justificada.
Ejemplo: 4 de junioImpuesto de sucesiones
La autoliquidación debe presentarse en 6 meses desde el fallecimiento. Si necesitas prórroga, pídela antes de que pasen los 5 primeros meses.
Ejemplo: límite el 4 de septiembrePrescripción de la acción contra la aseguradora
En el seguro de personas, las acciones derivadas del contrato prescriben a los 5 años (art. 23). No es un plazo para esperar: es el último día para reclamar.
Ejemplo: no esperes a marzo del quinto añoFíjate en que el calendario de la aseguradora y el de Hacienda son independientes. Es perfectamente posible que cobres el capital en abril y que el impuesto siga pendiente hasta septiembre. De hecho, lo habitual es presentar el impuesto después de cobrar, salvo que la aseguradora lo exija antes (ver más abajo).
Documentos para cobrar un seguro de vida: la lista base y el papel que nadie te avisa
Cada aseguradora tiene su formulario propio, pero el núcleo de documentos es siempre parecido. La tabla recoge los que suelen pedirse, dónde se consiguen y una indicación de plazo. Son orientativos: antes de ir a por ellos, pregunta a tu aseguradora la lista cerrada para no sacar de más ni de menos.
| Documento | Para qué sirve | Dónde se consigue | ¿Siempre? |
|---|---|---|---|
| Certificado literal de defunción | Acredita el fallecimiento y la fecha, que es el punto de partida de varios plazos | Registro Civil (también online) | Sí |
| DNI o NIE del beneficiario | Identificarte y abonarte el capital | Lo tienes tú | Sí |
| Póliza o número de póliza | Localizar el contrato y sus condiciones | Papeles del fallecido, correo, aseguradora | Sí, aunque basta con los datos para localizarla |
| Certificado de actos de última voluntad | Saber si hay testamento, y de qué fecha, para identificar herederos | Ministerio de Justicia (tasa y modelo 790) | Si el beneficiario son "los herederos" o no hay designación |
| Testamento o declaración de herederos | Probar quiénes son los herederos y su cuota | Notaría | Mismo caso |
| Certificado de seguros de cobertura de fallecimiento | Muestra qué contratos tenía el fallecido y con qué aseguradora | Ministerio de Justicia (modelo 790 y certificado de defunción) | No siempre, pero evita olvidar pólizas |
| Justificante del Impuesto de Sucesiones (modelo 650 o equivalente autonómico) | Acreditar que se ha presentado o que no procede pagar | Agencia Tributaria o tu comunidad autónoma | Según aseguradora |
| Informe médico o diligencias, según la causa | Descartar exclusiones y acreditar cómo ocurrió | Médico, juzgado, atestado | Según causa |
Los dos certificados del Ministerio de Justicia
Aquí está el trámite que más sorprende. El certificado del Registro General de Actos de Última Voluntad dice si el fallecido hizo testamento y ante qué notario. Según la sede del Ministerio de Justicia, la solicitud no puede presentarse hasta que pasen 15 días hábiles desde el fallecimiento, se paga una tasa (modelo 790, código 006) y, una vez listo, dispones de 90 días naturales para descargarlo. Si pides este certificado el día siguiente al funeral, te lo rechazarán por pronto: cuenta tres semanas.
El segundo es el certificado de contratos de seguros de cobertura de fallecimiento. Se solicita con el modelo 790 y el certificado literal de defunción, por vía telemática, presencial o por correo, y recoge los seguros de vida con cobertura de fallecimiento y los de accidentes que cubren la muerte, no todas las pólizas. Según la información de la sede, suele estar disponible en pocos días, con un plazo máximo de la Administración de 7 días hábiles. Comprueba en la sede si exige también un tiempo mínimo desde el fallecimiento antes de pedirlo.
¿Por qué importan? El primero sirve para identificar a los beneficiarios cuando la póliza dice "los herederos", y el segundo para no dejar un seguro sin cobrar por no saber que existía. Y lo segundo es más frecuente de lo que parece: un capital sin reclamar durante años acaba prescrito, y lo pierdes sin que nadie te avise.
Qué papeles cambian según la causa de la muerte
La aseguradora tiene que comprobar que el siniestro está dentro de la cobertura y por eso pide documentos según la causa. Por eso, además de lo básico, pide documentos según cómo murió el asegurado. Cuanto más se parezca el caso a una muerte natural sin circunstancias especiales, menos papeles. Cuanto más intervengan juzgados o fuerzas de seguridad, más tiempo y más documentos.
Muerte natural
- Certificado médico de defunción con la causa
- Informe médico si la póliza lo pide
- Historial si hay duda sobre una enfermedad previa
Accidente
- Parte o atestado de la Guardia Civil o policía
- Informe médico y de urgencias, si hubo asistencia
- Datos del suceso si hay otro seguro implicado
Intervención judicial
- Auto o diligencias del juzgado
- Informe de autopsia, cuando exista
- Resolución que aclare las circunstancias
Suicidio
- Documentación de la causa de la muerte
- Fecha de contratación de la póliza
- Condiciones sobre el riesgo en el primer periodo
En el accidente conviene comprobar si la póliza tiene una cobertura doble o triple: muchos seguros pagan un capital adicional si la muerte es accidental, y para activarlo la aseguradora necesita ver el atestado o las diligencias. Reclama el adicional desde el primer escrito, no lo dejes para luego. Si el fallecimiento está relacionado con una enfermedad anterior a la contratación, la aseguradora puede cuestionar lo declarado en el cuestionario de salud; el artículo 89 de la ley limita su derecho a impugnar el contrato a un año desde su conclusión, salvo dolo. Si es tu caso, tienes un análisis en carencia, enfermedad y suicidio en el seguro de vida.
Según quién cobra: cónyuge, hijos, herederos o una persona concreta
El segundo gran cambio en los documentos depende de cómo está designado el beneficiario. Si la póliza dice "mi pareja (nombre y apellidos), con DNI X", el trámite es corto: te identificas y ya. Si dice "mis herederos legales" o no dice nada, hay que acreditar quiénes son, y ahí entran el testamento, el certificado de últimas voluntades y, a veces, un notario. El artículo 85 de la ley interpreta las designaciones genéricas ("los hijos", "los herederos") atendiendo a quienes tengan esa condición al fallecer el asegurado.
Beneficiario con nombre
Cónyuge, pareja, hijos o un tercero designados por nombre. Basta con identificarte, el certificado de defunción y, si hace falta, el libro de familia o prueba del parentesco.
Trámite más cortoHijos o "los herederos"
Designación genérica. Hay que probar quiénes son: testamento, declaración de herederos y certificado de últimas voluntades. Cobran todos o con representación firmada.
Más papeles y más tiempoMenor de edad como beneficiario
Cobra a través de su representante legal. Según el importe y las circunstancias, pueden exigirse autorizaciones adicionales; consulta con la aseguradora y un profesional.
Pregunta antes de entregarHay un punto que muchos desconocen y que da tranquilidad: según el artículo 88, la prestación del asegurador se entrega al beneficiario aun contra las reclamaciones de los herederos legítimos y de los acreedores del tomador. Es decir, que el capital del seguro de vida cobrado por el beneficiario designado va a él por derecho propio, y no forma parte de la herencia sin más. Para el caso concreto de varias pólizas a la vez tienes cómo se cobra cada una, y para el repaso general de designaciones y cambios, beneficiarios del seguro de vida.
Cuánto tarda en pagar un seguro de vida: lo que dice el artículo 18 y lo que pasa en la práctica
El plazo máximo para cobrar un seguro de vida no es una cifra única, y por eso las webs lo cuentan tan mal. El artículo 18 de la Ley de Contrato de Seguro dice que el asegurador debe pagar al término de las investigaciones y peritaciones necesarias para establecer la existencia del siniestro, y que, en cualquier supuesto, debe pagar en 40 días desde la recepción de la declaración del siniestro el importe mínimo de lo que pueda deber, según las circunstancias que conozca.
Los tres números del cobro (orientativos)
En un seguro de vida, el capital suele estar fijado en la póliza: no hay peritaje de daños que calcular. Por eso, en la práctica, el "importe mínimo" suele coincidir con el capital completo cuando la cobertura está clara. Las aseguradoras suelen contar los 40 días desde que el expediente está completo y no desde el primer aviso, y es una interpretación que se discute: por eso conviene dejar constancia del día en que comunicaste el siniestro y del día en que entregaste cada documento. El plazo real de pago, con papeles en regla, suele moverse entre unas semanas y un par de meses, y se alarga si hay investigación o la causa de la muerte requiere diligencias.
Para entender cómo se ordenan los tiempos cuando la aseguradora se queda callada, tienes una cronología más amplia en qué hacer cuando tu aseguradora no responde. Y para los documentos de cualquier otro siniestro, el checklist de documentos para reclamar un siniestro te servirá de complemento.
Intereses de demora en el seguro de vida: cuánto se te debe si se retrasan
Si la aseguradora no paga a tiempo y no hay causa que lo justifique, el artículo 20 de la ley pone un coste. Se considera que hay mora cuando el asegurador no ha cumplido su prestación en los tres meses desde el siniestro o no ha pagado el importe mínimo en los 40 días desde que recibió la declaración. El apartado 1 incluye expresamente al beneficiario del seguro de vida.
El interés es el interés legal del dinero incrementado en un 50%, y transcurridos dos años desde el siniestro no puede ser inferior al 20% anual. Los intereses cuentan desde la fecha del siniestro, salvo que el beneficiario no haya comunicado el siniestro dentro del plazo de la póliza o, en su defecto, de 7 días desde que lo conoció: entonces empiezan el día de la comunicación (art. 20.6). Y no hay mora cuando el retraso se funda en una causa justificada o no imputable al asegurador (art. 20.8), como una investigación real sobre la causa de la muerte.
Ejemplo ilustrativo de intereses (cifras inventadas para entender el mecanismo)
Imagina un capital de 100.000 euros y que el interés legal vigente fuera del 3%. El de demora sería del 4,5% anual, unos 4.500 euros al año (aproximadamente 12 euros al día). Si el retraso superara los dos años, el mínimo del 20% elevaría esa cifra a 20.000 euros anuales.
El tipo de interés legal cambia cada año con los Presupuestos Generales: consulta el vigente en el BOE antes de calcular nada.
Los intereses no se cobran solos: normalmente hay que reclamarlos junto al capital, y si el asunto llega a juicio los impone el juez. Tienes el detalle de cálculo y ejemplos en cuándo el seguro te debe intereses de demora. Una pista práctica: aunque la aseguradora pague tarde y sin intereses, no firmes un finiquito sin leerlo, porque podrías renunciar a ellos.
El Impuesto de Sucesiones y el cobro: modelo 650 y el plazo de seis meses
Cuando el tomador de la póliza y el beneficiario son personas distintas (por ejemplo, el padre contrató y la hija cobra), la cantidad que recibe la hija tributa por el Impuesto sobre Sucesiones y Donaciones. Lo prevé el artículo 3.1.c de la Ley 29/1987, y el impuesto se devenga el día del fallecimiento. El resumen fiscal general lo tienes en fiscalidad del seguro de vida; aquí nos importa el calendario.
El modelo 650 es el de las adquisiciones por causa de muerte (el 651 es el de las inter vivos, es decir, donaciones). Según la Orden HAP/2488/2014, se presenta en el plazo de seis meses desde el día del fallecimiento y la oficina competente puede conceder una prórroga por un plazo igual; la Agencia Tributaria indica que la solicitud debe hacerse en los cinco primeros meses. Eso sí, la gestión del impuesto corresponde en la mayor parte de los casos a las comunidades autónomas, que tienen sus propios modelos y trámites; busca el de tu comunidad de residencia del fallecido. Y la ley estatal prevé, para seguros sobre la vida de cónyuge, ascendientes y descendientes, una reducción del 100% con límite de 9.195,49 euros, sin perjuicio de lo que establezca cada comunidad: no asumas una cifra, confírmala en tu administración autonómica.
Un truco útil: la Orden prevé autoliquidaciones parciales para el cobro de seguros de vida (art. 89 del Reglamento del impuesto), pensadas justo para quien necesita el justificante antes de cobrar. Si tu aseguradora pide el modelo 650 antes de pagar, pregunta si te admite la autoliquidación parcial. No te quedes sin cobrar por un impuesto que puedes presentar en una tarde, pero tampoco lo presentes sin leer las instrucciones de tu comunidad.
Plazo máximo para cobrar: la prescripción de los cinco años
El artículo 23 es tajante: las acciones del contrato de seguro prescriben en dos años si es un seguro de daños y en cinco si es de personas. El seguro de vida es de personas, de modo que tienes cinco años para ir al juzgado si la aseguradora no paga. Pero ojo: ese plazo es el límite para la reclamación judicial, no un plazo de espera cómodo. Cuanto más tiempo pasa, más difícil es reunir pruebas y más probable que se discuta cuándo empezó a contar.
El momento exacto de inicio del cómputo y las formas de interrumpir la prescripción (por ejemplo, con una reclamación extrajudicial fehaciente) son temas con matices; los desarrolla nuestra guía de prescripción de un siniestro de seguro. En un seguro sin cobrar porque nadie sabía que existía, el riesgo es evidente: pide el certificado de seguros y reclama sin esperar.
Si no pagan o piden papeles de más: qué hacer y a quién acudir
Antes de reclamar, hay que saber qué está pasando exactamente. No es lo mismo un retraso que una petición interminable de papeles o un rechazo. Este árbol de decisión sin código te orienta: elige la situación en la que estás y verás el siguiente paso.
¿En cuál de estas situaciones estás?
La vía escalonada es esta. Primero, el Servicio de Atención al Cliente (SAC) de la aseguradora, con un escrito que deje constancia: la Ley 10/2025 fija un mes para resolver las reclamaciones, con un periodo de adaptación para las entidades de doce meses desde su entrada en vigor, el 28 de diciembre de 2025, y el reglamento anterior establecía dos meses; confirma cuál aplica tu compañía. Tienes plantilla en nuestro modelo de reclamación al SAC y la explicación en qué es el SAC y cómo reclamar.
Segundo, la Dirección General de Seguros y Fondos de Pensiones (DGSFP), a la que se acude si el SAC no responde o responde en contra. Es gratuito, no exige abogado y su informe pesa, aunque no obliga a la aseguradora a pagar; los pasos están en cómo reclamar a la DGSFP sin abogado. Tercero, la vía judicial, con el plazo de cinco años del artículo 23 y la imposición de oficio de los intereses de demora si el retraso no estaba justificado. Aquí sí conviene un abogado, sobre todo si el capital es alto.
Errores que retrasan o hacen perder el cobro del seguro de vida
Esperar a tenerlo todo para avisar
La aseguradora no sabe que ha ocurrido el siniestro y los plazos no empiezan.
Avisar solo por teléfono
Sin constancia escrita no puedes demostrar la fecha de aviso, clave para los intereses.
Pedir el certificado de últimas voluntades demasiado pronto
No se admite hasta 15 días hábiles después del fallecimiento.
Olvidar pólizas que no conocías
Un seguro sin reclamar puede prescribir sin que nadie se entere.
Dejar pasar el impuesto
El plazo de seis meses no espera y la demora tiene recargos.
Firmar un finiquito sin leerlo
Podrías renunciar a intereses o a reclamar la diferencia.
Dudas habituales sobre cobrar un seguro de vida tras un fallecimiento
¿Cuánto tarda en pagar un seguro de vida tras el fallecimiento?
¿Qué documentos hacen falta para cobrar un seguro de vida?
¿Para qué sirve el certificado de últimas voluntades en un seguro de vida?
¿Cuál es el plazo máximo para cobrar un seguro de vida?
¿Me deben intereses si el seguro de vida tarda en pagar?
¿Hay que pagar el Impuesto de Sucesiones por cobrar un seguro de vida?
¿Qué hago si la aseguradora no contesta o me pone excusas?
Otros temas que conectan con este
- 🔎 Cómo saber si un familiar fallecido tenía seguro de vida
- ⏱️ Cuándo el seguro te debe intereses de demora y cuánto cobrar
- 📅 Prescripción de un siniestro de seguro: cuándo pierdes el derecho a reclamar
- 📨 Mi aseguradora no responde: cronología exacta de plazos
- 🔗 Seguro de vida: ¿IRPF o Sucesiones? Quién paga según tu caso
- 🔗 Doble capital por muerte accidental: qué cuenta como accidente
- 🔗 Seguro de vida del convenio colectivo: qué cubre y quién cobra
Una carpeta, tres llamadas y un calendario: cómo empezar mañana
Si estás ahora mismo con este trámite, haz tres cosas esta semana. Llama o escribe a la aseguradora para comunicar el siniestro y pide por escrito la lista cerrada de documentos. Apunta en un calendario los dos plazos que dependen de ti: los 7 días del aviso y los 6 meses del impuesto. Y guarda en una carpeta cada papel, cada envío y cada respuesta, con fecha, porque esos justificantes son los que convierten un retraso en un derecho a intereses.
El cobro de un seguro de vida es un derecho propio del beneficiario, no un favor de la aseguradora. Con el aviso a tiempo, el expediente completo y el calendario controlado, lo normal es cobrar sin litigios. Y si no es el caso, ahora ya conoces la escalera: SAC, DGSFP y juzgado, con cinco años de margen para no perder la acción.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (arts. 16, 18, 20, 23, 85, 88 y 89)
- BOE: Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (arts. 3, 20 y 24)
- BOE: Orden HAP/2488/2014, modelos 650, 651 y 655 del Impuesto sobre Sucesiones y Donaciones
- BOE: Ley 10/2025, de servicios de atención a la clientela
- Sede electrónica del Ministerio de Justicia: certificados de últimas voluntades y de seguros de cobertura de fallecimiento
- Dirección General de Seguros y Fondos de Pensiones (DGSFP)